
- 更新日 : 2026年9月15日
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。
- 市区町村長欄は住民税の申告先を記載する
- 原則、1月1日時点の居住地の自治体を記入
- 税務署長欄は、原則として給与の支払事務を取り扱う事務所・事業所等の所在地を所轄する税務署長
Q. 市区町村長欄が空欄でも問題ない?
A. 市区町村長欄は、従業員本人の住所地等に対応する市区町村長を記載する欄です。空欄のままでも住民税の課税自体が直ちにできなくなるわけではありませんが、原則として適切な市区町村長を記載しておくのが望ましいでしょう。
年末調整とは所得税の過不足を精算する税務処理で、給与所得を得ているサラリーマンは原則、年に1回行う必要があります。申告書類の提出先は、会社が納税している税務署です。そのため、申告書類は所管の税務署長宛に作成しますが、市区町村長欄も設けられています。市区町村長欄には何を記載すればよいのでしょうか。当記事で詳しく解説します。
年末調整における市区町村長とは?
年末調整における市区町村長欄に記載する内容は、個人住民税の納税地です。従業員の居住する市区町村が該当します。
そもそも年末調整とは、毎月の給与から源泉徴収されている所得税と正確な所得税の差額を精算するための税務処理です。会社員や公務員など、会社や組織に所属し給与所得を得ているサラリーマンは原則、年に1回年末に行わなければなりません。
年末調整は、所得税の精算に加え、各種所得控除を受けるためにも重要な税務申告です。なお、個人事業主や自営業者、所得が一定以上の方、副業などで一定の副収入を得ている方などは、年末調整ではなく確定申告を行う必要があります。
年末調整を行うにあたり、従業員は、その年最初の給与の支払を受ける日の前日までに、勤務先に「給与所得者の扶養控除等(異動)申告書」「給与所得者の保険料控除申告書」「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」などの書類を提出する必要があります。会社が従業員から受領した申告書は、税務署長・市区町村長から提出を求められた場合を除き、税務署へ提出する必要はなく、社内で保管しておけば問題ありません。
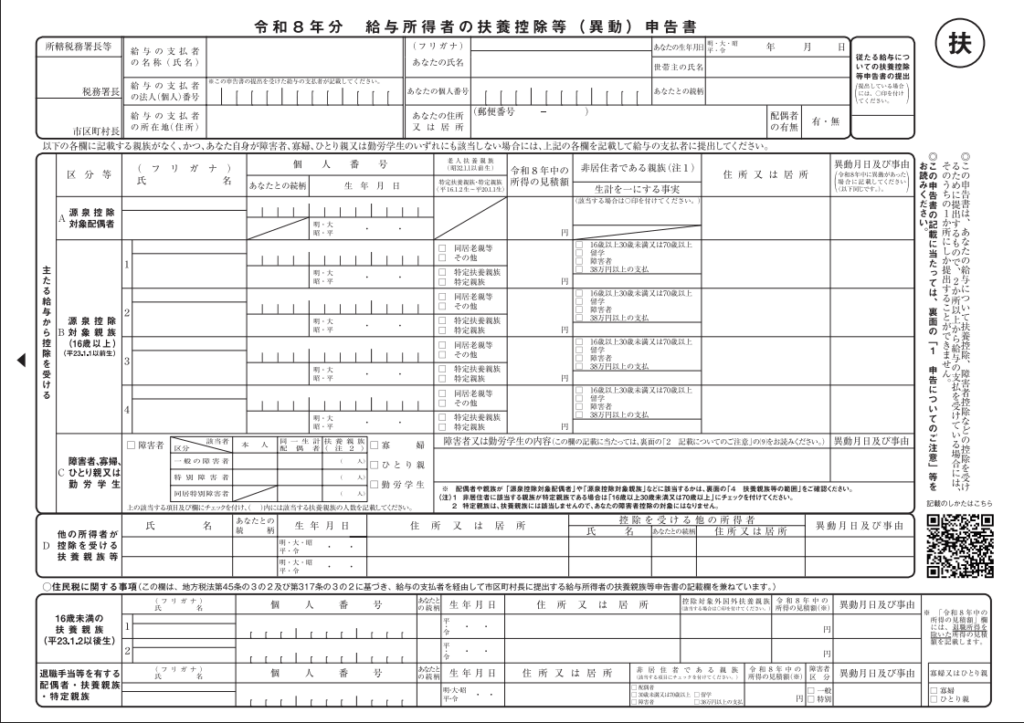
出典:令和8年分 給与所得者の扶養控除等(異動)申告書|国税庁
申告書は所管の税務署長宛に作成します。申告書の「税務署長欄」には、所管の税務署を記入しましょう。一方、申告書には「市区町村長欄」も設けられています。市区町村長欄は会社の納税地とは関係なく、従業員の居住地を記載してください。
なぜ従業員の居住地を記載しなければならないかというと、「給与所得者の扶養控除等(異動)申告書」は、個人住民税の「給与所得者の扶養親族申告書」を兼ねた様式となっているからです。所得税は会社が給与から源泉徴収して国に納める国税ですが、個人住民税は会社が給与から特別徴収して地方自治体に納める地方税となります。そのため、申告書の宛先は税務署長と市区町村長を兼ねる様式となっているのです。
なお、所得税法第194条および地方税法第45条の3の2において、
給与所得者は会社等を経由し申告書を所管の税務署長および居住地の市区町村長に提出しなければならない
と定められています。従業員から受領した申告書は、会社に保管しておけば問題ありません。保管期間は、提出期限の翌年1月10日の翌日から数えて7年間です。
参考:所得税法(第百九十四条) | e-Gov法令検索
参考:地方税法(第四十五条の三の二) | e-Gov法令検索
参考:[手続名]給与所得者の扶養控除等の(異動)申告|国税庁
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
所轄税務署長との違い
年末調整における税務署長欄に記載する内容は、所得税の納税地です。会社が納税している税務署が該当します。
所得税法上、年末調整に関する書類は本店または主たる事務所を管轄する税務署に提出しなければなりません。
なお、納税地とは、法人税法第16条において本店または主たる事務所の所在地と定められています。本店は、登記簿や定款に記載された本店所在地です。会社法第4条では、本店所在地が会社の住所として規定されています。一方、主たる事務所とは、事業活動の中核を担う事業所です。一般的に、本社が主たる事務所に該当します。
本店と本社は必ずしも一致する必要はありません。法律上、必ず一つの事業所を本店として届け出る必要がある一方、複数の事業所を本社とすることも可能です。例えば、東京本社と大阪本社など、ロケーションごとに本社機能を有する事業所を複数開設することもできます。
本店または本社の所在地を管轄する税務署は、国税庁のホームページで確認することが可能です。
一方、年末調整に関する書類は住民税の申告書も兼ねており、従業員が居住している市区町村にも提出するよう地方税法に定められています。
「給与所得者の扶養控除等(異動)申告書」は一つのフォーマットで所得税と住民税の両方の申告に対応した様式となっているため、申告先も2ヶ所記入するように作られています。
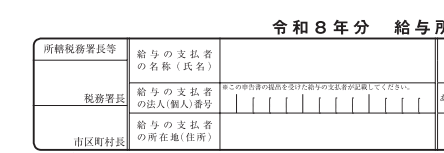
出典:各種申告書・記載例(扶養控除等申告書など)|国税庁
令和8年分 給与所得者の扶養控除等(異動)申告書」を加工して作成
参考:法人税法(第十六条) | e-Gov法令検索
参考:会社法(第四条) | e-Gov法令検索
参考:国税局・税務署を調べる|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
送付状テンプレ集 36選パック-時候の挨拶×12か月分(上旬・中旬・下旬)

こちらは「送付状テンプレ集 36選パック」です。 12か月分の上旬・中旬・下旬、それぞれの時期に対応した時候の挨拶が含まれています。
季節や時期に応じた送付状を作成する際の参考資料として、ぜひご活用ください。
電子契約にも使える!誓約書ひな形まとめ

誓約書のテンプレートをまとめた、無料で使えるひな形パックです。資料内から任意のひな形をダウンロードいただけます。
実際の用途に合わせてカスタマイズしていただきながら、ご利用くださいませ。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
人事・労務担当者向け Excel関数集 56選まとめブック
人事・労務担当者が知っておきたい便利なExcel関数を56選ギュッとまとめました。
40P以上のお得な1冊で、Excel関数の公式はもちろん、人事・労務担当者向けに使い方の例やサンプルファイルも掲載。Google スプレッドシートならではの関数もご紹介しています。お手元における保存版としてや、従業員への印刷・配布用、学習用としてもご活用いただけます。
年末調整における市区町村長にはどこの場所を記入する?
繰り返しになりますが、年末調整における市区町村長欄には、個人住民税の納税地を記載してください。
そもそも個人住民税とは、前年の1月1日から12月31日の収入等に基づき課税される地方税です。住民税は「道府県民税」と「市町村民税」からなります。居住する住民が地域社会の維持管理に必要な費用を広く公平に負担するためのもので、いわば「地域社会の会費」ともいえる税金です。課税主体は都道府県や市町村などの地方自治体となっています。
会社員や公務員など、会社や組織に所属し給与所得を得ているサラリーマンは、毎月の給与から天引きされ、会社が一括して納税します。会社が毎月の給与から徴収し、代理で納税する方法が「特別徴収」です。一方、個人事業主や自営業者など、納税者自らが地方自治体へ納税する方法を「普通徴収」といいます。
住民税の申告は年末調整や確定申告で所得税の申告と一体で行われるため、個別に行う必要はありません。申告先は、その年の1月1日時点で居住している自治体です。そのため、申告書の市区町村長欄には、1月1日時点の居住地を記載してください。年の途中で転居した場合でも、1月1日時点で居住していた自治体に納税することになるため気をつけましょう。
ただし、単身赴任などで住民票の住所と実際の住所が異なる場合は、通常は単身赴任先の市区町村に納税します。ただし、住民票を移していなくても、実際の生活の本拠地が別の市区町村にある場合には、地方税法第294条第3項に基づき、実際に住所を有する市区町村から住民税が課税される場合があります。 住民票を移さないまま単身赴任をしている場合など、申告書を提出する際にどちらの自治体を記載するか分からない場合には勤務先に確認しておきましょう。
なお、実際の住所で申告したからといって、住民票のある自治体から二重で課税されることはありません。住民票のない納税者から申告を受けた場合、地方税法第294条第3項に従い住民票のある自治体に通知されるためです。
参考:住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?|財務省
参考:地方税法(第二百九十四条第三項) | e-Gov法令検索
自分が所属している市区町村長の調べ方
市区町村長欄に書く自治体がわからない場合は、住民票を確認するのが最も確実です。住民票に記載された現住所の自治体を記載しましょう。
前章でも解説したとおり、住民票のある自治体と別の自治体に納税することも可能です。その際は、実際に居住している自治体を記載してください。
住民税は原則、住民票のある自治体が課税します。申告書の市区町村長欄に記載しなくても計算されるため、他の自治体に納税する特段の理由などがない場合は空欄のままでも問題ありません。転居等で住民登録している自治体が変わった場合は、二重線で訂正しましょう。
なお、税務署長欄は、給与の支払者の所在地等を所轄する税務署長を記載する欄であり、給与の支払者が記載します。
年末調整の市区町村長を確認し正しく税務申告しよう
年末調整における市区町村長とは、個人住民税の申告先です。
年末調整は、給与から源泉徴収された所得税等の過不足を精算する手続です。一方、扶養控除等申告書などの年末調整関係書類には、住民税に関する事項を記載する欄が設けられており、これらの情報が個人住民税の課税にも利用されます。 そのため、年末調整に関する書類には、所得税の申告先である税務署長と住民税の申告先である市区町村長を記載する欄があるのです。
税務署長欄には、会社の本店または主たる事務所を管轄する税務署を記載します。市区町村長欄には、従業員の居住している自治体を記載しましょう。
なお、居住地は原則、住民票のある自治体ですが、単身赴任などで元の自治体に住民票を残したまま転居した場合は、実際に住んでいる自治体に納税することも可能です。
年末調整は年に1回の税務処理のため、記載方法を忘れてしまうこともあるでしょう。当記事を参考に年末調整の市区町村長を確認し、正しく税務申告を行いましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【令和8年分】保険料控除申告書のチェック方法は?書き方も解説
保険料控除申告書はどこを確認する? 控除証明書との金額の一致と、控除額の計算が確認の中心になります。 金額は証明書の申告額を転記する 新旧の区分を契約日で確かめる 証明書の添付漏れ…
詳しくみる -
# 年末調整業務
年末調整で社会保険料控除はどう書く?対象と計算方法を解説
年末調整の社会保険料控除は誰が何を書く? 給与天引き分は会社が集計し、従業員は自分で納めた保険料だけを申告書に記入します。 天引き分は会社が源泉徴収簿で集計する 自己納付分は家族の…
詳しくみる -
# 年末調整業務
年末調整で火災保険は控除されるか?
火災保険は、火災や自然災害(台風による被害、落雷による被害など)によって建物や家財に損害が生じた場合に補償される保険です。以前は年末調整や確定申告の際に、支払った火災保険料に対して…
詳しくみる -
# 年末調整業務
年末調整で申請できない控除は?確定申告が必要なケースを解説
年末調整で所得税が還付になり、12月の給料が楽しみという方も多いのではないでしょうか。1年間に生じた収入や支出によって、「控除」を受けられると聞いたことがあるかもしれません。控除に…
詳しくみる -
# 年末調整業務
年末調整の必要書類は?回収と提出の書類を一覧で解説
年末調整の必要書類には何がある? 従業員から回収する書類と、会社が作成して行政機関へ提出する書類に分かれます。 申告書は全従業員から回収する 控除証明書は原本で受け取る 提出期限は…
詳しくみる -
# 年末調整業務
源泉徴収票とは?見方や発行が必要になる場面、よくあるトラブルなど解説
源泉徴収票とは、1年間の年収と納めた所得税額を証明する重要な書類であり、年末調整の結果が反映されたものです。 この記事では、源泉徴収票の基礎知識から正しい見方、給与支払報告書との違…
詳しくみる