
- 更新日 : 2026年9月8日
【令和8年分】保険料控除申告書のチェック方法は?書き方も解説

控除証明書との金額の一致と、控除額の計算が確認の中心になります。
- 金額は証明書の申告額を転記する
- 新旧の区分を契約日で確かめる
- 証明書の添付漏れがないか確認する
令和8年分は様式が変わり、記入欄と計算式が追加されています。
給与所得者の保険料控除申告書は、年末調整で所得控除を受けるために提出する書類です。記入内容や計算が正しければ、支払った保険料に応じて所得税と住民税の負担を軽くできます。ただし控除の種類が多く計算も複雑なため、記入ミスや添付書類の不備が起こりがちです。提出前のチェックリストと、保険種類ごとの書き方を解説します。
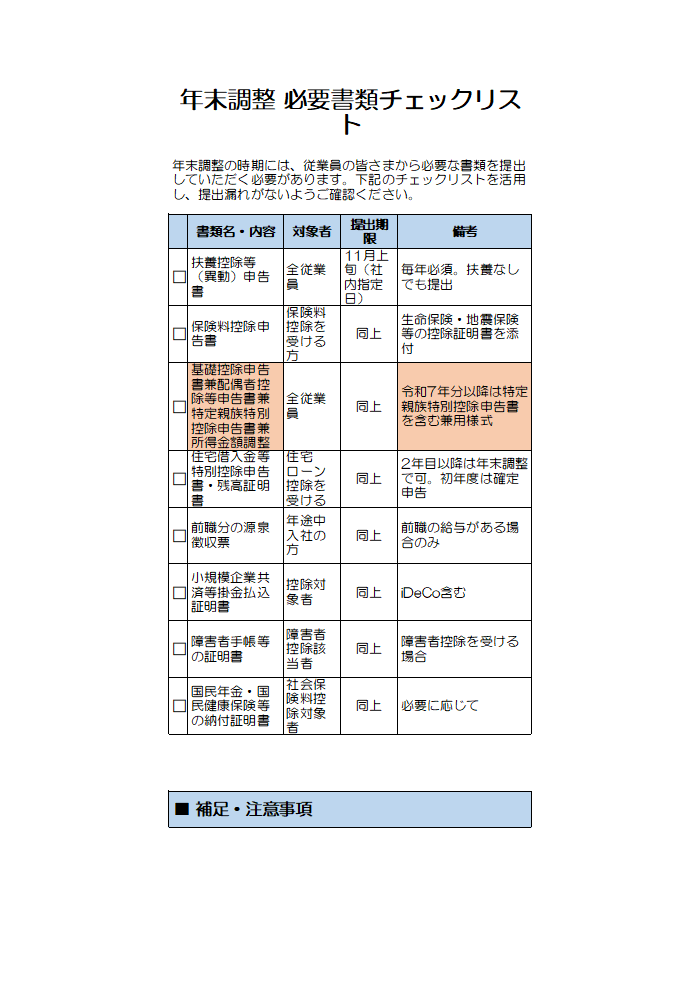
保険料控除申告書とは?令和8年の変更点をチェック!
申告書で対象になるのは、生命保険料、地震保険料、社会保険料、小規模企業共済等掛金の4つの控除です。それぞれの対象は次のとおりです。
| 控除の種類 | 対象になるもの |
|---|---|
| 生命保険料控除 | 一般の生命保険(死亡・高度障害に備える)、介護医療保険(病気やケガ、介護に備える)、個人年金保険(老後資金を準備する) |
| 地震保険料控除 | 地震などを原因とする住まいや家財の損害に備える保険料 |
| 社会保険料控除 | 給与天引き以外の国民年金保険料や国民健康保険料など |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)や小規模企業共済などの掛金 |
令和8年分における様式の変更点
令和8年分の申告書には、「年齢23歳未満の扶養親族の有無」を選ぶ欄が新設されました。23歳未満の扶養親族がいる場合に、一般の生命保険料控除の上限が60,000円へ引き上げられることに伴う変更です。
これに伴い、控除額の計算式も3種類に増えています。従来の計算式Ⅰ(新保険料等用)と計算式Ⅲ(旧保険料等用)に加え、計算式Ⅱ(23歳未満の扶養親族を有する場合の新保険料等用)が追加されました。
該当する場合は「有」を選び、その下の☆欄へ扶養親族の氏名、個人番号、生年月日、続柄、本年中の合計所得金額の見積額を記入します。前年の用紙とは欄の配置が異なるため、令和8年分の様式を使っているか確認してください。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
保険料控除申告書のチェック方法は?
従業員は証明書との金額の一致と計算の正しさを、担当者は添付義務のある証明書の確認と控除額の検算を行います。
手戻りを防ぐため、立場ごとに確認すべき項目を整理します。

出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分給与所得の保険料控除申告書
従業員向けのチェック項目
提出前に次の項目を確認することで、書類の不備を防げます。特に金額の転記元は誤りが生じやすいため、重点的に確認します。
| チェック項目 | 確認内容 |
|---|---|
| 基本情報 | 氏名、住所は正確か。年分は「令和8年分」の様式になっているか |
| 保険料の金額 | 控除証明書の「申告額(参考額)」を転記しているか。発行時点までの支払額である「証明額」ではないか |
| 生命保険料 | 保険会社名と保険の種類(一般・介護医療・個人年金)は正しいか。契約日を確認し、新旧の区分を正しく選んだか |
| 剰余金・割戻金 | 証明書に記載がある場合、支払保険料から差し引いた後の金額を記入しているか |
| 扶養親族の欄 | 23歳未満の扶養親族がいる場合、「有」を選び☆欄を記入したか |
| 控除額の計算 | 区分ごとに計算し、生命保険料控除の合計が上限12万円を超えていないか |
| 社会保険料等 | 自分で支払った国民年金保険料やiDeCoの掛金を記入し、証明書を添付したか |
| 証明書の添付 | 控除証明書の原本をすべて添付したか。電子データの場合は指示どおりにアップロードしたか |
担当者向けのチェック項目
提出された申告書を受理する際は、証明書との照合と控除額の検算が中心になります。確認する項目は次のとおりです。
| チェック項目 | 確認内容 |
|---|---|
| 証明書との照合 | 保険会社名、保険の種類、金額が添付された控除証明書と一致しているか |
| 保険料の支払者 | 契約者名義と申告者が異なる場合、支払者が申告者本人であることを確認したか |
| 控除額の検算 | 新旧の区分、各区分の控除額、3区分の合計が上限12万円の範囲内かを検算する |
| 計算式の使い分け | 23歳未満の扶養親族がいる場合、計算式Ⅱを使い②欄と⑤欄に記入されているか |
| 証明書の添付義務 | 国民年金保険料、国民年金基金、iDeCo、小規模企業共済などの掛金は添付が義務。漏れがないか |
| 社会保険料の対象 | 配偶者や親族の国民健康保険料などを支払ったという申告があれば、その関係性を確認する |
| 地震保険料の対象 | 対象は本人または生計を一にする親族が所有する居住用の家屋・家財。事業用が含まれていないか |
【保険種類別】控除額の計算方法は?
4種類の控除は、それぞれ定められた計算方法と上限額に従って記入します。生命保険料は新旧の制度で計算が異なるため、特に確認が必要です。
生命保険料控除
一般の生命保険料、介護医療保険料、個人年金保険料の3つに区分して計算します。平成23年12月31日以前の契約が旧制度、平成24年1月1日以後の契約が新制度です。
【新制度の計算式(計算式Ⅰ)】各区分で計算し、控除額は最高4万円です。
| 年間の支払保険料額 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料等の全額 |
| 20,001円〜40,000円 | 支払保険料等×1/2+10,000円 |
| 40,001円〜80,000円 | 支払保険料等×1/4+20,000円 |
| 80,001円以上 | 一律40,000円 |
【旧制度の計算式(計算式Ⅲ)】各区分で計算し、控除額は最高5万円です。
| 年間の支払保険料額 | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料等の全額 |
| 25,001円〜50,000円 | 支払保険料等×1/2+12,500円 |
| 50,001円〜100,000円 | 支払保険料等×1/4+25,000円 |
| 100,001円以上 | 一律50,000円 |
【23歳未満の扶養親族がいる場合(計算式Ⅱ)】一般の生命保険料のうち新制度分に使い、控除額は最高6万円です。
| 年間の支払保険料額 | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料等の全額 |
| 30,001円〜60,000円 | 支払保険料等×1/2+15,000円 |
| 60,001円〜120,000円 | 支払保険料等×1/4+30,000円 |
| 120,001円以上 | 一律60,000円 |
- 新制度の一般生命保険に年間100,000円(扶養親族なし):
上限の40,000円 - 新制度の一般生命保険に年間100,000円(23歳未満の扶養親族あり):
100,000円×1/4+30,000円=55,000円 - 旧制度の個人年金保険に年間60,000円:
60,000円×1/4+25,000円=40,000円
3区分を合計した上限は12万円で、この点に変更はありません。介護医療保険料などで枠を使い切っている場合、扶養親族による引き上げの効果は小さくなります。
地震保険料控除
本人または生計を一にする親族が所有し、常時居住している家屋・家財が対象です。地震保険料と旧長期損害保険料に分けて計算します。
| 区分 | 年間の支払保険料額 | 控除額 |
|---|---|---|
| 地震保険料 | 50,000円以下 | 支払った金額の全額 |
| 地震保険料 | 50,001円以上 | 一律50,000円 |
| 旧長期損害保険料 | 10,000円以下 | 支払保険料等の全額 |
| 旧長期損害保険料 | 10,001円〜20,000円 | 支払保険料等×1/2+5,000円 |
| 旧長期損害保険料 | 20,001円以上 | 一律15,000円 |
旧長期損害保険料は、平成18年12月31日までに契約したものが対象です。両方を支払っている場合は合計しますが、控除額の上限は50,000円になります。
- 地震保険料:40,000円(全額)
- 旧長期損害保険料:20,000円×1/2+5,000円=15,000円
- 合計55,000円 → 上限により控除額は50,000円
社会保険料控除と小規模企業共済等掛金控除
どちらも上限がなく、支払った全額が控除の対象になります。計算式にあてはめる必要はなく、金額を合計するだけです。
社会保険料控除の対象は、給与から天引きされている分以外に自分で支払った国民年金保険料や国民健康保険料などです。生計を一にする配偶者や親族の分を支払った場合も含められます。
- 本人の国民年金保険料:200,000円
- 大学生の子の国民年金保険料:100,000円
- 控除額:合計300,000円(全額が対象)
小規模企業共済等掛金控除は、iDeCoや小規模企業共済の掛金が対象です。
- iDeCoの掛金:毎月20,000円×12か月=240,000円
- 控除額:240,000円(全額が対象)
電子データでのチェック方法は?
保険会社から交付される電子データを年調ソフトなどに取り込むことで、申告書を電子的に作成できます。担当者は、データに付与された電子署名を確認して内容の正しさを検証します。
電子的控除証明書の提出方法
従業員は、保険会社のサイトからダウンロードしたXML形式のデータを年調ソフトなどに取り込みます。取り込むと、保険会社名や控除額が自動で入力されます。
作成した申告書のデータを勤務先へ提出すれば、書面の控除証明書を添付する必要はありません。マイナポータルと連携すれば、複数の証明書データを一括で取得することもできます。
担当者による電子署名の確認
提出されたデータに、証明書の発行元による電子署名が付与されているかを確認します。これによりデータが改ざんされていないことを確かめられます。
年末調整システムを使っている場合、こうした検証は自動で行われることがほとんどです。電子データで受け取れる範囲が広がるほど、金額の転記ミスや添付漏れの確認にかかる手間を減らせます。
保険料控除申告書のチェック漏れによるリスクは?
控除額の計算ミスは、所得税額の誤りにつながります。年末調整のやり直しが発生すると、担当者の負担が増えるだけでなく従業員にも影響が及びます。
税額の計算ミスによる影響
控除額を誤ると、源泉徴収する所得税額に過不足が生じます。特に控除額を多く申告して還付を受けすぎた場合、後から修正が必要になります。
会社が翌年1月31日までに法定調書を提出する前であれば、社内で修正できる場合があります。それ以降に判明した場合は、従業員本人が確定申告で精算することになります。
差し戻しによる業務への影響
申告書の不備は、担当者から従業員への確認や差し戻しを生みます。年末の繁忙期に重なると、給与計算などの他の業務を圧迫します。
チェックリストを事前に従業員へ共有し、セルフチェックを促すことで、こうしたやり取りを減らせます。提出期限の1週間前などに案内を送ると、確認の時間を確保しやすくなります。
保険料控除申告書のよくある疑問
作成時や確認時に寄せられることの多い疑問をまとめました。
控除証明書を紛失した場合の対応
契約している保険会社や国民年金基金連合会などに連絡し、再発行を依頼します。再発行には時間がかかる場合があるため、気づいた時点ですぐ手続きを始めましょう。
年末調整の提出期限に間に合わない場合は、従業員自身で確定申告を行うことになります。なお証明書の交付が遅れて添付できない場合は、令和9年2月1日までに提出することを条件に控除を受けられます。
契約者と支払者が異なる場合の取扱い
生命保険料控除は、契約者の名義ではなく実際に保険料を支払った人が受けられます。妻名義の保険料を夫が支払っている場合、夫の控除の対象になります。
ただし、保険金の受取人が申告者本人か配偶者、その他の親族であることが要件です。口座振替の名義が誰になっているかも確認しておきましょう。
年の途中で転職した場合の申告方法
転職先の年末調整で、前職分と現職分を合算して申告します。前職の源泉徴収票に、その会社で天引きされた社会保険料の総額が記載されています。
担当者はその金額と、転職後に自社で徴収した社会保険料を合算して年末調整を行います。前職の源泉徴収票が届かない場合は、年末調整ができないため本人が確定申告を行います。
新旧両方の契約がある場合の選択
旧制度だけで計算した控除額と、新旧を合算した控除額を比べ、大きいほうを選べます。申告書では、③欄と④欄のいずれか大きい金額をイ欄に記入する形になっています。
- 旧制度だけで計算:50,000円(上限)
- 新旧を合算して計算:40,000円(上限)
- 控除額:大きいほうの50,000円を選ぶ
このケースでは、旧制度だけで申告するほうが有利になります。
23歳未満の扶養親族がいる場合は、②欄と⑤欄を記入し、イ欄には⑤欄の金額を書きます。この場合の上限は6万円です。
参照:旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額|国税庁
保険料控除申告書のチェック方法を押さえて年末調整に備える
保険料控除申告書の作成と確認は、正しい税額計算とスムーズな年末調整につながります。従業員は控除証明書の申告額を正確に転記し、新旧の区分を間違えていないかを確かめましょう。
担当者は証明書との照合と控除額の検算を行い、添付が義務づけられた証明書の漏れがないかを確認します。
令和8年分からは23歳未満の扶養親族に関する欄と計算式が追加されているため、様式の変更点もあわせて周知しておくと確認がスムーズです。

※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【一覧あり】年末調整の書類保管期間は何年?紙・電子の違い、紛失リスクを解説
年末調整の書類は何年保管する? 所得税法により、原則として7年間の保管が義務づけられています。 提出期限の翌年1月10日の翌日から数える 添付された控除証明書も申告書と一緒に残す …
詳しくみる -
# 年末調整業務
年末調整と副業の関係
今はネットで気軽に副業ができる時代です。副業という感覚ではなく、趣味の延長でネットオークションに出品し、稼いでいる方もおられるでしょう。 「ほんのこづかい稼ぎ」のつもりで楽しくやっ…
詳しくみる -
# 年末調整業務
年末調整のときに記載する住所は住民票の住所でよい?
年末調整の住所はどこを書く? 年末調整の書類に書く住所は、翌年1月1日時点で住民票がある住所(生活の本拠地)です。 記入するのは現住所ではなく翌年1月1日の住所 単身赴任中は住民票…
詳しくみる -
# 年末調整業務
年末調整で住所に変更があった場合
引っ越しによって住所が変わった場合、または住民票の住所と居住地が異なる場合には、どの住所を年末調整の必要書類に記入すればいいのでしょうか? また、引っ越し費用は住宅借入金等特別控除…
詳しくみる -
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
年末調整では、会社が従業員に毎月支払う給与から源泉徴収してきた所得税などを、年末に再計算して過不足を精算します。このときの源泉徴収額を決める基準となるのが、国税庁の「給与所得の源泉…
詳しくみる -
# 年末調整業務
年末調整(令和8年分)とは?2026年の変更点・必要書類・書き方をわかりやすく解説
年末調整とは何をする手続き? 年末調整とは、会社が従業員に代わって1年間の所得税を精算する手続きです。 確定申告との違いは手続きの主体と対象控除 令和8年分は課税最低限が178万円…
詳しくみる