
- 更新日 : 2026年9月15日
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。
- 市区町村長欄は住民税の申告先を記載する
- 原則、1月1日時点の居住地の自治体を記入
- 税務署長欄は、原則として給与の支払事務を取り扱う事務所・事業所等の所在地を所轄する税務署長
Q. 市区町村長欄が空欄でも問題ない?
A. 市区町村長欄は、従業員本人の住所地等に対応する市区町村長を記載する欄です。空欄のままでも住民税の課税自体が直ちにできなくなるわけではありませんが、原則として適切な市区町村長を記載しておくのが望ましいでしょう。
年末調整とは所得税の過不足を精算する税務処理で、給与所得を得ているサラリーマンは原則、年に1回行う必要があります。申告書類の提出先は、会社が納税している税務署です。そのため、申告書類は所管の税務署長宛に作成しますが、市区町村長欄も設けられています。市区町村長欄には何を記載すればよいのでしょうか。当記事で詳しく解説します。
年末調整における市区町村長とは?
年末調整における市区町村長欄に記載する内容は、個人住民税の納税地です。従業員の居住する市区町村が該当します。
そもそも年末調整とは、毎月の給与から源泉徴収されている所得税と正確な所得税の差額を精算するための税務処理です。会社員や公務員など、会社や組織に所属し給与所得を得ているサラリーマンは原則、年に1回年末に行わなければなりません。
年末調整は、所得税の精算に加え、各種所得控除を受けるためにも重要な税務申告です。なお、個人事業主や自営業者、所得が一定以上の方、副業などで一定の副収入を得ている方などは、年末調整ではなく確定申告を行う必要があります。
年末調整を行うにあたり、従業員は、その年最初の給与の支払を受ける日の前日までに、勤務先に「給与所得者の扶養控除等(異動)申告書」「給与所得者の保険料控除申告書」「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」などの書類を提出する必要があります。会社が従業員から受領した申告書は、税務署長・市区町村長から提出を求められた場合を除き、税務署へ提出する必要はなく、社内で保管しておけば問題ありません。
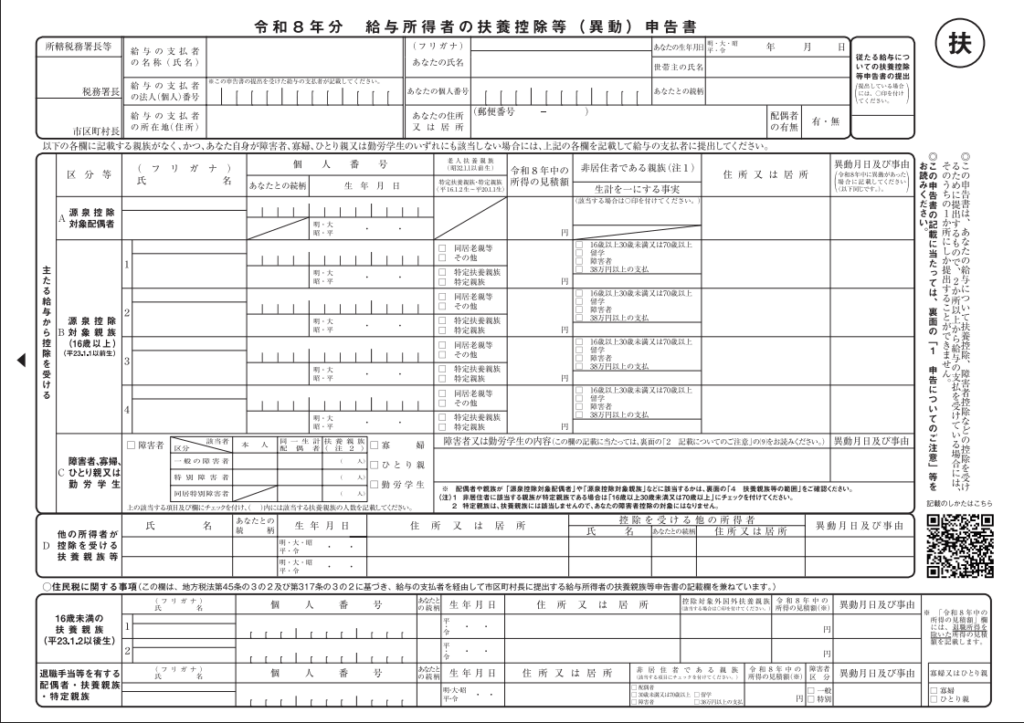
出典:令和8年分 給与所得者の扶養控除等(異動)申告書|国税庁
申告書は所管の税務署長宛に作成します。申告書の「税務署長欄」には、所管の税務署を記入しましょう。一方、申告書には「市区町村長欄」も設けられています。市区町村長欄は会社の納税地とは関係なく、従業員の居住地を記載してください。
なぜ従業員の居住地を記載しなければならないかというと、「給与所得者の扶養控除等(異動)申告書」は、個人住民税の「給与所得者の扶養親族申告書」を兼ねた様式となっているからです。所得税は会社が給与から源泉徴収して国に納める国税ですが、個人住民税は会社が給与から特別徴収して地方自治体に納める地方税となります。そのため、申告書の宛先は税務署長と市区町村長を兼ねる様式となっているのです。
なお、所得税法第194条および地方税法第45条の3の2において、
給与所得者は会社等を経由し申告書を所管の税務署長および居住地の市区町村長に提出しなければならない
と定められています。従業員から受領した申告書は、会社に保管しておけば問題ありません。保管期間は、提出期限の翌年1月10日の翌日から数えて7年間です。
参考:所得税法(第百九十四条) | e-Gov法令検索
参考:地方税法(第四十五条の三の二) | e-Gov法令検索
参考:[手続名]給与所得者の扶養控除等の(異動)申告|国税庁
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
所轄税務署長との違い
年末調整における税務署長欄に記載する内容は、所得税の納税地です。会社が納税している税務署が該当します。
所得税法上、年末調整に関する書類は本店または主たる事務所を管轄する税務署に提出しなければなりません。
なお、納税地とは、法人税法第16条において本店または主たる事務所の所在地と定められています。本店は、登記簿や定款に記載された本店所在地です。会社法第4条では、本店所在地が会社の住所として規定されています。一方、主たる事務所とは、事業活動の中核を担う事業所です。一般的に、本社が主たる事務所に該当します。
本店と本社は必ずしも一致する必要はありません。法律上、必ず一つの事業所を本店として届け出る必要がある一方、複数の事業所を本社とすることも可能です。例えば、東京本社と大阪本社など、ロケーションごとに本社機能を有する事業所を複数開設することもできます。
本店または本社の所在地を管轄する税務署は、国税庁のホームページで確認することが可能です。
一方、年末調整に関する書類は住民税の申告書も兼ねており、従業員が居住している市区町村にも提出するよう地方税法に定められています。
「給与所得者の扶養控除等(異動)申告書」は一つのフォーマットで所得税と住民税の両方の申告に対応した様式となっているため、申告先も2ヶ所記入するように作られています。
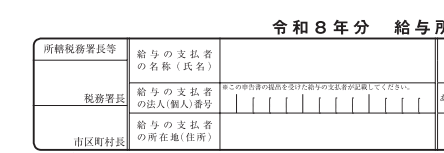
出典:各種申告書・記載例(扶養控除等申告書など)|国税庁
令和8年分 給与所得者の扶養控除等(異動)申告書」を加工して作成
参考:法人税法(第十六条) | e-Gov法令検索
参考:会社法(第四条) | e-Gov法令検索
参考:国税局・税務署を調べる|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整における市区町村長にはどこの場所を記入する?
繰り返しになりますが、年末調整における市区町村長欄には、個人住民税の納税地を記載してください。
そもそも個人住民税とは、前年の1月1日から12月31日の収入等に基づき課税される地方税です。住民税は「道府県民税」と「市町村民税」からなります。居住する住民が地域社会の維持管理に必要な費用を広く公平に負担するためのもので、いわば「地域社会の会費」ともいえる税金です。課税主体は都道府県や市町村などの地方自治体となっています。
会社員や公務員など、会社や組織に所属し給与所得を得ているサラリーマンは、毎月の給与から天引きされ、会社が一括して納税します。会社が毎月の給与から徴収し、代理で納税する方法が「特別徴収」です。一方、個人事業主や自営業者など、納税者自らが地方自治体へ納税する方法を「普通徴収」といいます。
住民税の申告は年末調整や確定申告で所得税の申告と一体で行われるため、個別に行う必要はありません。申告先は、その年の1月1日時点で居住している自治体です。そのため、申告書の市区町村長欄には、1月1日時点の居住地を記載してください。年の途中で転居した場合でも、1月1日時点で居住していた自治体に納税することになるため気をつけましょう。
ただし、単身赴任などで住民票の住所と実際の住所が異なる場合は、通常は単身赴任先の市区町村に納税します。ただし、住民票を移していなくても、実際の生活の本拠地が別の市区町村にある場合には、地方税法第294条第3項に基づき、実際に住所を有する市区町村から住民税が課税される場合があります。 住民票を移さないまま単身赴任をしている場合など、申告書を提出する際にどちらの自治体を記載するか分からない場合には勤務先に確認しておきましょう。
なお、実際の住所で申告したからといって、住民票のある自治体から二重で課税されることはありません。住民票のない納税者から申告を受けた場合、地方税法第294条第3項に従い住民票のある自治体に通知されるためです。
参考:住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?|財務省
参考:地方税法(第二百九十四条第三項) | e-Gov法令検索
自分が所属している市区町村長の調べ方
市区町村長欄に書く自治体がわからない場合は、住民票を確認するのが最も確実です。住民票に記載された現住所の自治体を記載しましょう。
前章でも解説したとおり、住民票のある自治体と別の自治体に納税することも可能です。その際は、実際に居住している自治体を記載してください。
住民税は原則、住民票のある自治体が課税します。申告書の市区町村長欄に記載しなくても計算されるため、他の自治体に納税する特段の理由などがない場合は空欄のままでも問題ありません。転居等で住民登録している自治体が変わった場合は、二重線で訂正しましょう。
なお、税務署長欄は、給与の支払者の所在地等を所轄する税務署長を記載する欄であり、給与の支払者が記載します。
年末調整の市区町村長を確認し正しく税務申告しよう
年末調整における市区町村長とは、個人住民税の申告先です。
年末調整は、給与から源泉徴収された所得税等の過不足を精算する手続です。一方、扶養控除等申告書などの年末調整関係書類には、住民税に関する事項を記載する欄が設けられており、これらの情報が個人住民税の課税にも利用されます。 そのため、年末調整に関する書類には、所得税の申告先である税務署長と住民税の申告先である市区町村長を記載する欄があるのです。
税務署長欄には、会社の本店または主たる事務所を管轄する税務署を記載します。市区町村長欄には、従業員の居住している自治体を記載しましょう。
なお、居住地は原則、住民票のある自治体ですが、単身赴任などで元の自治体に住民票を残したまま転居した場合は、実際に住んでいる自治体に納税することも可能です。
年末調整は年に1回の税務処理のため、記載方法を忘れてしまうこともあるでしょう。当記事を参考に年末調整の市区町村長を確認し、正しく税務申告を行いましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【2026年・令和8年】基礎控除とは?104万円控除や所得と収入の違いをわかりやすく解説
令和8年の基礎控除はどう変わる? 令和8年改正で控除額が増え、非課税となる年収ラインが約178万円へ広がります。 控除額が従来の48万円から最大104万円へ拡大する 所得税は最大1…
詳しくみる -
# 年末調整業務
年末調整で前職の源泉徴収票は必要?不要なケースや紛失時の対処法を解説
年末調整で前職の源泉徴収票は必要? 転職した年の年末調整では、原則として前職の源泉徴収票の提出が必要です。 転職先が前職分と合算して所得税を計算する義務がある 12月31日退職・翌…
詳しくみる -
# 年末調整業務
年末調整で保険料控除欄が足りない時は?対処法を解説
保険料控除欄に書ききれない時は? 別紙を添える方法があり、上限を超えた分は記載を省けます。 控除の上限を超えた分は省略できる 別紙に内訳を書いて添付する 申告書をもう1枚使って記入…
詳しくみる -
# 年末調整業務
【年末調整チェックリスト付】間違いを最小限に!
従業員の数が多い会社の場合、全員の年末調整の書類をそろえることは、相当な事務量となります。年末調整のときには、書類の不備がないよう、チェックリストを作成して担当部署で共有しましょう…
詳しくみる -
# 年末調整業務
年末調整の書き方は?令和8年度の改正内容と記入例を解説
令和8年の年末調整、書き方はどう変わる? 基礎控除と給与所得控除の上乗せ、扶養親族の所得要件緩和を反映した記入が必要になります。 所得税がかからない年収の上限が広がる 収入と所得金…
詳しくみる -
# 年末調整業務
独身者用の年末調整の書き方と記入例を紹介!
独身者の年末調整、何をどう書く? 独身者であっても、年末調整の対象となる給与所得者は、必要な申告書を勤務先に提出します。扶養控除等申告書は年末調整を受けるために必要ですが、基礎控除…
詳しくみる