
- 更新日 : 2026年9月17日
妻の生命保険料は年末調整で控除できる?条件を解説!
妻の生命保険料は、夫が保険料を負担していれば夫の年末調整で控除できます。
- 控除の可否は「誰が保険料を払うか」で決まる
- 引落口座が夫名義でないと控除不可
- 妻自身が支払った場合は夫の控除対象外
Q. 妻名義の保険でも夫の年末調整で控除できる?
A. 夫名義の口座から保険料を引き落としていれば、妻名義の保険でも夫の年末調整で控除できます。
妻の生命保険料は年末調整で控除できるのでしょうか。通常、納税者本人が加入する生命保険は年末調整で控除可能です。一方、妻の分の生命保険は、保険料を誰が支払ったかによって控除の可否が異なります。専業主婦で夫が保険料を負担した場合は、控除を受けることが可能です。 当記事では、妻の生命保険料を年末調整で控除する条件を、2026年(令和8年)分の最新の取り扱いに基づいて解説します。
妻の生命保険料は年末調整で控除できる?
会社員や公務員など、会社や組織に所属し給与所得を得ているサラリーマンは、原則年に1回年末調整を受けることになります。年末調整とは、毎月の給与から源泉徴収で納めている所得税と、正確な所得税との差額を清算する手続きです。
同時に、配偶者控除や扶養控除といった所得控除を受けることもできます。納税者が支払った生命保険料を控除する生命保険料控除も所得控除の一種です。
では、妻が加入している生命保険の保険料は、夫の年末調整で控除することができるのでしょうか。ここでは、妻の生命保険料を夫の年末調整で控除する条件を解説します。
保険料を夫が負担していれば控除可能
妻の生命保険料を夫の年末調整で控除できるか否かは、保険料を誰が支払っているかによって異なります。妻が専業主婦などで収入がなく夫が保険料を負担している場合は、夫の年末調整で所得控除を受けることが可能です。保険の契約者や被保険者、保険金受取人が誰かではなく、あくまで保険料を誰が負担したかによって控除を受けられるかどうかが決まります。
生命保険料控除の対象となる保険料の範囲
生命保険料控除とは、納税者が生命保険料・介護医療保険料・個人年金保険料を支払った場合に、一定の所得控除を受けられる制度です。保険料を納税者本人が負担していることが払込みを確認できる支払票などで証明できれば、本人名義以外の生命保険料も本人の年末調整で控除できます。たとえば、両親の介護医療保険料や子の学資保険料を負担している場合も対象です。
控除を受けられる親族の範囲
生命保険料控除を受けられる範囲は、配偶者と6親等内の血族および3親等内の姻族です。生命保険料控除の対象は法律上の配偶者と親族に限られるため、いわゆる内縁関係者の生命保険料は控除できない点に注意しましょう。
参考:妻名義の生命保険料控除証明書に基づく生命保険料控除|国税庁
妻自身が支払った場合は妻自身の年末調整で控除
妻が自分で保険料を支払っている場合、夫の年末調整で所得控除を受けることはできません。生命保険料控除は保険料を支払った人が控除を受けられる制度のため、妻自ら支払っている場合は夫の年末調整では対象外となります。その代わり、妻自身の年末調整では本人名義の生命保険として控除を受けることが可能です。
妻に所得税がかからない場合は控除しても税負担が減らないことがある
妻が夫の被扶養者となっている場合、妻名義の生命保険料であっても控除は受けられません。一方、専業主婦などで所得税が発生していない場合は、生命保険料控除を適用しても所得税を減らす効果はありません。この場合、実際に夫が保険料を負担するのであれば、一定の要件を満たすことで夫側の生命保険料控除の対象となります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
妻の生命保険料を年末調整で控除する場合の手続きは?
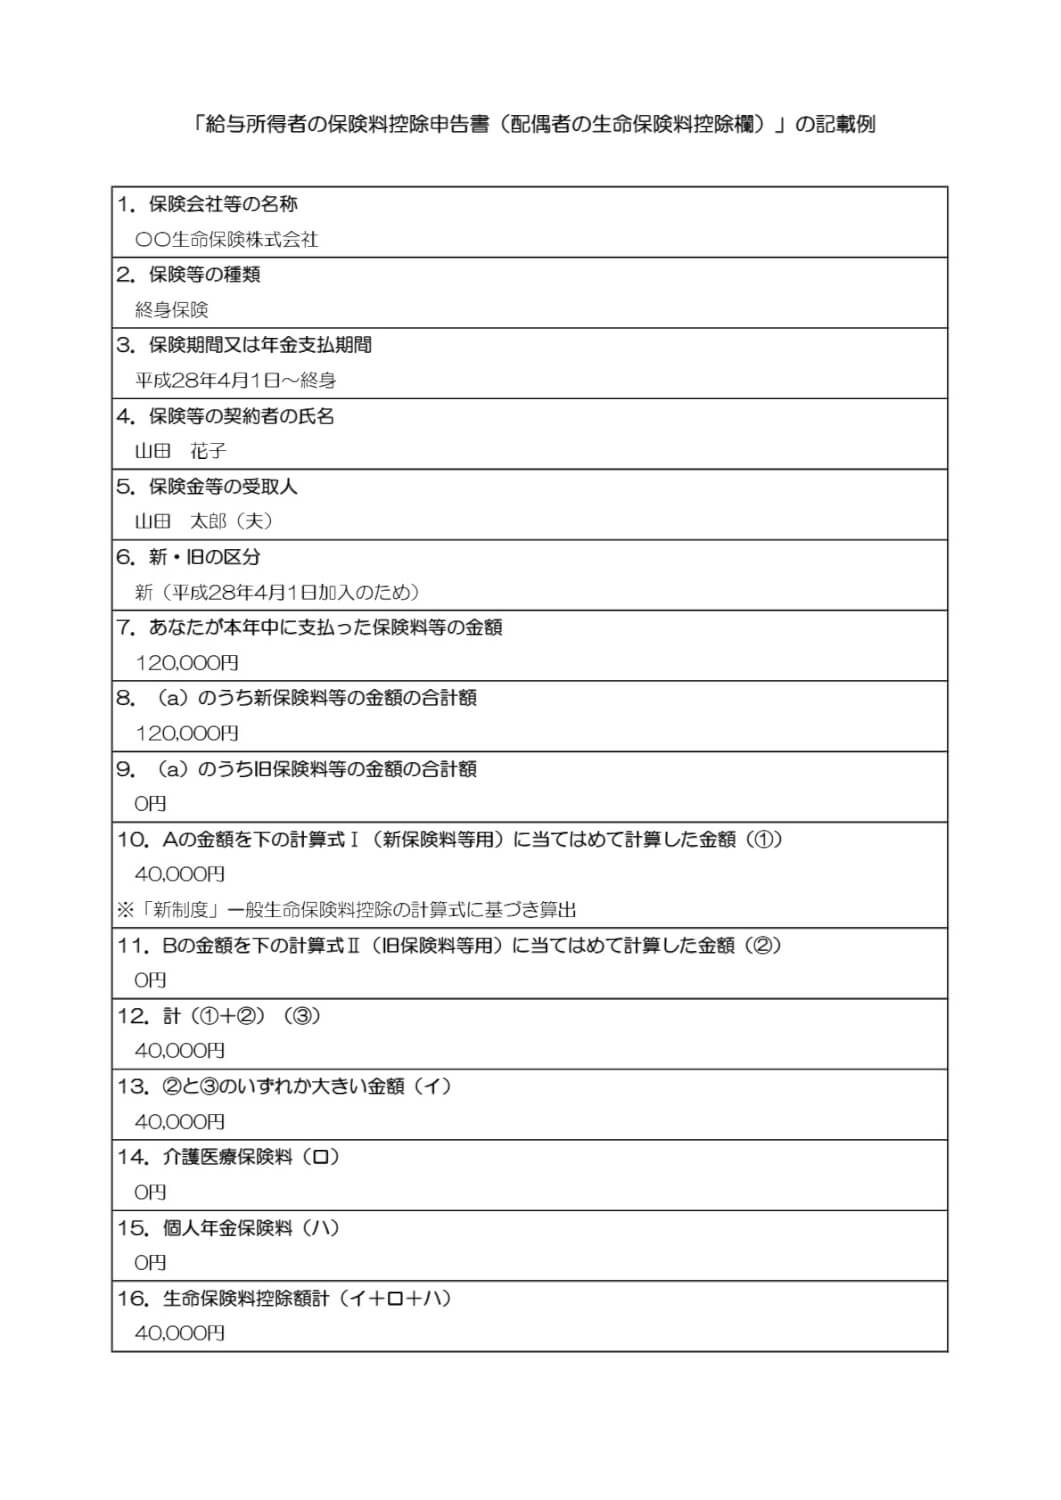
妻の生命保険料を年末調整で控除するには、夫の勤務先へ「給与所得者の保険料控除申告書」の提出が必要です。その際に、生命保険会社などから送付される「生命保険料控除証明書」の原本を必ず添付してください。
コピーや写しなどは認められておらず、原本が必要となるため紛失しないよう気をつけましょう。生命保険料控除証明書は、通常10月から11月にかけて生命保険会社などから送られてきます。
令和8年分から様式が更新されている
令和8年分の様式では、23歳未満の扶養親族を有する場合の特例に対応した記載欄が新たに追加されています。基本的な記載項目の考え方は従来と変わらないため、以下の項目に沿って一つずつ確認していきましょう。
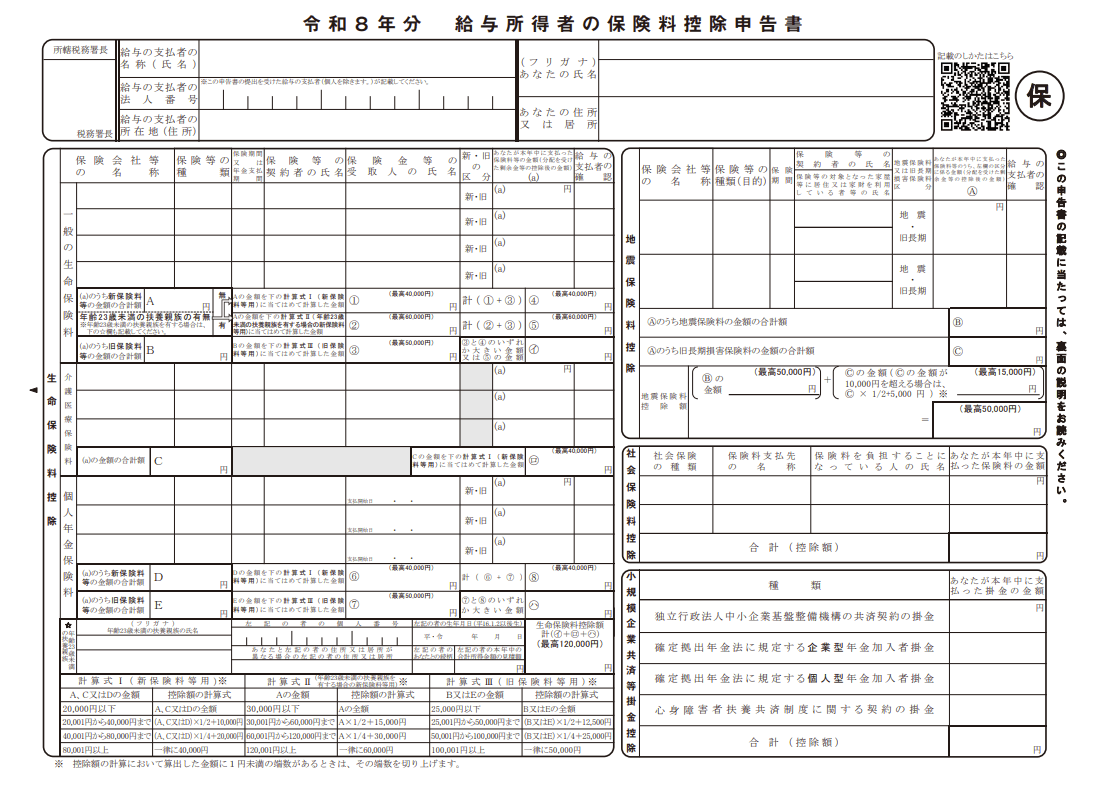
引用:令和8年分給与所得の保険料控除申告書(PDF)|国税庁
保険会社等の名称
加入している生命保険会社の名称を記載しましょう。名称が長すぎて書ききれない場合は、略称を記載することも可能です。
保険等の種類
医療保険や終身保険など、加入している保険の種類を記載しましょう。わからない場合は生命保険料控除証明書を確認してください。
保険期間又は年金支払期間
生命保険料控除証明書を確認して、保険の期間を記載しましょう。
保険等の契約者の氏名
保険契約者の氏名を記載しましょう。控除申告者と保険契約者の名義が一致している必要はありません。生命保険料控除証明書を確認して間違いのないように記載してください。
保険金等の受取人の氏名
保険金受取人の名義を記載しましょう。保険契約者と同様、控除申告者と名義が一致している必要はありません。たとえば妻名義の終身保険で受取人が子になっている保険も、保険料を負担していれば控除の対象です。
新・旧の区分
生命保険料控除は、加入時期に応じて新制度と旧制度に分かれています。生命保険料控除証明書を確認し、加入している生命保険の新旧区分を記載しましょう。新制度は平成24年1月1日以降、旧制度は平成23年12月31日以前に加入した保険に適用されます。
本年中に支払った保険料等の金額
生命保険料控除証明書に記載された「申告額」を記載しましょう。申告額とは、その年の1月1日から12月31日まで予定通り保険料が支払われた場合の金額です。証明書に併記される「証明額」とは異なるため、間違えて証明額を記載すると控除額が少なくなってしまう点に気をつけましょう。
新・旧保険料等の合計額(A・B)と計算式への当てはめ(①・②)
申告額のうち新制度分をA欄に、旧制度分をB欄に記載します。Aの金額は「計算式Ⅰ」、Bの金額は「計算式Ⅱ」に当てはめて計算し、それぞれ①・②欄に記載しましょう。1円未満は切り上げ、①は40,000円、②は50,000円が上限です。
計(③)と控除額(㋑・㋺・㋩)
①と②の合計を③に記載し、40,000円を超える場合は40,000円とします。②と③のいずれか大きい金額を㋑欄に、介護医療保険料を㋺欄に、個人年金保険料を㋩欄に、それぞれ同様の考え方で記載しましょう。
生命保険料控除額計
㋑・㋺・㋩の合計金額を記載しましょう。合計金額が120,000円を超えた場合は120,000円と記載してください。
23歳未満の扶養親族を有する場合の特例欄
令和8年分の様式には、23歳未満の扶養親族がいる納税者向けに、一般生命保険料控除の上限拡大の特例に対応した記載欄が新設されています。該当する方は記載例や案内に従い、記入漏れがないか確認しましょう。詳細な適用条件は次章の限度額表で解説します。
妻の生命保険料を年末調整で控除する場合の注意点は?
妻の生命保険であっても、夫が保険料を支払っていれば年末調整で控除することが可能です。ここからは、妻の生命保険料を夫の年末調整で控除する際の注意点を解説します。
誰が実際に保険料を支払ったか確認できるようにする
生命保険会社では、保険契約者がすなわち保険料負担者となるのが原則です。一方、国税庁の基準では、保険料を引き落としている銀行口座の名義人が保険料負担者となります。生命保険料控除を受けるには、引落口座の名義に注意が必要です。
夫名義の口座から支払うと保険料負担者を明確にしやすい
妻名義の生命保険を夫の年末調整で控除するには、保険料の引落口座を夫名義にしておく必要があります。たとえ夫が保険料を負担していたとしても、引落口座が妻名義になっていると妻が保険料を支払っていると見なされ、控除を受けられません。
控除証明書の名義と税務署への説明準備
控除申告に必要な生命保険料控除証明書は、保険契約者の名義で発行されるのが一般的です。税務署から保険料の支払いについて確認された場合は、引落口座の通帳など、誰が保険料を負担したかわかる書類を用意する必要があります。生命保険会社によっては、引落口座の情報や保険料負担者の氏名を記載した証明書を再発行できる場合もあるため、必要に応じて問い合わせてみましょう。
保険の解約・満期時は贈与税に注意
夫名義の口座から保険料を引き落としている妻名義の生命保険を解約し解約返戻金を受け取った場合や、満期保険金を受け取った場合、妻への贈与と見なされ贈与税が課される場合があります。保険を契約する際は、保険料引落口座の名義、すなわち保険料負担者を誰にするのかを慎重に検討しなければなりません。
所得税と住民税の控除限度額一覧
年末調整で控除を受けられる保険料には上限があります。所得税だけでなく住民税についても一定の控除を受けることが可能で、それぞれの上限は下記の通りです。
| 新旧区分 | 旧制度(所得税) | 旧制度(住民税) | 新制度(所得税) | 新制度(住民税) |
|---|---|---|---|---|
| 一般生命保険 | 5.0万円 | 3.5万円 | 4.0万円 | 2.8万円 |
| 介護医療保険 | ‐ | ‐ | 4.0万円 | 2.8万円 |
| 個人年金保険 | 5.0万円 | 3.5万円 | 4.0万円 | 2.8万円 |
| 合計適用限度額 | 所得税:旧制度、新制度合わせて12.0万円 | 住民税:旧制度、新制度合わせて7.0万円 | ‐ | ‐ |
2026・2027年分は23歳未満扶養で一般枠が6万円に拡大
令和7年度税制改正により、2026年分・2027年分(令和8年分・令和9年分)に限り、23歳未満の扶養親族がいる納税者は、一般生命保険料控除(新制度・所得税分)の上限が通常の4万円から6万円に拡大される時限特例が設けられました。対象は平成24年以後契約の新制度の一般生命保険料枠のみで、介護医療・個人年金の各枠や住民税の上限は変わりません。
この特例が適用されても3区分合計の所得税控除上限12万円は据え置きのため、すでに合計限度額に達している方には影響がありません。共働き夫婦は、それぞれが23歳未満の扶養親族の要件を満たせば、夫婦それぞれが特例を利用できます。
申告は納税者本人の保険料から優先的に
配偶者や親族の保険料を控除申告する前に、納税者本人名義の保険料が限度額に到達していないかを確認しましょう。生命保険料控除を申告する場合は、まず自分自身の保険料から申告するのがおすすめです。
制度の概要を理解し妻の生命保険料を控除しよう
妻の生命保険料を夫が負担している場合、夫の年末調整で生命保険料控除を受けることができます。妻が自分で保険料を支払っている場合は、夫の年末調整では控除できません。
なお、妻の生命保険料を夫の年末調整で控除するには、保険料引落口座の名義に注意しなければなりません。国税庁の基準では、引落口座の名義人が保険料の負担者と見なされます。妻名義の口座から引き落としていると、妻が保険料を支払っていると見なされ、夫の年末調整では控除申告ができません。妻の生命保険料を控除したい場合は、必ず夫名義の口座から保険料を引き落とすようにしましょう。
加えて、控除枠の上限についても確認が必要です。生命保険料控除には上限があるため、まず納税者本人名義の保険料を申告するようにしましょう。なお、2026年分・2027年分については、23歳未満の扶養親族がいる場合に一般生命保険料控除の所得税上限が6万円に拡大される時限特例があるため、該当する家庭は年末調整の際に申告漏れがないよう確認してください。
生命保険は長期間にわたって加入するのが一般的です。年間ではわずかな控除金額でも、トータルで見るとまとまった金額になります。制度の概要を理解し、妻の生命保険料も控除申告しましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整はいつまでに対応?会社と個人の手続き時期を解説
年末調整はいつまでに対応する? 会社は10月から準備し、従業員は11月末までに書類を提出するのが基本です。 控除証明書は10月から11月上旬に届く 精算は12月または翌年1月の給与…
詳しくみる -
# 年末調整業務
年末調整の再調整(再年調)をするには?やり直しが必要なケースと申告書の訂正方法を解説
年末調整の再調整はいつまでできる? 年末調整の再調整は、法定調書の提出期限である翌年1月31日までに対応できます。 期限は原則として翌年1月31日、超過後は確定申告が必要 扶養異動…
詳しくみる -
# 年末調整業務
住宅ローン控除は定額減税に影響がある?税額がすべて控除された場合
住宅ローン控除で所得税が全額控除されると、定額減税はどうなる? 住宅ローン控除は定額減税より先に控除され、控除しきれない分は調整給付で精算されます。 住宅ローン控除は定額減税より先…
詳しくみる -
# 年末調整業務
年末調整を効率化するには?電子化の方法と進め方
年末調整を効率化する方法は? 電子化と外部委託が主な選択肢で、費用と対応範囲によって選び分けます。 年末調整システムで計算まで自動化する 国税庁の年調ソフトを使う 一連の業務を専門…
詳しくみる -
# 年末調整業務
年末調整で個人年金保険料控除はいくら戻る?対象条件と申告方法を徹底解説
個人年金保険料控除でいくら戻る? 個人年金保険料控除は3つの条件を満たせば、所得税・住民税の両方で控除を受けられます。 所得税の控除上限は新契約4万円・旧契約5万円 年金受取人・払…
詳しくみる -
# 年末調整業務
アルバイトも年末調整は必要?対象者や書き方、注意点など徹底解説
アルバイトにも年末調整は必要? 扶養控除等申告書を提出し、12月末に在籍していれば雇用形態を問わず対象です。 掛け持ちなら主な1社でのみ手続きする 記入するのは手取りではなく額面 …
詳しくみる