
- 更新日 : 2026年10月5日
源泉徴収簿とは?必要性や書き方・保管期間について解説
源泉徴収簿は法的義務はないものの、年末調整・税務調査に対応するため実質必須の帳簿です。
- 給与・控除・税額を一元管理できる
- 源泉徴収票の正確な発行に不可欠
- 源泉徴収簿の保管期間に注意
Q. 源泉徴収簿を作成しないとどうなる?
A. 法的罰則はありませんが、年末調整の計算誤りや税務調査時に対応できないリスクがあります。
源泉徴収簿は、給与や税金を正確に管理するために必要な帳簿であり、従業員ごとに正確に作成することが重要です。令和7年度・令和8年度の税制改正により、扶養控除や給与所得控除の内容が変わっているため、最新の制度を踏まえて作成する必要があります。本記事では、源泉徴収簿の必要性や作成手順、管理ポイントを2026年時点の情報で解説します。
源泉徴収簿とは?
源泉徴収簿は、給与所得に関する情報を記録するための帳簿で、従業員ひとりに対して1枚作成します。作成や提出の法的義務はありませんが、年末調整や税務対応のためにほとんどの企業で活用されています。
給与所得の源泉徴収簿はなぜ必要なのか
源泉徴収簿は、給与や賞与にかかる所得税を正しく計算するために必要です。支払った給与や賞与、社会保険料、源泉徴収税額をまとめて管理できるため、年末調整で従業員の控除額を計算する際に源泉徴収票を正確に作成できます。
源泉徴収簿に記載する主な内容
源泉徴収簿には、従業員の基本情報や給与、控除額などを記載します。主な記載内容は以下の5つです。
- 従業員の氏名や住所
- 扶養親族の人数や情報
- 給与額
- 各種控除の情報
- 算出された税額
これらの情報は年末調整で必要になるほか、従業員に関する情報を記録しておくことで税務処理のミスが起こりにくくなります。
源泉徴収簿と源泉徴収票の違い
源泉徴収簿は会社内部で使用する書類であり、源泉徴収票は給与の支払者が作成し、原則としてすべての受給者に交付する必要があります。一方、税務署への提出については、給与の支払金額や受給者の区分などに応じて提出範囲が定められています。源泉徴収票を作成する際には、源泉徴収簿の情報をもとに給与や控除額を確認するため、源泉徴収簿は源泉徴収票の発行をスムーズに行うための書類といえます。
源泉徴収簿と賃金台帳の違い
賃金台帳は、従業員の給与支払状況や勤務時間を記録するための帳簿です。勤務時間や残業時間の記載が必要な点が源泉徴収簿との大きな違いです。
賃金台帳に不備がある場合は、労働基準法第120条にもとづき30万円以下の罰金が科せられることがあります。労働基準監督署の調査で確認されることもあるため、正確な作成と保管が欠かせません。賃金台帳は労働基準法により作成と保管が義務付けられている一方、源泉徴収簿には法的義務はありません。
この記事をお読みの方におすすめのガイド4選
この記事をお読みの方によく活用いただいている人気の資料・ガイドを紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
意図せぬ法令違反を防ぐための、法定三帳簿管理のガイドブック
労務管理の中でも、労働関係法令の遵守は労務管理の中核を成すといえます。
本資料では、労働者名簿、賃金台帳、出勤簿の適正管理を通じて、意図せぬ法令違反を防ぐために実践的なアドバイスを提供します。
給与計算がよくわかるガイド
人事労務を初めて担当される方にも、給与計算や労務管理についてわかりやすく紹介している、必携のガイドです。
複雑なバックオフィス業務に悩まれている方に、ぜひご覧いただきたい入門編の資料となっています。
賃金台帳(エクセルの自動計算)無料テンプレート

自動計算機能を搭載した、エクセル形式の賃金台帳テンプレートです。
手間を省き、効率よく計算するためのツールとして活用いただけます。
賃金台帳 記入例
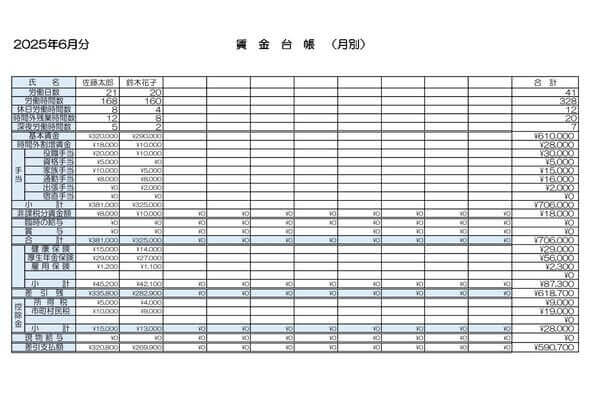
賃金台帳を作成する際の参考となる、具体的な記入例を記載した資料です。
各項目への記載方法や書き方の要領を、見本を通してご確認いただけます。事務処理の確認用としてもご活用ください。
源泉徴収簿の書き方・作成手順は?
源泉徴収簿は、個人情報の記入から始まり、給与や控除額の計算を経て年間の税額を確定させる流れで作成します。ここではSTEPごとに解説します。
STEP1 個人情報を記入する
従業員を正確に識別するために、氏名、住所、生年月日などを記載します。扶養親族がいる場合は、従業員から提出された「扶養控除等(異動)申告書」を参考にします。
令和8年分の申告書からは、これまでの「控除対象扶養親族」に代わり「源泉控除対象親族」を記載する様式に変更されているため、記入漏れがないよう注意しましょう。
参考:令和8年分扶養控除等(異動)申告書|各種申告書・記載例(扶養控除等申告書など)|国税庁
STEP2 毎月の給与・賞与情報を記入する
給与明細をもとに、毎月の給与額を記録します。基本給のほか、手当や残業代も含めて正確に記載し、賞与が支給された月には賞与額も忘れずに追加してください。
STEP3 給与所得控除後の給与等の金額を計算する
支給された給与等の収入金額から給与所得控除額を差し引いた金額が、給与所得の金額です。さらに、社会保険料控除や扶養控除、基礎控除などの所得控除を差し引いて、課税給与所得金額を計算します。。給与所得控除額は国税庁が定めた税率をもとに計算します。
たとえば、年収が400万円だった場合、給与所得控除額は以下の計算式で算出できます。
400万円×20%+44万円=124万円
この場合、124万円が給与所得控除額となり、以下の計算式で所得控除後の金額が算出されます。
400万円-124万円=276万円
なお、給与所得控除の最低保障額は、令和7年分から65万円に引き上げられたのち、令和8年度税制改正でさらに見直されています。恒久的な措置として69万円に、加えて令和8年・9年分は時限措置として74万円となり、対象となる年収の範囲も220万円未満まで拡大されました。年収400万円のケースはこの最低保障額の対象外ですが、パート・アルバイト従業員がいる場合は影響が大きいため、国税庁の最新情報を必ず確認しましょう。
STEP4 扶養親族等の控除額を計算する
扶養親族がいる場合、人数や種類に応じて控除額を計算します。扶養控除が適用されるのは16歳以上の親族(配偶者を除く)で、年齢や同居の有無によって控除額が異なります。
令和7年分以後、扶養控除が適用されるかどうかの所得要件は「合計所得金額58万円以下」に引き上げられました(改正前は48万円以下)。なお、令和8年度税制改正により、この要件は令和8年12月1日以後、62万円以下に引き上げられます。そのため、令和8年分の年末調整では、改正後の要件に基づいて判定する必要があります。以下は、扶養親族の種類に応じた控除額の一般的な例です。
| 扶養親族の種類 | 一人当たりの控除額 |
|---|---|
| 一般の扶養親族(16歳以上19歳未満または23歳以上70歳未満) | 38万円 |
| 特定扶養親族(19歳以上23歳未満) | 63万円 |
| 老人扶養親族(70歳以上の親族) | 48万円(同居の場合は58万円) |
たとえば、扶養している親族が2人の場合、税制上の優遇措置として課税対象額が減額されます。「扶養控除等申告書」の内容を参考に計算してください。
令和7年分から新設された特定親族特別控除に注意
19歳以上23歳未満の親族(特定親族)の合計所得金額が58万円を超えても、控除がゼロになるわけではありません。令和7年分から「特定親族特別控除」が新設され、所得123万円以下(給与収入ベースでは188万円以下)までは、所得額に応じて最大63万円から段階的に減少する控除を受けられます。適用には「給与所得者の特定親族特別控除申告書」の提出が必要なため、源泉徴収簿への反映漏れがないよう確認しましょう。
参考:令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
STEP5 保険料控除申告書の情報を記入する
保険料控除とは、生命保険料や地震保険料などの個人で支払った保険料を申告することで課税所得を減額できる制度です。従業員が提出する「保険料控除申告書」をもとに、源泉徴収簿に記載してください。
各保険料控除の計算方法は以下の表のとおりです。
| 控除の種類 | 控除額の計算方法 | 上限額 |
|---|---|---|
| 生命保険料控除(一般) | 【新契約】20,000円以下:全額控除、20,001円以上:段階的に最大40,000円【旧契約】25,000円以下:全額控除、25,001円以上:段階的に最大50,000円 | 12万円(新旧契約併用可能、上限12万円まで) |
| 地震保険料控除 | 支払保険料全額(上限あり) | 5万円 |
なお、令和8年分に限り、その年の12月31日時点で23歳未満の扶養親族がいる世帯は、新契約の一般生命保険料控除の上限が4万円から6万円に拡充される時限措置が設けられています。ただし、一般・介護医療・個人年金の3区分を合計した適用限度額12万円自体は変わりません。
保険料控除には、保険会社が発行する「控除証明書」の提出が年末調整時に必要になります。
年末調整については、こちらの記事で詳しく解説していますので、参考にしてみてください。 年末調整での社会保険料控除を解説!控除対象や計算方法を紹介
STEP6 本年度の算出所得税額を計算する
ステップ5までで各種控除が適用され、課税対象額が決定します。課税対象額が決まったら、国税庁の算出所得税額の速算表を使って所得税額を計算してください。税率区分そのものは近年変更されていませんが、参照する年分は必ず最新のものを使いましょう。
年末調整での年税額の計算方法については、こちらの記事を参考にしてみてください。 年末調整での年税額の計算方法を紹介!算出所得税額の速算表の見方も
STEP7 本年度の税額を計算する
年間の源泉徴収税額を計算した後、年末調整で過不足を確認してください。源泉徴収税額は毎月の給与や賞与から事前に天引きされた税額であり、実際の税額と一致するとは限りません。年末調整で不足があれば追加徴収、過剰であれば還付手続きを行います。
たとえば、源泉徴収税額が20万円で実際の税額が18万円の場合、2万円を翌月以降の給与で還付します。
源泉徴収簿の作成に必要なものは?
源泉徴収簿を正確に作成するには、フォーマットと控除関係の書類、最新の税額表の3つを揃えておく必要があります。
源泉徴収簿のフォーマット
源泉徴収簿に決まった形式はありませんが、源泉徴収票を作成するために必要な項目が入ったフォーマットを用意すると不足なく記載できます。国税庁のウェブサイトでは、令和8年分の最新様式が公開されています。エクセル(Excel)で独自のフォーマットを作成し、給与額や控除額を入力するだけで税額を自動計算できる仕組みにすれば、業務効率化やミス防止にもつながります。
参考:令和8年分給与所得に対する源泉徴収簿|国税庁、A2-2 給与所得・退職所得に対する源泉徴収簿の作成|国税庁
控除関係の書類
控除額の計算には、従業員から提出される各種書類が必要です。年末調整の2ヶ月前までに従業員に提出を依頼しておくとスムーズです。
| 項目 | 必要な書類の例 |
|---|---|
| 扶養控除 | 扶養控除等(異動)申告書、配偶者特別控除申告書、特定親族特別控除申告書 |
| 保険料控除 | 給与所得者の保険料控除申告書、保険料控除証明書 |
| 住宅ローン控除 | 給与所得者の(特定増改築等)住宅借入金等特別控除申告書、住宅ローン控除証明書 |
控除額は従業員の課税額に関わるため、控除に関する情報を正確に把握する必要があります。事前にリストアップして準備しておきましょう。
最新の源泉徴収税額表(令和8年分)
令和8年中に支払う給与等から正確に所得税等を源泉徴収するには、令和8年分の源泉徴収税額表を使用します。源泉徴収税額表は年分ごとに改定されるため、給与を支払う年分に対応した最新の税額表を使用してください。令和8年分の源泉徴収税額表は、扶養控除の対象範囲拡大などを反映して改定されており、月額表では源泉徴収が不要となるラインが88,000円未満から105,000円未満に引き上げられています。
源泉徴収税額表は国税庁から毎年公表されるため、必ず最新版を使用しましょう。
源泉徴収簿の管理で押さえておきたいポイントは?
源泉徴収簿の管理では、提出義務の有無・保管期間・効率化の3点を押さえておくことが大切です。
源泉徴収簿の提出は不要
源泉徴収簿は会社内部で管理するための書類であり、税務署や役所に提出する義務はありません。ただし、税務調査で給与の支払記録の確認のために提出を求められる場合があります。
調査官から控除額や税額が正確であるかを確認されるため、誤りや記載漏れがないよう注意しましょう。日頃から正確な情報を記録し、いつでも確認できる状態で保管しておくことが重要です。
源泉徴収簿の保管期間に注意
源泉徴収簿は、法令で作成や保存が義務付けられた帳簿ではありません。国税庁も、源泉徴収事務の便宜のために作成したものであり、給与台帳などで毎月の源泉徴収の記録や年末調整に必要な事項が分かれば、それを利用して差し支えないとしています。ただし、扶養控除等申告書、保険料控除申告書など、源泉徴収・年末調整に関係する書類には法令上7年間の保存が必要なものがあります。そのため、源泉徴収簿についても、関連する申告書等とあわせて適切に保存しておくことが実務上重要です。
クラウドツールを活用して効率化する
源泉徴収簿を効率よく管理するには、クラウドツールや会計ソフトを活用する方法がおすすめです。手作業に比べてミスが減り、作業時間も短縮できます。
多くの会計ソフトには、源泉徴収簿を簡単に作成する機能が備わっています。給与や控除に必要な情報を入力するだけで必要な書類が作成できるほか、クラウドを利用することでデータを安全に保管できます。特に令和7年度・令和8年度の税制改正で扶養控除や給与所得控除の計算方法が複雑になっているため、最新の税制に対応したソフトの活用が実務上のミス防止にも役立ちます。
最新の税制改正を踏まえて源泉徴収簿を正確に作成しよう
本記事では、源泉徴収簿の役割や必要性、作成手順、管理のポイントを令和8年(2026年)最新の税制改正内容とあわせて解説しました。源泉徴収簿は、給与所得に関する情報を正確に記録し、年末調整や税務調査に備えるための大切な書類です。
扶養控除や給与所得控除の要件は改正のたびに変わるため、源泉徴収簿の必要性を理解したうえで、常に最新の国税庁情報を確認しながら作成・管理することが重要です。クラウドツールや会計ソフトを活用すれば、効率的かつ正確な管理につながるでしょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収票とは?見方と必要な場面をわかりやすく解説
源泉徴収票はいつ発行し何に使う書類? 1年間の給与総額と、源泉徴収した所得税額を証明する法定調書です。 年末調整後か退職後1か月以内に交付する 確定申告やローン審査で収入を証明する…
詳しくみる -
# 年末調整業務
給与支払報告書を電子データで提出するには?eLTAXの義務化基準や2027年提出分の変更点を解説
給与支払報告書の電子提出、何が変わる? 給与支払報告書の電子提出はeLTAXを使い、2027年1月から義務化基準が「30枚以上」に引き下げられます。 2027年1月から義務基準が3…
詳しくみる -
# 年末調整業務
給与支払報告書の訂正方法は?eLTAX・紙提出や期限後・過年度分の対応まで解説
給与支払報告書の訂正方法は? 給与支払報告書の訂正は、提出方法・時期に応じた手順で正しい内容を再提出すれば可能です。 訂正区分は「訂正・追加・取消」の3種類 eLTAXは対象者分の…
詳しくみる -
# 年末調整業務
アルバイトの給与支払報告書を提出しないとどうなる?義務・罰則・バレる理由を解説
アルバイトの給与支払報告書は提出不要? アルバイト・パートへの給与支払報告書の提出は、雇用形態に関係なく法律で義務付けられています。 未提出は1年以下の拘禁刑または50万円以下の罰…
詳しくみる -
# 年末調整業務
給与所得者の扶養控除等(異動)申告書の配偶者の有無の書き方とは?条件を解説
配偶者の有無欄、正しく書けている? 扶養控除等申告書の「配偶者の有無」は、法律上の婚姻関係の有無で判断し、誤記入は控除漏れや過剰控除につながります。 婚姻届提出済みなら別居中でも「…
詳しくみる -
# 年末調整業務
年末調整の保険料控除申告書の書き方
「保険料控除申告書」は、年末調整の時期に会社から各従業員に配られます。それに各人が必要事項を記入し、必要書類を添付したうえで会社に提出する重要な書類です。 正式には「給与所得者の保…
詳しくみる