
- 更新日 : 2026年10月8日
学資保険は年末調整で控除される?条件と書き方を解説
税制上は生命保険として扱われ、生命保険料控除の対象になります。
- 受取人が契約者か親族であれば対象
- 保険料を負担している人が申告する
- 令和8年分は控除の上限が広がる
すでに他の生命保険で上限まで控除を受けている場合は、追加の控除対象とはなりません。
子どもの将来を考えて加入する学資保険も、積み重なれば高額になります。年末調整で控除の対象になるのかは、多くの方が気になるところでしょう。学資保険は生命保険料控除の対象になりますが、条件を満たす必要があります。控除を受けるための条件、控除額の計算方法、保険料控除申告書の書き方までを解説します。
学資保険は年末調整の控除対象になる?
学資保険は、教育費を貯める貯蓄型保険としての性質と生命保険としての性質をあわせ持つため、税制上は生命保険として扱われます。年末調整では生命保険料控除に含まれ、一般の生命保険料として申告します。ただし控除を受けるには条件があります。
控除の対象になる条件
保険金の受取人が契約者本人か、配偶者その他の親族であることが条件です。生命保険料控除は、保険金の受取人のすべてが本人または配偶者その他の親族である契約が対象になります。
学資保険の受取人は契約者本人か子どもであるのが一般的なため、多くの場合はこの条件を満たします。ただし契約の内容によっては対象にならないこともあるため、加入している保険会社に確認しておくと確実です。
また、その年に支払った保険料が対象になるため、未払いの月がある場合、その分は控除の対象になりません。
保険料を負担している人が申告する
控除を受けられるのは、実際に保険料を支払っている人です。契約者の名義ではなく、負担している人が申告します。
通常の生命保険では契約者と保険料の負担者が同じになりますが、学資保険では一致しない場合があります。契約者が妻で保険料を夫が負担しているようなケースです。この場合、申告するのは夫になります。
| 契約者 | 保険料を負担している人 | 申告する人 |
|---|---|---|
| 夫 | 夫 | 夫 |
| 妻 | 夫 | 夫 |
| 妻 | 妻 | 妻 |
共働きの世帯では、口座の名義と負担者が食い違っていないかを確かめておきましょう。
参照:No.1141 生命保険料控除の対象となる保険契約等|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
学資保険の控除額はいくらになる?
控除額は、契約した時期と年間に支払った保険料によって決まります。まず自分の契約が新契約と旧契約のどちらにあたるかを確認します。
新契約と旧契約で計算方法が変わる
2012年1月1日以後に契約したものが新契約、2011年12月31日以前に契約したものが旧契約です。平成22年度の税制改正により、控除額の計算方法が分かれています。
新契約には一般生命保険料、介護医療保険料、個人年金保険料の3つの区分があり、旧契約は一般生命保険料と個人年金保険料の2つです。学資保険は一般生命保険料にあたります。所得税の控除額は次のとおりです。
【新契約(所得税)】
| 年間の支払保険料 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料の全額 |
| 20,001円〜40,000円 | 支払保険料×1/2+10,000円 |
| 40,001円〜80,000円 | 支払保険料×1/4+20,000円 |
| 80,001円以上 | 一律40,000円 |
【旧契約(所得税)】
| 年間の支払保険料 | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料の全額 |
| 25,001円〜50,000円 | 支払保険料×1/2+12,500円 |
| 50,001円〜100,000円 | 支払保険料×1/4+25,000円 |
| 100,001円以上 | 一律50,000円 |
住民税は計算式が別に定められており、控除額の上限は新契約で28,000円、旧契約で35,000円です。区分ごとの上限を合計すると新契約は84,000円になりますが、住民税全体の上限は70,000円である点に注意してください。
23歳未満の子どもがいる場合は上限が広がる
23歳未満の扶養親族がいる場合、所得税の一般生命保険料控除の上限が60,000円に引き上げられます。学資保険に加入している世帯の多くが該当する内容です。
令和8年分と令和9年分の所得税に適用され、新生命保険料に係る一般生命保険料控除の計算は次のようになります。
| 年間の支払保険料 | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料の全額 |
| 30,001円〜60,000円 | 支払保険料×1/2+15,000円 |
| 60,001円〜120,000円 | 支払保険料×1/4+30,000円 |
| 120,001円以上 | 一律60,000円 |
旧生命保険料とあわせて支払っている場合も、一般生命保険料控除の適用限度額は60,000円になります。ただし一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合計した限度額は120,000円のまま変わりません。介護医療保険料などで枠を使い切っている場合、引き上げの効果は小さくなります。
この特例は自動では適用されません。年末調整で扶養親族の情報を正しく申告する必要があります。住民税の上限に変更はありません。
新旧の両方に加入している場合の考え方
新契約と旧契約の両方がある場合、有利なほうを選んで申告できます。旧契約だけで計算した控除額のほうが大きくなるケースがあるためです。
たとえば新契約に10万円、旧契約に15万円を支払っている場合、旧契約だけで計算すると控除額は50,000円です。両方を合算すると上限の40,000円になるため、旧契約のみで申告するほうが有利になります。所得控除の合計額は120,000円が限度である点は変わりません。
学資保険が控除されないのはどんなとき?
条件を満たしていても、控除を受けられない場合があります。申告する前に当てはまるものがないか確認しておきましょう。
保険期間が5年未満の場合(契約による)
保険期間が5年未満の契約には、控除の対象にならないものがあります。教育費を貯める目的で加入していても、契約の内容によって扱いが変わります。
加入している学資保険が生命保険料控除の対象になるかどうかは、保険会社へ確認してください。控除の対象であれば、10月頃に生命保険料控除証明書が送られてきます。
すでに上限まで控除を受けている場合
他の生命保険で控除の上限に達している場合、学資保険の分を加えても控除額は増えません。一般生命保険料控除には区分ごとの上限があるためです。
生命保険と学資保険の両方に加入している世帯では、この状態になりやすくなります。控除証明書が届いたら、区分ごとの合計額を確認してみましょう。
学資保険の保険料控除申告書の書き方は?
年末調整で学資保険を申告するには、「給与所得者の保険料控除申告書」に記入して勤務先へ提出します。学資保険は一般の生命保険料の欄に記入します。
令和8年分の様式は、23歳未満の扶養親族に関する欄が新たに設けられました。
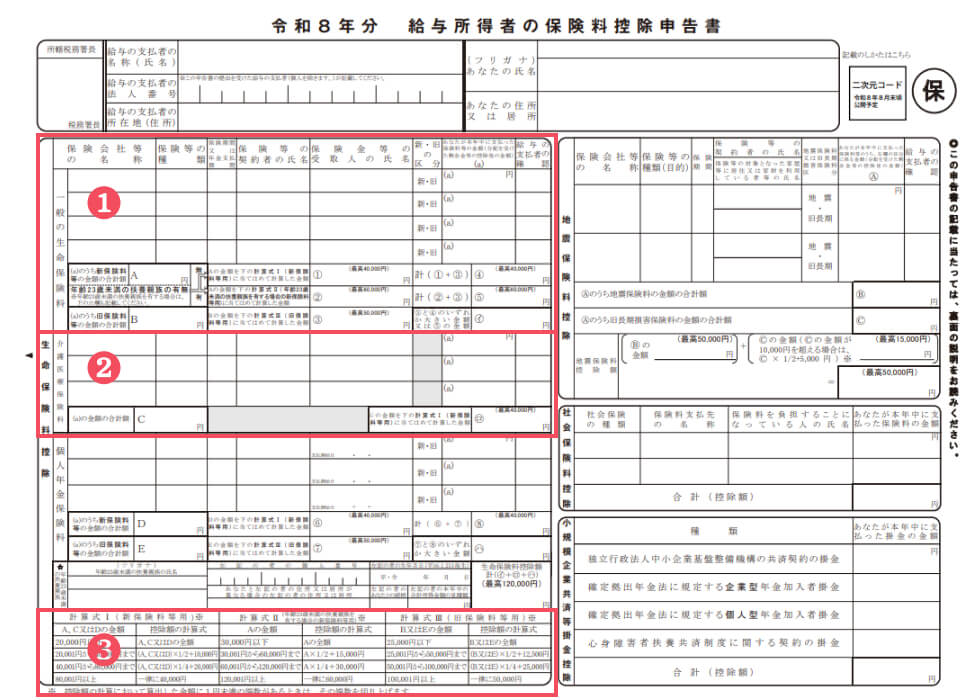
①一般の生命保険料の欄に記入する
学資保険は生命保険料控除の中でも一般生命保険料に該当するため図の ❶部分「一般の生命保険料」の欄に記入をします。記入する内容は、保険会社から届く「生命保険料控除証明書」で確認できます。
- 保険会社等の名称:欄に入りきらない場合は略称でも提出できる
- 保険等の種類:「学資」と記入する
- 保険期間:10年なら「10」、15年なら「15」と数字のみ記入する
- 保険等の契約者の氏名:控除証明書に記載された契約者を記入する
- 保険金等の受取人の氏名:契約内容を確認して記入する
- 新・旧の区分:控除証明書の記載に応じて、どちらかを丸で囲む
2011年12月31日以前の契約が旧、2012年1月1日以後の契約が新です。更新や特約の中途付加をした契約は、その時点で新に変わる場合があります。
金額の欄には、控除証明書の「参考額(申告額)」を記入します。発行時点までの支払額である「証明額」ではないので注意してください。記入後、新保険料等の合計をA欄に、旧保険料等の合計をB欄に集計します。
令和8年分の様式では、この①の欄に「年齢23歳未満の扶養親族の有無」を選ぶ箇所が加わりました。該当する場合は「有」を選び、☆欄へ次の内容を記入します。
- 扶養親族の氏名とフリガナ、個人番号、生年月日、続柄
- 本年中の合計所得金額の見積額
- 住所(自分と異なる場合のみ)
対象になるのは、生計を一にする23歳未満(平成16年1月2日以後生まれ)の親族で、合計所得金額の見積額が62万円以下(給与だけなら収入136万円以下)の人です。里子も含みますが、配偶者と事業専従者は除きます。2人以上いる場合はいずれか1人の記入で足ります。
なお、この特例は扶養親族1人につき世帯内の1人までという制限がありません。23歳未満の子が1人いる場合、夫婦の双方が適用を受けられます。個人番号の記載を要しない場合もあるため、勤務先に確認してください。
②介護医療保険料の欄に記入する場合
学資保険が医療保障の特約付きで一定の条件を満たす場合は、図の②の欄にも記入します。生命保険料控除だけでなく、介護医療保険料控除の対象にもなるためです。
保険料のうち一般の生命保険料にあたる金額と介護医療保険料にあたる金額は、控除証明書に区分して記載されています。該当箇所を参照しながら、それぞれの欄へ分けて記入してください。介護医療保険料には新旧の区分がなく、控除額の上限は40,000円です。
③計算式にあてはめて控除額を出す
集計した金額を、図の③にある計算式にあてはめて控除額を計算します。令和8年分の様式には計算式Ⅰから計算式Ⅲまでが用意されています。
| 計算式 | 使う場面 |
|---|---|
| 計算式Ⅰ (新保険料等用) |
23歳未満の扶養親族がいない場合の新保険料等 |
| 計算式Ⅱ (23歳未満の扶養親族を有する場合の新保険料等用) |
23歳未満の扶養親族がいる場合の新保険料等 |
| 計算式Ⅲ (旧保険料等用) |
旧保険料等(扶養親族の有無を問わない) |
記入する欄は、23歳未満の扶養親族がいるかどうかで分かれます。
- 扶養親族がいる場合:②欄と⑤欄を記入し、イ欄には⑤欄の金額を書く(①欄と④欄は使わない)
- それ以外の場合:①欄と④欄を記入し、イ欄には③欄と④欄のいずれか大きい金額を書く
②欄はA欄の金額を計算式Ⅱにあてはめた金額で、上限は60,000円です。⑤欄は②欄と③欄の合計で、こちらも上限は60,000円になります。従来どおりの①欄と④欄の上限は40,000円のままです。控除額の計算で1円未満の端数が出た場合は切り上げます。
一般の生命保険料、介護医療保険料、個人年金保険料の各控除額を合計した金額が生命保険料控除額です。合計の上限は120,000円で変わりません。
控除証明書を添付して提出する
申告書には、生命保険会社が発行した控除証明書を添付します。旧生命保険料は一契約の保険料が9,000円を超えるものが対象で、それ以外は金額にかかわらずすべて必要です。
証明書の交付が遅れて添付できない場合は、令和9年2月1日までに提出することを条件に控除を受けられます。申告書の内容を電子データで勤務先へ提供する場合は、証明書に記載されるべき事項を同じく電子データで提供する方法も選べます。
条件を満たせば学資保険も年末調整で控除できる
学資保険は生命保険料控除の対象になり、年末調整で申告できます。受取人が契約者本人か親族であること、実際に保険料を負担している人が申告することが基本の条件です。
控除額は契約した時期と支払った保険料で決まります。令和8年分と令和9年分は23歳未満の扶養親族がいる場合に所得税の一般生命保険料控除の上限が60,000円へ引き上げられます。
条件や記入方法は複雑に見えますが、控除証明書を見ながら一つずつ確認すれば進められます。申告を忘れた場合も、確定申告で控除を受けられます。
参照:No.1142 契約者と保険料の負担者が異なる場合の生命保険料控除|国税庁
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
給与支払報告書と法定調書の違いとは?提出先・対象者・期限・様式変更を徹底比較
給与支払報告書と法定調書の違いは? 最大の違いは提出先で、給与支払報告書は住民税計算のため市区町村へ、法定調書は所得税法などの規定に基づき、支払内容や所得などを税務署へ報告する書類…
詳しくみる -
# 年末調整業務
年末調整で住所に変更があった場合
引っ越しによって住所が変わった場合、または住民票の住所と居住地が異なる場合には、どの住所を年末調整の必要書類に記入すればいいのでしょうか? また、引っ越し費用は住宅借入金等特別控除…
詳しくみる -
# 年末調整業務
住宅手当とは?導入のメリット・デメリット・課税の仕組み・年末調整での処理まで解説
住宅手当は年末調整でどう処理する? 住宅手当は給与所得として課税されるため、基本給と合算して年末調整を行います。 現金支給の住宅手当は給与所得として課税対象 源泉徴収票の「支払金額…
詳しくみる -
# 年末調整業務
令和8年(2026年)保険料控除申告書の書き方を図解で解説
保険料控除申告書は何をどこに書く? 支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。 会社から届く様式と控除証明書をそろえる 生命保険料は一般・介護医療・個…
詳しくみる -
# 年末調整業務
遺族年金に年末調整は必要?扶養や確定申告への影響も解説
遺族年金に年末調整や確定申告は必要? 遺族年金は非課税のため、年末調整でも確定申告でも申告する必要はありません。 税金の扶養では所得に含めない 健康保険の扶養では収入に含める 源泉…
詳しくみる -
# 年末調整業務
年末調整とアルバイト・パートの関係
会社によっては、年末調整の対象を正社員のみとし、アルバイト、パートに対してはこれを行わないことがあります。 しかし、アルバイトやパートとして働いていても、労働に対して支払われる給与…
詳しくみる