
- 更新日 : 2026年9月15日
海外赴任者など非居住者の年末調整や源泉徴収について

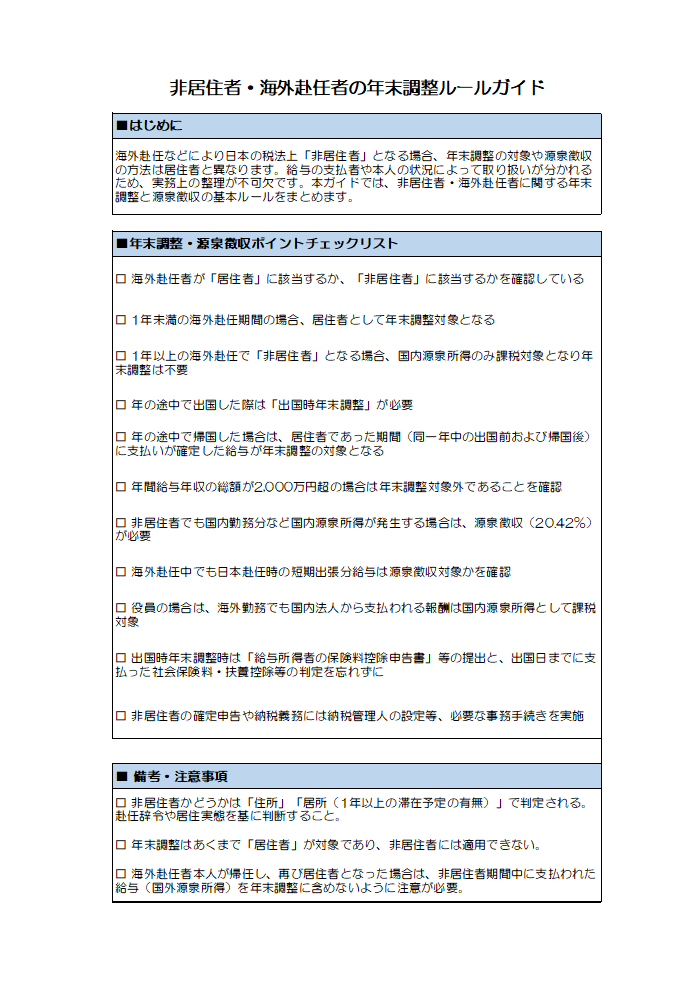
海外赴任者の年末調整は、出国によって所得税法上の非居住者となるかどうかで取扱いが変わります。居住者か非居住者かで対応が異なり、1年以上の赴任で非居住者となる場合は出国時年末調整が必要です。
- 1年以上の予定で海外勤務する場合は一般に非居住者と推定
- 出国時に出国時年末調整を行う必要がある
- 国内源泉所得が発生した場合は源泉徴収が必要な場合がある
Q. 年の途中で出国した場合、年末調整はどう対応する?
A.非居住者となる場合は、居住者としての最後の給与支給時に出国時の年末調整を行います。出国後の国外勤務に対応する給与は原則として日本の所得税の対象外ですが、国内勤務分や役員報酬など国内源泉所得に該当する給与には源泉徴収が必要となる場合があります。
海外赴任者の年末調整は、非居住者・居住者のどちらに該当するかで対応が異なります。海外勤務で非居住者となるケースでも、年の途中の出国時には出国時年末調整が必要です。また、非居住者であったとしても場合によって課税所得が発生すれば源泉徴収が必要になります。今回は海外赴任における年末調整・源泉徴収の扱いについて、2026年8月時点の制度に基づき解説します。
※なお当記事は、あくまで一般的な内容を解説した記事であり、マネーフォワード クラウド年末調整は出国時年調に対応しておりませんので、ご了承ください。(詳しくはこちら)
そもそも年末調整とは?
年末調整とは、企業が給与を支払っている各従業員の、月々の源泉徴収額と年間で確定した支払うべき所得税額との差額を精算するものです。毎月の給与からは、源泉徴収として所得税が天引きされています。しかし、その年に納付するべき所得税の金額は、各種所得控除も含め年末に確定します。そのため、12月の年末調整で各従業員の納めるべき所得税を計算し、源泉徴収で納めた金額の過不足額について、徴収または還付を行います。
年末調整の手続きについて詳しくは以下の記事をご覧ください。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
海外赴任者は年末調整の対象になる?
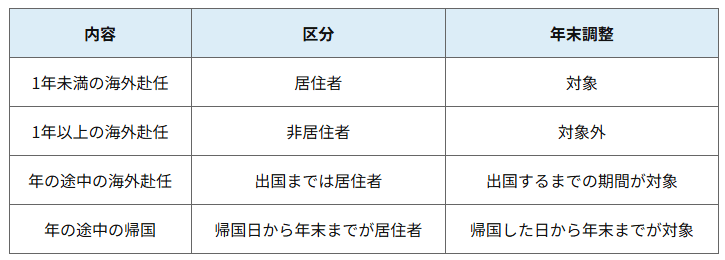
海外赴任の期間が1年に満たない場合は居住者に含まれるため年末調整の対象となり、期間が1年以上の場合は非居住者に該当し年末調整は不要です。年末調整の対象者は、1年を通じて雇用されている従業員が基本ですが、海外赴任者については「居住者」に該当するかどうかがまず判断のポイントになります。
ただし、年の途中で海外赴任のため出国し、その期間が1年を超える場合は、出国する日までに確定した収入に対して年の途中で年末調整を行います。さらに、年の途中で帰国した従業員に対しても、帰国日から年末までは年末調整の対象となります。なお、年間の確定した給与支給額が2,000万円を超える場合は、年末調整の対象とならないので注意が必要です。
海外赴任者の年末調整のケース
年末調整の対象とならないケース
年末調整の対象外となるのは、主に給与総額が2,000万円を超える人と、災害減免法による徴収猶予・還付を受けた人です。
- 1年間に支払うべきことが確定した給与の総額が2,000万円を超える人
- 災害減免法の規定により、その年の給与に対する所得税および復興特別所得税の源泉徴収について徴収猶予や還付を受けた人
居住者と非居住者はどう区分される?
居住者とは日本国内に住所を有する人、もしくは現在まで1年以上居所を有する人を指し、それ以外は非居住者に区分されます。住所は「生活の本拠」、居所は「生活の本拠とまでいえないが現実に居住している場所」を指し、いずれも実態で判断します。
居住者・非居住者の判定例
居住者・非居住者の区分は、勤務地や在留期間の実態に基づいて判断します。
【居住者の例】
- 日本国内に1年以上在住し雇用されている外国籍の従業員
【非居住者の例】
- 海外支店に出向し、1年以上勤務している人
- 日本に在住し雇用されているが、年末時の滞在期間が1年に満たない外国籍の従業員
非居住者として年末調整の対象にならないケース
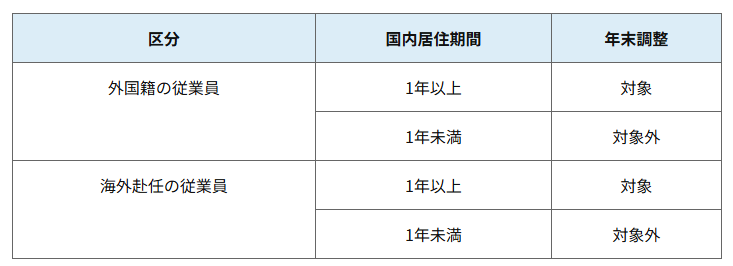
海外赴任になった従業員や日本で雇用されている外国人従業員に対する年末調整は、居住期間が1年を超えるかどうかが判断基準です。
非居住者の課税所得の範囲はどこまで?
居住者は原則として国内外すべての所得が課税対象となる一方、非居住者は国内源泉所得のみが課税対象です。居住者はさらに「非永住者」と「非永住者以外の居住者」に区分されます。
非永住者とは、日本国籍を持たず、過去10年のあいだに日本国内に住所を有していた期間が合計で5年以下の個人を指します。非永住者以外の居住者が国内外すべての所得を課税対象とするのに対し、非永住者は国内で生じた所得と、海外で生じた所得のうち日本で支払われたもの、もしくは日本国内に送金されたもののみが課税対象です。海外で生じ、現地で支払われそのままになっている所得は課税対象外となります。
【課税所得の範囲】
| 個人の区分 | 定義 | 国内源泉所得 | 国外源泉所得 |
|---|---|---|---|
| 居住者 | 非永住者 日本国籍を持たず、過去10年の間に国内に住所または居所がある期間が合計5年以下の居住者 |
課税 | 日本国内で支払われたもの、または国外から送金されたものは課税 |
| 非永住者以外 非永住者に該当しない、以下のいずれかに当てはまる居住者 1.国内に住所を有している 2.国内に現在まで1年以上居所がある |
課税 | 課税 | |
| 非居住者 | 居住者に当てはまらない個人 | 課税 | 非課税 |
海外赴任者への源泉徴収はどうなる?
海外赴任者へ支払う給与は、その支払が国内源泉所得か国外源泉所得かによって源泉徴収の要否が変わります。1年未満の海外赴任者は居住者に該当するため、所得の発生場所を問わず源泉徴収が必要です。1年以上の海外赴任者は非居住者となり、海外勤務に対する給与は国内源泉所得に該当しないため源泉徴収は不要ですが、日本出張時や国内勤務期間分の給与には源泉徴収が必要です。本来不要な源泉徴収を行ってしまった場合は還付しましょう。
海外赴任で出国する前の国内勤務に対する給与
年の途中で1年以上の海外赴任が決定し、出国後に日本での勤務に対する給与が支払われるケースでは、給与計算期間や勤務地の混在状況によって源泉徴収の要否が異なります。
| ケース | 出国日・支払日 | 取り扱い |
|---|---|---|
| ケース1 | 出国日10月10日、給与支払日10月20日、給与計算期間9月10日〜10月9日 | 非居住者となった後の国内勤務期間の給与のため、20.42%の税率で源泉徴収が必要 |
| ケース2 | 出国日10月1日、給与支払日10月20日、給与計算期間9月10日〜10月9日 | 計算期間1ヵ月以下で居住者・非居住者期間が混在する場合、給与全額が国内勤務でない限り源泉徴収は不要 |
| ケース3 | 出国日10月1日、賞与支払日12月20日、賞与計算期間7月1日〜12月1日 | 計算期間が1ヵ月を超え国内・海外勤務が混在するため、国内勤務分(7月1日〜9月30日)の賞与には源泉徴収が必要 |
海外赴任者が日本に出張にきたとき
1ヵ月程度の日本出張であれば、その期間の給与全額が国内源泉所得として源泉徴収の対象になります。ただし、給与計算期間が1ヵ月以下で数日程度の出張にとどまる場合は、給与全額が国内源泉所得に当てはまらないため源泉徴収は不要です。
役員が海外赴任をしたとき
内国法人の役員として支払われる報酬は、海外で1年以上勤務していても国内源泉所得とみなされ、20.42%の税率で源泉徴収が必要です。一方、海外支店の支店長など使用人として常時勤務している役員については源泉徴収は不要です。
参考:No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収|国税庁
2027年から源泉徴収の仕組みはどう変わる?
令和9年(2027年)1月1日以後に生ずる所得から、新たに「防衛特別所得税」が加わりますが、非居住者に対する源泉徴収税率20.42%自体は変わりません。令和8年度税制改正により、所得税額の1%相当を防衛特別所得税として徴収する一方、復興特別所得税の税率は2.1%から1.1%に引き下げられるため、両者を合わせた付加税率は改正前と同じ2.1%となり、合計の源泉徴収税率は20.42%のまま維持されます。
この改正は源泉徴収義務者の実務に直接関わるため、経理担当者は次の点を押さえておく必要があります。
- 令和9年分以後の源泉徴収税額表を使用すること
- 源泉徴収票や納付書で、防衛特別所得税と復興特別所得税の区分記載が必要になること
- 年末調整や出国時年末調整においても、3税(所得税・防衛特別所得税・復興特別所得税)の合計で税額を計算すること
参考:防衛特別所得税及び復興特別所得税の源泉徴収のあらまし|国税庁
出国時年末調整とは何か?
出国時年末調整とは、年の途中で1年以上の海外赴任のため出国し非居住者となる従業員に対して、出国日までの給与を対象に行う年末調整です。年の途中で1年以上の海外赴任のため出国し、かつその時点で確定している給与が2,000万円以下であることが要件となります。
たとえば、3月31日に3年の任期で出国した従業員への年末調整の扱いは次のとおりです。
| 期間 | 取り扱い |
|---|---|
| 1月1日〜3月31日の給与 | 出国時年末調整で精算する |
| 4月1日以降の給与 | 原則、国外源泉所得として年末調整・源泉徴収は不要 |
海外赴任者に対して経理担当者が注意すべきポイントは?
海外赴任者への対応では、出国日・海外勤務の任期・給与の性質を確認したうえで処理を行う必要があります。
出国までに出国時年末調整を行う
年の途中で出国し1年以上の海外赴任になる従業員は、居住者期間と非居住者期間が1年のなかに混在するため、出国までの居住者期間に支払われた給与について出国時年末調整が必要です。
社会保険料等の控除
出国時年末調整では、その年の1月1日から出国日までに支払った社会保険料が控除対象となります。その場合、「給与所得者の保険料控除申告書」の提出が必要です。
扶養控除を行う
扶養控除は出国時の状況で判定します。配偶者や扶養親族に所得があるケースでは、その年の所得金額を出国時点で見積もり、各種配偶者控除の適用可否を判定します。
納税管理人の有無と確定申告について
納税管理人とは、非居住者に代わって確定申告書の手続きや税務署からの納付・還付金の受け取りなど、納税義務を果たす人物です。非居住者となった後も日本で確定申告や納税等の手続が必要となる場合は、原則として納税管理人を選任します。。出国日までに納税管理人を定めた場合は、翌年2月16日から3月15日までに納税管理人を通じて確定申告を行います。納税管理人を指定せずに出国した場合は、出国日までの所得について準確定申告を行い、その後改めて納税管理人を指定して翌年2月16日から3月15日までに確定申告をする必要があります。
参考:No.1926 海外勤務中に不動産所得などがある場合|国税庁
国内源泉所得に該当するか否かの確認
海外赴任となった翌年以降は、対象従業員に支払う給与が国内源泉所得に該当するかどうかを必ず確認しましょう。国内源泉所得にあたる収入が発生すれば源泉徴収を行い、その従業員は納税管理人を通じて確定申告を行う必要があります。
非居住者に関する年末調整を正しく理解しておこう
1年以上の任期で海外赴任する従業員に対しては、居住者期間と非居住者期間を確認し、年の途中での出国であれば出国時年末調整を行う必要があります。それ以降の給与は原則として年末調整の対象外ですが、国内源泉所得に該当するものには源泉徴収が必要です。2027年以降は防衛特別所得税の新設により源泉徴収票・納付書の記載区分が変わるため、非居住者の源泉徴収実務では最新の税制改正情報も併せて確認しておきましょう。
よくある質問
非居住者とはなんですか?
税法上の区分で、国内に住所を有しない人や、国内に居所があっても1年に満たない個人のことを指します。1年以上の任期で海外赴任する人は非居住者となり、原則として年末調整の対象にはなりません。詳しくはこちらをご覧ください。
海外赴任者について年末調整を行う上での注意点を教えてください
年の途中で1年以上の海外赴任のため出国する場合、出国日までに「出国時年末調整」を行います。社会保険料等は支払われた額が控除対象ですが、扶養控除等は出国時の状況で判断する必要があります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整で戻ってくる金額はいくら?計算方法や平均金額も解説
年末調整で戻ってくる金額はいくら? 年末調整の還付金は平均約6万6,000円で、申告内容や家族構成により数千円〜十数万円まで変わります。 毎月の源泉徴収は概算のため差額が還付される…
詳しくみる -
# 年末調整業務
年末調整のRPA活用で何が自動化できる?業務フローやメリットを徹底解説
年末調整は、RPA(Robotic Process Automation)を導入することで、これまで多くの時間を費やしてきた手作業を大幅に効率化できます。これにより、申告書のデータ…
詳しくみる -
# 年末調整業務
年末調整2026年(令和8年)の変更点をわかりやすく解説
令和8年の年末調整は何が変わる? 基礎控除と給与所得控除の上乗せにより、所得税の課税最低限が178万円まで広がります。 基礎控除は特例で最大104万円になる 扶養の要件が給与収入1…
詳しくみる -
# 年末調整業務
年末調整の還付金が想定よりも少ないときは?理由を解説!
年末調整の還付金が前年より少ないのはなぜ? 給与の変動や、扶養親族・保険料などの控除が減ったことが主な原因です。 給与が下がると源泉徴収税額も下がる 扶養から外れると控除額が減る …
詳しくみる -
# 年末調整業務
固定資産税は年末調整で控除対象になる?減額するための方法を紹介
土地や家屋といった不動産に対する固定資産税には、さまざまな減税措置があります。しかし、制度が複雑であるため、知らずに恩恵を受けることができないこともあります。今回は、固定資産税や、…
詳しくみる -
# 年末調整業務
続柄の書き方は大丈夫?記載方法の基本をチェックしよう
公的な書類を記入する際、「続柄」の欄を記入することがあります。しかし、誰を基準に書くのかは書類によって異なるため、書き方に迷うこともあるでしょう。 ここでは、住民票の申請、年末調整…
詳しくみる