
- 更新日 : 2026年9月8日
介護保険料は年末調整の対象?申告が必要なケースと書き方を解説
支払った介護保険料は全額が社会保険料控除の対象になり、所得税と住民税が軽くなります。
- 給与天引きなら本人の手続きは要らない
- 納付書や口座振替で納めた分は申告する
- 控除証明書の添付は必要ない
年金から天引きされている分は、年末調整では申告しません。
従業員の給与から天引きされることも多い介護保険料ですが、年末調整で「社会保険料控除」の対象となり、所得税や住民税の負担を軽くできます。多くの場合、給与天引きであれば特別な手続きは不要ですが、ご自身やご家族の介護保険料を別途納付している場合は申告が必要です。
この記事では、介護保険料の仕組みから、申告が必要になるケース、申告書の書き方までを順に解説します。
介護保険料は年末調整で「社会保険料控除」の対象
従業員本人やその家族が支払った介護保険料は、年末調整で「社会保険料控除」として所得から控除することができます。これにより、課税対象となる所得が減り、結果的に所得税や翌年の住民税の負担が軽減されます。
まずは、この社会保険料控除の基本的な仕組みから確認していきましょう。
そもそも介護保険料とは
介護保険料は、40歳以上の方が負担する社会保険料です。
介護保険制度の被保険者は、65歳以上の方(第1号被保険者)と、40歳から64歳までの医療保険加入者(第2号被保険者)に分かれています。40歳に達した日の属する月から負担が始まり、その後は生涯にわたって納めることになります。
納め方は年齢によって変わります。40歳から64歳までは健康保険料や国民健康保険料に上乗せする形でまとめて支払い、65歳からは市区町村が年金から天引きする形で徴収するのが原則です。
この徴収方法の違いが、年末調整で申告が必要かどうかを分ける要因になります。
社会保険料控除とは
社会保険料控除とは、1年間に自分や生計を一にする配偶者・親族のために支払った社会保険料の全額を、その年の所得から差し引ける所得控除です。
対象となる期間は1月1日から12月31日までです。対象となる社会保険料には、国民年金や厚生年金保険料、健康保険料などが含まれ、公的介護保険制度に基づいて支払う介護保険料もこの中に含まれます。
支払った金額がそのまま控除額となるため、節税効果がわかりやすいのが特徴です。
控除に上限はありません。その年に納めた金額の全額が控除されます。
なお「生計を一にする」とは同居している場合に限らず、学費や療養費、生活費などを継続的に送金しているケースであれば別居でも当てはまります。
控除によって税金はどれくらい軽減されるか
課税所得400万円の方が年間8万円の介護保険料を支払った場合、所得税と住民税を合わせて約2万4,000円の節税につながります。
社会保険料控除を利用すると、支払った介護保険料の全額が課税所得から差し引かれます。8万円を申告すると、課税所得は392万円に減少します。
【例】課税所得400万円・介護保険料8万円の場合
・所得税(税率20%):8万円 × 20% = 1万6,000円の軽減
・住民税(税率約10%):8万円 × 10% = 8,000円の軽減
・合計:約2万4,000円の節税
所得税率が高い人ほど軽減される金額は大きくなります。家族の分をまとめて納めている場合は、その分も加えて計算します。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整で申告が必要なのはどんな場合?
介護保険料の申告が必要かどうかは、保険料の支払い方法によって決まります。会社や年金の支払者が処理している分は申告せず、自分で納めた分だけを申告します。まず次の表で、自分や従業員がどのパターンに当てはまるかを確かめてください。
| 支払い方法 | 主な対象者 | 年末調整での申告 |
|---|---|---|
| 家族の分を本人が納付 | 普通徴収の家族がいる人 | 必要 |
| 納付書・口座振替 | 65歳以上で普通徴収の人 | 必要 |
| 給与から天引き | 40歳〜64歳の会社員 | 不要(会社が処理) |
| 年金から天引き | 65歳以上で特別徴収の人 | 不要(申告しない) |
家族の介護保険料を支払った場合は申告が必要
生計を一にしている家族の介護保険料を自分が納付した場合は、支払った本人の社会保険料控除の対象になります。
働いている本人の介護保険料は給与から天引きされるため、実際に申告が必要になるのは家族の分を負担しているケースが中心です。たとえば、子どもが親(65歳以上)の介護保険料を口座振替で支払っているケースが該当します。
「生計を一にする」とは同居している場合に限られません。学費や療養費、生活費などを継続的に送金しているのであれば、別居の親の分でも当てはまります。
申告する際は「給与所得者の保険料控除申告書」の「社会保険料控除」欄に、控除の対象となる家族の氏名や支払った保険料の合計額を記載します。
ただし、家族の年金から特別徴収されている分は対象になりません。国税庁は、介護保険料などの社会保険料が配偶者の公的年金から特別徴収されている場合、その社会保険料を支払ったのは配偶者であり、申告する本人が支払った社会保険料ではないため社会保険料控除の対象にならないとしています。
家族の分を控除できるのは、普通徴収の保険料を自分が実際に支払った場合に限られます。
自分で納付書や口座振替で納めている場合も申告する
65歳以上で市区町村へ納付書や口座振替により納めている場合は、本人の分でも年末調整での自己申告が必要です。
65歳以上の方(第1号被保険者)で、年金からの天引き(特別徴収)ではなく、自分で市区町村に納付(普通徴収)している場合が該当します。65歳以上で働き続けている従業員がいる会社では、該当者が出てきます。
対象となる従業員は、「社会保険料控除」欄に保険料の種類と1年間に支払った合計金額を記入し、会社に提出します。この申告を忘れると控除が受けられないため注意が必要です。
給与や年金から天引きされている分は申告しない
給与から天引きされている分と、年金から特別徴収されている分は、いずれも年末調整で申告しません。
40歳から64歳の会社員(第2号被保険者)は、原則として介護保険料が健康保険料とあわせて毎月の給与から天引きされています。
この場合、会社が支払った保険料の合計額を確かめられるため、会社側で年間の天引き額を計算し、社会保険料控除として自動的に処理します。申告書に書き加えると二重に控除されてしまうため、記入は不要です。
65歳以上になると、介護保険料は原則として年金から天引きされます。この分は年金の支払者が源泉徴収の際に処理しているため、年末調整で申告すると給与と公的年金で二重に計上されてしまいます。
年の途中で普通徴収から特別徴収に切り替わった場合は、普通徴収の期間に納めた金額のみを記入します。市区町村から届く「介護保険料納付済額のお知らせ」には、特別徴収と普通徴収の内訳が記載されていることが多いので、確かめたうえで金額を決めましょう。
自身の給与天引き分は、毎月の給与明細や年末調整後に受け取る源泉徴収票で確認できます。
保険料控除申告書「社会保険料控除」欄の書き方
申告が必要な場合、介護保険料を記入するのは「給与所得者の保険料控除申告書」の用紙右側にある「社会保険料控除」欄です。生命保険料控除の欄とは別なので、記入場所を取り違えないよう気をつけましょう。

出典:A2-3 給与所得者の保険料控除の申告、令和8年分 給与所得者の保険料控除申告書|国税庁
社会保険料控除欄の記載項目
社会保険料控除欄に記入するのは、保険料の種類、支払先、負担者の氏名と続柄、本年中に支払った金額です。
記入する項目は次のとおりです。
- 社会保険の種類……「介護保険料」と記入する
- 保険料支払先の名称……納付先の市区町村名を記入する
- 保険料を負担することになっている人の氏名……本人の分なら自分の氏名、家族の分なら家族の氏名を記入する
- 本年中に支払った保険料の金額……1月1日から12月31日までに納めた合計額を記入する
金額は市区町村から届く「介護保険料納付済額のお知らせ」などで確かめられます。複数の社会保険料をまとめて記入する場合は、種類ごとに行を分けて記入します。
申告書を記入する時点ではまだ12月分を納めていないこともありますが、その年の1月から12月までに納める保険料を記入します。
民間の介護保険は生命保険料控除の欄に書く
民間の保険会社が販売する介護保険や医療保険の保険料は、用紙左側の生命保険料控除「介護医療保険料」の欄に記入します。
生命保険料控除の欄は、一番上が「一般の生命保険料」、真ん中が「介護医療保険料」、一番下が「個人年金保険料」に分かれています。民間の介護保険はこのうち「介護医療保険料」にあたります。
記入する項目は次のとおりです。加入している保険会社から年末調整の時期に控除証明書が送られてくるので、そちらを参考に転記するとよいでしょう。
- 加入している保険会社等の名称
- 加入している保険等の種類
- 保険期間
- 保険等の契約者の氏名
- 保険金等の受取人の氏名と続柄
- 新・旧の区分
- 本年中に支払った保険料等の金額
記入した金額を、申告書に印刷されている計算式にあてはめて控除額を求めます。
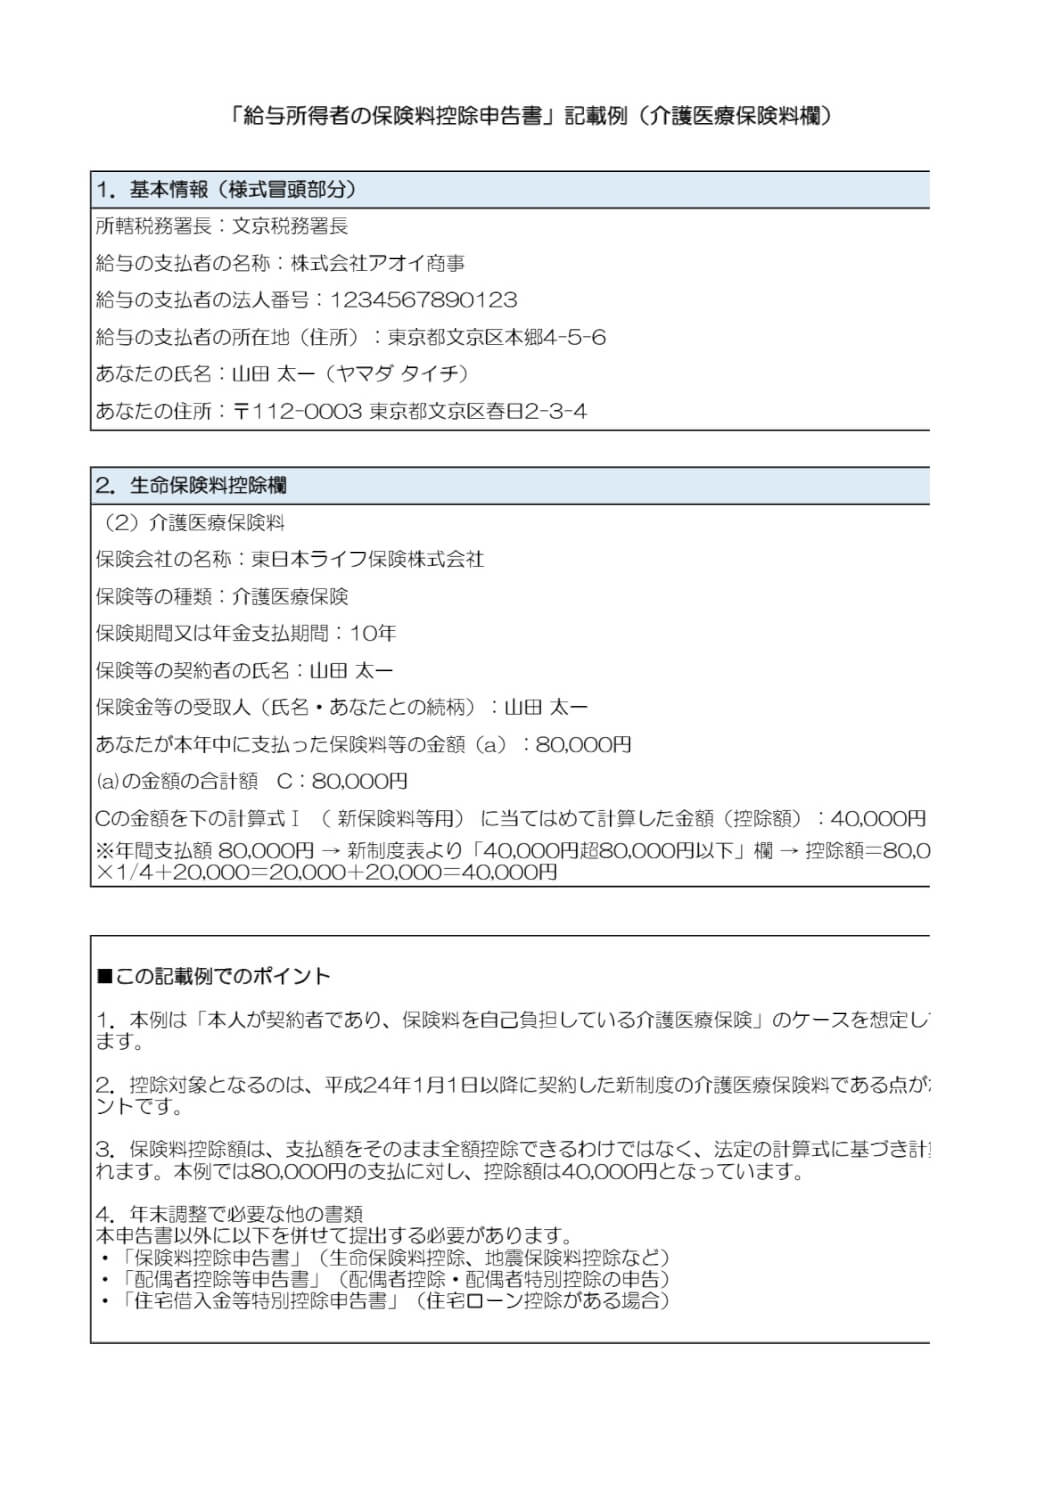
平成24年以後に契約した新契約の場合、介護医療保険料控除の控除額は次のとおりです。
【新契約の介護医療保険料控除額】
・年間保険料20,000円以下……支払保険料の全額
・20,000円超40,000円以下……支払保険料×1/2+10,000円
・40,000円超80,000円以下……支払保険料×1/4+20,000円
・80,000円超……一律40,000円
証明書には「証明額」と「申告額」が記載されているのが通常ですが、原則として申告額を記入します。ただし証明額に金額の記載があり、申告額に記載がない場合は、証明額を記入してください。
一般の生命保険料、介護医療保険料、個人年金保険料の3つを合わせた上限は12万円です。
一方、公的介護保険料が対象となる社会保険料控除に上限はありません。同じ「介護」でも記入欄も上限も違うため、取り違えないようにしましょう。
なお令和8年分の保険料控除申告書には、生命保険料控除について23歳未満の扶養親族がいる場合の特例に対応した記載欄が加わっています。社会保険料控除の欄の書き方は変わりません。
参照:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
介護保険料の年末調整における証明書の要不要
年末調整で控除を申告する際には、証明書の添付が必要かどうか迷うことがあります。社会保険料控除において、原則として証明書の添付は不要ですが、必要となる書類もあります。
国民年金と国民年金基金以外は提出不要
年末調整で控除証明書を提出する必要がある社会保険料は、国民年金と国民年金基金のみです。
そのため、控除証明書が発行される社会保険料も国民年金と国民年金基金のみとなっています。介護保険料の社会保険料控除の申告には、証明書の添付は必要ありません。
ただし、金額を確かめる資料は手元に置いておきましょう。市区町村から送られる「介護保険料納付済額のお知らせ」や、口座振替の記録が根拠になります。
証明書を紛失した場合の対処法
国民年金の社会保険料控除証明書を紛失した場合には、日本年金機構から再発行してもらえます。
「ねんきんネット」のユーザIDを取得している方は、ねんきんネットを利用して再発行申請を行うこともできます。
介護保険料の年末調整に関する注意点とQ&A
介護保険料の控除について、ほかの控除と混同したり、特殊なケースでの取り扱いに迷ったりすることもあるでしょう。ここでは、人事・労務担当者が従業員からよく受ける質問や、間違いやすいポイントをQ&A形式でまとめました。
生命保険料控除の「介護医療保険料控除」との違いは?
別の制度になります。
年末調整には名前の似た「生命保険料控除」という制度があり、その中に「介護医療保険料控除」という区分があります。これは、民間の保険会社などが販売する医療保険や介護保険の保険料が対象です。
一方で、公的制度の介護保険料は「社会保険料控除」の対象となります。申告書の記入欄も異なるため、混同しないよう注意が必要です。
医療費控除との併用はできますか?
併用できます。
社会保険料控除は支払った保険料が対象であり、医療費控除は支払った医療費が対象です。介護保険料を社会保険料控除として申告しつつ、介護サービス利用料の一部(医療費控除の対象となるもの)やその他の医療費が一定額を超えた場合は、医療費控除もあわせて申告できます。
医療費控除の下限は10万円ですが、その年の総所得金額等が200万円未満の場合は、総所得金額等の5%になります。ただし、医療費控除は年末調整では手続きできず、自分で確定申告が必要です。
年の途中で対象年齢(40歳・65歳)になった場合は?
その年に支払った保険料の合計額を申告します。
40歳になった方は、誕生日の前日が含まれる月から保険料の徴収が始まり、給与から天引きされます。65歳になった方は、それまでの給与天引きから、年金天引きまたは納付書払いに切り替わります。
年末調整では、年の途中で徴収方法が変わった場合でも、給与天引き分と普通徴収分を合わせて社会保険料控除の対象になります。ただし前述のとおり、年金天引きに切り替わった後の分は年末調整では申告しません。
年末調整で申告を忘れた場合はどうすればいいですか?
確定申告(還付申告)を行えば、控除を受けることができます。
年末調整で介護保険料の申告を忘れてしまっても、翌年の確定申告期間中(通常2月16日から3月15日)か、それ以降でも還付申告という手続きをすることで、払い過ぎた税金を取り戻せます。還付申告は、対象となる年の翌年1月1日から5年間行うことが可能です。
すでに年末調整が終わったあとに金額の誤りに気づいた場合も、控除額が少なすぎたのであれば更正の請求ができます。期限は原則5年以内です。
逆に多く申告していた場合は、早めに修正申告を行って不足分を納めましょう。
参照:No.1120 医療費を支払ったとき(医療費控除)|国税庁
人事・労務担当者が知っておきたい年末調整の実務ポイント
人事・労務担当者にとって、年末調整は年に一度の業務です。特に介護保険料については、従業員の年齢や家族構成によって手続きが異なるため、適切な案内と正確な処理が求められます。ここでは、担当者として押さえておきたい実務上のポイントを解説します。
従業員への周知と案内方法
年末調整の書類を配布する際は、介護保険料の申告漏れがないよう、全従業員へ向けて丁寧なアナウンスを心がけましょう。
特に、65歳以上で納付書払いをしている方や、家族の分の保険料を支払っている方は、申告が必要になる可能性が高いことを伝えると届きやすくなります。
社内ポータルや案内文書に、申告が必要なケースの例を記載しておくことで、従業員の理解を助け、問い合わせを減らすことにもつながります。あわせて、年金から天引きされている分は申告しない旨も添えておくと、誤った記入を防げます。
保険料控除申告書のチェック項目
従業員から提出された保険料控除申告書を確認する際は、特に「社会保険料控除」の欄に注意します。
介護保険料が記入されている場合、金額が不自然に高すぎたり低すぎたりしないかを確認しましょう。
また、国民健康保険料など、ほかの社会保険料と合算して記入されているケースもあります。内訳が不明な場合は、従業員に直接確認して正しい金額を確かめます。
特別徴収分が混ざっていないかも確認したい点です。市区町村の「介護保険料納付済額のお知らせ」には特別徴収と普通徴収の内訳が記載されているので、その金額と照らし合わせると確実です。
65歳以上の従業員がいる場合の留意点
65歳になると介護保険料の納付方法が変わるため、個別の声がけが求められます。
現在では、65歳以上の従業員が活躍しているケースも少なくありません。65歳になると、介護保険料の納付方法が年金からの天引き(特別徴収)か、個人での納付(普通徴収)に変わります。
普通徴収の場合は、従業員本人が申告しない限り控除が適用されません。高齢の従業員の中には、こうした手続きに不慣れな方もいるため、個別に声がけをするなど、丁寧なフォローアップが求められます。
参照:介護保険制度について(40歳になられた方へ)|厚生労働省
介護保険料の年末調整を正しく理解し適切な手続きを
介護保険料は40歳以上の方が負担する社会保険料で、その年に支払った全額が社会保険料控除として年末調整の対象になります。申告が必要かどうかは、支払い方法で決まります。
40歳から64歳で給与から天引きされている場合は会社が処理するため本人の手続きは不要です。
一方、65歳以上で納付書や口座振替により納めている場合や、生計を一にする家族の保険料を支払っている場合は申告が必要です。
年金から天引きされている分は、二重計上を避けるため年末調整では申告しません。
記入するのは用紙右側の「社会保険料控除」欄で、民間の介護保険を書く生命保険料控除の欄とは別です。
本記事で解説した手続き方法や注意点を参考に、正確な年末調整を行いましょう。
参照:年末調整|国税庁
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収票に印鑑は必要?社印やシャチハタなどの決まりはある?
企業が給与の支払いをした者に対して発行する「源泉徴収票」は、押印がないのが一般的です。社印がなくても法的には問題はありません。ただし、銀行への住宅ローン申請では社印のある源泉徴収票…
詳しくみる -
# 年末調整業務
年末調整後の源泉徴収票の見方とは?令和8年分の変更点・発行時期も解説
源泉徴収票の見方は? 源泉徴収票は、支払金額・給与所得控除後の金額・所得控除の合計額・源泉徴収税額を確認すると、年収や所得税の計算過程を把握できます。 「支払金額」欄が額面年収にあ…
詳しくみる -
# 年末調整業務
退職後の年末調整のやり方は?年の途中で無職なら確定申告が必要?
退職後の年末調整はどうなる? 退職後に12月時点で無職の場合、原則として年末調整は受けられません。ただし、源泉徴収された所得税が納め過ぎになっている場合は、翌年に確定申告(還付申告…
詳しくみる -
# 年末調整業務
定額減税はふるさと納税に影響する?関連制度からわかりやすく解説
定額減税とは、2024年6月より行われる減税のことです。1人当たり所得税3万円と住民税1万円の合計4万円が税金から控除されます。一方、ふるさと納税とは、応援したい自治体に寄附をする…
詳しくみる -
# 年末調整業務
【2026年・令和8年】パート・アルバイトの扶養控除等申告書の書き方や注意点【テンプレート付き】
パート・アルバイトも扶養控除等申告書は必要? パート・アルバイトでも「給与所得者の扶養控除等申告書」の提出は原則として必要で、未提出では原則として乙欄で源泉徴収され、年末調整も受け…
詳しくみる -
# 年末調整業務
160万円の壁に12月働いた分は含まれる?計算ルールや超えた場合について解説
年末調整や確定申告の時期になると、多くの人が疑問に思うのが「12月に働いた分が、その年の年収160万円に含まれるのか」という問題です。昨年の年収としてカウントされるのか、それとも新…
詳しくみる