
- 更新日 : 2026年10月5日
源泉徴収票と給与支払報告書の違いとは?提出先・対象者・作成時期をわかりやすく解説
両書類は記載内容がほぼ同じですが、提出先・目的・対象者が異なります。
- 源泉徴収票は税務署と従業員本人へ提出
- 給与支払報告書は従業員居住の市区町村へ提出
- どちらも原則1月31日までに作成・提出が必要
Q. 給与支払報告書は従業員本人に渡す必要がある?
A. 不要です。従業員が1月1日時点で居住する市区町村へのみ提出します。
年末調整が終わった後にやってくるのが、源泉徴収票の作成や給与支払報告書の作成です。この二つの帳票は同じ情報を記載しますが、それぞれ提出する先や目的が異なります。ここでは、源泉徴収票と給与支払報告書との違いを解説するとともに、給与支払報告書の書き方のポイントを紹介します。
源泉徴収票と給与支払報告書とは?
源泉徴収票と給与支払報告書とは、年末調整のあとに作成する報告書です。いずれも年間で支払った給与の総額を記載する書類であり、記載する内容もほぼ同じですが、書類を提出する先や作成の目的が異なります。
源泉徴収票
源泉徴収票とは、給与を支払った事業主等が、その年に支払った給与の合計額と源泉徴収した税額の合計を記載する書類です。給与所得の源泉徴収票は、給与の支払額・源泉徴収された税額を証明する書類として、1通は本人に交付しましょう。もう1通は、一定の提出要件に該当する従業員分についてのみ、税務署への提出が必要になります。
源泉徴収票についての詳しい解説については、以下の記事を参考にしてください。

給与支払報告書
給与支払報告書も、源泉徴収票と同様に、その年に支払った給与額等を記載した書類です。ただし、こちらは従業員本人に交付はせず、1月1日時点で従業員が居住している市区町村へ提出します。記載されている給与額に基づき、その翌年の住民税が決定される重要な報告書となりますので、年末調整終了後、原則として翌年1月31日までに給与支払をした全従業員の給与支払書を作成し、提出しましょう。
なお、給与支払報告書と呼ばれるもののなかには、「個人別明細書」と「総括表」の2種類があります。
個人別明細書
個人別明細書は、給与を支払った従業員ごとに作成する書類です。個人別明細書のフォーマットは、源泉徴収票と同様です。手書きで作成する場合は、各市区町村で配布されている3枚式(税務署へ源泉徴収票の提出が必要な場合)または2枚式(提出が不要な場合)の用紙を使用すると、記入する時間を節約することができます。なお、用紙の構成枚数は市区町村によって異なる場合があるため、配布された様式を確認しましょう。
個人別明細書には、従業員の住所、氏名のほか、給与の支払い総額、給与所得控除後の金額、各種控除額等、年末調整で算出した情報を記載します。
なお、給与天引きではなく、従業員本人が納付書等で住民税を支払っている「普通徴収」の対象者がいる場合は、「個人住民税普通徴収該当理由書」や「普通徴収切替理由書」の提出があわせて必要です。市区町村ごとに名称やフォーマットが異なることがあるため、市区町村に問い合わせるか、ホームページなどで確認しましょう。
なお、令和8年8月には税務署へ提出する法定調書関係の書面様式が一部改定されています。書面で提出する場合は、国税庁ホームページで最新の様式を確認してから作成しましょう。
参考:令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
総括表
総括表とは、従業員ごとに作成した個人別明細書を提出先の市区町村ごとにとりまとめ、その表紙として添付する書類のことを指します。どの市区町村に提出するにしても記載内容はほとんど同じですが、統一したフォーマットがあるわけではなく、市区町村によって記載方法が異なるため、提出する先の様式を確認する必要があります。
給与支払者の氏名や企業名、所在地、代表者氏名のほか、「特別徴収対象者」「普通徴収対象者」「報告人数」等を記載する項目があります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
源泉徴収票と給与支払報告書の違いは?
源泉徴収票と給与支払報告書は、年末調整時の情報を元としており、記載する項目もほぼ同様のものです。とくに、個人別明細書は源泉徴収票と同様のフォーマットを利用するため、混同しやすいものですが、「提出先」「対象者」「作成時期」等の違いを抑え、提出時に混乱しないようにしましょう。なお、電子提出の基準や提出方法については近年見直しが続いているため、あわせて最新情報を確認しておくと安心です。
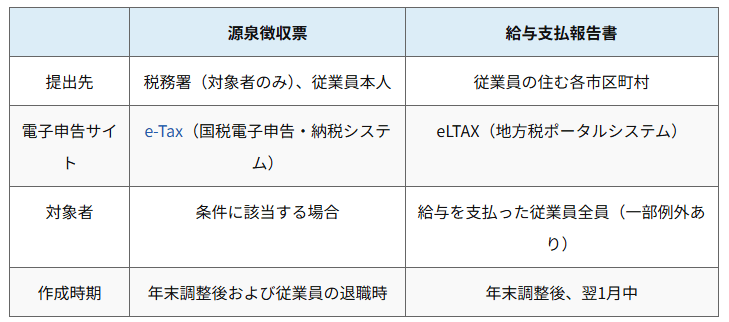
提出先
源泉徴収票の提出先は、税務署および従業員本人です。それに対して、給与支払報告書は本人への交付は必要ありません。従業員一人につき、個人別明細書を1部作成し、従業員が1月1日時点で居住する市区町村に提出します(令和5年度分の提出から、提出枚数は1人につき1枚に統一されています)。
電子化により電子申告を行う場合、源泉徴収票は「e-Tax」、給与支払報告書は「eLTAX(地方税ポータルシステム)」と使用するポータルサイトが異なるため注意しましょう。なお、前々年に提出すべきであった法定調書の枚数が「100枚以上」の場合、e-Tax・光ディスク等またはクラウド等による提出が義務化されています。この基準は、令和9年1月1日以後に提出する法定調書からは「30枚以上」へと引き下げられる予定のため、対象となる企業は電子提出への切り替えを早めに検討しておきましょう。
さらに、令和9年1月以降は、給与支払報告書を市区町村へ提出すれば、税務署への源泉徴収票の提出を行ったものとみなす「源泉徴収票のみなし提出の特例」が導入される予定です。実務での取り扱いが変わる可能性があるため、実施時期が近づいたら国税庁の最新情報を確認しましょう。
参考:法定調書の提出枚数が100枚以上の場合のe-Tax等による提出義務(令和9年1月1日以後は30枚以上)|国税庁、給与支払報告書等の提出に係る特設ページ|eLTAX
対象となる人
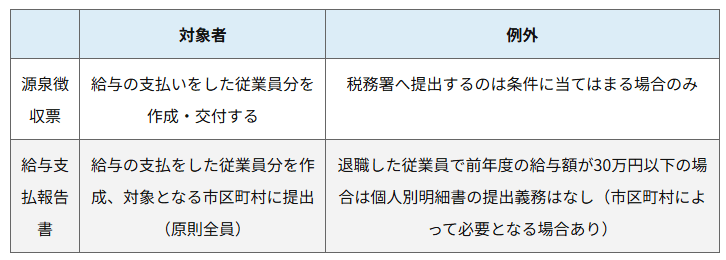
源泉徴収票と給与支払報告書ともに、企業は給与の支払をした従業員分を作成する必要があります。退職した従業員については、退職した年中の給与等の支払金額が30万円以下の場合、給与支払報告書の作成義務はありません。ただし、30万円以下でも提出を必要とする市区町村もありますので、市区町村のホームページなどで確認するようにしましょう。
参考: 地方税法第317条の6 給与支払報告書等の提出義務|税務研究会、No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
作成時期
源泉徴収票は、1月31日までにその前年分を作成し、従業員本人に交付するほか、対象者分を税務署へ提出します。給与支払報告書も、源泉徴収票と同様に1月31日までに提出をしますが、市区町村によっては提出期限が異なる場合があります。なお、1月31日が土曜日・日曜日にあたる年は、提出期限が翌営業日にずれ込むことがあるため、提出年ごとにカレンダーで確認しておくと安心です。
給与支払報告書の書き方のポイントは?
給与支払報告書を作成する際のポイントを紹介します。より詳しい書き方を確認したい場合は、以下の記事をご覧ください。
給与支払報告書の元となる書類
給与支払報告書の個人別明細書は、源泉徴収票に記載した内容と同じものを記入します。その際、年末調整で従業員から回収した以下の書類がもとになります。
- 「給与所得者の扶養控除等(異動)申告書」
- 「給与所得者の保険料控除申告書」
- 「給与所得者の基礎控除申告 兼 給与所得者の配偶者控除等申告 兼 所得金額調整控除申告の概要」
様式を確認する
総括表の様式等は、通常市区町村から送付されてきます。提出先ごとの様式を確認しましょう。また、基本的な様式については総務省のウェブサイトよりダウンロードできます。
参考:地方税分野の主な申告手続等における様式【税目別】|総務省
マイナンバーの記載
従業員に交付する源泉徴収票にはマイナンバーの記載は必要ありません。税務署へ提出する源泉徴収票と、市区町村へ提出する給与支払報告書にはマイナンバーを記載する必要があります。
給与支払報告書を期日までに作成・提出しよう
給与支払報告書は、源泉徴収票と同様の情報を記載しますが、従業員の居住する市区町村分に取りまとめて提出しなければいけないため、適切な管理が必要です。郵送にて提出する場合は、郵送にかかる時間も踏まえた上で、期日に遅れないように作成・提出をしましょう。
給与支払報告書・源泉徴収票ともに、年末調整の情報が基となります。そのため、年末調整ソフトなどの帳票作成機能を活用すると、より効率的に作成できるでしょう。
よくある質問
給与支払報告書とは何ですか?
年末調整後、従業員の居住する市区町村に提出する報告書です。給与支払の総額や控除額などが記載されており、翌年の住民税を決定する材料となります。企業は毎年1月31日までに作成・提出しなければいけません。詳しくはこちらをご覧ください。
源泉徴収票と給与支払報告書の違いは何ですか?
記載内容は同じですが提出先が異なります。源泉徴収票は従業員へ交付するとともに、一定の条件に該当する対象者分のみ税務署に提出し、給与支払報告書は個人別明細書と総括表を取りまとめ市区町村へ提出しましょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
妻の生命保険料は年末調整で控除できる?条件を解説!
妻の生命保険料は年末調整で控除できる? 妻の生命保険料は、夫が保険料を負担していれば夫の年末調整で控除できます。 控除の可否は「誰が保険料を払うか」で決まる 引落口座が夫名義でない…
詳しくみる -
# 年末調整業務
源泉徴収簿とは?必要性や書き方・保管期間について解説
源泉徴収簿はなぜ必要? 源泉徴収簿は法的義務はないものの、年末調整・税務調査に対応するため実質必須の帳簿です。 給与・控除・税額を一元管理できる 源泉徴収票の正確な発行に不可欠 源…
詳しくみる -
# 年末調整業務
転職したときの年末調整はどうなる?従業員と会社の対応を解説
転職した年の年末調整はどこで受ける? その年の12月に在籍している転職先の会社が、前職分と合算して精算します。 前職の源泉徴収票を転職先へ提出する 12月に給与の支払いがなければ対…
詳しくみる -
# 年末調整業務
年末調整に源泉徴収票が間に合わないとどうなる?対処法を徹底解説
源泉徴収票が年末調整に間に合わないときは? 翌年1月31日までに届けば間に合うため、まずは前職や配偶者の勤務先へ催促します。 退職後1か月以内の交付が義務づけられている 届かない場…
詳しくみる -
# 年末調整業務
年末調整はサラリーマンの特権
サラリーマンは、所得税および復興特別所得税を毎月の給料から天引きされています。 しかし、天引きされている額は確定ではなく、あくまでも概算です。保険などの諸事情は考慮せず、1年分の給…
詳しくみる -
# 年末調整業務
年末調整はいつまでに対応?会社と個人の手続き時期を解説
年末調整はいつまでに対応する? 会社は10月から準備し、従業員は11月末までに書類を提出するのが基本です。 控除証明書は10月から11月上旬に届く 精算は12月または翌年1月の給与…
詳しくみる