
- 更新日 : 2026年10月5日
源泉徴収票を税務署へ提出するには?提出対象・期限・電子申告義務化をわかりやすく解説
源泉徴収票の税務署提出は、支払金額や役職によって対象者が異なり、翌年1月31日が提出期限です。
- 一般従業員は年間500万円超が提出対象
- 法人役員は150万円超から提出が必要
- 2027年から電子提出義務が30枚以上に拡大
Q. 源泉徴収票の税務署への提出期限はいつ?
A. 支払いが確定した年の翌年1月31日までに所轄税務署へ提出が必要です。
年末調整の時期になると、企業の経理・労務担当者は源泉徴収票を税務署へ提出する必要があるかどうかを必ず確認しなければなりません。源泉徴収票の税務署提出は、給与等の支払金額や役職によって対象者が異なり、提出方法や期限を誤ると法定調書の未提出扱いになるおそれがあります。本記事では、提出対象者や退職者の扱い、提出方法、期限、提出漏れが起きた場合の対処法まで、最新の制度に沿って解説します。
源泉徴収票を税務署へ提出する必要があるのはどんな人?
源泉徴収票は給与等を支払ったすべての人について作成・交付する義務がありますが、税務署へ提出するのは支払金額が一定額を超える人に限られます。年末調整をしたかどうかによって基準額が異なる点に注意が必要です。
年末調整をした従業員の提出基準
年末調整を行った源泉徴収票は、対象者の区分ごとに定められた支払金額を超えた場合にのみ税務署への提出対象となります。
| 対象者区分 | 提出基準額(年間の給与等支払金額) |
|---|---|
| 法人の役員(相談役・顧問等を含み、年の途中まで役員だった人も対象) | 150万円超 |
| 弁護士・司法書士・税理士・公認会計士・社会保険労務士など特定資格者(報酬として支払う場合は支払調書の対象) | 250万円超 |
| 上記以外の一般の従業員など | 500万円超 |
年末調整をしなかった従業員の提出基準
年末調整を行わなかった源泉徴収票は、年末調整済みのケースより低い基準額で提出対象となる点が特徴です。
| 対象者区分 | 提出基準額 |
|---|---|
| 扶養控除等申告書を提出したが年の途中で退職、または災害減免の適用を受けた人 | 250万円超(法人役員は50万円超) |
| 扶養控除等申告書を提出したが主たる給与が2,000万円を超えたため年末調整をしなかった人 | 金額にかかわらず全員が提出対象 |
| 扶養控除等申告書を提出しなかった人(月額表・日額表の乙欄または丙欄適用者を含む) | 50万円超 |
なお、年の途中で入社した従業員について、前職の源泉徴収票が未提出で給与額が確認できず年末調整ができなかった場合も、その年中の給与等の支払金額が250万円を超えるなど、所定の提出基準に該当すれば提出対象となります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
退職した従業員の源泉徴収票はどう扱う?
退職者については、通常の年末調整と異なる取り扱いが必要になります。退職日と退職金の有無で対応が分かれます。
退職時に交付する源泉徴収票
退職者には、原則として退職後1ヵ月以内にその年1月から退職日までの源泉徴収票を交付しなければなりません。年末調整の対象外となるため、本人が確定申告を行うために必要な書類となります。
月の途中で退職した従業員に日割りで給与を支払う場合でも、支給サイクルが月ごとであれば源泉徴収税額表の月額表を用いて計算します。日額表は、日給・週給など月より短い周期で支払う給与に適用されるものであり、月給を日割り計算した場合には適用されません。
退職所得の源泉徴収票(退職金)の扱い
退職金を支給した場合は、退職所得の源泉徴収票を作成し全員に交付する必要があります。この書類は市町村へ提出する特別徴収票を兼ねています。
本人が退職所得の受給に関する申告書を提出していれば、退職所得控除が適用されたうえで適切な税率により源泉徴収が完了しており、退職所得は分離課税のためその時点で課税関係が完結します。申告書の提出がなかった場合や、年金として受け取り雑所得(公的年金等)扱いとなる場合は、確定申告により還付を受けられることがあります。
源泉徴収票の提出方法にはどんな種類がある?
源泉徴収票の提出方法は、書面による郵送のほか、e-Tax、光ディスク等、認定クラウドサービス等の電子的な方法が用意されています。
郵送で提出する場合の注意点
郵送で提出することは可能ですが、納税関係の申告書は信書に当たるため、ゆうパック・ゆうメール・ゆうパケットでは送付できません。レターパック(プラス・ライト)は利用可能です。
重要な書類であるため、普通郵便ではなく追跡が可能な特定記録郵便、簡易書留、レターパックでの送付をおすすめします。
e-Tax・光ディスク等・認定クラウドサービスによる提出
税務署提出用の源泉徴収票は、書面郵送のほかに次の電子的な方法でも提出できます。
- e-Taxによるオンライン提出
- 光ディスク等(CD・DVD)による提出
- 国税庁長官の認定を受けたクラウドサービス(認定クラウド等)による提出
認定クラウド等を利用する場合は、提出者があらかじめクラウドの提出領域に法定調書データを記録し、税務署長に閲覧・記録の権限を付与することで提出が完了する仕組みです。
参考:クラウドサービス等を利用した法定調書の提出について|国税庁
電子的な提出が義務化されるケースとは
法定調書の種類ごとに前々年の提出枚数が一定数以上の事業者は、書面ではなくe-Tax・光ディスク等・認定クラウド等での提出が義務付けられています。この基準は今後さらに引き下げられる予定です。
| 提出義務の判定時期 | 基準となる前々年の提出枚数 |
|---|---|
| 令和8年(2026年)1月提出分まで | 100枚以上 |
| 令和9年(2027年)1月1日以後の提出分から | 30枚以上に引き下げ |
給与所得の源泉徴収票がこの基準に該当した年分については、市区町村へ提出する給与支払報告書についても、eLTAX(地方税ポータルシステム)または光ディスク等による提出が義務化される点にあわせて注意が必要です。
参考:No.7455 法定調書の提出枚数が100枚以上の場合のe-Tax|国税庁
源泉徴収票の税務署への提出期限はいつ?
給与所得の源泉徴収票は、他の法定調書や法定調書合計表とあわせて、支払いが確定した年の翌年1月31日までに所轄税務署へ提出しなければなりません。
市町村へ提出する給与支払報告書についても、翌年度の1月1日現在に従業員が居住する市町村に対し、同じく1月31日までの提出が必要です。
提出期限の考え方(到達主義と発信主義)
税務手続に関する書類の提出日は、原則として税務官庁に書類が到達した日を基準とする到達主義が採られています。ただし、納税申告書や添付書類、関連して提出する書類については発信主義が採用されており、郵便や信書便で提出した場合は通信日付印の日が提出日とみなされるため、当日消印でも有効です。
とはいえ、期限ギリギリの提出は避け、余裕を持ったスケジュールで準備することが望まれます。
源泉徴収票の提出を忘れてしまった場合はどうする?
提出漏れに気づいた場合は、追加提出分として改めて源泉徴収票と法定調書合計表を作成し、速やかに提出すれば問題ありません。
追加提出の手続き方法
法定調書合計表の「調書の提出区分」欄には追加を示す「2」を記入し、「給与所得の源泉徴収票合計表」欄については追加分の人員数や支払金額を訂正して提出します。
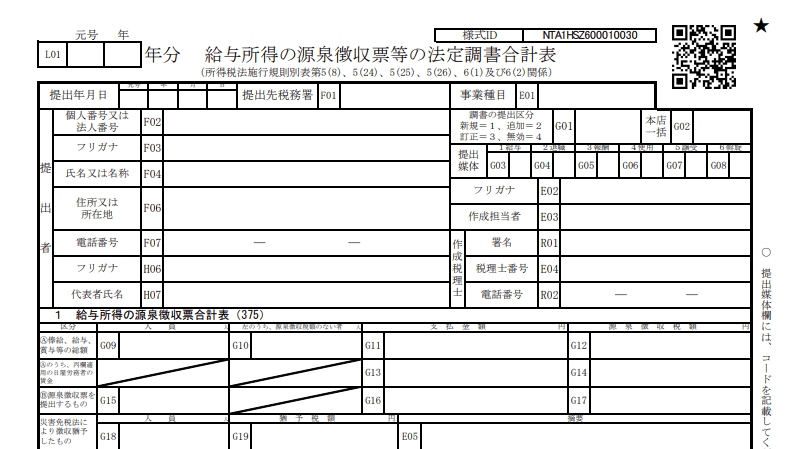
引用:【手書用】給与所得の源泉徴収票等の法定調書合計表|国税庁
源泉徴収票の税務署提出は基準と期限の正確な把握がカギ
源泉徴収票の税務署への提出は、対象者ごとの支払金額基準や退職者の扱い、提出方法、期限を正しく理解することが欠かせません。特に電子申告の義務化基準は今後30枚以上へ引き下げられるため、法定調書の提出体制を早めに見直しておくことが重要です。万一提出漏れがあっても、ルールに沿って落ち着いて追加提出すれば対応できます。
よくある質問
税務署への源泉徴収票の提出が必要な対象について教えてください。
年末調整したものについては給与の支払いが一定の金額を超える人が対象です。詳しくはこちらをご覧ください。
源泉徴収票の提出について注意点があれば教えてください。
郵送での送付が可能ですが、ゆうパック、ゆうメール、ゆうパケットは利用できません。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
アルバイトも年末調整は必要?対象者や書き方、注意点など徹底解説
アルバイトにも年末調整は必要? 扶養控除等申告書を提出し、12月末に在籍していれば雇用形態を問わず対象です。 掛け持ちなら主な1社でのみ手続きする 記入するのは手取りではなく額面 …
詳しくみる -
# 年末調整業務
【一覧あり】年末調整の書類保管期間は何年?紙・電子の違い、紛失リスクを解説
年末調整の書類は何年保管する? 所得税法により、原則として7年間の保管が義務づけられています。 提出期限の翌年1月10日の翌日から数える 添付された控除証明書も申告書と一緒に残す …
詳しくみる -
# 年末調整業務
休職中の従業員の年末調整はどうする?無給休業者への対応と2026年(令和8年分)の変更点
休職中の従業員も年末調整は必要? 休職・休業中の従業員も在籍している以上、原則として年末調整が必要です。 無給でも年末調整の対象から外れない 傷病手当金・休業補償給付は非課税 会社…
詳しくみる -
# 年末調整業務
ダブルワーク・掛け持ちの年末調整は?パートの対象者も解説
掛け持ちの年末調整はどちらで行う? 年末調整を受けられるのは、扶養控除等申告書を出した1か所だけです。 収入の多い勤務先を本業として選ぶ 副業の所得20万円超は確定申告する パート…
詳しくみる -
# 年末調整業務
外国人に年末調整は必要?必要書類や申告方法を解説
雇用している外国人に年末調整は必要? 居住者と非永住者は対象になり、非居住者は源泉徴収だけで完結するため対象外です。 居住者と非永住者は日本人と同じく実施する 非居住者は20.42…
詳しくみる -
# 年末調整業務
年末調整のアウトソーシングはどう選ぶ?2026年最新の税制改正・費用相場・業務範囲を解説
年末調整のアウトソーシング、何が変わる? 年末調整のアウトソーシングは、複雑化する税制改正への対応と担当者の負担軽減を同時に実現できる手段です。 2026年分は基礎控除・扶養要件な…
詳しくみる