
- 更新日 : 2026年10月8日
一時所得は年末調整で申告できる?扶養への影響と計算方法も解説
所得税の精算は確定申告で行いますが、申告書の所得の見積額には含めて記入します。
- 特別控除50万円を引いて2分の1にする
- 見積額に含めないと控除額がずれる
- 家族の分は扶養の判定に影響する
給与所得者は、給与以外の所得が20万円を超えると確定申告が必要です。
満期保険金や解約返戻金、懸賞の賞金などを受け取ると、一時所得として所得税の対象になる場合があります。年末調整では精算できず確定申告が必要ですが、申告書に記入する所得の見積額には含めなければなりません。
記入を誤ると控除額が変わり、年末調整のやり直しにつながることもあります。一時所得と年末調整の関係を、計算方法や扶養への影響とあわせて解説します。
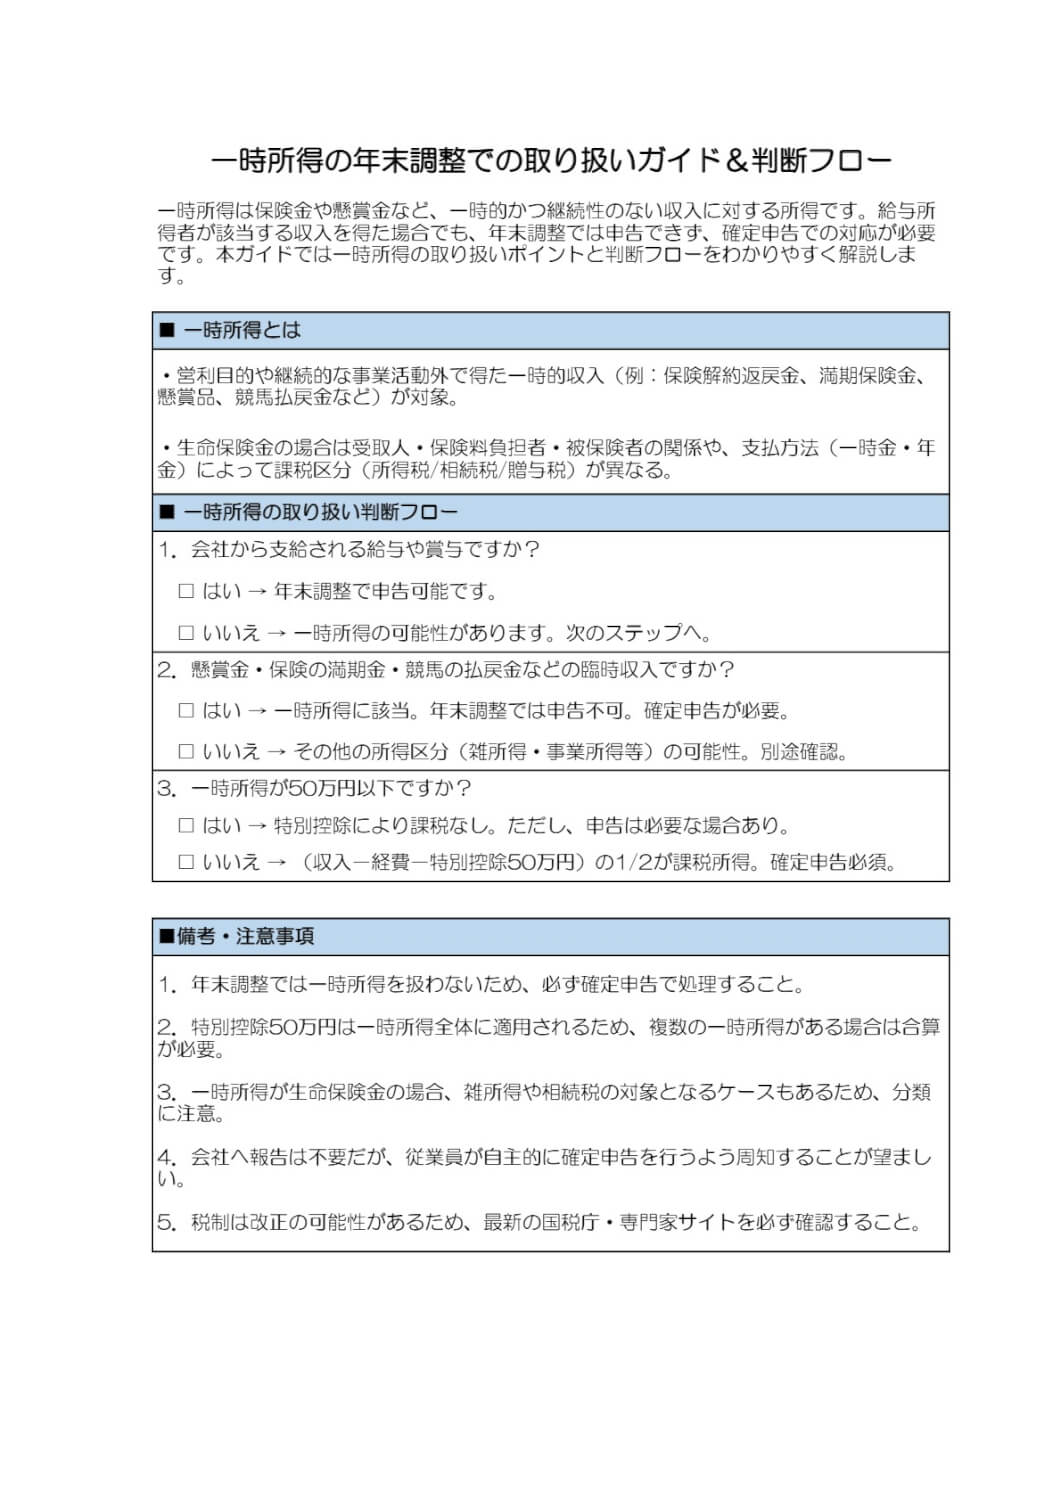
一時所得は年末調整で申告できる?
所得税の精算という意味では対象外ですが、申告書に記入する所得の見積額には含めます。年末調整で精算できるのは給与所得にかかる所得税だけで、一時所得は精算できません。
勤務先がわかるのは自社が支払った給与の額だけで、給与以外の所得を反映させる仕組みにはなっていないためです。一時所得を含めた所得税の精算は、翌年の確定申告で行います。
ただし「給与所得者の基礎控除申告書」に記入する合計所得金額の見積額には、一時所得を含めます。年末調整で精算できないからといって、記入欄を空欄にしてよいわけではありません。基礎控除の額が、本人の合計所得金額に応じて変わるためです。
【令和8年分の基礎控除額】
| 本年中の合計所得金額の見積額 | 基礎控除額(令和8・9年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
令和8・9年分に関しては、合計所得金額が489万円を超えると基礎控除額は段階的に減り、2,500万円を超えると適用されません。
見積額に一時所得を含めなかった結果、実際の合計所得金額が区分の境目をまたぐと、基礎控除額や配偶者控除の判定が変わります。年末調整のやり直しや、確定申告での修正が生じかねません。
記入するのは、特別控除50万円を差し引き、さらに2分の1を乗じた後の金額です。収入金額そのものではない点に気をつけましょう。
給与担当者が従業員から相談を受けたときは、次の内容を案内します。
- 基礎控除申告書の見積額には、特別控除後の2分の1の金額を含めて記入してもらう
- 給与所得・退職所得以外の所得の合計が20万円を超える場合は確定申告が必要になる
- 配偶者や扶養親族に一時所得があれば、扶養の判定に影響する場合がある
参照:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
一時所得に含まれる収入とは?
収入から必要経費を差し引いた金額を「所得」といい、税法上は10種類に分かれます。そのひとつが一時所得で、継続的な行為から生じたものでも労務の対価でもない、一時的な所得を指します。
所得の区分は次のとおりです。
| 所得の種類 | 該当する収入 |
|---|---|
| 利子所得 | 銀行預金や郵便貯金の利子など |
| 配当所得 | 株主や出資者に支払われる配当金など |
| 不動産所得 | 土地や建物といった不動産などによる所得 |
| 事業所得 | 事業を行うことによる所得 |
| 給与所得 | 給料や賞与など |
| 退職所得 | 退職金・退職手当など |
| 山林所得 | 伐採した山林や立木の譲渡による所得 |
| 譲渡所得 | 資産の譲渡による所得 |
| 一時所得 | 利子所得から譲渡所得までに該当しない、一時的な所得 |
| 雑所得 | 利子所得から一時所得までに該当しない所得 |
一時所得は3つの要件をすべて満たす所得
一時所得に当てはまるのは、継続的な営利行為・労務の対価・資産譲渡の対価のいずれにも当たらない所得です。満たすべき要件は次の3つです。
- 営利を目的として継続的に行った行為から生じたものでないこと
- 労務などの役務の対価としての性質のものでないこと
- 資産譲渡の対価としての性質のものでないこと
要件に当てはまる収入と、そこから除かれるものは次のとおりです。
| 一時所得になる収入 | 除かれるもの |
|---|---|
| 懸賞や福引きの賞金品 | 業務に関して受けるもの |
| 競馬や競輪の払戻金 | 営利を目的とする継続的行為から生じたもの |
| 生命保険の一時金、損害保険の満期返戻金など | 業務に関して受けるもの |
| 法人から贈与された金品 | 業務に関して受けるもの、継続的に受けるもの |
| 遺失物の拾得者や埋蔵物の発見者が受ける報労金など | ー |
| 資産の移転等の費用に充てるための交付金 | 交付の目的とされた支出に充てられた部分 |
「業務に関して受けるもの」とは、事業や仕事との関連で受け取るものを指します。取引先から受ける販売奨励金や、勤務先から業務の成果に対して支払われる報奨金などが当てはまり、一時所得ではなく事業所得や給与所得として扱われます。
宝くじの当せん金や年金形式の受取は対象外
宝くじの当せん金やスポーツ振興くじの払戻金は非課税とされ、一時所得には含まれません。年金として複数回にわたって受け取る保険金も、一時所得ではなく雑所得として扱われます。
一時所得についてはこちらの記事で詳しく説明しています。
保険で一時金を受け取ったら一時所得になる?
保険から受け取る一時金は、保険料を負担していた人と受け取る人の関係によって、かかる税金が変わります。所得税の対象になる場合に、はじめて一時所得として扱われます。
判定に使うのは契約者名ではなく、実際に保険料を負担していた人です。
解約返戻金・満期保険金の扱い
保険料を負担していた人が受け取る場合に所得税の対象となり、一時金で受け取れば一時所得になります。負担者と受取人が違う場合は贈与税の対象です。
| ケース | 所得の種類・税金 |
|---|---|
| 負担者 = 受取人で、一時金として受け取る | 所得税(一時所得) |
| 負担者 = 受取人で、年金として受け取る | 所得税(雑所得) |
| 負担者 ≠ 受取人 | 贈与税 |
年金として受け取る場合は雑所得となり、特別控除50万円も2分の1の計算も適用されません。同じ保険金でも税負担が変わるため、受け取り方を選べる場合は事前に確かめておきましょう。
なお、保険期間が5年以下の一時払養老保険などの差益は源泉分離課税の対象で、源泉徴収だけで課税関係が終わります。確定申告の対象にはならず、年末調整の見積額にも含めません。
参照:No.1755 生命保険契約に係る満期保険金等を受け取ったとき|国税庁
死亡保険金の扱い
死亡保険金は、被保険者・保険料を負担していた人・受取人の3者の関係で税目が決まります。組み合わせごとの扱いは次のとおりです。
| 被保険者・負担者・受取人の関係 | かかる税金 |
|---|---|
| 被保険者 ≠ 負担者 = 受取人 | 所得税(一時所得) |
| 被保険者 = 負担者 ≠ 受取人 | 相続税 |
| 被保険者 ≠ 負担者 ≠ 受取人 | 贈与税 |
所得税の対象になるのは、保険料を負担していた人が自分以外を被保険者とし、自分で受け取るケースです。この場合も、一時金として受け取れば一時所得、年金として受け取れば雑所得になります。
一時所得の金額の計算方法は?
一時所得は、収入金額からその収入を得るために支出した金額を差し引き、さらに特別控除額50万円を差し引いて計算します。
ほかの所得と合算する際は、その2分の1の金額を使います。
特別控除50万円を差し引いて2分の1にする
一時所得の金額は、収入金額から支出額と特別控除50万円を差し引いた残額です。計算式は次のようになります。
総所得金額に算入する金額 = 一時所得の金額 × 1/2
差し引ける支出額は、その収入を得るために直接かかった金額に限られます。保険であれば、それまでに払い込んだ保険料の総額です。
同じ年に複数の一時所得があっても、特別控除額は合計で50万円までです。控除しきれない場合でも、翌年に繰り越すことはできません。
ケース別の計算例
実際の金額を当てはめると、税額への影響を判断しやすくなります。代表的な3つのケースは次のとおりです。
| ケース | 一時所得の金額 | 総所得金額に加算される額 |
|---|---|---|
| ①満期保険金200万円 (払込保険料150万円) |
200万円 - 150万円 - 50万円 = 0円 |
なし(課税されない) |
| ②解約返戻金300万円 (払込保険料180万円) |
300万円 - 180万円 - 50万円 = 70万円 |
35万円 |
| ③懸賞の賞金80万円 (支出額なし) |
80万円 - 0円 - 50万円 = 30万円 |
15万円 |
ケース①のように特別控除の範囲内であれば、一時所得の金額は0円となり課税されません。年末調整の申告書に記入するのは、ケース②なら35万円、ケース③なら15万円です。
書類ごとに記入する金額が異なる
年末調整の申告書と確定申告書とでは、記入する金額の段階が違います。書類ごとの対応は次のとおりです。
| 記入する書類 | 記入する金額 |
|---|---|
| 基礎控除申告書 (年末調整) |
合計所得金額の見積額に、一時所得の金額×1/2を含める |
| 扶養控除等(異動)申告書 (年末調整) |
配偶者・扶養親族の所得の見積額に、一時所得の金額×1/2を含める |
| 確定申告書 第二表 | 「所得の内訳」欄に、収入金額を記載し、「総合課税の譲渡所得、一時所得に関する事項」欄に収入金額と必要経費等、差引金額を記載する |
| 確定申告書 第一表 | 「収入金額等」の「一時」欄に、第二表で記載した差引金額から特別控除額である50万円を控除した金額を記載し、「所得金額等」の「総合譲渡・一時」欄に「一時」欄に記入した金額に2分の1を掛けた金額を記載する |
年末調整の申告書には2分の1にした後の金額、確定申告書には、対応する欄にそれぞれの計算段階の金額を記入します。
記入する段階を取り違えると、控除額や税額が変わります。どの書類に何を書くかを確かめてから記入しましょう。
一時所得は扶養の判定にどう影響する?
扶養の判定に使うのは年収ではなく合計所得金額です。給与だけなら範囲内でも、一時所得を加えると要件を超えることがあります。
合計所得金額には一時所得の2分の1が加算される
扶養の判定に使う合計所得金額には、一時所得の2分の1の金額が加算されます。パート収入がある配偶者が満期保険金を受け取った場合などが該当します。
たとえば給与収入130万円(給与所得56万円)の配偶者に、解約返戻金で一時所得の金額20万円が生じたとします。この場合の合計所得金額は次のようになります。
家族が保険金を受け取った年は、扶養の範囲内かどうかを合計所得金額で確かめておきましょう。
令和8年分から所得要件は62万円以下
令和8年度税制改正により、扶養親族や同一生計配偶者の所得要件は58万円以下から62万円以下(給与収入136万円以下)に引き上げられました。源泉徴収事務では、令和8年12月1日以後に支払う給与から適用されます。
先の例で合計所得金額が66万円となる配偶者は、62万円を超えるため同一生計配偶者には当たりません。ただし配偶者特別控除の対象にはなるため、申告書の該当欄で確かめましょう。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
一時所得の確定申告はどのように行う?
給与所得者は、収入金額から支出額を差し引いた額が90万円を超えると確定申告が必要になります。
申告の要否と手続きの進め方を確かめておきましょう。
確定申告が必要になる金額の目安
給与所得者は、給与所得・退職所得以外の所得の合計が20万円を超えると確定申告が必要です。一時所得だけで判定するのではなく、雑所得なども合計して判断します。
この基準から逆算すると、次のようになります。
→ 収入金額 - 支出額 > 90万円
つまり、収入金額から支出額を差し引いた額が90万円を超えると確定申告が必要です。一時所得の金額(特別控除後)でいえば40万円超にあたります。
前述のケース②は35万円のため確定申告が必要ですが、ケース③は15万円のため不要です。ただし所得税の確定申告が不要な場合でも、住民税の申告は必要になります。
なお、給与収入が2,000万円を超える人や、医療費控除などで確定申告をする人は、20万円以下でも一時所得を含めて申告します。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
申告に必要な書類と手続きの流れ
申告期間は翌年2月16日から3月15日までで、期限が土日にあたる場合は翌開庁日までです。用意する書類は次のとおりです。
- 勤務先が発行した給与所得の源泉徴収票
- 保険会社が発行する支払通知書など、収入金額がわかる書類
- 払込保険料の総額がわかる書類(保険証券や契約内容のお知らせなど)
- 各種控除証明書(年末調整で申告していない控除がある場合)
国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿って作成できます。納め過ぎた所得税の還付を受けるだけであれば、還付申告として翌年1月1日から5年以内に提出できます。
住民税については、確定申告をすれば別途の申告は不要です。確定申告をしない場合は、お住まいの市区町村へ住民税の申告書を提出します。
一時所得は見積額への算入と確定申告を忘れずに
一時所得の所得税は年末調整では精算できず、確定申告で手続きします。ただし基礎控除申告書に記入する合計所得金額の見積額には、特別控除50万円を差し引いて2分の1にした金額を含めます。空欄のままにすると控除額の判定を誤りかねません。
配偶者や扶養親族に一時所得があると扶養の判定にも影響し、令和8年分からは所得要件が62万円以下に変わっています。確定申告が必要になるのは、収入金額から支出額を差し引いた額が90万円を超える場合です。
保険金を受け取った年は、金額の計算と扶養への影響をあわせて確かめておきましょう。
よくある質問
一時所得とはなんですか?
所得税がかかる所得のうちのひとつで、懸賞の賞金・賞品、競馬・競輪の払戻金、保険の一時金などが該当します。詳しくはこちらをご覧ください。
一時所得は年末調整で申告できますか?
一時所得は年末調整では申告できないため、確定申告が必要です。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には何を書く? 年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。 市区町村長欄は住民税の申告先を記載する 原則、1…
詳しくみる -
# 年末調整業務
年末調整で火災保険は控除されるか?
火災保険は、火災や自然災害(台風による被害、落雷による被害など)によって建物や家財に損害が生じた場合に補償される保険です。以前は年末調整や確定申告の際に、支払った火災保険料に対して…
詳しくみる -
# 年末調整業務
年末調整とは?手順の流れや全体像を解説!
会社は毎年、従業員の年末調整の手続きを行います。従業員からは、年末調整に関する申告書や保険料控除証明書などの各種証明書類が提出されます。皆さんは、この提出された書類を処理する手順や…
詳しくみる -
# 年末調整業務
給与所得者の基礎控除申告書とは?書き方や訂正方法など解説
基礎控除申告書は誰が提出する? 合計所得金額2,500万円以下の給与所得者が、基礎控除を受けるために提出します。 令和8年分の控除額は最大104万円になる 提出しないと控除されず手…
詳しくみる -
# 年末調整業務
退職者の給与支払報告書は必要?書き方・提出期限・電子申告義務化の最新事情を解説
退職者の給与支払報告書は必要? 退職者の給与支払報告書は、退職した年の給与支払額が30万円を超える場合、原則として作成・提出が必要です。 提出期限は翌年1月31日 給与30万円以下…
詳しくみる -
# 年末調整業務
所轄税務署とは?年末調整・確定申告の納税地との関係と調べ方を解説【令和8年分】
所轄税務署とは何か? 所轄税務署とは、納税者の納税地(原則として住所地)を管轄し、申告・納税手続きの窓口となる税務署のことです。 納税地は勤務地でなく住所地で決まる 納税地の異動届…
詳しくみる