
- 更新日 : 2026年9月8日
年末調整で専業主婦の控除はどうなる?要件と申告する人を解説
給与の支払いがない専業主婦の控除は、配偶者(夫)の勤務先の年末調整で申告します。
- 控除額は申告する人の所得によって変わる
- 合計所得金額62万円以下なら配偶者控除を使える
- 妻名義の保険料は負担した人の控除に含める
令和8年分から要件が引き上げられ、改正分は12月の年末調整でまとめて精算されます。
年末調整は所得税の過不足を精算する手続きのため、給与を受け取っていない専業主婦の場合は、配偶者の勤務先を通じて控除を申告します。配偶者控除や扶養控除、保険料に関する控除など、家族の状況に応じて申告できるものは複数あります。令和8年分からは所得要件の金額も変わるため、最新の基準で確認しておきましょう。
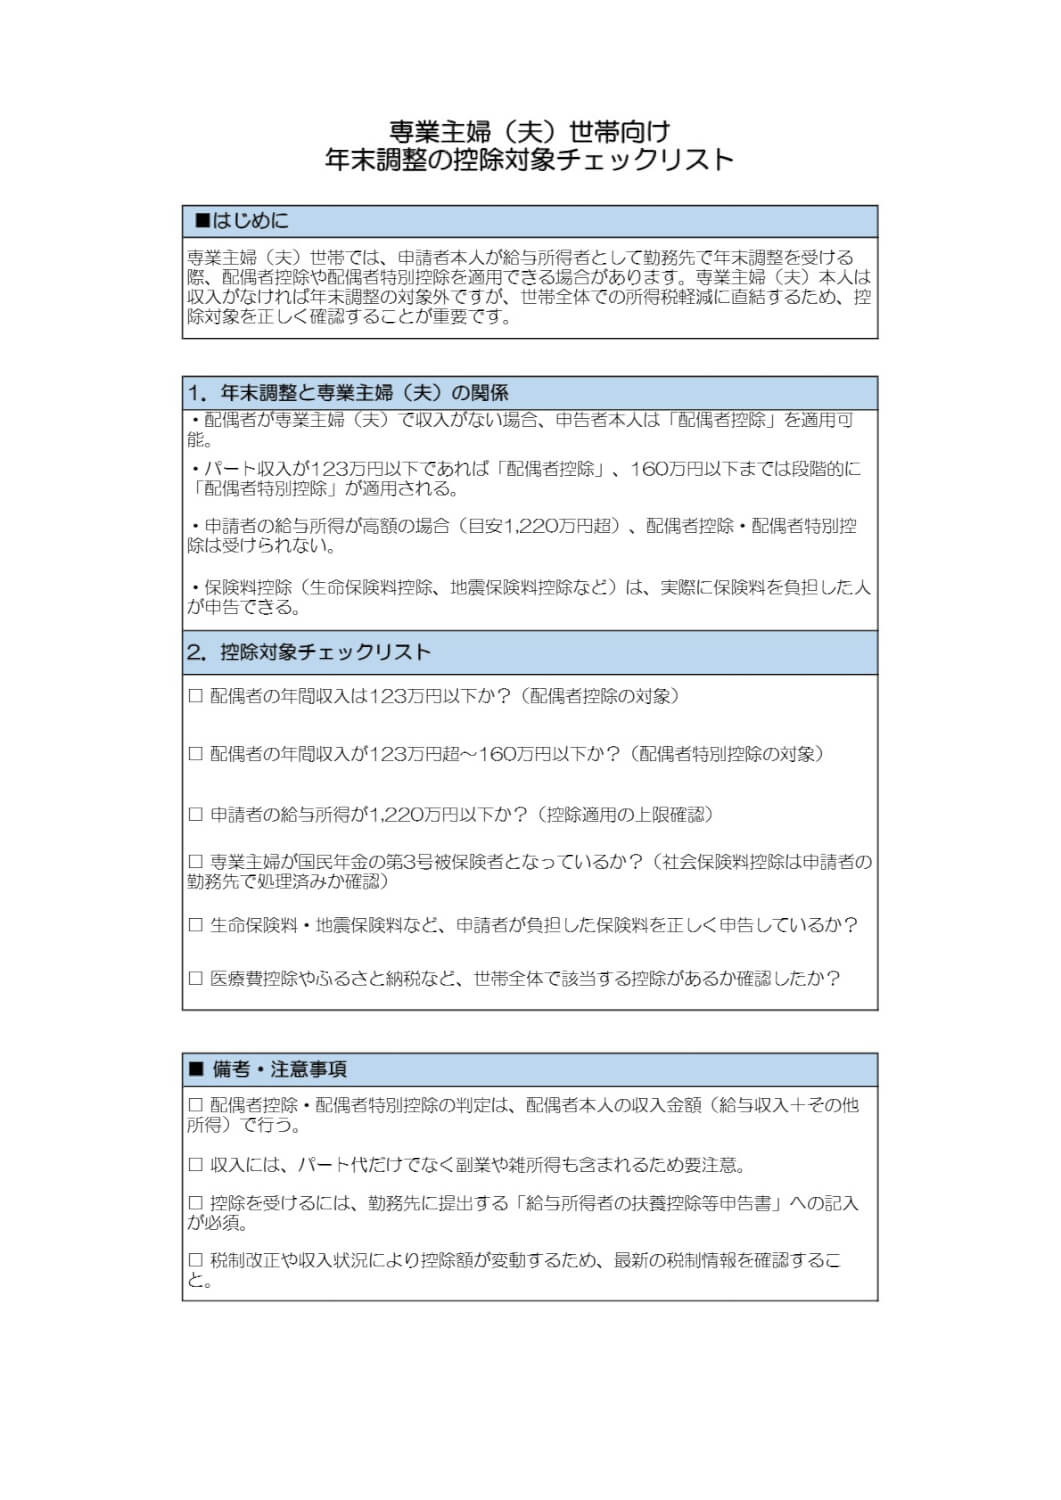
専業主婦がいる場合の年末調整はどうなる?
専業主婦とは、就業せず、家事や子育てなどに専念する既婚女性をいいます。基本的には、専業主婦は収入を得る仕事に就いていないため、税務上の収入はないとみなされ、年末調整での配偶者控除や扶養控除の対象になります。
パートやアルバイトなどをしている場合でも、一定の要件を満たせば、これらの所得控除を受けることができます。
ここでは、家族に専業主婦がいる場合の年末調整のポイントについて解説します。
専業主婦の分は配偶者の勤務先で申告する
給与の支払いを受けていない専業主婦には勤務先がないため、本人が年末調整の手続きをすることはありません。年末調整は、勤務先が支払った給与から源泉徴収した所得税を、1年間の正しい税額と照らして精算する手続きです。給与の支払いがなければ源泉徴収も発生しないため、精算する対象そのものがありません。
そのため、専業主婦に関する控除は、給与を受け取っている配偶者が勤務先に提出する申告書に記載します。控除の種類によって使う申告書が分かれます。
- 配偶者控除・配偶者特別控除:給与所得者の配偶者控除等申告書
- 扶養控除:給与所得者の扶養控除等(異動)申告書
配偶者控除等申告書は、基礎控除申告書や特定親族特別控除申告書などと一体の様式になっています。1枚の用紙で複数の控除を申告する形のため、記入欄の見落としに注意してください。
この扱いは専業主夫の場合も変わりません。控除の要件に性別の定めはないため、給与の支払いを受けていない配偶者であれば、夫と妻のどちらであっても同じように申告できます。
なお、働いていない場合でも所得が生じることはあります。
- 満期保険金や解約返戻金を受け取ったときの一時所得
- 不動産や株式を売却したときの譲渡所得
- 内職や在宅ワークの収入による雑所得または事業所得
これらを合算した金額によっては控除の対象から外れるため、給与以外の収入があった年は確認しておくと安心です。
配偶者控除を受けるための要件
配偶者控除は、その年の12月31日時点で次の要件をすべて満たす配偶者がいる場合に受けられます。
- 民法の規定による配偶者であること(内縁関係の人は該当しません)
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(給与収入のみの場合は136万円以下)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと
給与収入136万円という目安は、給与所得控除の最低保障額74万円を差し引いた残りが62万円になることから導かれます。給与以外に不動産所得や譲渡所得がある場合は、それらを合算した合計所得金額で判定します。
また、控除を受ける納税者本人の合計所得金額が1,000万円を超える年は、配偶者の所得にかかわらず配偶者控除の適用はありません。
配偶者控除の額は納税者本人の所得で変わる
配偶者控除の額は、控除を受ける納税者本人の合計所得金額と、配偶者の年齢によって区分が分かれます。
| 納税者本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者 |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
老人控除対象配偶者とは、その年12月31日時点の年齢が70歳以上の控除対象配偶者を指します。本人の所得が増えるほど控除額は段階的に小さくなり、1,000万円を超えると適用がなくなります。配偶者の年齢だけで金額が決まるわけではない点に注意してください。
配偶者が税法上の障害者に該当する場合は、配偶者控除に加えて障害者控除27万円を受けられます。特別障害者の場合は40万円、同居特別障害者の場合は75万円です。
令和8年分から変わる配偶者の所得要件
令和8年分の所得税から、同一生計配偶者や扶養親族の所得要件が62万円以下に引き上げられました。
| 項目 | 令和7年分 | 令和8年分以後 |
|---|---|---|
| 配偶者の合計所得金額の要件 | 58万円以下 | 62万円以下 |
| 給与収入のみの場合 | 123万円以下 | 136万円以下 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
引き上げ後の金額が手取りに反映される時期は、段階的に分かれます。
- 令和8年11月まで:給与の源泉徴収事務に変更なし
- 令和8年12月:年末調整で1年分の差額をまとめて精算
- 令和9年1月以降:改正後の源泉徴収税額表を適用
扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与から適用されます。
配偶者の給与収入が123万円を超え136万円以下で、この改正によって新たに要件を満たすことになった場合は、「給与所得者の扶養控除等(異動)申告書」を提出しないと控除が反映されません。該当しそうな家族がいる年は、勤務先からの案内を待たずに申し出ておくと手戻りが減ります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
配偶者名義の生命保険料は誰が控除を受ける?
専業主婦のように収入がない場合、生命保険料や国民年金保険料を実際に負担しているのは配偶者であることが多いでしょう。保険料に関する控除は、契約の名義ではなく誰が支払ったかで判断するものが中心です。ただし控除の種類によって扱いが異なるため、区別して確認しておく必要があります。
生命保険料控除は保険料を支払った人が受ける
生命保険料控除は保険料を支払った人が受けるものであり、契約者が誰であるかは要件になっていません。そのため、妻名義の生命保険契約でも、収入のない妻に代わって夫が保険料を負担しているのであれば、夫の生命保険料控除の対象になります。妻の口座から引き落とされている場合でも、実質的な負担者が夫であれば同じ扱いです。
ただし、保険金や給付金の受取人がすべて、保険料を払い込む人またはその配偶者その他の親族であることが要件です。受取人が親族以外になっている契約は対象になりません。名義の確認とあわせて、受取人の欄も見ておきましょう。
控除額には上限が設けられています。
- 一般生命保険料・介護医療保険料・個人年金保険料を合わせた適用限度額は12万円
- 23歳未満の扶養親族がいる場合、一般生命保険料控除の適用限度額は6万円(令和9年分まで)
配偶者の国民年金保険料も負担した人の控除になる
生計を一にする配偶者の国民年金保険料を支払った場合、その金額は支払った人の社会保険料控除に含めて申告します。配偶者が自営業者で国民年金の第一号被保険者になっている場合、保険料を夫が負担するケースもあります。この場合、支払った全額を夫の社会保険料控除として年末調整で申告できます。
申告の際は、日本年金機構から届く社会保険料(国民年金保険料)控除証明書を「給与所得者の保険料控除申告書」に添付します。次の保険料も同じ考え方で、生計を一にする家族の分を負担していれば控除の対象です。
- 国民健康保険の保険料または国民健康保険税
- 介護保険法の規定による介護保険料
- 後期高齢者医療制度の保険料
一方、配偶者の給与や年金からすでに天引きされている保険料は、配偶者自身が支払ったものとして扱われます。この分を負担した人の控除にまとめることはできません。
配偶者名義でも控除の対象にならない支払い
iDeCoの掛金は小規模企業共済等掛金控除の対象ですが、加入者本人の分に限られます。配偶者が加入するiDeCoの掛金を代わりに支払っても、支払った人の控除にはできません。生命保険料控除や社会保険料控除が支払った人を基準にするのに対し、小規模企業共済等掛金控除は加入者本人を基準にする点が異なります。
| 控除の種類 | 控除を受ける人 |
|---|---|
| 生命保険料控除 | 保険料を支払った人 |
| 社会保険料控除 | 保険料を支払った人 |
| 小規模企業共済等掛金控除 | 掛金を拠出する加入者本人 |
配偶者に所得がなければ、配偶者側でも控除を使い切れないため、掛金がそのまま税負担の軽減につながらないことがあります。世帯単位で加入先を検討するときは、この違いを念頭に置いておくとよいでしょう。
専業主婦が働き始めたら年末調整はどうする?
パートやアルバイトを始めると、勤務先で給与から所得税が源泉徴収されるようになります。この場合は本人も年末調整の対象になり、あわせて配偶者側で申告する控除の区分も収入額に応じて変わります。年の途中で働き始めた年は、手続きが二重に発生することを想定しておきましょう。
パート先で年末調整を受ける場合の流れ
勤務先に「給与所得者の扶養控除等(異動)申告書」を提出していれば、パートやアルバイトでも年末調整の対象になります。年末調整では、その年に源泉徴収された所得税と、1年間の給与総額から計算した正しい税額との差額が精算されます。源泉徴収された税額のほうが多ければ、差額が12月または翌年1月の給与で還付されます。
本人が生命保険料を負担している場合や、自分名義の国民年金保険料を支払っている場合は、勤務先に控除証明書を提出することで自分の控除として申告できます。ただし、同じ保険料を夫婦それぞれの控除に重ねて計上することはできません。どちらの控除にするかは、税負担の大きい側に寄せると効果が出やすくなります。
収入が増えると配偶者控除から配偶者特別控除に移る
配偶者の給与収入が136万円を超えると配偶者控除の対象から外れ、配偶者特別控除に切り替わります。配偶者特別控除を受けられるのは、配偶者の合計所得金額が62万円超133万円以下で、かつ納税者本人の合計所得金額が1,000万円以下の場合です。
令和8年分では、配偶者の給与収入が169万円までであれば控除額は38万円で、配偶者控除と同じ水準です(納税者本人の合計所得金額が900万円以下の場合)。収入がこれを超えると控除額が段階的に小さくなり、207万円を超えると対象から外れます。働く時間を増やしても、控除額の減り方はゆるやかに設計されています。
配偶者特別控除の額は所得に応じて下がる
配偶者特別控除の額は、配偶者の合計所得金額が増えるにつれて段階的に小さくなります。
| 配偶者の合計所得金額(給与収入のみの場合) | 控除額 合計所得金額900万円以下の場合 |
|---|---|
| 62万円超95万円以下(136万円超169万円以下) | 38万円 |
| 95万円超100万円以下(169万円超174万円以下) | 36万円 |
| 100万円超105万円以下(174万円超179万円以下) | 31万円 |
| 105万円超110万円以下(179万円超184万円以下) | 26万円 |
| 110万円超115万円以下(184万円超189万円以下) | 21万円 |
| 115万円超120万円以下(189万円超194万円以下) | 16万円 |
| 120万円超125万円以下(194万円超199万円以下) | 11万円 |
| 125万円超130万円以下(199万円超204万円以下) | 6万円 |
| 130万円超133万円以下(204万円超207万円以下) | 3万円 |
上の控除額は、納税者本人の合計所得金額が900万円以下の場合のものです。本人の所得が900万円を超えると、同じ区分でも控除額はさらに小さくなります。
なお、所得税とは別に社会保険の扶養の基準があります。勤務先の規模や労働時間などによっては、本人が勤務先の健康保険と厚生年金保険に加入する扱いになるため、税金の基準とは分けて確認しておくと判断しやすくなります。加入の基準は段階的に見直しが進んでいるため、働き方を決める前に勤務先へ確認しておくと安心です。
年の途中で辞めた場合や掛け持ちの場合
年の途中で退職してそのまま年内に再就職しなかった場合、勤務先での年末調整は行われません。この場合は、退職時に受け取る源泉徴収票をもとに、翌年の確定申告で精算します。源泉徴収された税額が本来の税額より多ければ、申告によって還付を受けられます。
勤務先を掛け持ちしている場合、年末調整を受けられるのは扶養控除等(異動)申告書を提出した1か所だけです。次のようなケースでは、確定申告で精算します。
- 年の途中で退職し、年内に再就職しなかった場合
- 年末調整を受けていない勤務先の給与が20万円を超える場合
- 配偶者側で控除の申告を忘れた場合
年末調整の期限に間に合わなかったからといって、控除そのものがなくなるわけではありません。還付を受けるための申告は、年末調整の時期を過ぎてからでも提出できます。
子どもや親を扶養している場合の扶養控除は?
配偶者以外の親族を扶養している場合は、配偶者控除とは別に扶養控除の対象になります。対象になるのはその年12月31日時点で16歳以上の親族で、控除額は年齢と同居の有無によって変わります。19歳以上23歳未満の親族については、所得が要件を超えた場合の別枠も用意されています。
扶養控除を受けるための要件
扶養控除の対象になるのは、次の要件をすべて満たす16歳以上の扶養親族です。
- 配偶者以外の親族(6親等内の血族および3親等内の姻族)、または都道府県から養育を委託された児童や市町村から養護を委託された高齢者であること
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(給与収入のみの場合は136万円以下)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと
- その年12月31日時点の年齢が16歳以上であること
生計を一にしているかどうかは、同居しているかどうかだけで判断するものではありません。別居していても、仕送りなどで生活費を負担している実態があれば要件を満たします。離れて暮らす親を扶養に入れる場合は、送金の記録を残しておくと説明しやすくなります。
扶養控除の額は年齢と同居の有無で変わる
扶養控除の額は、扶養親族の年齢と同居の有無に応じて区分が分かれます。
| 区分 | 年齢等 | 控除額 |
|---|---|---|
| 一般の控除対象扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 38万円 |
| 特定扶養親族 | 19歳以上23歳未満 | 63万円 |
| 老人扶養親族(同居老親等) | 70歳以上で同居 | 58万円 |
| 老人扶養親族(同居老親等以外) | 70歳以上で別居 | 48万円 |
年齢はいずれもその年12月31日時点で判定します。70歳以上の扶養親族が病気の治療で入院している場合は、入院が長期にわたっても同居として扱われます。
一方、老人ホームなどに入所している場合は、その施設が生活の本拠とみなされるため、同居老親等には該当しません。この場合は別居の老人扶養親族として48万円の区分になります。
19歳以上23歳未満の親族は特定親族特別控除
特定親族特別控除は、19歳以上23歳未満の親族の所得が扶養控除の要件を超えた場合に、所得に応じた控除を受けられる制度です。
対象になるのは次の要件を満たす親族です。
- 納税者と生計を一にする19歳以上23歳未満の親族であること
- 合計所得金額が62万円超123万円以下であること
- 配偶者、青色事業専従者として給与の支払を受ける人、白色事業専従者でないこと
児童福祉法の規定により養育を委託されている里子も、親族に含めて判定します。
| 親族の合計所得金額(給与収入のみの場合) | 控除額 |
|---|---|
| 62万円超85万円以下(136万円超159万円以下) | 63万円 |
| 85万円超90万円以下(159万円超164万円以下) | 61万円 |
| 90万円超95万円以下(164万円超169万円以下) | 51万円 |
| 95万円超100万円以下(169万円超174万円以下) | 41万円 |
| 100万円超105万円以下(174万円超179万円以下) | 31万円 |
| 105万円超110万円以下(179万円超184万円以下) | 21万円 |
| 110万円超115万円以下(184万円超189万円以下) | 11万円 |
| 115万円超120万円以下(189万円超194万円以下) | 6万円 |
| 120万円超123万円以下(194万円超197万円以下) | 3万円 |
令和8年分から扶養親族の所得要件が62万円以下に広がったため、合計所得金額が62万円以下の親族は扶養控除(特定扶養親族)の対象となり、特定親族特別控除の対象にはなりません。学生の子どものアルバイト収入が増えた年は、どちらの控除に当てはまるかが所得金額で切り替わる点に気をつけましょう。
年末調整で専業主婦の控除を正しく申告するために
給与の支払いを受けていない専業主婦の控除は、働いている配偶者の年末調整で申告します。配偶者控除の額は納税者本人の合計所得金額によって変わり、令和8年分からは配偶者の所得要件が62万円以下、給与収入では136万円以下に引き上げられました。
生命保険料や国民年金保険料は、契約や加入の名義ではなく実際に負担した人が申告するのが原則ですが、iDeCoの掛金のように加入者本人しか控除を受けられないものもあります。年末調整で申告し忘れた控除は確定申告で受け直せるため、家族の所得と保険料の負担状況を年内に整理しておきましょう。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
自営業や個人事業主の年末調整|従業員がいる場合は必要!
自営業に年末調整は必要? 自分だけで営めば確定申告で完結でき、従業員を雇えば雇用者に対して年末調整を行う必要があります。 人を雇うと法律上の義務として発生する 副業で給与を得ると本…
詳しくみる -
# 年末調整業務
年末調整の必要書類は?回収と提出の書類を一覧で解説
年末調整の必要書類には何がある? 従業員から回収する書類と、会社が作成して行政機関へ提出する書類に分かれます。 申告書は全従業員から回収する 控除証明書は原本で受け取る 提出期限は…
詳しくみる -
# 年末調整業務
令和8年(2026年)保険料控除申告書の書き方を図解で解説
保険料控除申告書は何をどこに書く? 支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。 会社から届く様式と控除証明書をそろえる 生命保険料は一般・介護医療・個…
詳しくみる -
# 年末調整業務
休職中の従業員の年末調整はどうする?無給休業者への対応と2026年(令和8年分)の変更点
休職中の従業員も年末調整は必要? 休職・休業中の従業員も在籍している以上、原則として年末調整が必要です。 無給でも年末調整の対象から外れない 傷病手当金・休業補償給付は非課税 会社…
詳しくみる -
# 年末調整業務
年末調整のRPA活用で何が自動化できる?業務フローやメリットを徹底解説
年末調整は、RPA(Robotic Process Automation)を導入することで、これまで多くの時間を費やしてきた手作業を大幅に効率化できます。これにより、申告書のデータ…
詳しくみる -
# 年末調整業務
【図解】給与所得の源泉徴収票等の法定調書合計表とは?書き方や記入例を解説
個人事業主をはじめ、給与等を支払った者が源泉徴収票などの法定調書を税務署に出す際には、「給与所得の源泉徴収票等の法定調書合計表」も提出する必要があります。 この書類は、従業員や外部…
詳しくみる