
- 更新日 : 2026年9月9日
年末調整が期限に間に合わないときは?会社と従業員の対応方法
従業員の場合は勤務先に相談するか確定申告のどちらかで所得税の還付をします。
- 期限を過ぎてもあきらめずに連絡する
- 翌年1月31日までは会社が再計算に応じる
- 申告しないままだと延滞税が生じる
書類の再提出を求められることがあるため、早めに動きましょう。
年末調整の書類が期限に間に合わなくても、払い過ぎた所得税は取り戻せます。個人で確定申告をするか、勤務先に相談して再計算してもらうかのどちらかで精算できるためです。
控除証明書が見つからない、長期の休業で出社できなかったなど、締切に間に合わない事情は毎年一定数生まれます。この記事では、従業員側の対応と会社側の手続きを解説します。
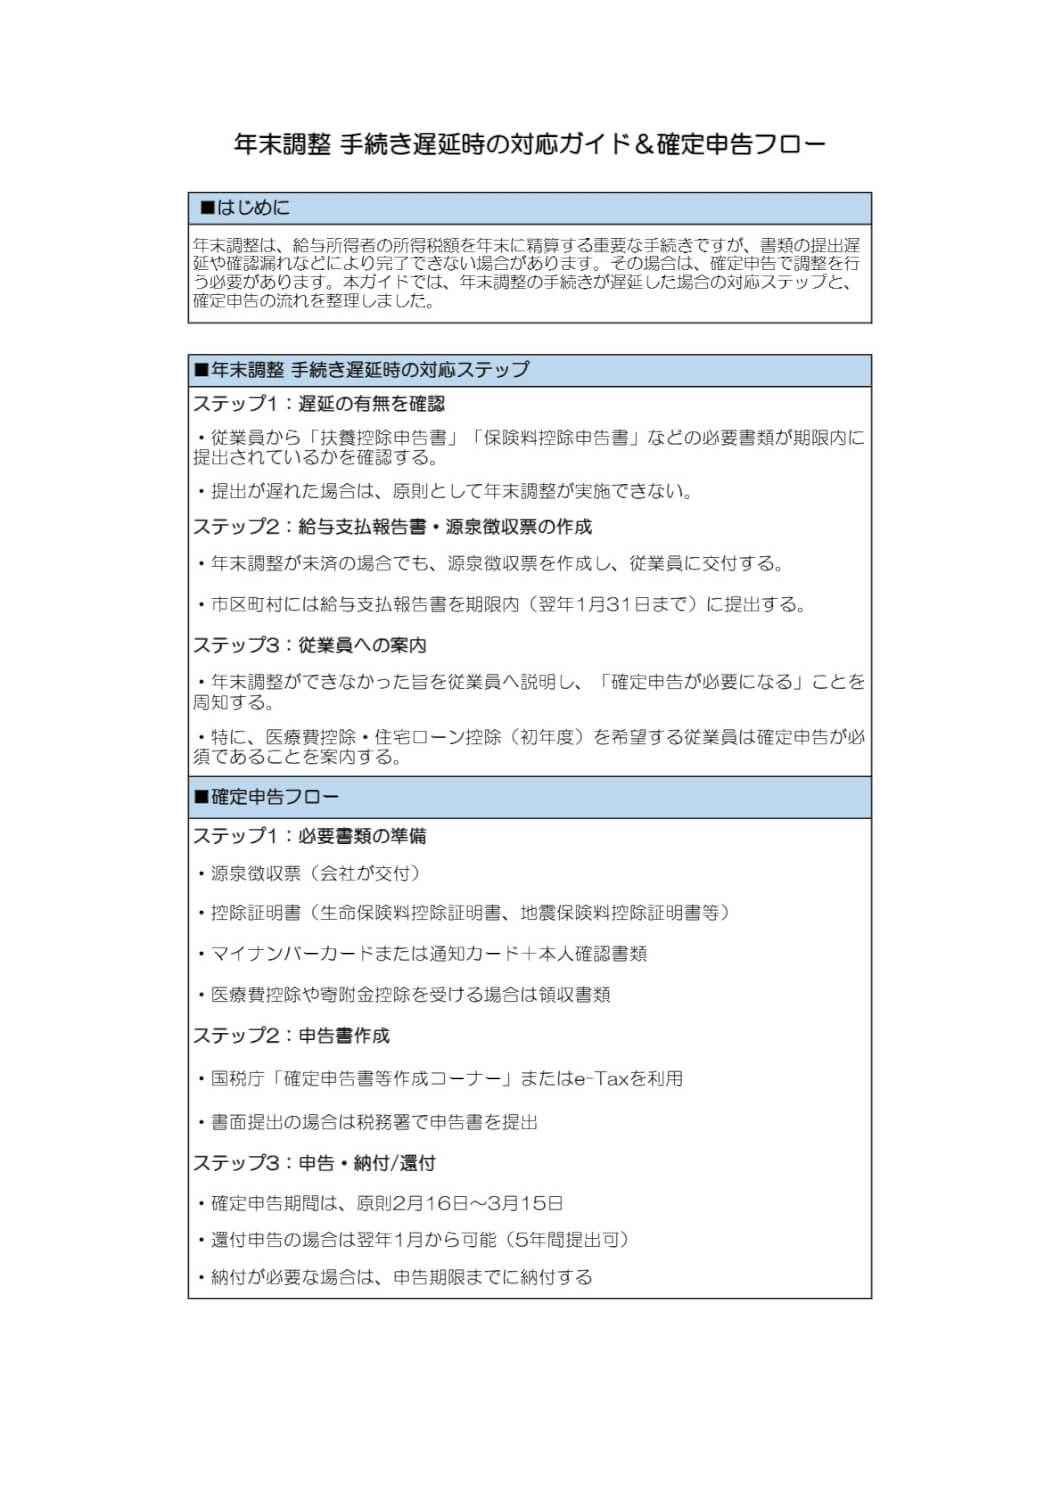
年末調整に間に合わないときの対応方法は?
年末調整に間に合わない場合は、個人で確定申告をする方法と、勤務先に相談する方法があります。いずれの場合も、多く徴収されていた所得税の還付を受けられます。
会社員は、年末調整を行ってはじめてその年に支払われた給与に対して正確な所得税額を納付することができます。源泉所得税は、毎月の給与から差し引かれているものの、この天引き額はあくまで概算によるものであるため、1年間分を合計しても正しい所得税額にはなりません。
還付や追加徴収によって過不足額を精算し、正確な金額とすることが必要で、これら一連の手続きのことを年末調整と言います。
年末調整の詳細については、以下の記事を参考にしてください。
もし年末調整の期限に間に合わない場合には、以下のような方法で対応することができます。
個人で確定申告を行う
年末調整に間に合わないときは、個人で確定申告を行って代わりとすることもできます。確定申告は会社で行う年末調整の対象者とはならない自営業者などが行う、所得税の計算・納付のための手続きです。
また会社で年末調整を行っていても、次のような場合には確定申告が必要です。
- 医療費控除や寄附金控除、雑損控除など確定申告では控除できない控除を受けるとき
- マイホームを購入した年に最初の住宅ローン控除を受けるとき
確定申告は毎年同じ時期に行われ、実施期間は2月16日から3月15日までの約1か月間です。土日祝にあたる場合は、翌開庁日となります。税務署や設置される特別会場で手続きするほか、郵送やインターネットで申告を行うことができます。
勤務先に相談する
会社が定めた締切を多少過ぎていても、勤務先に相談すれば対応してもらえるケースは少なくありません。勤務先である会社は従業員一人ひとりに対して行った年末調整について取りまとめて、管轄の税務署に対して所得税の納付や必要書類の提出を行います。
従業員全員の申告書について不備がないか確認しながら正確な所得税計算や還付・追加徴収作業を行わなければならないことから、通常は従業員からの申告書類を集める期限を早めに設定しています。
会社からあらかじめ指示されていた提出期限を多少過ぎてしまっていても対応できる可能性は高く、年末調整に間に合わないと判断せずに勤務先に相談するようにしましょう。
12月支給分の給与計算が始まる前であれば、多くの場合は勤務先に対応してもらえます。
また会社が年末調整の結果をもとに税務署へ所得税を納付する期限は1月10日、法定調書や住民税関連の必要書類を提出する期限は1月31日です。
この日までならば年末調整に間に合わなかったとしても勤務先に連絡すれば、多くのケースが対応できます。12月支給分の給与計算に間に合わなかったとしても、1月給与で年末調整をやり直せる場合もあります。
確定申告の期限経過後は還付申告で精算する
所得税を納め過ぎている場合は、確定申告の期限を過ぎたあとでも還付申告で取り戻せます。還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。たとえば令和8年分について年末調整も確定申告も行えなかった場合、令和13年12月31日までであれば還付申告が可能です。
ただし、この扱いが認められるのは納め過ぎのケースに限られます。納付する税額が不足している場合は期限内の確定申告が必要となるため、還付と納付のどちらにあたるかをまず確認しておきましょう。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
送付状テンプレ集 36選パック-時候の挨拶×12か月分(上旬・中旬・下旬)

こちらは「送付状テンプレ集 36選パック」です。 12か月分の上旬・中旬・下旬、それぞれの時期に対応した時候の挨拶が含まれています。
季節や時期に応じた送付状を作成する際の参考資料として、ぜひご活用ください。
電子契約にも使える!誓約書ひな形まとめ

誓約書のテンプレートをまとめた、無料で使えるひな形パックです。資料内から任意のひな形をダウンロードいただけます。
実際の用途に合わせてカスタマイズしていただきながら、ご利用くださいませ。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
人事・労務担当者向け Excel関数集 56選まとめブック
人事・労務担当者が知っておきたい便利なExcel関数を56選ギュッとまとめました。
40P以上のお得な1冊で、Excel関数の公式はもちろん、人事・労務担当者向けに使い方の例やサンプルファイルも掲載。Google スプレッドシートならではの関数もご紹介しています。お手元における保存版としてや、従業員への印刷・配布用、学習用としてもご活用いただけます。
年末調整の手続きが間に合わなかった場合、罰則はある?
従業員が年末調整の書類提出に間に合わなかった場合、従業員本人に罰則はありません。一方で年末調整は会社に課された義務であり、怠った会社側には罰則が定められています。
定められていた提出期限までに書類を提出しなかったなど、会社員が勤務先で行う年末調整に間に合わない場合でも、罰則はありません。従業員が年末調整に間に合わない理由には、次のようなものが考えられます。
- うっかり忘れていた
- 長期の休業で出社しなかった
- 添付書類が準備できなかった
いずれの場合でも年末調整が行われないだけで、罰則はありません。
ただし会社には、従業員の年末調整を行う義務があり、怠った場合は罰則が科せられます。
| 会社側のケース | 定められている罰則 |
|---|---|
| 故意に年末調整を行わず正しい税額を徴収しなかった | 1年以下の拘禁刑または50万円以下の罰金 |
| 従業員から徴収した所得税を納付しなかった | 10年以下の拘禁刑または200万円以下の罰金、もしくはその併科 |
なお、2025年6月1日に施行された改正刑法により、懲役刑と禁錮刑は拘禁刑へ一本化されました。古い資料では「懲役」と表記されている場合があるため、社内規程や従業員向けの案内文書を更新する際は確認しておきましょう。
会社が年末調整をしてくれない場合の対応は、以下の記事を参考にしてください。

年末調整も確定申告も行わない場合の影響は?
年末調整に間に合わず確定申告も行わなかった場合、還付を受けられるケースでは罰則はありません。しかし納付する税額が不足しているときは、延滞税や無申告加算税が課される場合があります。
会社員は年末調整に間に合わない場合でも、確定申告を行って代わりとすることができます。年末調整は12月に行われますが、確定申告の実施は翌年の2月16日から3月15日までです。年末調整が終わってからの準備でも十分に間に合わせることができます。
万が一確定申告にも間に合わなかった、あるいは怠ったとしても、所得税を多く払い過ぎていて還付が受けられる場合には罰則は科せられません。しかし、追加で納付する必要がある場合に確定申告をしないと、所得税法に違反する行為として延滞税や無申告加算税を納付しなければならない場合があります。
無申告加算税の割合は、申告のタイミングと納付すべき税額によって次のように変わります。
| 納付すべき税額 | 調査の事前通知前に自主申告 | 税務署の調査を受けた後 |
|---|---|---|
| 50万円までの部分 | 5% | 15% |
| 50万円超300万円までの部分 | 5% | 20% |
| 300万円を超える部分 | 5% | 30% |
事前通知を受けた後、調査を受ける前に申告した場合は、それぞれ10%・15%・25%になります。
延滞税は納付が遅れた日数に応じてかかり、割合は毎年見直されています。令和8年(2026年)は前年までより引き上げられている点に注意しましょう。
| 期間 | 令和8年 | 令和4年〜令和7年 |
|---|---|---|
| 納期限の翌日から2か月以内 | 年2.8% | 年2.4% |
| 2か月を経過した日の翌日以後 | 年9.1% | 年8.7% |
なお、法定申告期限から1か月以内に自主的な期限後申告を行い、納付すべき税額の全額を法定納期限までに納めているなど一定の要件を満たす場合には、無申告加算税がかからない扱いもあります。気づいた時点ですぐ動くほど負担は軽くなりやすいといえるでしょう。
参照:No.2024 確定申告を忘れたとき|国税庁
参照:延滞税の割合|国税庁
年末調整が間に合わない場合の会社側の対応は?
従業員の書類が集まらない場合でも、会社は翌年1月31日までであれば年末調整をやり直せます。この日を過ぎたときは、対象の従業員に確定申告をしてもらう流れへ切り替えます。
12月の給与計算に間に合わない場合は1月給与で再計算する
12月の給与計算に書類が間に合わなくても、1月の給与支給時に年末調整を再計算する方法があります。会社が源泉所得税を納付する期限は翌年1月10日で、納期の特例の承認を受けている場合は1月20日です。法定調書合計表や給与支払報告書の提出期限は1月31日となっており、この日までであれば年末調整の再計算が認められます。
ただし、源泉徴収票をすでに交付している場合は、訂正と再交付の手間が生じます。やり直しの申し出を受けた段階で書類の交付状況を確認しておくと、その後の処理を進めやすくなるでしょう。
やり直しが必要になりやすいのは、次のようなケースです。
- 扶養親族の人数が変わった
- 年末近くに生命保険へ加入した
- 給与や賞与の追加支給があった
納期の特例については、以下の記事を参考にしてください。
翌年1月31日の経過後は従業員の確定申告へ切り替える
翌年1月31日を過ぎると会社側での年末調整はできなくなり、従業員本人の確定申告での対応となります。該当する従業員には源泉徴収票を交付したうえで、2月16日から3月15日までの間に確定申告をするよう案内します。その年に転職した従業員には、前職分の源泉徴収票もあわせて必要になる点を伝えておきましょう。
会社側の提出そのものが1月31日に間に合わない見込みであれば、所轄の税務署へ事前に連絡しておくと、その後のやり取りを進めやすくなります。毎年同じ時期に同じ問い合わせが集中しやすいため、申告書の配布を10月下旬から11月上旬へ前倒しし、提出状況を一覧で管理しておくと、間に合わないケースそのものが減っていきます。
参照:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
令和8年分の年末調整における留意点は?
令和8年分の年末調整は、基礎控除と給与所得控除の引上げが反映される最初の年にあたります。扶養親族等の所得要件も変わるため、いったん提出した書類の出し直しが例年より起こりやすい年です。
扶養控除等(異動)申告書の再提出が生じる場合がある
扶養親族等の所得要件が引き上げられたことで、新たに扶養控除の対象となる親族が生じます。令和8年度税制改正により、扶養親族や同一生計配偶者の合計所得金額の要件は58万円以下から62万円以下へ引き上げられました。勤労学生の要件も85万円以下から89万円以下へと変わっています。
| 区分 | 改正前 | 改正後(令和8・9年分) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下 (給与収入123万円以下) |
62万円以下 (給与収入136万円以下) |
| 勤労学生 | 85万円以下 (給与収入150万円以下) |
89万円以下 (給与収入163万円以下) |
この改正は令和8年12月1日以後に支払う給与から適用されます。改正によって新たに要件を満たすことになった親族について扶養控除等の適用を受けるには、「給与所得者の扶養控除等(異動)申告書」などの再提出が必要です。
つまり令和8年分は、いったん締め切ったあとに追加の書類が発生しやすい年といえます。回収期限を通常より早めに設定しておくと、年末の差し戻しを減らせるでしょう。
源泉徴収税額への反映は令和9年1月以降となる
令和8年11月までの源泉徴収事務に変更はなく、引上げ後の控除額は12月の年末調整で精算されます。基礎控除は合計所得金額に応じて引き上げられ、令和8年・9年分は最大104万円となります。給与所得控除の最低保障額も65万円から74万円へ引き上げられました。
ただし、これらを織り込んだ「源泉徴収税額表」が改正されるのは令和9年分以後です。令和8年分については、12月の年末調整の際に引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を用いて1年間の税額を計算し、改正前の税額表で徴収してきた金額と精算します。
なお、ひとり親控除の35万円から38万円への引上げは令和9年分以後の適用です。令和8年分の年末調整では従来どおり35万円で計算する点に注意しましょう。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
年末調整の期限に間に合わない場合は早めの対応を
年末調整が期限に間に合わないときは、勤務先への相談か確定申告のどちらかで所得税を精算できます。従業員側に罰則はなく、翌年1月31日までであれば会社が再計算に応じられるため、締切を過ぎた時点であきらめる必要はありません。
会社側は源泉徴収票の交付状況を確認したうえで再計算の可否を判断し、対応が難しい場合は該当者に確定申告を案内する流れとなります。納付する税額が不足したまま申告をしないと延滞税や無申告加算税の対象になりやすいため、気づいた時点で早めに動くことが負担を抑える近道です。
令和8年分は控除額の改正にともなう書類の再提出も想定されるため、回収スケジュールを前倒ししておくと安心でしょう。
年末調整の提出書類については、以下の記事を参考にしてください。
よくある質問
年末調整に間に合わないときはどうすればよいですか?
勤務先に連絡するか、確定申告をします。詳しくはこちらをご覧ください。
年末調整の手続きが間に合わなかった場合、罰則等はありますか?
追加徴収が必要な場合に、違法行為とみなされると、延滞税や無申告加算税が科せられる可能性があります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収はいつ行う?給与天引きから納付期限、年末調整の時期まで徹底解説
源泉徴収はいつ行う? 給与を支払った日に天引きし、その翌月10日までに納付します。 締め日ではなく支払日が基準になる 10人未満なら年2回にまとめられる 税額が0円でも納付書の提出…
詳しくみる -
# 年末調整業務
年収123万円以下の年末調整は必要?不要?178万円の壁もあわせて解説【2026年最新】
年収123万円以下の年末調整は必要? 年収178万円以下で所得税がかからない場合でも、「給与所得者の扶養控除等(異動)申告書」を提出しているなど、年末調整の対象者に該当すれば、年末…
詳しくみる -
# 年末調整業務
海外赴任者など非居住者の年末調整や源泉徴収について
非居住者の年末調整はどうなる? 海外赴任者の年末調整は、出国によって所得税法上の非居住者となるかどうかで取扱いが変わります。居住者か非居住者かで対応が異なり、1年以上の赴任で非居住…
詳しくみる -
# 年末調整業務
産休・育休中も配偶者の扶養に入れる?配偶者控除と年末調整・給付金の注意点
産休・育休中でも配偶者控除は使える? 産休・育休中でも、課税所得が62万円以下(給与収入136万円以下)であれば配偶者控除を利用できます。 出産手当金・育児休業給付金は所得に含まれ…
詳しくみる -
# 年末調整業務
【事例付き】年末調整の還付金はいつ、いくら戻ってくる?令和8年分の支払日や金額の計算方法を解説
年末調整の還付金はいつ戻る? 年末調整の還付金は、12月または1月の給与支払日に支給されるのが一般的です。 支払日は12月が多く、1月になる会社もある 受け取り方法は給与振込か手渡…
詳しくみる -
# 年末調整業務
【2026年最新】源泉徴収票の見方とチェックすべき項目を解説!
年末になると、会社から発行される源泉徴収票。その中身を理解しているかと聞かれたら、自信がない方が多いと思います。 サラリーマンの大半は、自分自身で税金の計算を行う場面がほとんどない…
詳しくみる