
- 更新日 : 2026年9月9日
退職者の年末調整のやり方は?12月末で退職などケース別に解説
年の途中で辞めた方は原則として対象外ですが、時期や給与の支給日によって前職の会社が実施します。
- 年末に在籍しない人は対象から外れる
- 12月の給与を受けた後の退職者は前職で行う
- 令和8年分は改正後の控除額で精算する
源泉徴収票は退職日以後1か月以内に交付します。
退職者の年末調整は、原則として前職の会社では行いません。ただし12月末で辞めた場合や、心身の不調で再就職しない場合など、会社が実施すべき例外もあります。令和8年分からは控除額の改正もあるため、退職時期ごとの扱いを整理しておきましょう。
基本的には退職者の年末調整はしなくてよい
年末調整は、原則として会社が給与所得者の扶養控除等(異動)申告書を提出している従業員全員について実施する義務があります。年の途中で退職した従業員について、前職の会社が年末調整を行う必要は原則としてありません。
年末調整は、その年の12月31日時点で在籍している従業員を対象とする手続きだからです。ただし退職の事情や給与の支給時期によっては、例外として会社が実施することになります。
なお、1年間に支払うことが確定した給与の総額が2,000万円を超える人は、在籍していても年末調整の対象になりません。この場合は本人が確定申告で精算します。
また、年内に再就職した人の年末調整は、前職分と再就職先分を合算したうえで、転職先の会社が行います。
退職した会社は年末調整を行わず、源泉徴収票を交付する立場になります。退職者はその源泉徴収票を転職先へ提出し、転職先が前職の給与と源泉徴収税額を合算して年税額を計算します。
交付が遅れると転職先の年末調整に間に合わず、退職者が確定申告を求められることにもなりかねません。退職手続の一環として、交付時期をあらかじめ案内しておくと行き違いを防げます。

この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
送付状テンプレ集 36選パック-時候の挨拶×12か月分(上旬・中旬・下旬)

こちらは「送付状テンプレ集 36選パック」です。 12か月分の上旬・中旬・下旬、それぞれの時期に対応した時候の挨拶が含まれています。
季節や時期に応じた送付状を作成する際の参考資料として、ぜひご活用ください。
電子契約にも使える!誓約書ひな形まとめ

誓約書のテンプレートをまとめた、無料で使えるひな形パックです。資料内から任意のひな形をダウンロードいただけます。
実際の用途に合わせてカスタマイズしていただきながら、ご利用くださいませ。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
人事・労務担当者向け Excel関数集 56選まとめブック
人事・労務担当者が知っておきたい便利なExcel関数を56選ギュッとまとめました。
40P以上のお得な1冊で、Excel関数の公式はもちろん、人事・労務担当者向けに使い方の例やサンプルファイルも掲載。Google スプレッドシートならではの関数もご紹介しています。お手元における保存版としてや、従業員への印刷・配布用、学習用としてもご活用いただけます。
例外的に退職者の年末調整をするのはどんなケース?
年の途中で退職した人でも、その年のうちに他から給与を受け取る見込みがない場合には、退職した会社が年末調整を行います。
年の中途で退職した場合に例外的に対象となるのは、次のようなケースです。いずれも、年内の給与がその時点で確定していることが必要です。
- 死亡により退職した人
- 著しい心身の障害により退職し、年内の再就職が難しいと認められる人(退職後にその年の給与を受け取らないこととなっている場合)
- 12月に支給期が到来する給与を受けた後に退職した人
- パートタイマーなどで、その年の給与総額が136万円以下の人(退職後に他の勤務先から給与を受ける見込みがある場合を除く)
いずれも、年内の給与がその時点で確定していることが前提です。
死亡により退職した人
従業員が死亡により退職した場合、その年に支払った給与について、会社が年末調整を行います。
死亡後に新たな給与を受け取ることはなく、年内の給与がその時点で確定するためです。会社は年末調整を行ったうえで給与所得の源泉徴収票を作成し、遺族へ交付します。
ただし、死亡日以後に支給期が到来する給与は相続財産として扱われ、年末調整の対象にも源泉徴収票の記載対象にも含めません。遺族が準確定申告を行うケースもあるため、交付する書類の内容は事前に確認しておくと安心です。
著しい心身の障害で退職し年内に再就職しない人
著しい心身の障害により退職し、その年のうちに再就職が難しいと認められる人も、会社が年末調整を行う対象です。
退職後にその年の給与を受け取らないこととなっている人が対象で、年内に再就職して給与を受け取る見込みがある場合は含まれません。
判断は本人の申し出だけに頼らず、医師の診断書など就労が難しい事情のわかる資料をもとに行います。迷う場合は、確定申告での精算を案内する方法もあります。
12月に支給期が到来する給与を受けた後に退職した人
12月に支給期が到来する給与を受け取った後に退職した人は、ほかの従業員と同じように年末調整を行います。
たとえば給与が毎月25日払いの会社で、12月25日に給与を受け取り、その後に退職したケースが当てはまります。12月31日時点では在籍していませんが、年内に別の勤務先から給与を受け取ることは考えにくいためです。
この場合、本人が再就職したかどうかは問いません。各種申告書の提出を受けなければ年末調整はできないため、退職の手続と並行して書類を回収します。
給与の総額が136万円以下で年内に再就職しない人
パートタイマーなどが退職した場合で、その年に支払を受ける給与の総額が136万円以下の人も、年末調整の対象です。
退職後にその年のうちに他の勤務先などから給与を受け取ると見込まれる人は除かれます。この金額は給与所得控除の最低保障額と基礎控除を足したラインで、令和7年分は123万円でしたが、令和8年分からは136万円になります。
年末調整を行うと、源泉徴収されていた所得税が還付されるケースが多くなります。対象になりそうな退職者には、申告書の提出を案内しておきましょう。
海外赴任などで非居住者になった人
海外の支店などへ転勤し、年の途中で非居住者となった従業員についても、出国までに支払った給与を対象に年末調整を行います。
1年以上の海外勤務が見込まれる場合は出国の時点で非居住者となり、それ以降の給与を日本の年末調整では扱わないためです。海外勤務が1年未満の見込みであれば、引き続き居住者として扱います。
出国後に支給される給与は年末調整の対象に含めず、源泉徴収のみを行います。
退職する時期で年末調整の扱いはどう変わる?
年末調整を行うかどうかは、退職日そのものではなく、最後の給与をいつ支給したかで決まります。同じ12月末の退職でも、給与の支給日が12月中か翌年1月かで扱いが分かれます。
| 退職の時期 | 最後の給与の支給日 | 会社での年末調整 |
|---|---|---|
| 12月末 | 12月中 | 行う |
| 12月末 | 翌年1月 | 行わない |
| 1月 | 1月中 | 前年分は実施済み・当年分は対象外 |
| 11月まで | 11月まで | 行わない |
12月末に退職し12月中に最後の給与を支給する場合
12月末で退職し、その年最後の給与を12月中に支給した場合は、ほかの従業員と同じ時期に年末調整を行います。支給済みの給与によってその年の給与総額が確定し、年内に追加の支払いが生じないためです。
給与が毎月25日払いであれば、12月25日の支給後に12月31日までに退職するケースが当てはまります。
この場合、年内に転職しても改めて給与を受け取る余地はほとんどありません。
扶養控除等申告書や保険料控除申告書を、年末調整までに回収しておきます。
12月末に退職し12月分の給与が翌年1月に支給される場合
12月末で退職しても、12月分の給与を翌年1月に支給する場合、その1月支給分は前年の年末調整には含めません。
年末調整の対象は、その年の1月1日から12月31日までに支給期が到来した給与に限られるためです。
締め日が月末で翌月払いの会社では、12月に支給した11月分までが対象となります。
翌年1月に支給する12月分の給与は、翌年分の給与として別に源泉徴収票を作成します。
年をまたいで源泉徴収票を分けて交付することになるため、退職者にも扱いを伝えておくと問い合わせを減らせます。
1月に退職する従業員の年末調整と源泉徴収票
1月に退職する従業員については、前年分の年末調整はすでに済んでおり、当年分は原則として対象になりません。
12月の年末調整で前年分の精算は完了しているため、1月退職を理由に改めて手続を行うことはありません。
当年分については1月に支給した給与だけが対象となり、年内に他の勤務先から給与を受け取る見込みがあるため、例外にも当てはまらないからです。
会社が行うのは、当年1月分の給与を記載した源泉徴収票を、退職日以後1か月以内に交付することです。前年分の源泉徴収票とあわせて渡す形になるため、どちらがどの年分かを添えて案内すると誤解を防げます。
11月までに退職して年内に再就職しない場合
11月までに退職し、その年のうちに再就職しない人については、会社では年末調整を行いません。
ただし、その年のうちに再就職をする場合は、再就職先の会社で年末調整を行うことになります。
年末調整を行わない場合、退職者は自分で確定申告をして所得税を精算します。翌年2月16日から3月15日までが申告期間となるため、源泉徴収票を保管しておくよう伝えます。
退職者の年末調整で会社がする手続きは?
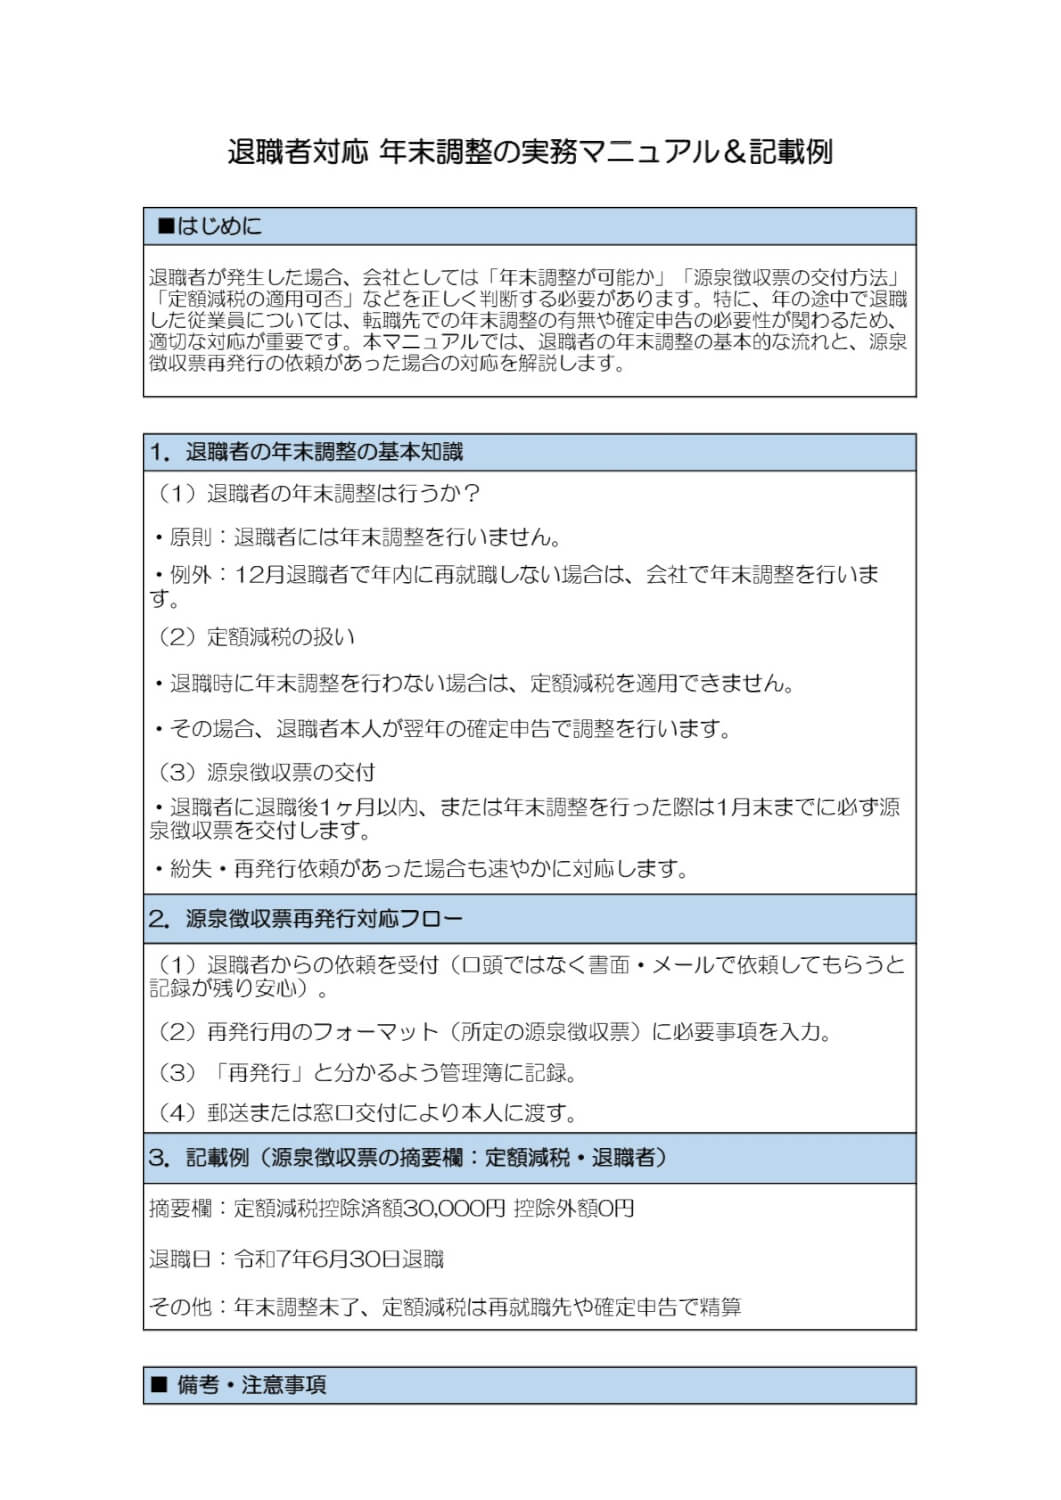
退職者への対応は、年末調整を行うかどうかにかかわらず発生します。源泉徴収票の交付と給与支払報告書の提出は共通の手続で、年末調整を行う場合はこれに各種申告書の回収が加わります。
源泉徴収票は退職日以後1か月以内に交付する
年の途中で退職した人には、退職の日以後1か月以内に給与所得の源泉徴収票を交付します。
所得税法が定める期限で、退職者が転職先へ提出したり確定申告をしたりする際に必要になるためです。
1月1日から退職時までに支払った給与と、源泉徴収した税額を記載します。退職金を支給した場合は、給与所得の源泉徴収票とは別に、退職所得の源泉徴収票を作成します。
なお、令和9年1月以後に提出する令和8年分の源泉徴収票については、市区町村へ給与支払報告書を提出していれば、税務署への提出が不要になりました。退職者本人への交付は引き続き必要です。
年末調整をする場合は各種申告書を回収する
例外として年末調整を行う退職者からは、控除の適用に必要な申告書を退職までに回収します。
申告書の提出がなければ、扶養控除や保険料控除などを適用できないためです。
回収する書類は在籍者と変わりません。
保険料控除を適用する場合は、保険会社などが発行する証明書の添付も必要です。退職手続の案内に含めておくと、後追いの連絡を減らせます。
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
給与支払報告書は退職者分も市区町村へ提出する
退職者についても、給与支払報告書を退職時の住所地の市区町村へ提出します。
市区町村が住民税を計算するための資料であり、正社員かパート・アルバイトかを問わず対象となるためです。
個人別明細書には、退職時の住所、その年の支払金額、退職年月日、マイナンバーを記載します。
総括表では、退職者・退職予定者の欄に人数を記載して提出します。住民税の課税に用いられる書類のため、退職者分も漏れなく作成します。
年末調整について退職者からくる質問と対策
退職者本人から、年末調整の手続について問い合わせを受けることがあります。退職の理由も再就職先が決まっているかどうかもさまざまで、回答の内容は事情によって変わります。よく寄せられる相談と、会社としての回答の方向を整理します。
源泉徴収票を無くしたので再発行してほしい
すでに交付済みの源泉徴収票を紛失したと連絡を受けた場合、法律上の再発行義務はありませんが、応じるほうが実務上は無難です。源泉徴収票がなければ転職先での年末調整ができず、確定申告にも支障が出るためです。
源泉徴収票は必要になる場面が限られるため、いざというときに手元にないという相談は珍しくありません。退職時に行き違いがないのであれば、速やかに再交付するほうがその後のやり取りは少なくて済みます。
ここで注意したいのが「源泉徴収票不交付の届出書」との関係です。この届出書との違いは次のとおりです。
- 交付済みの源泉徴収票の再発行を求めるものではない。再発行は勤務先へ依頼する
- 対象は、交付期限を過ぎても交付を受けられない場合(中途退職者は退職後1か月、それ以外は翌年1月31日)
- 届出を受けた税務署は勤務先へ行政指導を行うが、法律上の拘束力はなく自主的な協力が前提
国税庁も、再発行を希望する場合は勤務先へ依頼するよう案内しています。
転職先の入社が1月なので年末調整をしてほしい
12月より前に退職し、12月時点で在籍していない人については、前職の会社で年末調整をすることはできません。
12月分の給与を受け取った後の退職であれば対象となりますが、それより前に退職している場合は例外に当てはまらないためです。
この場合は、退職時に交付した源泉徴収票をもとに、翌年2月16日から3月15日までの間に本人が確定申告をして精算する流れになります。還付が生じるケースも多いため、申告の方法とあわせて案内するとよいでしょう。
なお、求職活動をしていて転職先が決まらず、雇用保険の失業等給付を受けている場合も同じです。再就職の見込みがないという事情は例外のいずれにも当てはまらないため、年末調整はできません。失業等給付そのものは非課税で、確定申告の際も所得には含めません。
心身の不調で再就職しないため年末調整をしてほしい
心身の不調による退職で、その年のうちに再就職しないことが認められる場合は、会社が年末調整を行うことができます。
著しい心身の障害により退職した人で、退職の時期からその年のうちに再就職が難しいと認められ、かつ退職後にその年の給与を受け取らないこととなっている人が対象です。
著しい心身の障害に当たるかどうかは、退職時に医療機関で疾患として診断を受けているかどうかが判断のよりどころになります。心身の不調を理由とする退職では、休職を経てもすぐには再就職できないケースもあるため、事情の確認は丁寧に行います。その後に再就職して給与を受け取る見込みがある場合は、対象から外れます。
税制改正で退職者の年末調整はどう変わる?
令和8年度税制改正により、基礎控除と給与所得控除が引き上げられました。適用のタイミングが年末に寄っているため、年の途中で退職した人の扱いに影響します。
基礎控除と給与所得控除の引き上げは令和8年12月に施行される
基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正は、令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
令和8年11月までの毎月の源泉徴収事務に変更はなく、12月に行う年末調整で改正後の控除額により1年分の税額を計算し、それまでに徴収した税額との差額を精算する仕組みです。改正後の源泉徴収税額表を使った毎月の計算は、令和9年1月に支給する給与から始まります。
| 項目 | 改正前 | 改正後(令和8年分) |
|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円 |
| 基礎控除(特例・最大) | 95万円 | 104万円 |
| 給与所得控除(最低保障額) | 65万円 | 74万円 |
| 扶養親族等の所得要件 | 58万円以下 | 62万円以下 |
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
給与収入だけの場合、扶養親族や同一生計配偶者の判定ラインは123万円以下から136万円以下に広がります。所得税がかからない給与収入の上限も、160万円から178万円へ引き上げられます。
年末調整を受けずに退職した人は確定申告で精算する
令和8年の途中で退職し、年末調整を受けていない人には改正後の控除が反映されないため、適用を受けるには確定申告が必要です。
改正が施行される令和8年12月1日より前に最後の給与を受け取っていると、その時点の計算に改正後の控除額が入らないためです。
年の途中で辞めた人の源泉徴収票は、改正前の基準で計算された税額を示していることになります。
同じことは、死亡により退職した人や、年の途中で非居住者となった人にも当てはまります。居住者として最後に給与を受け取った日が令和8年11月30日以前であれば、その年末調整には改正後の控除が反映されません。
源泉徴収票を交付する際に、確定申告をすると還付を受けられる可能性がある旨を添えておくと親切です。ただし源泉徴収税額が0円の場合は、申告をしても還付される税金はありません。
改正後の様式で申告書を回収する
令和8年分の年末調整では、改正後の控除額に対応した様式の申告書を回収します。様式の変更点は次のとおりです。
- 基礎控除申告書と特定親族特別控除申告書:控除額の計算表が改正後の金額に修正
- 配偶者控除等申告書:判定欄が改正後の金額に修正
- 保険料控除申告書:23歳未満の扶養親族がいる場合の特例に対応する記載欄を追加
改正によって新たに扶養控除などの対象となる親族がいる従業員は、その旨を記載した扶養控除等申告書を提出することになります。異動月日および事由の欄には「令和8年12月1日 改正」などと記載します。
12月1日から書類を集めたのでは間に合わないため、それ以前に改正を反映した様式で回収しても差し支えありません。
参照:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
退職者の年末調整はケースごとに正しく判断しよう
退職者の年末調整は、年の途中で辞めた人には原則として行わず、退職の事情や給与の支給日によって例外的に実施します。判断の分かれ目になるのは退職日そのものではなく、最後の給与をいつ支給したかです。
12月末で辞めた人でも、給与の支給が翌年1月であれば前年分には含めません。所得税法が対象を定めている以上、事情に配慮して対象外の人に手続を行うことは、源泉徴収義務者として適正な取扱いとはいえません。令和8年分は控除額の改正が12月に施行されるため、年の途中で辞めた人には改正後の控除が反映されない点もあわせて案内しましょう。
よくある質問
退職者の年末調整はどうすればよいですか?
会社として年末調整すべき場合と、やってはいけない場合があるため、線引きを明らかにしておくことが大切です。詳しくはこちらをご覧ください。
12月末退職の人については年末調整はどうすればよいですか?
12月分の給与が支払われているか否かで判断します。支払っていれば年末調整をします。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
遺族年金に年末調整は必要?扶養や確定申告への影響も解説
遺族年金に年末調整や確定申告は必要? 遺族年金は非課税のため、年末調整でも確定申告でも申告する必要はありません。 税金の扶養では所得に含めない 健康保険の扶養では収入に含める 源泉…
詳しくみる -
# 年末調整業務
年末調整で源泉徴収票がないとどうなる?リスクや対処法を解説
源泉徴収票がないと年末調整はどうなる? 前職の源泉徴収票がない場合、企業は年末調整を実施できず、従業員は自分で確定申告する必要があります。 源泉徴収票がなければ年末調整は不可 還付…
詳しくみる -
# 年末調整業務
扶養は12月に働いた分も含む?1月支給の給与の場合を解説
扶養控除の判定基準となる年収は、原則として「その年の1月1日から12月31日までに支払われた給与の総額」で決まります。そのため、12月に働いても給与が翌年1月支給なら、それは新しい…
詳しくみる -
# 年末調整業務
給与所得者の扶養控除等(異動)申告書はどこでもらえる?会社・税務署・ダウンロードの方法
扶養控除等申告書はどこでもらえる? 扶養控除等申告書は、基本的に勤務先から配布されますが、国税庁のウェブサイトからもダウンロードできます。 通常は勤務先の会社から受け取る 国税庁サ…
詳しくみる -
# 年末調整業務
年末調整でふるさと納税はどう処理する?控除の流れや注意するべきポイントなど解説
年末調整の時期になると、従業員から「ふるさと納税(寄附金控除)の手続きは会社でできますか?」という問い合わせが増え、対応に追われる人事労務担当者も少なくありません。ふるさと納税は、…
詳しくみる -
# 年末調整業務
過不足税額とは?確認手段と計算方法について解説
年末が近づいてくると、会社員・公務員の方はその年の給与所得に対して年末調整を行って1年間の税額の精算をしなければなりません。 今回は、年末調整において生じる「過不足税額」(還付額や…
詳しくみる