
- 更新日 : 2026年10月8日
年末調整の計算方法とは?端数処理などの具体例も解説
給与総額の集計から始め、所得と課税所得を順に求めて年調年税額を確定させます。
- 給与と社会保険料をまとめて所得を出す
- 各種控除を差し引いて課税所得を決める
- 源泉徴収済みの税額と比べて過不足を精算する
令和8年分は月々の源泉徴収に改正が反映されないため、12月にまとめて調整します。
年末調整の計算方法は、給与の集計から過不足の精算まで手順どおりに進めれば、どこで何を差し引くのか迷わずに済みます。令和8年分は基礎控除と給与所得控除が引き上げられ、月々の源泉徴収に反映せずに12月の年末調整で精算します。この記事では、計算の流れと控除の引き方を具体例で示し、端数処理まで解説します。
年末調整の計算方法は?
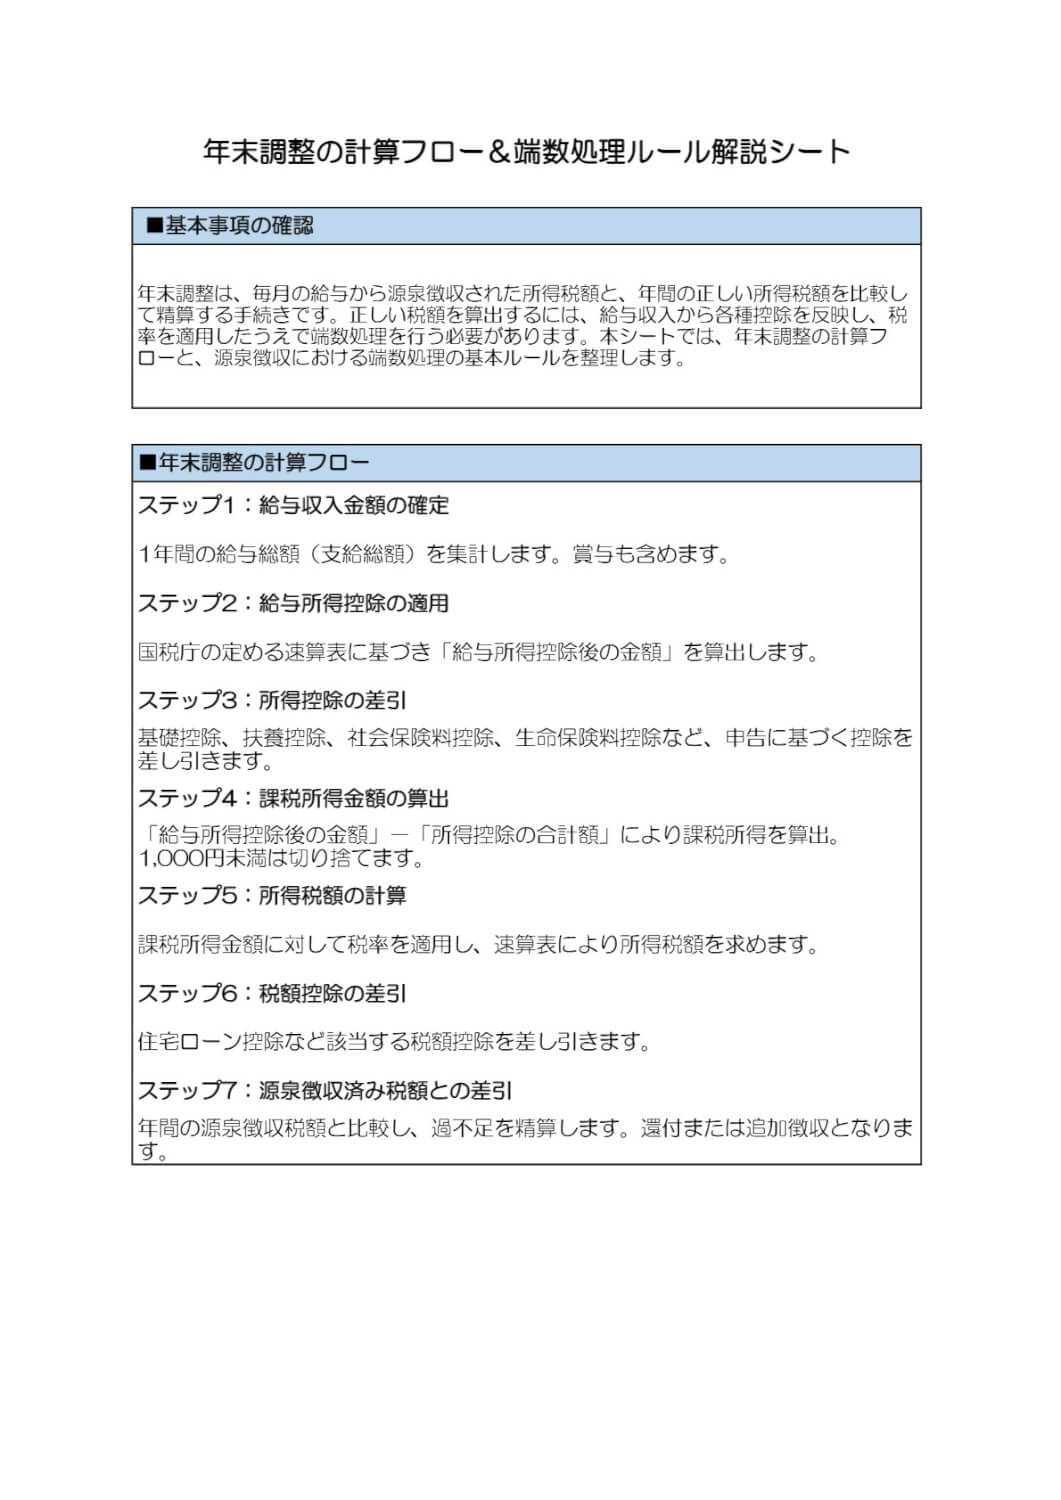
年末調整は、1年間に源泉徴収した所得税の合計額と納めるべき年税額を比べ、その年最後の給与支払い時に過不足を精算する手続きです。
年末調整の計算は、給与総額の集計、給与所得控除の差し引き、所得控除の差し引き、税率の適用、住宅ローン控除の差し引き、精算という流れで進みます。
【事前準備】計算前に申告書を回収して内容を確かめる
年末調整の計算は、事前に配付した申告書を回収し、記載内容に誤りがないかを確認するところから始まります。
どの申告書でどの控除を受けるかは次のとおりです。
| 申告書 | 適用する控除 | 提出する人 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | ・扶養控除 ・障害者控除 ・寡婦控除 ・ひとり親控除 ・勤労学生控除 |
原則として全員 |
| 給与所得者の保険料控除申告書 | ・生命保険料控除 ・介護医療保険料控除 ・個人年金保険料控除 ・地震保険料控除 ・社会保険料控除 ・小規模企業共済等掛金控除 |
該当者のみ |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | ・基礎控除 ・配偶者控除・配偶者特別控除 ・特定親族特別控除 ・所得金額調整控除 |
基礎控除は原則として全員 |
| 給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書 | 住宅借入金等特別控除 (2年目以降) |
該当者のみ |
給与所得者の扶養控除等(異動)申告書は、前年提出分と翌年分を配付
「給与所得者の扶養控除等(異動)申告書」は、前年提出分と翌年分をあわせて配付します。
前年提出分は、年の途中で扶養親族などに異動があった場合に内容を訂正してもらう必要があるからです。翌年分は、年の最初の給与を支払う日の前日までに提出してもらいます。
申告書では、次に当たる家族がいるかどうかを確認します。
- 源泉控除対象配偶者
- 控除対象扶養親族(16歳以上)
- 障害者・寡婦・ひとり親・勤労学生
あわせて、扶養親族の所得が要件の範囲に収まっているかも確かめます。
【簡易な申告書】
なお、翌年分の申告書は、前年提出の内容と同じ場合に限り、異動がない旨の記載だけで省略できます。変更があれば、通常の申告書に全項目を記載してもらいます。
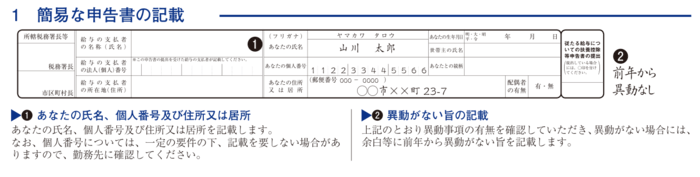
出典:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁、≪記載例≫令和9年分給与所得者の扶養控除等(異動)申告書(簡易な申告書)
住宅ローン控除は2年目以降なら年末調整で処理できる
住宅ローン控除は、2年目以降であれば年末調整で処理できるため、該当者から「給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書」と「住宅取得資金に係る借入金の年末残高等証明書」を回収します。電子データで受領した「住宅借入金等特別控除証明書」は、ダウンロードして年末残高等証明書とあわせて添付します。
※初年度は確定申告での対応です。
各申告書の裏面には記載方法の説明が付いています。証明書の添付が必要な控除もあるため、回収前に従業員へ案内しておくと記載漏れを減らせます。
以下より、年末調整の手続きや流れについて、動画でも解説しています。
令和8年分は控除額と所得要件が変わる
令和8年分の年末調整では、基礎控除と給与所得控除の最低保障額が引き上げられ、扶養親族等の所得要件も緩和されました。改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
| 項目 | 改正前 | 令和8年分 |
|---|---|---|
| 基礎控除 (合計所得金額に応じた最大額) |
95万円 | 104万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族・同一生計配偶者の所得要件 | 58万円以下 | 62万円以下 |
| 勤労学生の合計所得金額要件 | 85万円以下 | 89万円以下 |
| 家内労働者等の必要経費の最低保障額 | 65万円 | 69万円 |
基礎控除は一律ではなく、本人の合計所得金額に応じて段階的に決まります。
| 本人の合計所得金額 | 令和8年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
合計所得金額が2,350万円を超える場合の基礎控除額に改正はありません。
令和8年11月までの源泉徴収事務に変更はありません。引き上げ後の控除額が反映されるのは、12月に行う年末調整からになります。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
1.給与支給額・社会保険料・源泉徴収税額を集計する
年間の給与・賞与の支給額と、社会保険料等、源泉徴収税額を従業員ごとに集計します。
- 給与の金額を集計する
源泉徴収簿の「給与・手当」欄と「賞与等」欄の支給額をそれぞれ合計する。通勤手当は非課税分を総支給金額から差し引く。 - 社会保険料等を集計する
給与から差し引いた社会保険料や小規模企業共済等掛金を区分ごとに分けて記載。給与から引いたもの、賞与から引いたもの、従業員自身が支払ったものを分けると整理しやすい。 - 源泉徴収税額を集計する
年末調整時までに徴収した税額を集計。本年最後の給与は月額表による計算を省略し、集計後に年末調整を行っても差し支えない。
令和8年4月1日以後に支払われる通勤手当は、片道65km以上の非課税限度額が引き上げられました。一定の要件を満たす駐車場等の料金相当額(上限5,000円)も加算できます。
| 通勤距離(片道) | 改正前 | 令和8年4月1日以後 |
|---|---|---|
| 55km以上65km未満 | 38,700円 | 38,700円 |
| 65km以上75km未満 | 38,700円 | 45,700円 |
| 75km以上85km未満 | 38,700円 | 52,700円 |
| 85km以上95km未満 | 38,700円 | 59,600円 |
| 95km以上 | 38,700円 | 66,400円 |
2.年末調整等のための給与所得控除後の給与等の金額の表を使う
集計した給与と賞与の総額を「年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、給与所得控除後の給与等の金額を求めます。
この表は国税庁の「年末調整のしかた」に掲載されています。4,000円刻みの区分で、総額が含まれる行の右側の金額を読み取るだけなので、給与所得控除の額を自分で計算する必要はありません。
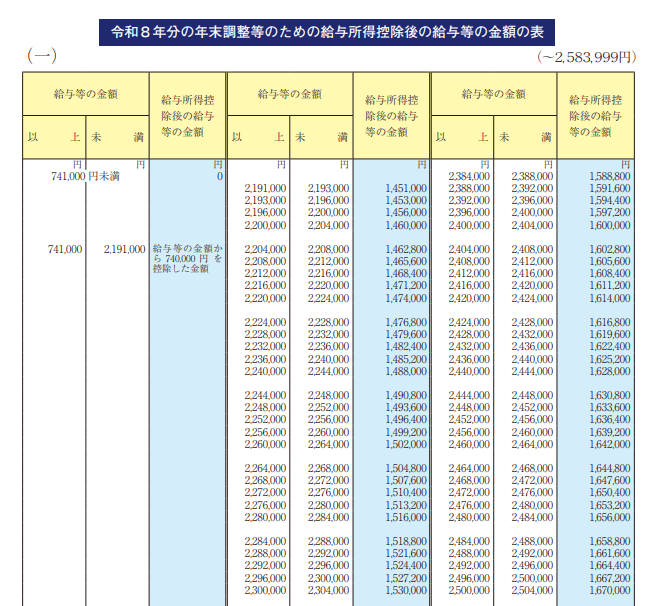
出典:令和8年分 年末調整のしかた|国税庁、「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」
表に区分があるのは収入金額660万円未満までで、660万円以上は次の算式で求めます。
| 給与等の収入金額 | 給与所得控除後の給与等の金額 |
|---|---|
| 6,600,000円以上8,500,000円未満 | 収入金額 × 90% - 1,100,000円 |
| 8,500,000円以上20,000,000円未満 | 収入金額 - 1,950,000円 |
| 20,000,000円以上 | 18,050,000 円 |
所得金額調整控除の適用がある場合は、「所得金額調整控除申告書」に基づいて控除額を差し引きます。適用を受けない人は、「給与所得控除後の給与等の金額」がそのまま「給与所得控除後の給与等の金額(調整控除後)」になります。
3.所得控除を差し引いて課税給与所得金額を求める
「給与所得控除後の給与等の金額(調整控除後)」から各種所得控除を差し引き、1,000円未満の端数を切り捨てて差引課税給与所得金額を求めます。
差し引く主な控除は次のとおりです。
- 社会保険料等控除:
給与や賞与から差し引いた社会保険料と小規模企業共済等掛金などの合計額。 - 生命保険料控除・地震保険料控除など:
「保険料控除申告書」の申告に基づいて計算した控除額。 - 配偶者控除・配偶者特別控除:
「配偶者控除等申告書」の申告に基づく控除額。 - 特定親族特別控除:
「特定親族特別控除申告書」の申告に基づく控除額。 - 扶養控除・障害者控除など:
「扶養控除等申告書」に基づく控除対象扶養親族および障害者等の控除額。 - 基礎控除:
「基礎控除申告書」に申告された控除額。
基礎控除申告書は令和8年度税制改正に伴い様式が変わり、判定欄が改正後の金額に対応しています。前年分は使いません。
4.税率を掛けて算出所得税額を求める
差引課税給与所得金額に「年末調整のための算出所得税額の速算表」の税率を当てはめ、控除額を差し引いて算出所得税額を求めます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
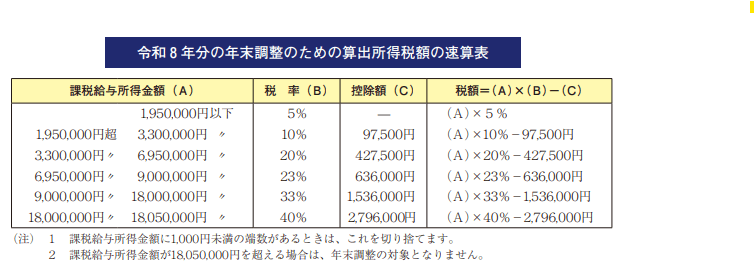
出典:令和8年分 年末調整のしかた|国税庁、令和8年分の年末調整のための算出所得税額の速算表
5.住宅ローン控除を差し引いて年調所得税額を求める
住宅借入金等特別控除を受ける人は、算出所得税額から控除額を差し引いて年調所得税額を求めます。
控除額は、確認の終わった「給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書」に基づいて計算します。
住宅借入金等特別控除額が算出所得税額より多く控除しきれない場合、年調所得税額はゼロとなり、控除しきれない金額は切り捨てます。
ここで求めた年調所得税額には、復興特別所得税は含まれていません。なお、住宅ローン控除の適用期限は令和12年12月31日まで延長されています。
6.年調年税額と源泉徴収税額を比べて精算する
年調所得税額に102.1%を掛けて年調年税額を求め、集計した源泉徴収税額と比べて過不足を精算します。
- 源泉徴収税額>年調年税額のとき
税金を納め過ぎているため、差額を本人に還付する。 - 源泉徴収税額<年調年税額のとき
税金が納め足りないため、差額を追加で徴収する。
102.1%は復興特別所得税を加えた割合です。令和9年1月以後の所得からは防衛特別所得税が創設され、復興特別所得税は1.1%に下がりますが、付加税率の合計は2.1%のままです。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
家族構成が違うと年末調整の計算はどう変わる?
適用される控除が変われば、同じ給与総額でも年調年税額は変わります。家族構成の異なるケースでシミュレーションしてみましょう。
なお、源泉徴収税額は概算で示しているため、実際の金額とは異なる場合があります。
例1|配偶者に収入がなく16歳の子どもがいる場合
給与と賞与の総額4,390,000円、源泉徴収税額54,089円のケースでは、年調年税額は26,900円になります。
| 区分 | 金額 | 税額 |
|---|---|---|
| 給料・手当等 | 3,690,000円 | 41,850円 |
| 賞与等 | 700,000円 | 12,239円 |
| 計 | 4,390,000円 | 54,089円 |
総額を先ほどの表に当てはめると3,070,400円となり、ここから控除を差し引きます。
| 項目 | 金額 |
|---|---|
| 給与所得控除後の給与等の金額 | 3,070,400円 |
| ①社会保険料の控除額 | -626,757円 |
| ②生命保険料の控除額 | -71,550円 |
| ③地震保険料の控除額 | -45,000円 |
| ④配偶者控除・扶養控除・基礎控除の合計額 | -1,800,000円 |
| 差引課税給与所得金額(1,000円未満切り捨て) | 527,000円 |
④は配偶者控除380,000円、扶養控除(16歳の子)380,000円、基礎控除1,040,000円の合計です。基礎控除は合計所得金額が489万円以下のため104万円になります。
527,000円 × 5% × 102.1% = 26,903円
年調年税額 26,900円(100円未満切り捨て)
納付済みの54,089円との差額27,189円が超過額です。本年最後の給与の源泉徴収税額を差し引き、残額を還付します。
例2|配偶者に収入があり21歳と18歳の子どもがいる場合
給与と賞与の総額7,074,500円、源泉徴収税額216,857円のケースでは、年調年税額は134,400円になります。
総額が660万円以上のため、表ではなく算式で給与所得控除後の給与等の金額を求めます。また、配偶者の合計所得金額は1,250,000円とします。
7,074,500円 × 90% - 1,100,000円 = 5,267,050円
| 項目 | 金額 |
|---|---|
| 給与所得控除後の給与等の金額 | 5,267,050円 |
| ①社会保険料等の合計額 | -1,084,224円 |
| ②生命保険料の控除額 | -85,500円 |
| ③地震保険料の控除額 | -15,000円 |
| ④配偶者特別控除額 | -110,000円 |
| ⑤扶養控除・特定扶養親族の加算額・基礎控除の合計額 | -1,680,000円 |
| 差引課税給与所得金額(1,000円未満切り捨て) | 2,292,000円 |
配偶者の合計所得金額が1,250,000円のため、配偶者控除ではなく配偶者特別控除が適用され④は110,000円です。
⑤は子2人の扶養控除380,000円ずつ、21歳の子が特定扶養親族に当たる加算額250,000円、基礎控除670,000円の合計になります。
子どもがアルバイトで給与収入136万円を超えると扶養控除は使えませんが、19歳以上23歳未満で197万円以下なら特定親族特別控除を受けられます。
{2,292,000円 × 10% - 97,500円}× 102.1% = 134,465円
年調年税額 134,400円(100円未満切り捨て)
納付済みの216,857円との差額82,457円が超過額となり、同じように還付します。
例3|配偶者に収入がなく21歳と15歳の子どもがいる場合
例2と同じ給与総額でも、配偶者に収入がなく子どもの年齢が異なると、年調年税額は145,600円になります。
給与所得控除後の給与等の金額(5,267,050円)までは例2と同じです。配偶者に収入がないため④は配偶者控除380,000円、15歳の子どもは控除対象扶養親族に当たらないため⑤から扶養控除が1人分外れます。
| 項目 | 金額 |
|---|---|
| 給与所得控除後の給与等の金額 | 5,267,050円 |
| ①〜③社会保険料・生命保険料・地震保険料の控除額 | -1,184,724円 |
| ④配偶者控除額 | -380,000円 |
| ⑤扶養控除・特定扶養親族の加算額・基礎控除の合計額 | -1,300,000円 |
| 差引課税給与所得金額(1,000円未満切り捨て) | 2,402,000円 |
{2,402,000円 × 10% - 97,500円}× 102.1% = 145,696円
年調年税額 145,600円(100円未満切り捨て)
納付済みの216,857円との差額71,257円が、過納付額として本人に還付されます。
端数処理(小数点以下)はどの段階で必要になる?
年末調整の計算で切り上げるのは所得金額調整控除額だけで、給与所得控除後の金額をはじめ、ほかの段階はすべて切り捨てです。
端数処理が必要になるのは、給与所得控除後の金額、所得金額調整控除額、差引課税給与所得金額、年調年税額の各段階です。
端数の単位も1円未満・1,000円未満・100円未満と分かれます。段階ごとの扱いは次のとおりです。
| 計算の段階 | 端数の単位 | 処理 |
|---|---|---|
| 給与所得控除後の給与等の金額 | 1円未満 | 切り捨て |
| 所得金額調整控除額 | 1円未満 | 切り上げ |
| 生命保険料控除額 | 1円未満 | 切り上げ |
| 差引課税給与所得金額 | 1,000円未満 | 切り捨て |
| 年調年税額 | 100円未満 | 切り捨て |
給与所得控除後の金額は1円未満を切り捨てる
求めた給与所得控除後の給与等の金額に1円未満の端数があるときは、これを切り捨てた金額によります。
7,654,321円(給与総額)× 90% - 1,100,000円 = 5,788,888.9円
給与所得控除後の給与等の金額 5,788,888円
所得金額調整控除額は1円未満を切り上げる
所得金額調整控除額は、算出した金額に1円未満の端数があるときに切り上げます。
所得金額調整控除は、給与の収入金額が850万円を超え、23歳未満の扶養親族がいる場合などに適用されます。次の処理になります。
(8,965,432円 - 8,500,000円)× 10% = 46,543.2円
所得金額調整控除額 46,544円
課税所得と年調年税額は切り捨てで処理する
差引課税給与所得金額は1,000円未満、年調年税額は100円未満をそれぞれ切り捨てます。
差引課税給与所得金額は、所得控除を差し引いた後に1,000円未満を切り捨てます。年調年税額は、年調所得税額に102.1%を乗じた後に100円未満を切り捨てます。切り上げるのは所得金額調整控除額だけなので、ここを取り違えると税額がずれやすくなります。
年末調整の計算で間違えやすい点は?
年の途中で適用される改正と、年末調整で初めて反映される改正が混在するため、適用時期を取り違えやすくなっています。
月々の源泉徴収と年末調整で控除額が食い違う
令和8年11月までの源泉徴収は改正前の税額表で行われ、引き上げ後の控除額は12月の年末調整でまとめて反映されます。
1月から11月に源泉徴収した税額は、改正前の「源泉徴収税額表」に基づく金額です。改正後の税額表が使われるのは令和9年1月以後の給与からで、令和8年分は引き上げ分がまとめて年末調整に集まり、還付額が例年より大きくなるケースがあります。
所得要件の緩和で扶養親族の対象者が増える
所得要件の緩和により新たに扶養親族などに当たる人がいる場合、「給与所得者の扶養控除等(異動)申告書」の提出を受ける必要があります。
扶養親族や同一生計配偶者などの所得要件は合計所得金額62万円以下(給与収入のみなら136万円以下)に緩和され、令和8年12月1日以後の給与から適用されます。年の初めには対象外だった親族が対象になるため、回収時の案内文に一言添えると控除漏れを防げます。
源泉徴収簿と年調計算表で検算する
源泉徴収簿への転記と年調計算表での検算で、集計漏れや当てはめ誤りに気づきやすくなります。
源泉徴収簿の裏面にある「給与・手当等の支給金額の内訳」欄を先に埋めると、区分ごとの集計を追いやすくなります。
参照:A2-2 給与所得・退職所得に対する源泉徴収簿の作成|国税庁
年末調整の計算を間違えたらどうする?
誤りに気づいた時期によって、年末調整のやり直しで対応するか、本人の確定申告に委ねるかが分かれます。
いずれの場合も、扶養親族等の異動内容を記載した申告書を受け取ることが起点になります。
源泉徴収票の交付前ならやり直しで対応する
その年の12月31日までに控除対象扶養親族の数が増えたり減ったりした場合は、年末調整のやり直しができます。
やり直しを行うときは、その年分の源泉徴収票を作成・交付する日までに、本人から異動内容を記載した「給与所得者の扶養控除等(異動)申告書」の提出を受けます。子どもの就職などで控除対象扶養親族の数が減る場合も同じ手順で、不足している税額を徴収します。
交付後は確定申告での精算を案内する
年末調整のやり直しをしない場合は、本人が確定申告を行うことで還付を受けられます。
源泉徴収票などの法定調書の提出期限は、原則として翌年1月31日です。この期限に間に合わない場合は、従業員本人が確定申告をするよう案内します。
一方、納付した税額が不足していたときは、期限を過ぎていても訂正が求められるケースがあります。判断に迷う場合は、所轄の税務署に確認しておくと安心です。
参照:No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
年末調整の計算方法を理解して、正しい納税額を求めよう
年末調整は多くの会社が繁忙な年末に実施するため、給与計算担当にとって一大イベントになりがちです。従業員が提出書類を期限までに出していれば担当者の負担も抑えられ、余裕をもって源泉徴収票を作成できるでしょう。年末調整関連の書類提出を効率化したい場合は、クラウドサービスの活用も選択肢になります。
マネーフォワード クラウド年末調整では、従業員が質問に答えるだけで年末調整にかかわる入力作業が完了でき、労務担当者も提出状況のステータス管理をWeb上で行いながら業務を進められます。書類回収後に発生する年税額の自動計算や訂正、行政機関への電子手続きにも対応しています。
製品の詳しい機能や使い方については、オンライン個別説明会を行っておりますので、まずは気軽にお問い合わせください。
※ 掲載している情報は記事更新時点のものです。

よくある質問
そもそも年末調整とは?
その年の最後の給与計算時に、給与支払者がその年中に源泉徴収をした所得税の合計額と、支給総額について納付すべき年税額とを比べて過不足額の精算をすることです。詳しくはこちらをご覧ください。
年末調整の計算方法は?
次の順で計算されます。年内支給額・控除額の集計→給与所得控除の差し引き→所得控除額の差し引き→所得税額の計算→住宅ローン控除額の差し引き→源泉徴収額と年調税額の比較(精算)詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整で専業主婦の控除はどうなる?要件と申告する人を解説
専業主婦の世帯の年末調整は誰が手続きする? 給与の支払いがない専業主婦の控除は、配偶者(夫)の勤務先の年末調整で申告します。 控除額は申告する人の所得によって変わる 合計所得金額6…
詳しくみる -
# 年末調整業務
年末調整の計算方法は?還付金シミュレーション
年末調整の還付金はどう計算する? 年収から控除を差し引いて年税額を出し、天引き済みの税額との差額を精算します。 手順を追えば自分でも検算できる 控除が多いほど還付金は大きくなる 国…
詳しくみる -
# 年末調整業務
配偶者控除等申告書の記入例は?注意点や計算方法も解説
配偶者控除等申告書とは? 配偶者の所得をもとに控除額を確認し、年末調整時に提出する書類です。 配偶者控除の対象は所得62万円以下(給与収入136万円以下)※令和8年分以後 所得=給…
詳しくみる -
# 年末調整業務
転職したときの年末調整はどうなる?従業員と会社の対応を解説
転職した年の年末調整はどこで受ける? その年の12月に在籍している転職先の会社が、前職分と合算して精算します。 前職の源泉徴収票を転職先へ提出する 12月に給与の支払いがなければ対…
詳しくみる -
# 年末調整業務
社労士に年末調整を依頼するのは違法?税理士との業務範囲の違いをわかりやすく解説
社労士への年末調整依頼は違法になる? 源泉徴収票の作成など税務判断を伴う年末調整業務を社労士が行うと、税理士法違反となる可能性があります。 源泉徴収票の作成・提出は税理士の独占業務…
詳しくみる -
# 年末調整業務
所得税が戻る?押さえておきたい年末調整の基本的な手順
会社など役員や従業員を雇用している事業主は、所得税および復興特別所得税の源泉徴収を行ったのち、役員や従業員に給与を支払っています。 その1年間に源泉徴収された所得税や復興特別所得税…
詳しくみる