
- 更新日 : 2026年10月8日
副業がある人の年末調整は?確定申告の条件も解説
年末調整は勤務先1か所でしか受けられず、副業分は自分で確定申告します。
- 本業の勤務先で年末調整を受ける
- 副業の所得が20万円を超えたら申告する
- 20万円以下でも住民税の申告は必要
経費を差し引いた後の所得で判定するため、収入の額だけでは決まりません。
副業をしている会社員から、年末調整と確定申告のどちらが必要なのかという質問はよく寄せられます。年末調整は勤務先1か所でしか受けられず、副業分の所得は自分で確定申告して精算する仕組みです。判断の基準になるのは収入ではなく所得で、20万円という線引きにも例外があります。仕組みと手続きの流れを整理します。
副業があると年末調整はどうなる?
年末調整は、給与を支払う勤務先が従業員に代わって1年間の所得税を精算する手続きです。副業がある場合でも、年末調整を受けられるのは1か所のみです。
年末調整を受けられるのは勤務先1か所のみ
複数の勤務先から給与を受け取っていても、年末調整を受けられるのは1か所に限られます。「扶養控除等(異動)申告書」を提出した勤務先が、年末調整を行う会社になるためです。
この申告書は同時に2か所へ提出できません。そのため、主な収入となる勤務先へ提出して年末調整を受け、他の勤務先からは源泉徴収票を受け取って自分で確定申告を行うという流れになります。
副業の種類で扱いが変わる
副業がアルバイトなどの給与か、それ以外かによって手続きが変わります。副業から受け取る収入の区分は次のように分かれます。
| 副業の形態 | 所得の区分 | 年末調整の扱い |
|---|---|---|
| アルバイト・パート | 給与所得 | 副業先では年末調整を受けられない |
| 業務委託・ネット販売など | 雑所得(または事業所得) | そもそも年末調整の対象外 |
フリーマーケットアプリやネットオークションでの販売、自家用車の貸し付け、民泊、暗号資産の売却による所得は、一般的に雑所得にあたります。ただし生活に使っていた古着や家財を売った場合の所得は非課税で、申告は必要ありません。
参照:No.1906 給与所得者がネットオークション等により副収入を得た場合|国税庁
本業の勤務先ですべきこと
本業の勤務先では、これまでどおり年末調整の書類を提出します。副業があることを申告書に書く欄はありません。
「扶養控除等申告書」や「保険料控除申告書」を提出し、給与から天引きされた所得税の精算を受けます。副業分の所得は、この年末調整には含まれません。年が明けてから、自分で確定申告して合算する流れです。
参照:No.1906 給与所得者がネットオークション等により副収入を得た場合|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
副業で確定申告が必要になるのはいくらから?
給与所得者は、給与所得と退職所得以外の所得が20万円を超えると確定申告が必要になります。判定に使うのは収入から必要経費を引いた後の所得です。
20万円は収入ではなく所得で判定する
20万円かどうかは、収入から必要経費を差し引いた所得の額で判断します。売上や報酬の額そのままで判定するわけではありません。
たとえば副業の年間収入が25万円でも、そのためにかかった経費が8万円あれば所得は17万円です。この場合は20万円以下となり、所得税の確定申告は不要になります。経費を差し引く前の金額で判断しないよう注意してください。
副業がアルバイトの場合の判定
副業先からも給与を受け取っている場合は、年末調整されなかった給与の収入金額を含めて判定します。アルバイト代は経費を引けないため、受け取った金額がそのまま判定の対象です。
本業の給与と副業のアルバイト代を合わせて、年末調整されなかった給与収入と給与以外の所得の合計が20万円を超えれば確定申告が必要になります。副業先が源泉徴収をしていない場合は、金額にかかわらず申告が必要です。
20万円以下でも申告が必要なケース
所得税の確定申告が不要でも、住民税の申告は別に必要です。住民税には20万円以下なら申告不要という決まりがないためです。
お住まいの市区町村へ住民税の申告を行います。このほか、次のような場合も確定申告が必要になります。
- 給与の年間収入金額が2,000万円を超える
- 医療費控除やふるさと納税の還付を受けたい
- 同族会社の役員などで、その会社から貸付金の利子や賃貸料を受け取っている
医療費控除などで確定申告をする場合は、20万円以下の副業所得もあわせて申告することになります。この場合は住民税の申告を別に行う必要はありません。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
年末調整と確定申告はどちらが先?
順番は年末調整が先です。勤務先で年末調整を受け、そこで発行された源泉徴収票を使って翌年に確定申告を行います。
年末調整の手続きの時期と流れ
年末調整は12月、確定申告は翌年の2月16日から3月15日までが基本的な時期です。手続きは次の順に進みます。
- 11月から12月初旬に、勤務先へ年末調整の書類を提出する
- 12月または翌年1月に、勤務先から源泉徴収票を受け取る
- 副業先からも源泉徴収票や支払調書を受け取る
- 翌年2月16日から3月15日までに確定申告を行う
確定申告では、本業の給与と副業の所得を合算して税額を計算し直します。すでに天引きされた税額との差額を納付するか、払いすぎていれば還付を受けます。
確定申告で使う源泉徴収票の見方
申告書に転記するのは、源泉徴収票の上段にある金額です。副業に関しては雑所得欄に金額を記入し、給与に関しては会社からの支払い額も申告します。
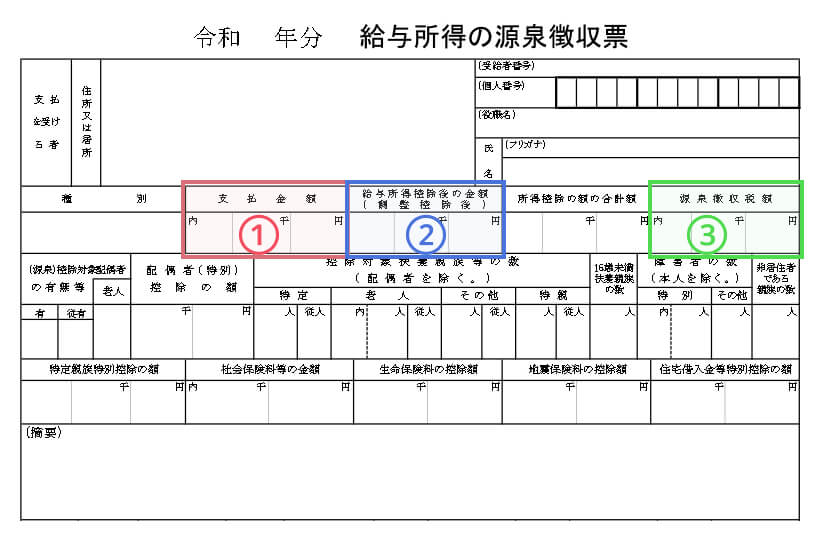
1.(赤枠内)支払金額
支払金額とは、会社が社員に支払った給与の総額です。手取りを計算する前の金額と考えてください。『収入金額』はこちらの金額になります。
2.(青枠内)給与所得控除後の金額
給与の全てが課税されるわけではありません。支払金額から給与所得控除を引いた金額です。
「所得」にあたります。
3.(緑枠内)源泉徴収税額
税金として実際に支払われる額です。そのまま『源泉徴収額』となります。
なお、確定申告書への源泉徴収票の添付は現在では不要です。ただし金額を転記する必要があるため、手元には用意しておきましょう。副業の所得は、事業所得や雑所得の欄に収入金額と必要経費を記入します。

申告をしなかった場合の扱い
申告が必要なのに行わなかった場合、無申告加算税や延滞税が課されることがあります。本来納める税額に上乗せして負担が発生します。
税務署から指摘を受ける前に自分から申告すれば、加算税の割合は軽くなります。申告を忘れていたことに気づいた時点で、早めに手続きを進めるほうが負担は小さくて済みます。
副業は住民税から勤務先に伝わる?
住民税は前年の所得すべてを合算して計算され、勤務先へ税額が通知されます。このため副業の有無が伝わる可能性はありますが、対応できる範囲は副業の種類によって異なります。
住民税が通知される仕組み
会社員の住民税は、原則として給与から天引きされる特別徴収で納めます。市区町村が計算した税額が、勤務先へ通知される流れです。
副業の所得が加わると住民税額が増えるため、金額の変化から気づかれる場合があります。なお、勤務先へ送られる特別徴収義務者用の通知書には、差し引く税額だけが記載され、所得や控除の内訳は載りません。
普通徴収を選べる所得と選べない所得
自分で納付する普通徴収を選べるのは、給与や公的年金以外の所得に限られます。確定申告書第二表の「住民税に関する事項」で「自分で納付」を選ぶ方法です。
一方、副業がアルバイトなどの給与所得の場合は、この方法を選べません。地方税法により給与所得の住民税は特別徴収と定められており、複数の勤務先の給与を合算して主たる勤務先から天引きする取扱いになっているためです。近年はこの原則を明確にする自治体が増えています。
| 副業の所得 | 普通徴収の選択 |
|---|---|
| 雑所得・事業所得・不動産所得など | 確定申告書で「自分で納付」を選べる |
| アルバイトなどの給与所得 | 選べない。主たる勤務先から特別徴収される |
取扱いは自治体によって異なる場合があるため、お住まいの市区町村へ確認してください。
勤務先の就業規則を先に確認する
徴収方法を工夫するより、就業規則で副業が認められているかを確かめるほうが先です。副業を認める企業は増えており、届出をすれば問題にならないケースも少なくありません。
禁止されている場合に隠して続けると、発覚したときに就業規則違反として扱われる可能性があります。申告は納税義務であり、これを避けるために手続きを曲げる方法を探すのは現実的ではありません。まず社内の規定を確認し、必要であれば所定の手続きを取りましょう。
参照:個人住民税|総務省
副業がある年の年末調整と確定申告を正しく進めるために
副業がある場合でも、年末調整を受けられるのは勤務先1か所だけです。本業で年末調整を受け、副業分は自分で確定申告して精算します。
確定申告が必要になるのは、給与所得と退職所得以外の所得が20万円を超えたときで、判定に使うのは経費を引いた後の所得です。
20万円以下であっても住民税の申告は別に必要になります。住民税で普通徴収を選べるのは給与以外の所得に限られるため、副業がアルバイトの場合はこの方法を使えません。就業規則を確認したうえで、期限内に手続きを済ませましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整を効率化するには?電子化の方法と進め方
年末調整を効率化する方法は? 電子化と外部委託が主な選択肢で、費用と対応範囲によって選び分けます。 年末調整システムで計算まで自動化する 国税庁の年調ソフトを使う 一連の業務を専門…
詳しくみる -
# 年末調整業務
【2026年】年末調整の勤労学生控除とは?メリット・デメリットや手続きを解説!
勤労学生控除とは? 一定条件を満たす学生が所得税27万円・住民税26万円の控除を受けられる制度です。 対象:合計所得89万円以下(給与収入163万円以下)の学生 申請:年末調整の扶…
詳しくみる -
# 年末調整業務
契約社員は年末調整の対象になる?2026年(令和8年)最新の控除・確定申告ガイド
契約社員は年末調整の対象になる? 契約社員は原則として年末調整の対象です。 副業・退職時は確定申告が必要 医療費・住宅ローン控除は確定申告のみ 2026年改正で控除額・書類が変更 …
詳しくみる -
# 年末調整業務
源泉徴収票の再発行は会社以外でもできる?可能なケースや手順など解説
源泉徴収票は会社以外で再発行できる? 発行できるのは勤務先だけで、税務署や役所では受け取れません。 会社が拒否するなら不交付の届出を出す 倒産した場合は破産管財人に依頼する 所得証…
詳しくみる -
# 年末調整業務
年末調整の修正方法 やり直しが必要なパターン3選
年末調整はやり直しができないと思っていませんか? 年末調整を行った後であっても、所得税額が変更されるような事情が生じた場合は、再度年末調整を行うことができます。 例えば、年末調整後…
詳しくみる -
# 年末調整業務
年末調整で医療費控除はできる?会社員の手続きや確定申告を解説
年末調整で医療費控除はできる? 医療費控除は年末調整では申告できず、自分で確定申告する必要があります。 会社員も自身で確定申告が必要 生計を一にする家族分も合算可能 過去5年分まで…
詳しくみる