
- 更新日 : 2026年9月8日
年末調整における給与所得金額の計算方法は?早見表も解説
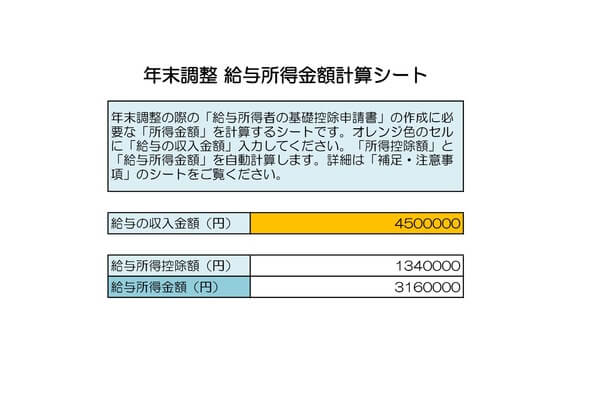
給与や賞与の合計額から給与所得控除額を差し引いた金額が、給与所得金額になります。
- 令和8年分の最低保障額は74万円になる(給与収入が220万円以下の場合)
- 収入に応じて段階的に計算する(220万円超850万円以下の場合)
- 850万円超は所得金額調整控除も差し引ける場合がある
最低保障額の引き上げは毎月の源泉徴収に反映されず、12月の年末調整で精算します。
年末調整においては、所得税の過不足がないか調整するために給与所得の申告が必要です。また、給与所得金額を計算する際は収入金額から給与所得控除額を差し引く必要があります。
本記事では、年末調整の給与所得金額を正しく計算できるように計算方法を解説します。簡単に計算できるツールも紹介するので、ぜひご活用ください。
年末調整では給与所得の申告が必要
年末調整では、給与所得から源泉徴収した税額の合計額と、本来徴収すべき所得税の総額との過不足金額を計算します。そのために給与所得の申告が必要です。
ここでは、年末調整や給与所得の意味について解説します。
年末調整とは
年末調整とは、給与や賞与から源泉徴収された所得税に過不足がないか計算し、過不足があれば調整して年税額を一致させる手続きです。
会社は毎月従業員に給与や賞与から所得税を概算で算出して、源泉徴収を行っています。あくまで概算であるため、1年分の所得額が決まる年末に正しい所得税額を計算して過不足がないかを確認します。年末調整では正しい所得税を算出し、所得税に不足があれば追加で徴収し、逆に納めすぎている場合は還付されます。
年末調整は基本的に、会社に在籍するすべての従業員が対象です。ただし年末調整の対象となる給与の収入金額が2,000万円を超える場合には、年末調整は行われません。
この場合は年末調整をしていない源泉徴収票が交付されるため、本人が確定申告をして所得税を精算します。確定申告の期間は翌年2月16日から3月15日までです。会社としては、対象になる従業員へ申告が必要になることを伝えておきましょう。

給与所得とは
給与所得とは、源泉徴収する前の給与や賞与などの給与収入から給与所得控除を差し引いた金額のことです。給与、賞与すべてが給与所得になるわけではないため注意しましょう。
給与収入と給与所得は混同されやすいですが、次のような違いがあります。
- 給与収入:勤務先から受け取った給与、賞与等の合計金額
- 給与所得:給与収入から給与所得控除額を差し引いた金額
申告書に記入するのは、この2つを区別した金額です。それぞれの違いを整理しておきましょう。
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
給与計算の「確認作業」を効率化する5つのポイント
給与計算の確認作業をゼロにすることはできませんが、いくつかの工夫により効率化は可能です。
この資料では、給与計算の確認でよくあるお悩みと効率化のポイント、マネーフォワード クラウド給与を導入した場合の活用例をまとめました。
給与規程(ワード)

こちらは、給与規程のひな形(テンプレート)です。 ファイルはWord形式ですので、貴社の実情に合わせて編集いただけます。
規程の新規作成や見直しの際のたたき台として、ぜひご活用ください。
給与計算 端数処理ガイドブック
給与計算において端数処理へのルール理解が曖昧だと、計算結果のミスに気づけないことがあります。
本資料では、端数処理の基本ルールをわかりやすくまとめ、実務で参照できるよう具体的な計算例も掲載しています。
給与計算がよくわかるガイド
人事労務を初めて担当される方にも、給与計算や労務管理についてわかりやすく紹介している、必携のガイドです。
複雑なバックオフィス業務に悩まれている方に、ぜひご覧いただきたい入門編の資料となっています。
年末調整の基礎控除申告書に記入する給与所得の項目
基礎控除申告書は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という様式です。
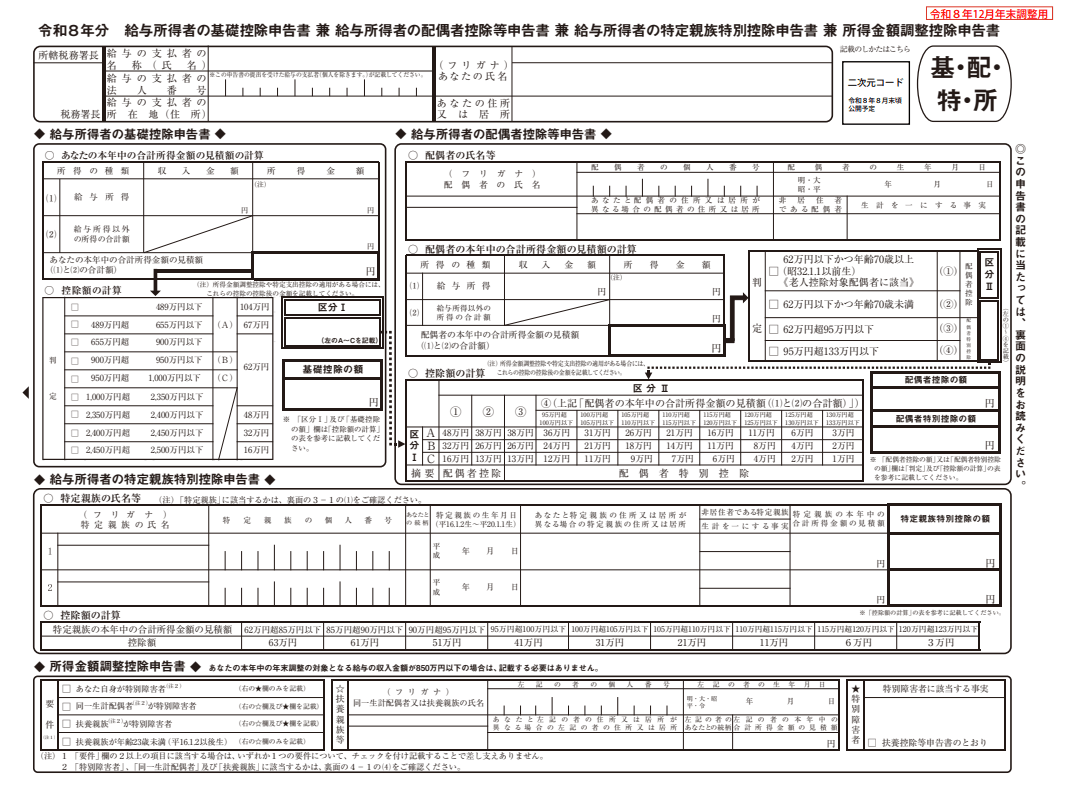
出典:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
給与所得について記入する項目は次のとおりです。
- 給与所得の収入⾦額
- 給与所得の所得⾦額
- 給与所得以外の所得金額
- 本年中の合計所得⾦額の⾒積額
給与所得の収入⾦額
給与所得の収入金額の欄には、1年間の収入の合計を記載します。ただし、年末調整の書類を作成する時点では、収入が未確定の月もあるため、ここでは概算見積額を記載することになる点には注意が必要です。
給与所得の所得⾦額
給与所得の収入金額から給与所得控除額を差し引いた金額を記載します。なお、基礎控除申告書の裏面に給与の収入額に応じた計算式が掲載されているため、そちらを参考にするとよいでしょう。所得金額調整控除や特定支出控除の適用がある場合には、これらの控除後の金額を記載します。
給与所得以外の所得金額
給与所得以外の所得金額の欄には、個人事業主として給与以外の収入がある場合に所得の合計額を記載する必要があります。ここに記載するのは、収入金額から必要経費を差し引いた金額です。
給与所得以外の所得としては、次のようなものが挙げられます。
- 利⼦所得
- ⼭林所得
- 譲渡所得
- 配当所得
- ⼀時所得
- 雑所得
- 不動産所得
- 事業所得
- 退職所得
本年中の合計所得⾦額の⾒積額
給与所得の所得⾦額と給与所得以外の所得を合計して記載します。
この金額によって基礎控除の額が決まります。令和8年分は合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。
2,350万円を超えると段階的に下がり、2,500万円を超える場合は基礎控除の適用を受けられません。
参照:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
年末調整の給与所得金額を計算する方法
給与所得の金額は、給料や賞与の合計金額から給与所得控除額を差し引いて求めます。給与所得控除とは、給与所得を計算するとき収入額に応じて差し引ける控除のことです。対象となるのは、勤務先から給与や賞与を支給されている人です。
給与所得控除額を差し引いて計算する
令和8年分の給与所得金額は、基礎控除申告書に記載の計算表にあてはめて求めます。
令和8年度税制改正により、給与所得控除の最低保障額が74万円に引き上げられました。給与収入220万円以下であればこの74万円が差し引かれます。
| 給与の収入金額(ⓐ) | 給与所得の金額 |
|---|---|
| 1円以上740,999円以下 | 0円 |
| 741,000円以上2,190,999円以下 | ⓐ-740,000円 |
| 2,191,000円以上2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上3,599,999円以下 | {ⓐ÷4(千円未満切捨て)}×2.8-80,000円 |
| 3,600,000円以上6,599,999円以下 | {ⓐ÷4(千円未満切捨て)}×3.2-440,000円 |
| 6,600,000円以上8,499,999円以下 | ⓐ×90%-1,100,000円 |
| 8,500,000円以上 | ⓐ-1,950,000円 |
出典:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
収入金額を4で割って千円未満を切り捨てる手順が入るため、この表を使えば概算ではなく確定した金額が出ます。219万1,000円以上220万円未満の帯だけは、給与所得の金額が固定額として直接定められています。
令和7年分との違いは給与収入220万円以下の帯だけです。収入190万円以下は最低保障額が65万円から74万円に、収入190万円超220万円以下は令和7年分の計算式から一律74万円に引き上げられました。220万円超の区分と850万円超の上限195万円は令和7年分と同じです。
所得金額調整控除がある場合はさらに差し引く
年末調整の対象となる給与の収入金額が850万円を超える場合は、給与所得控除額に加えて所得金額調整控除も差し引きます。
要件は、本人が特別障害者である、同一生計配偶者が特別障害者である、扶養親族が特別障害者である、扶養親族が23歳未満である、のいずれかに当てはまることです。収入金額が850万円以下の場合や、これらのいずれにも当てはまらない場合は適用を受けられません。
扶養控除と異なり、同一世帯内のいずれか1人にのみ適用されるという制限がありません。夫婦ともに給与の収入金額が850万円を超えていて、夫婦の間に23歳未満の扶養親族である子が1人いるような場合には、その夫婦双方がこの控除を受けられます。
年末調整における控除額は、主たる給与の支払者が計算します。控除額は最大15万円です。
なお、給与所得と公的年金等に係る雑所得の双方がある場合の所得金額調整控除は、年末調整では適用できません。この控除を受けるには確定申告が必要です。通勤費や研修費などの特定支出控除も、確定申告でのみ適用を受けられます。
国税庁のツールでシミュレーションする
国税庁のホームページには、収入金額を入力するとおおよその給与所得の金額が算出される計算機能があります。
あくまで目安として使い、申告書に記載する金額は前述の計算表で確かめてください。
早見表で正確な金額を確認する
国税庁が公表している「年末調整等のための給与所得控除後の給与等の金額の表」を使えば、収入金額から給与所得金額をすぐに引けます。
計算表で求めるのと同じ結果になりますが、割り算や切り捨ての手順を踏まずに済むため、人数の多い会社では作業が早くなります。
年分を取り違えると金額が変わってしまうため、表紙の年分を確かめてから使いましょう。
年末調整の給与所得金額は表やツールで確かめよう
年末調整では、所得税の過不足がないか調整するために給与所得の申告が必要です。基礎控除申告書を作成する際は、給与所得の収入金額や所得金額などを記入しなければなりません。なかでも給与所得金額を計算する際は、収入金額から給与所得控除額を差し引く必要があります。
令和8年分は最低保障額が74万円に引き上げられ、給与収入220万円以下の帯の計算が変わりました。
給与収入850万円超で23歳未満の扶養親族がいる場合などは、所得金額調整控除もあわせて差し引きます。
計算方法に不安がある方は、申告書裏面の計算表や早見表を使えば、ミスなく基礎控除申告書を作成できるでしょう。
参照:給与所得者と税|国税庁
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
新潟県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
新潟県は豊かな自然に恵まれ、特に米や日本酒の生産で知られています。また、製造業や電子機器産業も盛んで、港を活かした物流業も重要な役割を担っています。このような多様なビジネス環境では…
詳しくみる -
# 給与計算
退職月の給与計算ルールを分かりやすく解説!
退職月の給与計算は、通常の給与計算とは異なる点が多く、特に日割り計算や社会保険料・税金の控除が複雑になります。 退職月の給与計算は、代表的な要素としては以下で構成されます。 基本給…
詳しくみる -
# 給与計算
住民税均等割とは?課税条件や所得割との違いについてわかりやすく解説
住民税均等割は、所得にかかわらず一律に課税される住民税の一部です。原則として、地域に住所を有するすべての住民に課税されますが、一定の条件を満たせば非課税になる場合もあります。 本記…
詳しくみる -
# 給与計算
事前確定届出給与とは?役員賞与を損金算入して節税できる?期限や記載方法は?
事前確定届出給与で役員賞与を損金算入できる? 事前確定届出給与とは、役員賞与等を損金算入するために事前に税務署へ届出をする制度です。 届出内容と支給額・時期が完全一致で損金算入 提…
詳しくみる -
# 給与計算
最低賃金と住宅手当の関係は?算入ルール・残業代との違い・計算例を解説
住宅手当と最低賃金の関係性は? 住宅手当は、最低賃金を計算する際の対象賃金に含まれ、基本給と住宅手当の合計額を時給換算し、地域別最低賃金を上回る必要があります。 最低賃金には「算入…
詳しくみる -
# 給与計算
1からわかる給与計算業務!計算の流れやつらく感じる理由を紹介
給与計算業務は基本給や各種手当、社会保険料などを誤りなく正確に計算しなければならない重要な仕事です。 もし給与計算を間違えば、従業員の生活に影響が出るためミスは許されません。 さら…
詳しくみる