
- 更新日 : 2026年10月5日
寄付金控除は年末調整で受けられる?確定申告とふるさと納税ワンストップ特例の手続きを解説
寄付金控除は年末調整の対象外のため、別途確定申告が必要です。
- 会社員でも確定申告が必要
- ふるさと納税はワンストップ特例で確定申告不要
- 寄付金控除には、寄付金額や総所得金額等に応じた控除上限がある
Q. ふるさと納税の控除を確定申告なしで受ける方法は?
A. 確定申告が不要な給与所得者等で、ふるさと納税先が5団体以内であれば、「ワンストップ特例制度」を利用できます。各ふるさと納税先の自治体にワンストップ特例の申請を行うことで、確定申告をせずにふるさと納税に係る税額控除を受けられます。
NPO法人への寄付など、寄付金を支払った場合は寄付金控除が受けられます。しかし年末調整の対象ではないため、別途確定申告が必要です。年末調整だけで確定申告をする必要のない方がふるさと納税を行った場合には、確定申告不要で控除が受けられる特例制度もあります。今回は、寄付金控除の対象となる寄付や控除される額について解説します。
年末調整で寄付金控除を受けられる?
寄付金控除は年末調整では受けられず、別途確定申告が必要です。通常、会社勤めの方の場合は年末調整の際に各種控除が適用され、税金の過不足分の清算が行われます。しかし、配偶者控除、扶養親族控除、社会保険料控除などは年末調整で適用されますが、寄付金控除は年末調整の対象ではありません。そのため会社勤めの方であっても、別途、確定申告を行う必要があります。
そもそも寄付金控除とは
寄付金控除とは、地方公共団体やNPO法人などに対して、寄付をした場合に受けられる所得控除の一種です。近年では、ふるさと納税を行う人も多く、このふるさと納税も寄付金控除の対象になります。
たとえば、あなたがあるNPO団体の呼びかけに共感し、3万円の寄付を行ったとします。その3万円を確定申告で寄付金控除として申告することで、一定の計算式によって算出された金額が所得から差し引かれ、結果として所得税を算出する際の基となる課税される所得金額が少なくなります。つまり、寄付金控除を行うことによって支払うべき所得税が減るため、税金の還付が受けられる可能性が高くなるのです。
寄付金控除の対象となる寄付
寄付金控除の対象となる寄付金には、主に以下のようなものがあります。
- 国または地方公共団体に対する寄付金
- 特定公益増進法人に対する一定の寄付金
- 認定NPO法人等に対する一定の寄付金
- 一定の要件を満たす公益社団法人・公益財団法人に対する寄付金
- 一定の要件を満たす学校法人等に対する寄付金
- 一定の要件を満たす日本赤十字社に対する寄付金
- 政党・政治資金団体などに対する一定の政治献金
- その他、法令で定められた特定寄附金
学校の入学に関するお金や、寄付をした本人に利益が及ぶと判断されるものは寄付金控除の対象としては認められません。また、政治資金規正法に反するものも、対象には含まれません。
参考:No.1150 一定の寄附金を支払ったとき(寄附金控除)|国税庁
年末調整で手続きできる控除
年末調整で適用される所得控除は、以下のものがあります。
- 基礎控除
- 配偶者控除、配偶者特別控除
- 扶養控除
- ひとり親控除
- 寡婦控除
- 勤労学生控除
- 障害者控除
- 社会保険料控除
- 生命保険料控除
- 地震保険料控除
- 小規模企業共済等掛金控除
これらは、年末調整時に会社から配布される申告書に必要事項を記入すれば、控除が適用されます。
年末調整のみで控除の申告が終わる方もいますが、医療費控除、寄付金控除、雑損控除を受ける場合には、確定申告が必要です。
以下のようなケースに該当する方は、確定申告をすることで控除が受けられる可能性があるため、控除の金額や条件に該当するかをよく確認しましょう。確定申告を自分ですることで、減税効果が期待できます。
【確定申告で申請する控除】
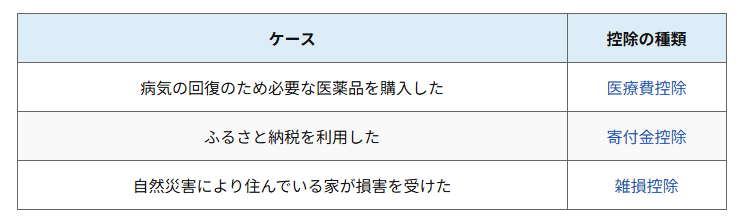
※それぞれの控除の適用には、一定の要件があります。
確定申告の手続き期間は、例年2月中旬から3月中旬です。当てはまる支出がある場合は、確定申告で控除を申請しましょう。
令和7年分から年末調整の控除はどう変わった?
令和7年分(2025年分)以後の所得税から、基礎控除や扶養控除などの内容が見直されています。寄付金控除が年末調整の対象外という基本ルール自体は変わりませんが、あわせて手続きする他の控除の要件が変わっているため注意が必要です。
具体的には、これまで所得金額にかかわらず一律48万円だった基礎控除が、合計所得金額に応じた段階的な控除額に変更されました。あわせて扶養控除等の対象となる扶養親族等の所得要件も緩和され、19歳以上23歳未満の子を対象とする「特定親族特別控除」が新たに創設されています。これらの適用を受けるには、年末調整の際に配布される基礎控除申告書や特定親族特別控除申告書への記入が必要です。
参考:令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
寄付金控除はどのような手続きで受けられる?
寄付金控除を受けるには、支払った寄付金の証明書などを確定申告書に添付し手続きを行います。
確定申告を行うのが億劫だという方もいるかもしれません。確定申告で申請する控除が「ふるさと納税」の寄付金控除のみの方は、「ワンストップ特例制度」を利用することで、確定申告なしで寄付金控除が受けられます。
確定申告不要、ふるさと納税のワンストップ特例制度とは
「ふるさと納税ワンストップ特例制度」とは、会社勤めの方が、確定申告不要でふるさと納税の寄付金控除を受けられる制度のことをいいます。ポイントは、「ふるさと納税以外の控除は年末調整のみで完結し、そのほかに確定申告を行う必要がないこと」「ふるさと納税をした自治体が5つ以下であること」です。
ワンストップ特例制度では、まずふるさと納税を行う際に、ワンストップ特例申請書をふるさと納税先の自治体に提出します。自治体はこれをもとに控除に必要な情報を、納税者が住む市区町村に連絡。ふるさと納税をした翌年度の住民税が減額となる仕組みです。
年間のふるさと納税の納税先が5つ以下
ワンストップ特例制度では、利用できる自治体は5つまでです。この場合、納税先が5自治体以下であれば6回以上ふるさと納税を行っていても、ワンストップ特例制度を利用できます。
住民税から税額控除される
ワンストップ特例制度では、支払ったふるさと納税の金額を市区町村で計算し翌年度の住民税から控除します。所得税の控除はありませんが、所得税の控除額も住民税から控除されるしくみになっており、多くの場合確定申告と同等の控除が受けられるでしょう。
年末調整の還付金のように、直接現金は戻ってきませんが、住民税が減額となるため結果として減税につながります。なお、住民税の寄付金控除には上限があり、実質的な負担額に直結する特例控除分の上限は、住民税所得割額のおよそ20%が目安となるため、注意が必要です。
確定申告を行う人は利用できない
ワンストップ特例制度を利用できるのは、確定申告を行う必要がない人のみです。個人事業主や、年収2,000万円を超える従業員など、もともと確定申告が必要な人は利用できません。さらに、医療費控除や住宅ローン控除の申請を行う場合や、ふるさと納税以外に寄付金控除に当てはまる寄付金がある場合は、ワンストップ特例制度ではなく、確定申告を行います。
ワンストップ特例制度の申請書を提出したが、後日医療費控除やふるさと納税以外の寄付金控除に該当することになり、確定申告に切り替えるケースもあるでしょう。この場合にはワンストップ特例の適用が受けられなくなり、確定申告時にすべてのふるさと納税の金額を寄附金控除に含めて申告しなければならなくなりますので、注意しましょう。
ワンストップ特例制度の申請方法や必要書類について詳しく知りたい方はこちらの記事もご覧ください。
2026年最新:ふるさと納税のポイント制度・返礼品基準はどう変わった?
2025年10月1日から、ふるさと納税の仲介サイトが寄付者に独自のポイントを付与することは全面的に禁止されています。クレジットカード決済で通常付与されるポイントやマイルは、今回の見直しの対象外です。
さらに2026年10月からは、返礼品の地場産品基準がより厳格化される予定です。原材料の調達や加工の地域内実施など、地域経済への実質的な貢献がより重視されるようになります。なお、これらの改正はいずれも返礼品や募集ルールに関するものであり、ワンストップ特例制度の利用要件や控除上限額の計算方法自体に変更はありません。
確定申告で寄付金控除を受ける場合はどうする?
ワンストップ特例制度の要件に当てはまらない場合は、確定申告で寄付金控除を申請します。
寄付金額を証明する書類を用意する
手続きでは、寄付金額を書類に記入するだけでなく、寄付金の金額を証明する書類の添付が必要です。証明書は通常寄付をした先の団体から送られてきます。
確定申告の期間
令和7年分(2025年分)の確定申告期間は、2026年2月16日(月)から3月16日(月)までです。医療費控除や寄付金控除など還付を受けるための申告(還付申告)は、この期間より前でも提出できます。
なお、令和7年分の申告からはe-Taxがスマホ用電子証明書に対応するなど手続きの利便性が向上している一方、これまで税務署から送付されていた納付書が届かないケースもあるため、納税が必要な方は振替納税やスマホアプリ納付などで期限までに手続きを済ませる必要があります。
寄付金控除で控除される額
寄付金控除の額の計算方法は2種類あります。いずれかの低い金額から、2,000円を差し引いた額が寄付金控除額として適用されます。
- 対象の年に寄付をした総額
- 対象の年の総所得金額等の40%相当額
税額控除を選択する場合
寄付金控除には2種類あり、以下に当てはまる寄付金は、所得金額から控除する「所得控除」と課税される所得金額から算出した所得税額から直接控除する「税額控除」のどちらか有利な方を選択できます。
- 政党・政治資金団体などに対する一定の寄付金
- 認定NPO法人等に対する一定の寄付金
- 一定の要件を満たす公益社団法人・公益財団法人に対する寄付金
税額控除の計算方法は以下の通りです。
(対象の年に支払った寄付金の総額ー2000円)×40%※政党への寄付金は30%=控除額
※寄付金額には総所得金額等の40%相当額などの上限があり、税額控除額にも原則としてその年分の所得税額の25%相当額という上限があります。
詳しくはこちらもご覧ください。

税額控除の場合は、所得税額から直接控除するため、所得控除と比べて有利になるケースがあります。ただし、どちらが有利になるかは、所得金額や寄付金額などによって異なります。詳細について知りたい方は、最寄りの税務署に確認するとよいでしょう。
寄付金控除を受ける際の注意点は?
寄付金の寄付先によっては、寄付金の金額を証明する書類以外の提出が求められます。
政治活動に関する寄付の場合
政治活動に関する寄付金は、選挙管理委員会からの確認印のある「寄付金(税額)控除のための書類」をあわせて添付する必要があります。もし、確定申告の期日までにこの書類が間に合わない場合は、寄付金の受領証のコピーを添付し、後日書類を手に入れ次第税務署に提出します。
団体の適格が求められる場合
特定公益増進法人や、特定公益信託その他一定の団体に対する寄付はその団体が適格であることの証明書や認定書の写しの提出が必要になります。寄付した団体によって必要書類がことなるため、よく確認するようにしましょう。
ふるさと納税や寄付を行った場合は寄付金控除の手続きをしよう
寄付を行っても、ただ寄付するだけでは所得税から寄付金控除は受けられません。会社勤めであっても、年末調整のあとに確定申告を行うことで、所得税の控除が受けられます。
また、ふるさと納税以外の控除は年末調整のみで完結し、そのほかに確定申告をする必要がない場合は、ワンストップ特例制度を利用することで、確定申告なしで減税効果が得られます。上記で紹介した条件を確認し、忘れずに手続きしましょう。
よくある質問
年末調整で寄付金控除を受けられますか?
寄付金控除は年末調整の対象外です。寄付金控除を受ける場合には、確定申告を行う必要があります。会社勤めで年末調整を行っている場合でも、個人で確定申告を行うことで寄付金控除を受けられます。詳しくはこちらをご覧ください。
ふるさと納税で寄付金控除を受けるには、どうすればよいですか?
ワンストップ特例制度の利用と確定申告の二つの方法があります。ふるさと納税の寄付金控除以外に確定申告を行う必要がなく、一定の条件に当てはまる場合は、ワンストップ特例制度の利用がスムーズです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
12月に支給する賞与での年末調整のやり方は?
12月の賞与で年末調整を済ませられる? その年最後の支払いであれば賞与で処理し、後に給与がある場合も会社の判断で選べます。翌年1月払いの賞与は、翌年分の精算に回ります。 年内最後の…
詳しくみる -
# 年末調整業務
年末調整で医療費控除はできる?会社員の手続きや確定申告を解説
年末調整で医療費控除はできる? 医療費控除は年末調整では申告できず、自分で確定申告する必要があります。 会社員も自身で確定申告が必要 生計を一にする家族分も合算可能 過去5年分まで…
詳しくみる -
# 年末調整業務
【2026年】扶養控除が受けられる子供のアルバイト収入はいくらまで?
子供のアルバイト収入は扶養内でいくらまで稼げる? 令和8年の税制改正で、扶養控除の対象となる年収上限が引き上げられました。 16〜18歳と23歳以上の子供は年収136万円まで扶養の…
詳しくみる -
# 年末調整業務
副業がある人の年末調整は?確定申告の条件も解説
副業があると年末調整はどうなる? 年末調整は勤務先1か所でしか受けられず、副業分は自分で確定申告します。 本業の勤務先で年末調整を受ける 副業の所得が20万円を超えたら申告する 2…
詳しくみる -
# 年末調整業務
2020年版(令和2年)の年末調整の仕方を解説!変更点や注意点はある?
2020年(令和2年)の年末調整に関する主な改正事項は、給与所得控除額の引き下げ、基礎控除額の引き上げ、所得金額調整控除の創設、扶養控除や配偶者控除の合計所得金額要件の変更及び、ひ…
詳しくみる -
# 年末調整業務
【早見表】生命保険料控除はいくらまで書く?新旧制度の違いや注意点を紹介
生命保険料控除はいくらまで受けられる? 旧制度は所得税10万円・住民税7万円、新制度は所得税12万円・住民税7万円が上限です。 3つの区分ごとに控除額を計算する 契約日で新旧のどち…
詳しくみる