
- 更新日 : 2026年10月5日
年末調整の納付書(所得税徴収高計算書)はいつ・どこでもらえる?記入例と提出期限を解説【令和8年分】
年末調整の納付書(所得税徴収高計算書)は、翌年1月10日(納期特例は1月20日)までに税務署または金融機関へ提出します。
- 納付書は税務署・金融機関窓口で入手
- 納付額0円でも提出義務あり
- 令和8年9月に窓口配付の様式が変更予定
Q. 納付書が税務署から届かない場合はどうする?
A. 全国の税務署または金融機関の窓口で受け取れます。自作・ダウンロードでの代用は不可です。
年末調整後の源泉所得税を納付する際、事業者は「所得税徴収高計算書(納付書)」の提出が義務付けられています。本記事では、令和8年分(2026年分)の年末調整を前提に、納付書の入手方法や記入例、提出先・提出期限、そして令和8年9月に予定されている様式変更のポイントまで、国税庁の最新情報にもとづいて解説します。
年末調整の納付書(所得税徴収高計算書)とは?
年末調整の納付書とは、年末調整で精算した源泉所得税を国に納付する際に、事業者が提出しなければならない「所得税徴収高計算書」のことです。毎月の源泉所得税は概算であるため、年末調整で正しい税額に精算し、その内容を反映させて申告・納付します。
毎月の源泉所得税は、給与を支払った翌月10日までに納付するのが原則で、その際に提出する書類が納付書です。年末調整では1年間の給与総額が確定した時点で源泉徴収額との過不足を従業員ごとに計算し、過不足の精算が終わったら、その月分の納付書に年末調整の内容をあわせて記載します。
なお、年末調整の結果、還付額が上回り納付額が0円になる場合でも、納付書の提出は義務です。0円だからといって提出を省略すると未納扱いになるおそれがあるため注意しましょう。
一般用と納期特例分の2種類がある
納付書には、毎月納付する「一般用」と、年2回にまとめて納付する「納期特例分」の2種類があります。自社がどちらに該当するかによって、記載する期間や提出のタイミングが変わります。
納期特例とは、給与の支給人員が常時10人未満の事業所が、源泉所得税を年2回にまとめて納付できる制度です。1〜6月支払い分は7月10日、7〜12月支払い分は翌年1月20日が納付期限となります。
納期特例を受けるための手続き
納期特例の適用を受けるには、あらかじめ「源泉所得税の納期の特例の承認に関する申請書」を所轄税務署に提出しておく必要があります。従業員数が10人以上になるなど要件に該当しなくなった場合は、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」の提出が必要です。
引用:5 税額の納付と所得税徴収高計算書(納付書)の記載|国税庁
参考:A2-8 源泉所得税の納期の特例の承認に関する申請|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整の納付書(所得税徴収高計算書)は「いつ」もらえる?
納付書は、会社設立後や確定申告後に税務署からの案内書類と一緒に郵送されるのが一般的です。その後は毎年、年末調整の時期が近づくと税務署から送付されます。
税務署から届く納付書には印字がある
事業所を管轄する税務署から届く納付書には、税務署名や整理番号があらかじめ印字されていることが多く、記入の手間が省けます。
郵送されない場合は早めの入手が必要
郵送されなかったり枚数が不足していたりする場合は、源泉所得税の納付期限に間に合うよう、手続きの時間も考えて早めに自分で入手する必要があります。納付書は3枚綴りの複写式で、源泉所得税の納付専用の用紙であるため、国税庁のホームページから様式をダウンロードして自作したり、税務会計ソフトで代用したりすることは認められていません。
年末調整の納付書(所得税徴収高計算書)は「どこで」もらえる?
納付書は、税務署や業務センターから交付された所定の用紙を使用します。金融機関の窓口に納付書が備え付けられている場合もありますが、在庫がない場合は所轄税務署へ連絡してください。
郵送やe-Taxでの入手・電子納税も可能
税務署から郵送で取り寄せることもできます。必要な枚数や種類を明記した書面と返信用封筒を同封して郵送すれば、後日納付書が届きます。また、e-Taxソフトを利用している場合は、納付書データを画面上で作成して送信し、そのまま電子納税まで完了させることも可能です。
参考:源泉所得税(徴収高計算書)についてよくある質問|e-Tax・国税庁
【最新情報】令和8年9月24日から窓口配付分の様式が一部変更予定
税務署の窓口で配付する所得税徴収高計算書(納付書)は、令和8年9月24日から現行のA4三つ折り程度の複写式からA4サイズの単票式へ切り替えが予定されています。あわせて、税務署が発行する識別番号が8桁の「整理番号」から13桁の「お問い合わせ番号」に変わる予定です。
年末調整用の納付書への影響は限定的
ただし、年末調整の時期に税務署から源泉徴収義務者へ送付される納付書については、引き続き複写式の様式が使われる予定とされています。そのため年末調整用の納付書に関しては当面大きな影響は受けにくいと考えられますが、通常の毎月納付分で窓口交付の用紙を使っている事業者は、切り替え時期や旧様式の使用可能期間(令和10年9月頃までの使用が予定)を確認しておくと安心です。
年末調整の納付書(所得税徴収高計算書)の提出先は?
納付書の提出先は、年末調整の結果によって異なります。納付する源泉所得税がある場合は金融機関または管轄税務署の窓口で納付とあわせて提出し、還付が上回り納付額が0円となる場合は窓口への持参・郵送・e-Taxのいずれかで提出します。
納付額の有無で変わる提出方法
| 年末調整の結果 | 提出方法 |
|---|---|
| 納付する源泉所得税がある | 金融機関または管轄税務署の窓口で、納付書の提出と納付を同時に行う |
| 還付額が上回り納付額が0円になる | 管轄税務署の窓口へ持参、郵送、またはe-Taxでオンライン提出する |
どちらのケースでも提出期限は同じです。納付額が0円であっても納付書の提出義務がある点はあらためて確認しておきましょう。
年末調整の納付書(所得税徴収高計算書)の提出期限は?
納付書の提出期限は、納付額があってもなくても、通常は翌年1月10日です。源泉徴収票などの法定調書(合計表を含む)の税務署への提出期限は翌年1月31日ですが、納付書は納付と同時に提出するため、納付期限と同じ日が期限となります。
一般の提出期限
納付額が0円の場合も同様の期限で、未納ではなく「納付税額0円」であることを申告する必要があります。年末調整による源泉所得税の納付や納付書の提出が遅れると、延滞税や不納付加算税が課される場合があります。
納期特例の提出期限
納期特例を受けている場合は、翌年1月20日が納付書の提出と納付の期限です。年末調整のスケジュールには余裕を持たせ、期限に間に合うよう準備を進めましょう。
参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁 、納付書の記載のしかた(給与所得・退職所得等の所得税徴収高計算書)|国税庁
年末調整の納付書に関わる超過税額とは?
超過税額とは、年末調整によって従業員に還付した税額のことです。納付書の「年末調整による超過税額」欄に記載することで、その月の源泉所得税の納付額から差し引くことができます。
超過税額の記載と相殺の仕組み
年末調整では、1年間の給与・賞与の額が確定した時点で、源泉徴収した所得税額との過不足を従業員ごとに計算し、徴収しすぎていれば還付、不足していれば追加徴収を行います。事業所が従業員に還付した分は、超過税額として納付書に記載し、納付額から相殺する仕組みです。
還付額が大きく、その月の納付額だけでは差し引ききれない場合は、差し引ける分だけを「年末調整による超過税額」欄に記入して納付額を0円とし、還付しきれなかった分は翌月・翌々月の納付書にも同様に記載して順次相殺していきます。
還付しきれない場合の繰越と還付請求
事業所の解散・休業などで還付が難しい場合や、還付すべき月の翌月から2カ月以上経っても還付しきれない場合は、「源泉所得税及び復興特別所得税の年末調整過納額の還付請求」を行うことで、管轄税務署から直接還付を受けられます。
参考:No.2675 年末調整の過不足額の精算|国税庁、A2-17 源泉所得税及び復興特別所得税の年末調整過納額の還付請求|国税庁
年末調整の納付書(所得税徴収高計算書)の記入方法は?
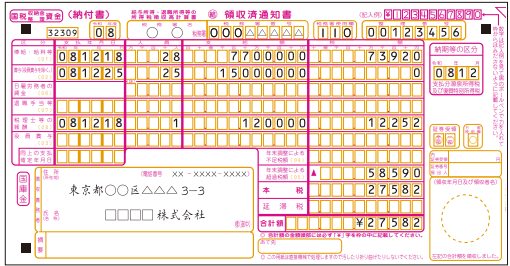
一般用の所得税徴収高計算書(納付書)には、年度・税務署名・整理番号・納期等の区分・区分ごとの支給額や税額などを正確に記載する必要があります。以下では、令和8年分の年末調整を例に、記入する主な項目を確認します。
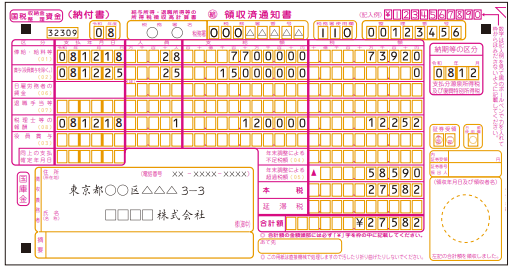
引用:5 税額の納付と所得税徴収高計算書(納付書)の記載|国税庁
記入する項目一覧
納付書に記入する主な項目は、次のとおりです。
- 年度:会計年度(令和8年4月1日〜令和9年3月31日に納付する場合は「08」)
- 税務署名:印字されていない場合のみ、管轄の税務署名を記入(税務署番号は不要)
- 整理番号:印字されていない場合、税務署から通知された番号を記入
- 納期等の区分:源泉徴収した給与などを支払った年月(例:令和8年12月の給与支払い後に年末調整を行い納付する場合は「0812」)
- 区分:俸給・給料等、賞与(役員賞与を除く)、日雇労働者の賃金、退職手当等、税理士等の報酬、役員賞与など
- 支払年月日:実際に俸給・給与や報酬を支払った年月日(日雇労働者は記入不要)
- 人員:俸給・給与や報酬を支払った人数(同一人に2回以上支払った場合は1名でカウント、日雇労働者は延べ人数)
- 支給額:区分ごとに支給した俸給・給与、報酬、賃金などの総額
- 税額:区分ごとに「支給額」から源泉徴収した税額の合計
- 年末調整による不足税額:年末調整で追加徴収した金額
- 年末調整による超過税額:年末調整で還付した金額
- 本税:税額欄を計算した金額
- 合計額:税額欄で計算した納税額(金額の頭に「¥」を付す)
- 摘要:区分ごとに定められたルールに従い、必要な場合に記入(非課税の恩給や遺族年金などは「恩」「在」と丸印で囲み、対象人数と支給額を記入)
参考:納付書の記載のしかた(給与所得・退職所得等の所得税徴収高計算書)|国税庁
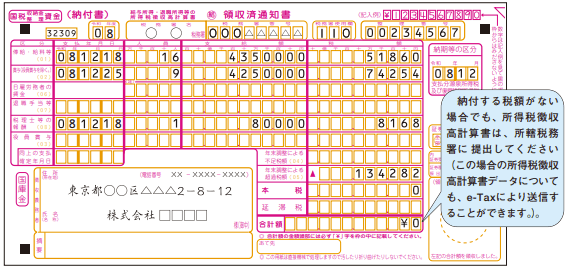
年末調整超過税額が多く還付を翌月に繰り越す場合の記入例
超過税額が納付額よりも多く、還付しきれない分が生じた場合は、差し引ける金額だけを「年末調整による超過税額」欄に記入し、納付額を0円とします。還付しきれなかった残額は、翌月分の納付書にも同様に記載して繰り越し、順次精算していきます。
(記入例)
引用:5 税額の納付と所得税徴収高計算書(納付書)の記載|国税庁
(注)12月に還付しきれなかった37,892円(172,174円-134,282円)は、翌年1月に繰り越して精算します。
年末調整の納付書は正しい納税の証
事業者には、従業員の給与から源泉徴収した所得税をまとめて国に納付する義務があり、所得税徴収高計算書(納付書)はその際に必ず提出しなければならない書類です。特に年末調整後の納付書は、1年間の源泉所得税を正確に計算し直し、過不足を還付・徴収したことを証明する重要な資料です。令和8年分は様式変更の予定もあるため最新情報を確認しながら、余裕を持って年末調整と納付書の準備を進めましょう。
よくある質問
年末調整の納付書とはなんですか?
年末調整で源泉所得税の過不足を精算した後、正しい納税額を申告し納税を行うための書類です。よく使用されるのは「給与所得・退職所得等の所得税徴収高計算書」で、一般用と、納期特例分の2種類があります。詳しくはこちらをご覧ください。
年末調整の納付書の提出期限について教えてください
年末調整の納付書は、源泉徴収税の納付と一緒に提出しなければなりません。期限は一般用と納期特例分で異なります。一般用は年末調整を行う12月の翌年1月10日、納期特例を受けている場合は翌年1月20日です。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には何を書く? 年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。 市区町村長欄は住民税の申告先を記載する 原則、1…
詳しくみる -
# 年末調整業務
【一覧あり】年末調整の書類保管期間は何年?紙・電子の違い、紛失リスクを解説
年末調整の書類は何年保管する? 所得税法により、原則として7年間の保管が義務づけられています。 提出期限の翌年1月10日の翌日から数える 添付された控除証明書も申告書と一緒に残す …
詳しくみる -
# 年末調整業務
新卒が年末調整を行うには?必要書類やアルバイト収入の扱いを解説
新卒の年末調整、何が必要? 新卒の年末調整は、アルバイト・前職の源泉徴収票を揃え、3種類の申告書を期限までに提出すれば対応できます。 バイト収入も合算して申告が必要 非課税ラインは…
詳しくみる -
# 年末調整業務
契約社員は年末調整の対象になる?2026年(令和8年)最新の控除・確定申告ガイド
契約社員は年末調整の対象になる? 契約社員は原則として年末調整の対象です。 副業・退職時は確定申告が必要 医療費・住宅ローン控除は確定申告のみ 2026年改正で控除額・書類が変更 …
詳しくみる -
# 年末調整業務
年末調整の「世帯主」とは?意味や「あなたとの続柄」の書き方
年末調整の世帯主欄と続柄はどう書く? 住民票に記載された世帯主の氏名を書き、続柄は自分から見た関係を記入します。 一人暮らしでも世帯主が本人とは限らない 続柄は「夫」「母」など関係…
詳しくみる -
# 年末調整業務
源泉徴収票に印鑑(社印)は必要?押印なしでの発行可否とシャチハタ対応を解説
源泉徴収票に印鑑は必要? 源泉徴収票への押印は法律上不要ですが、収入証明として金融機関へ提出する場合は社印を求められることがあります。 法律・税務署提出時は押印不要 手書きの場合は…
詳しくみる