
- 更新日 : 2026年10月5日
年末調整の仕訳はどう記帳する?勘定科目の考え方と2026年(令和8年)分の変更点を解説
年末調整の仕訳は「預り金(源泉所得税)」勘定を使って、毎月の概算徴収と年間の正確な税額との差額を精算する処理です。
- 勘定科目は「預り金」で還付額を借方計上
- 還付が多い理由は各種控除の年末申告の仕組み
- 2026年分は税制改正で還付額が例年より増加見込み
Q. 年末調整で還付が生じたときの仕訳は?
A. 還付額を借方「預り金(源泉所得税)」に計上し、12月給与仕訳の中で処理します。
年末調整の仕訳は、毎月の給与から預かった源泉所得税を年に一度精算する経理処理です。使用する勘定科目や借方・貸方の考え方を理解していないと、還付・徴収の計上を誤りやすくなります。本記事では年末調整の仕訳例と勘定科目の使い方、源泉所得税の流れに加え、2026年(令和8年)分の税制改正が仕訳や還付額に与える影響も解説します。
年末調整で精算する「預り金」とは?
年末調整で精算するのは、毎月の給与から天引きしている「預り金(源泉所得税)」です。会社は従業員に代わって所得税を概算で徴収・保管しており、年末調整ではこの預り金の残高と実際の年税額との差額を精算します。
仕訳の観点では、年末調整は「預り金勘定の残高を、1年間の正しい所得税額に合わせ込む作業」と捉えると理解しやすくなります。以下では、毎月の給与仕訳から年末調整月の仕訳まで、順を追って確認していきましょう。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
毎月の給与仕訳はどう記帳する?勘定科目の基本を確認
毎月の給与仕訳は、「給与支給時」「源泉所得税の納付時」「年末調整月」という3つのタイミングを押さえることが基本です。それぞれで使用する勘定科目と仕訳例を具体的に見ていきます。なお、以下の仕訳例に登場する数字は仕組みを説明するための例示であり、実際の金額を示すものではありません。
給与支給時(毎月)の仕訳と勘定科目
給与支給時は、総支給額を借方に「給与手当」として計上し、貸方には源泉所得税・社会保険料・雇用保険料・住民税(特別徴収分)などの天引き額を「預り金」、差引支給額を「現金預金」として計上します。
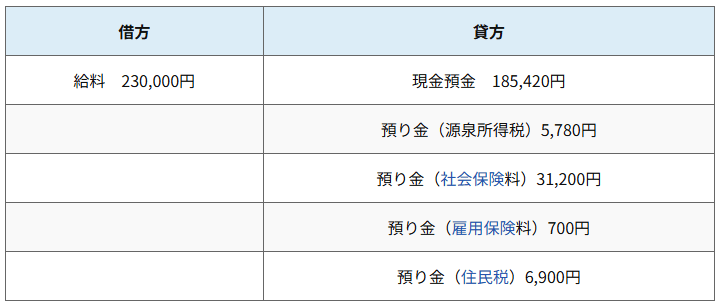
「現金預金」は、各社の支払いサイクルによって「未払金」や「未払費用」を用いる場合もあります(例:月末締め翌20日払いの場合など)。また、雇用保険料を年1回の納付時にまとめて処理し、「立替金」で起票している会社では、給与支給時に立替金を取り崩す処理となります。
毎月従業員に支払うべき給与を100とすると、源泉徴収した所得税や従業員負担分の社会保険料、雇用保険料、特別徴収の住民税を預り金として給与から天引きし、差し引いた差額を従業員に支給する、という考え方です。会社によって使用する勘定科目や金額の内訳に違いはあっても、基本的な仕訳の型は共通しています。
源泉所得税納付時(毎月)の仕訳
給与から預かった源泉所得税は、原則として徴収した日の翌月10日までに税務署へ納付します。仕訳上は、借方の「預り金(源泉所得税)」を取り崩し、貸方に「現金預金」を計上する形になります。
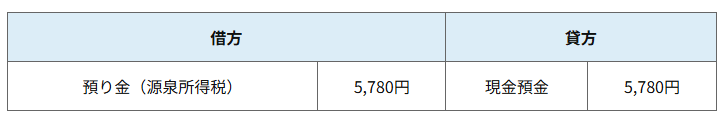
税理士報酬など給与以外の支払いで発生した源泉所得税もあわせて納付するため、前月の給与仕訳で計上した「預り金(源泉所得税)」の金額と、実際の納付額が一致しないこともあります。ただし基本的な流れとしては、前月分の「預り金(源泉所得税)」は翌月10日の納付によって精算される仕組みです。なお、給与の支給人員が常時10人未満の事業者は、税務署への届出により源泉所得税をまとめて年2回納付する「納期の特例」を利用できます。
参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
年末調整月(12月)の仕訳と還付金の処理
年末調整で還付金が発生する場合、12月度(会社によっては1月度など)の給与仕訳に、借方に「預り金(源泉所得税)」勘定が登場します。
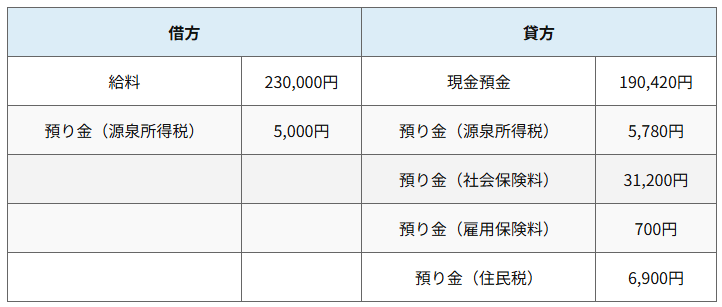
このとき、借方の「預り金(源泉所得税)」の金額は、年末調整の結果として従業員へ還付する金額を意味します。貸方は通常の月と同様に、源泉所得税を含む預り金の12月度分が計上されます。年末調整の基本的な仕訳の流れは、毎月の給与仕訳で源泉所得税を預かり、翌月10日に前月分を納付し、12月に年間の精算を行って差額を還付・または追加徴収する、という一連の流れです。
なお、2026年(令和8年)分は税制改正の影響で還付額がこれまでより大きくなるケースが見込まれています。詳細は次章で解説します。
なぜ源泉所得税は毎月預かり、年末調整で精算するのか?
源泉所得税は毎月従業員から預かって翌月に税務署へ納付しているにもかかわらず、なぜ年末調整で改めて過不足を精算する必要があるのでしょうか。この章では、その理由と2026年分の最新の制度変更を確認します。
年末調整をする目的
年末調整は、各種控除を正しく反映させたうえで、年間の所得税納付額の差額を還付または追加徴収するために行います。所得税には、各人の事情に応じたさまざまな控除制度が用意されています。
例えば、配偶者や扶養家族の状況に応じて受けられる「配偶者控除」や「扶養控除」、年間に支払った保険料に応じて受けられる「生命保険料控除」や「地震保険料控除」などです。年末調整の際に各人の事情を書類で申告することで、概算で徴収した源泉所得税に対し、正しく控除を反映させることができます。
年末調整をすると多くの場合「還付」になるのはなぜか
年末調整では「差額の還付もしくは追加徴収」が生じますが、多くの場合、追加徴収ではなく還付になります。これは、各種控除制度が「年の途中でこのようなことがあったので控除してください」と、年末にまとめて申告する仕組みになっているためです。
各種控除が未適用の状態で毎月所得税を徴収しておき(扶養家族等の控除は前年の申告内容が毎月の徴収に反映されます)、年末調整で控除適用の申告を行うことで還付が生じる仕組みです。例えば保険料については「今年はこれくらい支払う予定」であっても、実際には途中で解約することもあります。そのため、秋頃に送られてくる保険会社からの証明書(払込実績と12月末までの予定額の合計)を提出し、書類に必要事項を記入することで所得控除を受けられます。
生命保険料控除や地震保険料控除以外にも、年の途中で配偶者が仕事を辞めた場合や、子どもが16歳になった場合、生計を支えている親が70歳になった場合などは、配偶者控除や扶養控除が新たに適用され、還付額が増えることがあります。
2026年(令和8年)分の年末調整では税制改正でさらに還付が増える見込み
2026年(令和8年)分は、基礎控除・給与所得控除のさらなる拡充により、給与収入ベースの課税最低限が178万円まで広がります。この特例分は月次の源泉徴収には反映されないため、多くの従業員で年末調整時の還付額が例年より大きくなる見込みです。
令和8年度税制改正では、基礎控除(本則)が58万円から62万円に、合計所得489万円以下の場合の特例加算が最大42万円(合計で最大104万円)に、給与所得控除の最低保障額が74万円(本則69万円+特例5万円)に、それぞれ引き上げられます。あわせて扶養親族等の所得要件も「合計所得58万円以下(給与収入123万円以下)」から「合計所得62万円以下(給与収入136万円以下)」に緩和されます。
| 項目 | 2025年(令和7年)分 | 2026年(令和8年)分 |
|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円 |
| 基礎控除の特例加算(合計所得489万円以下) | +37万円(最大95万円) | +42万円(最大104万円) |
| 給与所得控除(最低保障額) | 65万円 | 74万円 |
| 扶養親族等の所得要件(給与収入換算) | 123万円以下 | 136万円以下 |
| 課税最低限の目安(給与収入) | 160万円 | 178万円 |
この改正による引き上げ分(基礎控除の本則・特例加算分、給与所得控除の引き上げ分をすべて含む)は、2026年分の源泉徴収税額表そのものには反映されておらず、2026年1月から12月までの月次源泉徴収は据え置かれたままの旧税額表(令和7年度改正ベース)で計算されます。改正後の内容が源泉徴収税額表に反映されるのは、令和9年(2027年)分の給与からであり、令和8年分については引き上げ分をすべて2026年12月の年末調整で一括して精算する仕組みになっています。
そのため、仕訳上は例年以上に「預り金(源泉所得税)」の借方計上額(還付額)が大きくなる可能性がある点を、経理担当者としてあらかじめ把握しておく必要があります。あわせて、扶養控除等申告書には新たに「源泉控除対象親族」欄が設けられ、様式が変更されているため、従業員への新様式での再提出依頼も忘れずに進めましょう。
参考:令和8年度税制改正の大綱|財務省、令和8年分 源泉徴収税額表|国税庁、各種申告書・記載例(扶養控除等申告書など)|国税庁
年末調整の意味がわかれば、源泉徴収の流れが理解できる
年末調整の仕訳とその背景にある意味について、確認できたでしょうか。会計科目の背景まで理解することで、体系的な知識が身につきます。1年間の源泉徴収の流れと制度の仕組み、そして2026年(令和8年)分の税制改正のポイントをあわせて押さえたうえで、年末調整の仕訳を正しく作成してください。
よくある質問
年末調整で精算する預かり金とは?
毎月従業員から預かっている源泉所得税です。詳しくはこちらをご覧ください。
年末調整をする意味とは?
「控除額を正しく反映し、年間の所得税納付金額の差額を還付もしくは調整する」ために行います。詳しくはこちらをご覧ください。
年末調整をするとなぜ多くの場合「還付」になるの?
12月に「このようなことが実際にあったので控除してください」と年の終わりに申告するような形式になっているからです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
住宅借入金等特別控除申告書はいつ届く?時期と届かない場合の対応
「給与所得者の住宅借入金等特別控除申告書」が届く時期は、控除1年目と2年目以降で異なります。1年目は確定申告のため届かず、2年目以降は初年度の確定申告後の10月下旬頃に税務署からま…
詳しくみる -
# 年末調整業務
退職後の年末調整のやり方は?年の途中で無職なら確定申告が必要?
退職後の年末調整はどうなる? 退職後に12月時点で無職の場合、原則として年末調整は受けられません。ただし、源泉徴収された所得税が納め過ぎになっている場合は、翌年に確定申告(還付申告…
詳しくみる -
# 年末調整業務
年末調整で保険料控除欄が足りない時は?対処法を解説
保険料控除欄に書ききれない時は? 別紙を添える方法があり、上限を超えた分は記載を省けます。 控除の上限を超えた分は省略できる 別紙に内訳を書いて添付する 申告書をもう1枚使って記入…
詳しくみる -
# 年末調整業務
160万円の壁に12月働いた分は含まれる?計算ルールや超えた場合について解説
年末調整や確定申告の時期になると、多くの人が疑問に思うのが「12月に働いた分が、その年の年収160万円に含まれるのか」という問題です。昨年の年収としてカウントされるのか、それとも新…
詳しくみる -
# 年末調整業務
【令和9年】扶養控除等(異動)申告書の記入例と書き方を解説!
扶養控除等申告書はどう書く? 毎月の源泉徴収と年末調整の計算に使う、給与所得者が毎年提出する書類です。 給与を受け取る全員が毎年提出する 令和8年分は特定親族の欄が加わる 12月か…
詳しくみる -
# 年末調整業務
年末調整用の封筒の書き方は?書類を郵送する際の注意点を解説
年末調整の書類はどんな封筒で送る? A4が入る角形2号を使い、「年末調整関係書類在中」と朱書きします。 宛名は「〇〇税務署御中」と書く 信書のため宅配便では送れない 消印の日付が提…
詳しくみる