
- 更新日 : 2026年10月5日
年末調整後の法定調書はどう作成・提出すればいい?書き方・提出期限・電子申告義務化までわかりやすく解説
年末調整後は、源泉徴収票・支払調書・法定調書合計表を作成し、翌年1月31日までに税務署へ提出する必要があります。なお、令和9年1月1日以後に提出する給与所得の源泉徴収票については、「源泉徴収票のみなし提出の特例」が適用されます。給与支払報告書を市区町村へ提出した場合、税務署へ給与所得の源泉徴収票を提出したものとみなされるため、税務署提出用の源泉徴収票を別途提出する必要がなくなります。なお、従業員などの受給者に交付する源泉徴収票は、引き続き作成・交付する必要があります。
- 提出期限は原則、翌年1月31日
- 合計表には6区分の記載が必要
- 30枚以上で電子提出義務化予定(2027年~)
Q. 法定調書はどのように提出できますか?
A. 書面・e-Tax・認定クラウド・光ディスクの4方式から選択可能。前々年の提出枚数が100枚以上の場合は電子提出が義務です(2027年以降は30枚以上に引き下げ予定)。
年末調整が終わったら、源泉徴収票や支払調書などの法定調書を作成し、提出期限までに税務署へ提出します。法定調書提出時には「給与所得の源泉徴収票等の法定調書合計表」の添付も必要です。法定調書の書き方、作成から提出までの流れについて解説します。電子申告(e-Tax)による提出義務化の最新動向についても紹介しますので、参考にしてください。
年末調整における法定調書とは?
法定調書とは、所得税法や相続税法などで税務署に提出することが義務付けられている資料のことです。年末調整が終わっても、年末調整で計算した給与や所得税の計算結果を記載した法定調書や法定調書合計表、支払調書などを作成し、原則として翌年1月31日までに税務署に提出しなければなりません。
税務署は、税金の対象となる資金の支払いがあっても、その資金の動きを把握することができないことがあります。法定調書を提出することで、税務署は資金の動きを把握します。年末調整業務は、法定調書などの資料を税務署に提出することでやっと終わるのです。
法定調書について詳しく知りたい方は、この記事と併せて以下の記事も参考にしてください。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
法定調書合計表とは?
法定調書合計表の正式名称は、「給与所得の源泉徴収票等の法定調書合計表」です。役員や従業員への給料や退職金、原稿料、税理士や弁護士への報酬など、社内や社外に対して支払った金額や徴収した源泉所得税の金額などを記載して、税務署へ報告するために使います。
法定調書合計表に記載する6つの区分
法定調書合計表は、以下の6つの項目に分けて記載します。
- 給与所得の源泉徴収票合計表
- 退職所得の源泉徴収票合計表
- 報酬、料金、契約金及び賞金の支払調書合計表
- 不動産の使用料等の支払調書合計表
- 不動産などの譲受けの対価の支払調書合計表
- 不動産等の売買又は貸付のあっせん手数料の支払調書合計表
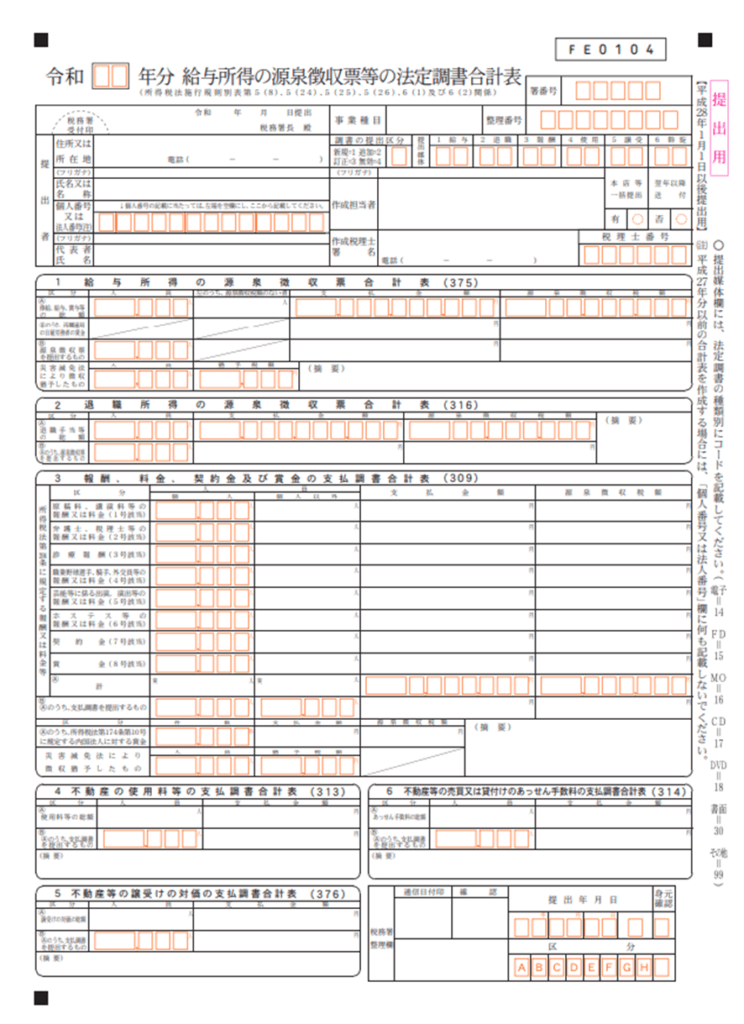
参考:給与所得の源泉徴収票等の法定調書(源泉徴収票、支払調書)の作成と提出|国税庁
支払調書とは?
支払調書とは、税理士や弁護士に支払った報酬や不動産の使用料など、企業が外部のものへ支払った相手先やその支払い金額、源泉徴収金額を記載した書類のことです。法定調書合計表には支払調書の内容を記載する必要があり、源泉徴収票や支払調書に法定調書合計表を添付して、税務署に提出します。
支払調書は支払ったすべての人や法人について提出する必要はなく、提出する範囲や要件は、それぞれの内容に応じて決められています。報酬等を受け取った個人は、確定申告を行う際に、この支払調書の内容を参考にして申告書に受け取った金額や源泉徴収された金額を記載することができます。
支払調書について詳しく知りたい方は、この記事と併せて以下の記事も参考にしましょう。
法定調書合計表の作成方法は?
法定調書合計表に記載する内容と記入方法について、わかりにくい部分と注意点を解説します。以下の①〜⑥に分けて見ていきましょう。
ステップ① 給与所得の源泉徴収票合計表の記入
Aの「俸給、給与、賞与等の総額」欄は、「給与所得の源泉徴収票」の提出が省略できるものも含め、給与の支払いがあったすべての人について記載します。年の中途で入社した従業員については、入社した日以降の分を記載し、前職で受け取った給与は含みません。
「左のうち、源泉徴収税額のない者」欄は、源泉徴収税額が0円となる従業員数を記載します。
Bの「源泉徴収票を提出するもの」欄には、「給与所得の源泉徴収票」を提出する人の人数、支払い金額、源泉徴収税額を記載します。年の中途で入社した従業員についても、前職で受け取った給与と徴収された源泉所得税額に含めて記載するため、注意しましょう。
「源泉徴収票を提出するもの」には、支払金額が150万円を超える役員、支払金額が500万円を超える従業員、支払金額が250万円超の弁護士や税理士(給与等として支払った場合)などが該当します。「報酬、料金、契約金及び賞金の支払調書」を提出する場合には、ステップ③で説明する「報酬、料金、契約金及び賞金の支払調書合計表」の欄に記載する必要があるため、注意しましょう。
「災害減免法により徴収猶予したもの」欄は、災害被害者に対する租税の減免、徴収猶予等に関する法律の規定によって源泉所得税の徴収を猶予された人の人数と猶予された税額を記載します。
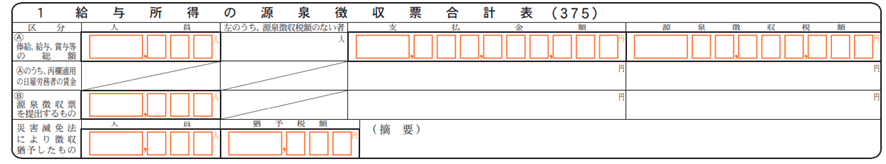
参考:給与所得の源泉徴収票等の法定調書合計表(様式)|国税庁
ステップ➁ 退職所得の源泉徴収票合計表の記入
Aの「退職手当等の総額」欄には、退職所得の源泉徴収票の提出が省略できる人を含めたすべての人の人数、退職手当の支払金額、源泉徴収税額を記載することに注意しましょう。
Bの「Aのうち、源泉徴収票を提出するもの」欄には、「退職所得の源泉徴収票」を提出する人の人数、退職手当の支払金額、源泉徴収税額を記載します。

参考:給与所得の源泉徴収票等の法定調書合計表(様式)|国税庁
ステップ③ 報酬、料金、契約金及び賞金の支払調書合計表の記入
各区分に分けて、それぞれの支払調書の合計額を記載します。「人員」欄には、個人と個人以外に区分して記載します。
「支払金額」欄は、個人と個人以外に支払った金額の合計を記載し、「源泉徴収税額」欄には、災害被害者に対する租税の減免、徴収猶予等に関する法律の規定により源泉所得税の徴収を猶予された税額は除きます。
「所得税法第204条に規定する報酬又は料金等」欄は、支払調書の提出が省略できるものを含め、すべての報酬や料金などについて記載することに注意しましょう。
Bの「Aのうち、支払調書を提出するもの」欄は、支払調書を提出するものについての合計をそれぞれ記載します。
「災害減免法により徴収猶予したもの」欄は、災害被害者に対する租税の減免、徴収猶予等に関する法律の規定により源泉所得税の徴収を猶予された人の人数と猶予税額を記載します。

参考:給与所得の源泉徴収票等の法定調書合計表(様式)|国税庁
ステップ④ 不動産の使用料等の支払調書合計表の記入
Aの「使用料等の総額」欄は、その年中に支払いが確定した不動産の使用料などを記載します。この欄には支払調書の提出が必要ではないものも含み、支払った人の人数と支払金額の合計を記載します。
Bの「Aのうち、支払調書を提出するもの」欄には、支払調書を提出する人の人数と支払金額の合計を記載します。
「摘要」欄の記載にも注意してください。例えば以下のような場合に記載します。
- 支店が支払った分の支払調書を本店でまとめて本店の所轄税務署長に提出する場合
- 本店が提出する支払調書合計表には、支払調書を本店が取りまとめて提出する旨と支店の所在地、名称及び賃借している不動産の種類を記載
- 支店が提出する支払調書合計表には、支払調書を本店が提出する旨及び本店の所在地を記載
- 不動産の使用料などの支払いがなく、不動産の使用料等の支払調書の提出を要しない場合には、その旨を記載

ステップ⑤ 不動産等の譲受けの対価の支払調書合計表の記入
ステップ⑤の記載のポイントは、ステップ④の内容とほぼ同じ手順で記載することです。その年中に支払いが確定した不動産などの譲受けの対価や資産の移転に伴い発生した各種損失の補償金について記載していきます。
租税特別措置法第33条の課税の特例に規定する特定土地区画整理事業の事業施行者、租税特別措置法第33条の2の課税の特例に規定する特定住宅地造成事業のための買取りをする者、租税特別措置法第33条の4に規定する公共事業施行者に該当する場合には注意しましょう。買取りなどの対価の支払いがあった場合、摘要欄にその事業名、工事名、買取りなどの申出年月日を記載する必要があります。法令の内容をよく確認してから記載してください。
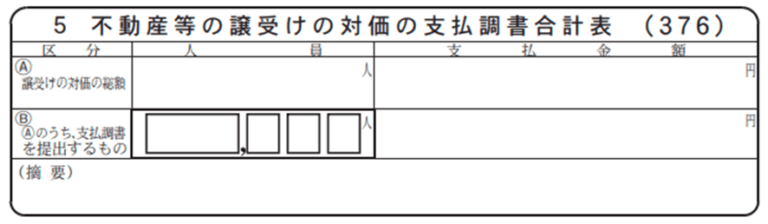
ステップ⑥ 不動産等の売買又は貸付けのあっせん手数料の支払調書合計表の記入
ステップ⑥の記載のポイントも、ステップ④の内容とほぼ同じ手順で記載することです。その年中に支払いが確定した不動産などの売買または貸付けのあっせん手数料について記載していきます。
ここで使用する支払調書に記載すべき事項を、ステップ④の「不動産の使用料等の支払調書」またはステップ⑤の「不動産の譲受けの対価の支払調書」に記載して提出し、ステップ⑥での支払調書の作成・提出を省略する場合には、注意しましょう。摘要欄に、支払った者の人数、支払金額をそれぞれ記載する必要があります。
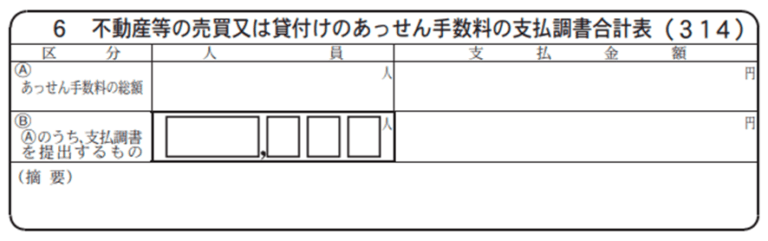
参考:不動産等の売買又は貸付けのあっせん手数料の支払調書の提出範囲等|国税庁
法定調書合計表に関する注意点は?
法定調書合計表や法定調書を記入する際には、記入間違いがないように気をつけましょう。支払調書の枚数が多く、もしも誤りがあって訂正する場合には、間違っている個所を見つけて修正するのに時間と手間がかかります。1つ1つ確認しながら、丁寧かつ正確に記入することが大切です。
税務署に提出する際は、提出する要件に該当する給与所得者の源泉徴収票と各種①〜⑥までの支払調書に法定調書合計表を添付する必要があります。したがって、源泉徴収票は社員に渡す分と税務署に渡す分の2通が必要になります。
法定調書合計表は複写になっており、税務署提出用と会社控え用の2枚に分かれます。税務署に提出すると、1枚は会社控えとして返されます。万が一のために、会社控えは大事に保管しておきましょう。
作成した書類はどこに提出する?
法定調書合計表は、給与所得者の源泉徴収票と各種①〜⑥までの支払調書に添付して、納税地となる支払事務を取り扱う事業所の所在地を管轄する税務署長に提出します。なお、給与の支払事務を支店でする場合には、支店の所在地が納税地となり、必ずしも本店だけとは限りません。
提出先税務署と選べる4つの提出方法
法定調書の提出方法は、以下の4つから選ぶことができます。
- 書面による提出
- e-Taxを利用した国税電子申告・納税システムによる提出
- 国税庁長官の認定を受けたクラウドサービス等(認定クラウド)による提出
- 法定調書の記載事項を記録した光ディスクなど(CD、DVDなど)の提出
従来は書面・e-Tax・光ディスク等の3方式でしたが、現在は認定クラウドサービスを利用した提出も選択肢に加わっています。
法定調書合計表の提出期限はある?
法定調書合計表は、給与所得者の源泉徴収票と各種①〜⑥までの支払調書に添付して、原則として、その計算対象となる翌年の1月31日までに提出します。源泉徴収票を従業員に渡しただけでは、年末調整の手続きは終了しません。提出期限を守り、期日管理をしっかりと行いましょう。
令和7年分(2026年提出分)の実際の提出期限
令和7年分の法定調書は、1月31日が土曜日にあたるため、期限は令和8年(2026年)2月2日(月)です。提出期限は支払いが確定した年によって曜日の関係で前後することがあるため、年ごとに最新の期日を確認しておく必要があります。
法定調書合計表の提出方法は?電子で可能?
法定調書合計表を含む法定調書は、e-Taxや認定クラウドサービス、光ディスク等を使って電子的に提出することができます。提出枚数が一定数を超える場合は、電子的な提出が義務付けられている点に注意が必要です。
電子提出義務化の基準は「30枚以上」へ引き下げ予定
現行では、法定調書の種類ごとに前々年の提出すべきであった枚数が「100枚以上」である場合、e-Tax、光ディスク等または認定クラウド等による提出が義務付けられています。この基準は、令和9年(2027年)1月1日以後に提出する法定調書から「30枚以上」に引き下げられます。
判定は法定調書の種類ごとに、前々年(基準年)の提出すべきであった枚数で行われるため、例えば令和9年1月提出分は、前々年にあたる令和7年(2025年)分の提出枚数が基準になります。基準の引き下げにより、これまで書面提出で対応できていた企業も、電子的な提出への切り替えが必要になるケースが増える見込みです。早めに自社の提出枚数を種類ごとに確認しておくとよいでしょう。
参考:法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務|国税庁
eLTAXを使った一括作成・提出の現状
給与支払報告書は、eLTAX(地方税ポータルシステム)を利用して各市区町村へ電子的に提出できます。
なお、これまでeLTAXで提供されていた、給与支払報告書と給与所得の源泉徴収票を同時に作成・提出できる「電子的提出の一元化機能」は、令和8年9月をもって終了します。そのため、今後はこの機能を利用して源泉徴収票と給与支払報告書を一括して提出することはできません。
一方、令和9年1月1日以後に給与支払報告書を市区町村へ提出した場合には、一定の要件のもとで、給与所得の源泉徴収票を税務署へ提出したものとみなされる「源泉徴収票のみなし提出の特例」が適用されます。このため、令和8年分以後については、給与支払報告書をeLTAXで市区町村へ提出することで、一定の場合には税務署への源泉徴収票の提出が不要となります。
大量の法定調書がある場合は、e-Tax、光ディスク等または認定クラウド等による提出も検討し、自社の提出枚数や体制に適した方法を選択しましょう。
参考:給与・公的年金等の支払報告書及び源泉徴収票のeLTAXでの一括作成・提出(電子的提出の一元化)について|国税庁
法定調書の記入は丁寧かつ正確に行おう
法定調書とは、所得税法や相続税法などで税務署に提出することが義務付けられている資料です。年末調整が終わっても、給与や所得税の計算結果を記載した法定調書や法定調書合計表、支払調書などを作成し、原則として翌年1月31日までに税務署に提出しなければなりません。
法定調書合計表は、役員や従業員への給料や退職金、原稿料、税理士や弁護士への報酬など、社内や社外に対して支払った金額や徴収した源泉所得税の金額などを記載して、税務署へ報告するためのものです。支払調書とは、税理士や弁護士に支払った報酬や不動産の使用料など、企業が外部のものへ支払った相手先やその支払い金額、源泉徴収金額を記載した書類です。
電子提出義務化の基準は今後「30枚以上」へ引き下げられる予定であり、対象となる企業は増えていきます。法定調書合計表や法定調書を記入する際には、1つ1つ確認しながら、丁寧かつ正確に記入し、提出方法や期限にも早めに備えておきましょう。
よくある質問
法定調書とはなんですか?
法定調書とは、所得税法や相続税法などで税務署に提出することが義務付けられている資料のことです。詳しくはこちらをご覧ください。
法定調書合計表について提出期限はありますか?
法定調書合計表は、給与所得者の源泉徴収票と各種必要に応じて作成した支払調書に添付して、原則として、その計算対象となる翌年の1月31日までに提出します。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
扶養控除申告書が必要な人は?不要なケースやタイミングも解説
扶養控除申告書が必要な人は? 主となる勤務先から給与を受け取る従業員は全員が提出対象となります。 独身や学生アルバイトも記入して提出する 未提出の場合は乙欄が適用され税額が高くなる…
詳しくみる -
# 年末調整業務
新卒が年末調整を行うには?必要書類やアルバイト収入の扱いを解説
新卒の年末調整、何が必要? 新卒の年末調整は、アルバイト・前職の源泉徴収票を揃え、3種類の申告書を期限までに提出すれば対応できます。 バイト収入も合算して申告が必要 非課税ラインは…
詳しくみる -
# 年末調整業務
寄付金控除は年末調整で受けられる?確定申告とふるさと納税ワンストップ特例の手続きを解説
寄付金控除は年末調整で受けられる? 寄付金控除は年末調整の対象外のため、別途確定申告が必要です。 会社員でも確定申告が必要 ふるさと納税はワンストップ特例で確定申告不要 寄付金控除…
詳しくみる -
# 年末調整業務
一時所得は年末調整で申告できる?
給与所得者に給与以外の一定の所得があった場合は、申告が必要です。誰かが亡くなったことで支払われる死亡保険金や、保険期間満了による満期保険金、保険解約による解約返戻金は、一時所得とし…
詳しくみる -
# 年末調整業務
年末調整に必要な申告書の書き方
会社が年末調整を行ってくれる人の場合、年末調整までに申告書と添付書類をそろえれば、自分で申請書類などの書き方を知らなくても各種の控除を受けることができます。所得税の計算を会社が行っ…
詳しくみる -
# 年末調整業務
年末調整の必要書類が未提出だったらどうする?対応方法と確定申告の期限について解説
年末調整の書類が未提出だったら? 年末調整の必要書類が未提出の場合、会社に再調整を依頼するか、自分で確定申告を行うことで控除を受けられます。 まず会社に再調整を相談する 間に合わな…
詳しくみる