
- 更新日 : 2026年9月10日
iDeCoの年末調整は必要?手続きや書類の書き方をわかりやすく解説

掛金を自分の口座から払っている会社員は、勤務先に書類を出すことで所得税と住民税が軽くなります。
- 給与天引きの人は申告そのものが不要になる
- 払込証明書を添えて保険料控除申告書に記入する
- 期限に遅れても翌年から5年間さかのぼれる
証明書は秋ごろ届きます。届かないときは早めに再発行を申し込みましょう。
iDeCo(イデコ/個人型確定拠出年金)の掛金を年末調整で申告すると、所得税と住民税が軽くなります。ただし手続きが必要かどうかは、掛金を自分で払っているか給与から引かれているかで変わります。この記事では会社員の方に向けて、対象になる人の見分け方から書類の書き方までを順に整理しました。従業員から質問を受ける人事・労務のご担当者にも役立つ内容です。
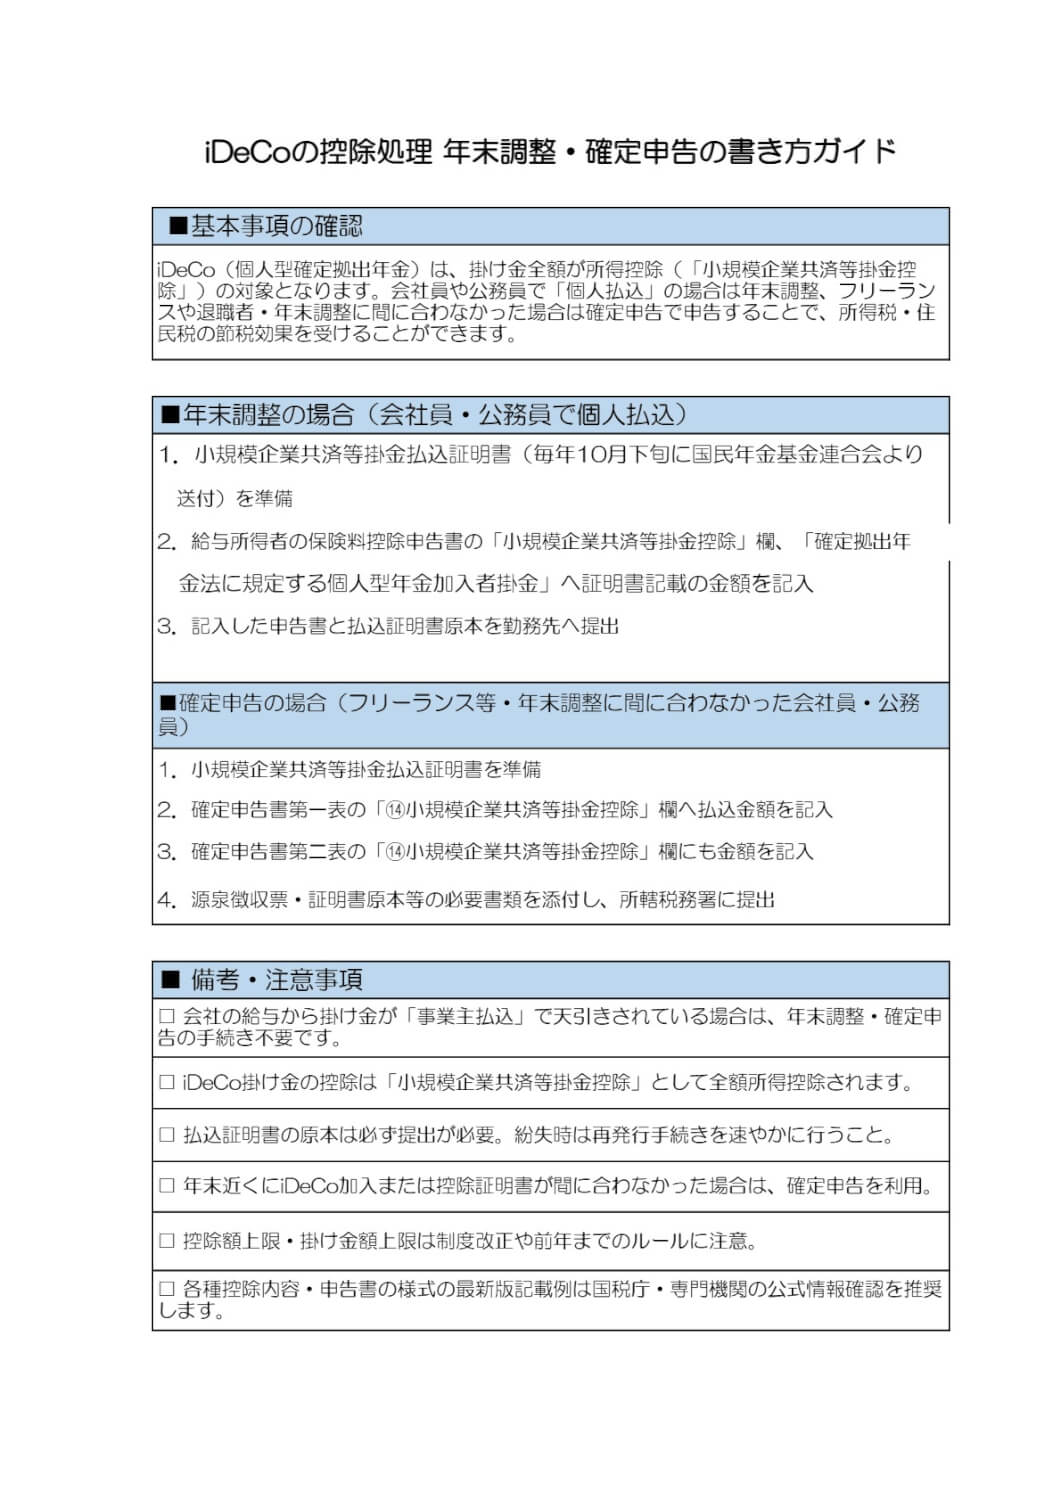
iDeCoの掛金はなぜ年末調整で申告するのか?
iDeCoの掛金は、年末調整、または確定申告で申告してはじめて所得控除の対象になります。何も手続きをしなければ、掛金を払っているだけで税金は戻ってきません。ここでは申告によって税負担が軽くなる仕組みを順に見ていきましょう。
iDeCo(イデコ)の掛金は全額が所得控除の対象になる
iDeCoで支払った掛金は、その年に払い込んだ金額の全額が「小規模企業共済等掛金控除」という所得控除の対象になります。
所得控除とは、一人ひとりの事情に応じて所得税の負担を軽くするために、所得から一定の金額を差し引く仕組みです。iDeCoの掛金は生命保険料控除のような上限額が設けられておらず、払い込んだ金額がそのまま差し引かれる点に特徴があります。
たとえば課税所得が400万円の人が年間24万円の掛金を払い込んだ場合、税額計算のもとになる課税所得は376万円になります。
課税所得400万円 - 掛金24万円 = 課税所得376万円
なお課税所得とは、年収そのものではなく、給与収入から給与所得控除や基礎控除、社会保険料控除などを差し引いた後の金額です。ご自身の課税所得は源泉徴収票から確かめられます。
年末調整で所得税と住民税の負担が軽くなる仕組み
年末調整で掛金額を申告すると課税所得が計算し直され、払い過ぎていた所得税が還付されます。
給与からは毎月、概算の所得税があらかじめ差し引かれています。これが源泉徴収です。負担が軽くなるまでの流れは次のとおりです。
- 毎月の給与から概算の所得税が差し引かれる(源泉徴収)
- 年末調整で掛金を申告し、その分だけ課税所得が下がる
- すでに差し引かれていた税額との差が還付として戻ってくる
- 確定した課税所得が、翌年度の住民税を計算するもとになる
住民税の所得割は所得の多寡にかかわらずおおむね10%のため、掛金額のおよそ1割にあたる住民税も軽くなるでしょう。所得税と住民税の両方に効果が及ぶ点が、iDeCoの掛金控除の特徴です。
年末調整で申告しなかったときはどうなるか
年末調整で申告を忘れても、控除を受ける権利がその場でなくなるわけではありません。
勤務先に書類を出しそびれた場合は、自分で確定申告をすることで所得控除を受けられます。納め過ぎた税金を取り戻すための申告は還付申告と呼ばれ、通常の確定申告とは次の点が異なります。
- 通常の確定申告期間である2月16日から3月15日までを待つ必要がない
- 掛金を払い込んだ年の翌年1月1日から5年間、いつでも提出できる
とはいえ、年末調整であれば勤務先に書類を出すだけで完了します。申告書の作成や税務署への提出という手間を省くなら、年末調整の段階で済ませておくほうが負担は小さいでしょう。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
iDeCoの年末調整は誰が対象になる?
勤務先で年末調整を受けている人であれば、iDeCoの掛金は年末調整で申告できます。一方、個人事業主やフリーランスは確定申告での手続きになります。
会社員でも確定申告が必要になるケースがあるため、まずは自分がどこに当てはまるかを確かめましょう。
| 立場 | 掛金を申告する方法 |
|---|---|
| 会社員・公務員(勤務先が1か所) | 勤務先の年末調整 |
| 個人事業主・フリーランス | 確定申告 |
| 会社員で確定申告が必要な事情がある人 | 確定申告 |
会社員や公務員は勤務先の年末調整で控除を受けられる
給与所得だけを受け取っている会社員や公務員は、勤務先の年末調整でiDeCoの掛金を申告できます。
契約社員やパート、アルバイトとして働いている人も、勤務先が1か所で年末調整の対象になっていれば同じ扱いです。年末調整は勤務先が税額を計算し直してくれる手続きのため、自分で申告書を作る必要がありません。書類を提出するだけで完了する点が、確定申告との大きな違いです。
個人事業主やフリーランスは確定申告で控除する
勤務先で年末調整を受ける機会がない個人事業主やフリーランスは、確定申告で掛金を申告します。
確定申告書の「小規模企業共済等掛金控除」の欄に、その年に払い込んだ掛金の合計額を記入します。あわせて、掛金の額を証明する書類の添付か提示が求められます。
手続きの詳しい流れは、iDeCoの確定申告を解説した記事もあわせてご覧ください。
会社員でも確定申告が必要になるケース
年末調整を受けている会社員でも、次のような事情があるときは確定申告が必要です。
- 給与の年間収入金額が2,000万円を超える
- 2か所以上から給与を受け取っている
- 給与所得や退職所得以外の所得が20万円を超える
これらに当てはまる人は、年末調整だけでは所得税の精算が完了しません。また、医療費控除や寄附金控除のように年末調整では扱えない控除を受けたい場合も、確定申告をすることになります。こちらは納め過ぎた税金を取り戻すための申告のため、義務ではなく本人の選択です。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
掛金の払込方法で年末調整の手続きはどう変わる?
iDeCoの掛金には「個人払込」と「事業主払込」という納め方があり、年末調整で必要な手続きはここで分かれます。個人払込なら申告書への記入と証明書の添付が必要ですが、事業主払込なら特別な手続きはありません。
まずは自分がどちらで納めているかを確かめましょう。
| 払込方法 | 掛金の納め方 | 年末調整での手続き |
|---|---|---|
| 個人払込 | 本人の口座から引き落とし | 記入と証明書の添付が必要 |
| 事業主払込 | 給与から天引き | 特別な手続きは不要 |
個人払込は保険料控除申告書への記入と証明書の添付が必要
個人払込を選んでいる場合、勤務先は掛金の額を知らないため、本人からの申告がなければ控除は適用されません。
個人払込は、加入者本人の預貯金口座から毎月の掛金が引き落とされる方式です。この場合、国民年金基金連合会から「小規模企業共済等掛金払込証明書」が本人あてに届きます。
年末調整では、この証明書を添えて「給与所得者の保険料控除申告書」を勤務先に提出します。証明書を出し忘れると、掛金を払っていても税負担は軽くならないため注意しましょう。
事業主払込(給与天引き)なら年末調整での手続きは不要
事業主払込を選んでいる場合、勤務先が毎月の給与計算で掛金を控除しているため、年末調整であらためて申告する必要はありません。
事業主払込は、勤務先が給与から掛金を天引きし、まとめて納付する方式です。勤務先側で掛金の額がわかっているため、払込証明書は本人あてに発行されません。
証明書が届かないからといって手続きの漏れではなく、そもそも添付する書類がありません。年末調整では、ほかの控除に関する書類を例年どおり提出すれば足ります。
自分がどちらの払込方法かわからないときの確かめ方
払込方法は、給与明細と預貯金口座の記録を見比べれば判断できます。
- 給与明細にiDeCoや確定拠出年金の控除項目があれば事業主払込
- 預貯金口座から毎月の引き落としがあれば個人払込
- 秋ごろに払込証明書のはがきが届けば個人払込
判断がつかない場合は、iDeCoを申し込んだ金融機関(運営管理機関)か、勤務先の人事・給与の窓口に確認しましょう。なお事業主払込は勤務先の対応が前提となる方式で、すべての会社が採用しているわけではありません。
対応していない会社に勤めている場合は、個人払込のみが選択肢となります。
iDeCoの年末調整はどのような手順で進める?
個人払込の場合、年末調整の手続きは証明書を受け取り、申告書に記入し、勤務先に提出するという流れで完了します。特別な計算は必要なく、証明書に書かれた金額を書き写すだけです。ここでは順を追って見ていきましょう。
STEP1:小規模企業共済等掛金払込証明書を受け取る
年末調整で必要になる添付書類は、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」です。
この証明書は、その年の1月から12月までに払い込む予定の掛金合計額を証明するもので、圧着はがきの形で本人あてに郵送されます。届く時期は初回の払込月によって変わります。
| 発行区分 | 発送の時期 | 対象になる人 |
|---|---|---|
| 一括発行 | 10月下旬ごろ | 当年9月までに払い込んだ人 |
| 追加発行 | 11月下旬ごろ | 当年10月に初回の払い込みがあった人 |
| 追加発行 | 12月下旬ごろ | 当年11月に初回の払い込みがあった人 |
| 追加発行 | 翌年1月下旬ごろ | 当年12月に初回の払い込みがあった人 |
なお、2023年からはマイナポータルを通じた電子データでの受け取りにも対応しています。マイナンバーカードとe-私書箱の連携を済ませておけば、スマートフォンやパソコンで証明書を受け取れるため、紛失の心配がありません。
STEP2:給与所得者の保険料控除申告書に記入する
勤務先から配られる「給与所得者の保険料控除申告書」の右下に、iDeCoの掛金を記入する欄があります。
記入するのは「小規模企業共済等掛金控除」という区分のなかにある行です。
| 記入する欄 | 記入する内容 |
|---|---|
| 確定拠出年金法に規定する個人型年金加入者掛金 | 証明書に記載された年間の掛金合計額 |
| 合計(控除額) | 上の欄と同じ金額 |
証明書に記載されているのは12月までの払込予定額を含んだ合計額のため、そのまま書き写せば問題ありません。自分で月額から計算し直すと、掛金額を年の途中で変えていた場合に金額が合わなくなりやすいため、証明書の数字をそのまま使いましょう。
STEP3:証明書を添えて勤務先に提出する
記入を終えた保険料控除申告書に払込証明書を添えて、勤務先の担当部署に提出します。
多くの会社では、扶養控除等申告書など他の年末調整書類とまとめて回収されます。提出の期限は会社ごとに決められているため、案内を確かめておきましょう。
期限を過ぎると年末調整の計算に間に合わなくなりやすいため、証明書が届いた時点で書類を用意しておくと安心です。iDeCoに関する手続きはこれで完了です。
iDeCoの年末調整でいくら戻ってくる?
戻ってくる金額は、その人の課税所得と年間の掛金額で決まります。所得税の税率が高い人ほど軽減額は大きくなり、住民税の分もあわせて負担が下がります。ここでは概算の出し方と金額のめやすを見ていきましょう。
年間の軽減額を概算する計算式
年間の軽減額は、掛金の合計額に所得税率と住民税率を足したものを掛けると概算できます。
年間の軽減額の目安 = 年間掛金合計額 ×(所得税率 + 住民税率10%)
所得税の税率は課税所得に応じて5%から45%まで7段階に分かれており、課税所得が大きいほど高い税率が適用されます。住民税の所得割はおおむね10%のため、計算では一律に扱って差し支えありません。
課税所得と掛金額から見る年間の軽減額の目安
課税所得の区分ごとに、月々の掛金額に応じた年間の軽減額をまとめました。
まず、ご自身の課税所得から適用される税率と軽減率を確かめてください。
| 課税所得 | 所得税率 | 掛金に対する軽減率 |
|---|---|---|
| 195万円以下 | 5% | 15% |
| 195万円超330万円以下 | 10% | 20% |
| 330万円超695万円以下 | 20% | 30% |
| 695万円超900万円以下 | 23% | 33% |
次に、軽減率と掛金額から年間の軽減額の目安を読み取ります。
| 軽減率 | 月1万2,000円(年14万4,000円) | 月2万3,000円(年27万6,000円) |
|---|---|---|
| 15% | 約2万1,600円 | 約4万1,400円 |
| 20% | 約2万8,800円 | 約5万5,200円 |
| 30% | 約4万3,200円 | 約8万2,800円 |
| 33% | 約4万7,520円 | 約9万1,080円 |
※住民税率は10%として計算しています。復興特別所得税は考慮していません。
掛金には上限が設けられており、企業年金のない会社員であれば月2万3,000円が上限です。この上限は2026年12月施行の改正で月6万2,000円まで引き上げられますが、引き上げ後の掛金が実際に口座から引き落とされるのは2027年1月からです。
所得控除の対象になるのはその年に払い込んだ金額のため、2026年分の年末調整は現行の上限をもとに考えて差し支えありません。
源泉徴収票から自分の課税所得を調べる方法
より正確な金額を知りたいときは、前年の源泉徴収票から自分の課税所得を計算してみましょう。
源泉徴収票を見ながら、次の式に当てはめます。
給与所得控除後の金額 - 所得控除の額の合計額 = おおよその課税所得
この金額を上の表に当てはめれば、自分に適用される所得税率と軽減額のめやすを確かめられます。金融機関が公開しているシミュレーションを使う方法もあります。
軽減されたお金はいつどのように受け取れるのか
年末調整で手続きした場合、所得税の還付は12月または翌年1月の給与に上乗せされる形で戻ってきます。
所得税と住民税では、効果の表れ方と時期が次のように異なります。
| 税目 | 効果の表れ方 | 時期 |
|---|---|---|
| 所得税 | 給与に上乗せされて還付される | 12月または翌年1月 |
| 住民税 | 毎月天引きされる金額が下がる | 翌年6月以降 |
給与明細には「年末調整還付」「年調過不足」といった名目で記載されることが多いため、手続きが反映されているかはここで確かめられます。
一方、住民税は還付という形では戻りません。年末調整で確定した課税所得をもとに翌年度の住民税額が決まるためです。所得税と住民税で表れ方が異なる点をおさえておくと、戻ってきた金額が思ったより少ないと感じずに済むでしょう。
iDeCoの年末調整で困ったときはどうすればよい?
証明書が届かない、期限に間に合わない、年の途中で状況が変わったなど、年末調整の場面ではさまざまな疑問が出てきます。多くはあとから対処できるため、あわてる必要はありません。ここではよくある場面ごとに対応をまとめました。
払込証明書が届かない・なくしてしまったとき
証明書が見当たらないときは、まず自分が個人払込かどうかと、登録している住所を確かめましょう。
- 事業主払込の場合、そもそも本人あてに証明書は発行されない
- 個人払込で届かない場合は、登録住所が最新かどうかを確認する
- 紛失した場合は、加入している金融機関(運営管理機関)に再発行を申し込む
転居後に住所変更の届け出をしていないことが、届かない一因です。再発行は書面での手続きになり、手元に届くまで数週間かかることがあります。
年末調整の期限に間に合わなくなりやすいため、気づいた時点ですぐに動きましょう。マイナポータルとの連携を済ませていれば、電子データで受け取る方法もあります。
年末調整の提出期限に間に合わなかったとき
勤務先の期限に間に合わなくても、自分で還付申告をすれば所得控除を受けられます。
還付申告は通常の確定申告期間とは切り離されており、掛金を払い込んだ年の翌年1月1日から5年間、いつでも提出できます。混み合う時期を避けて手続きできるのは、メリットといえるでしょう。手続きに必要な書類は次のとおりです。
- 小規模企業共済等掛金払込証明書
- 勤務先から交付される源泉徴収票
どちらも年末調整の時期に手元に揃うため、間に合わないとわかった時点でまとめて保管しておきましょう。
いつまでに加入すれば年末調整に間に合うのか
その年の年末調整で申告するには、9月までに初回の掛金が引き落とされている必要があります。
10月下旬に一括発行される払込証明書の対象が、9月までに掛金を払い込んだ人だからです。iDeCoは申し込みから初回の引き落としまでに一定の期間がかかるため、夏のうちに手続きを始めておくと安心です。
10月以降に初回の払い込みとなった場合でも、11月から翌年1月にかけて順次証明書は発行されます。勤務先の期限に間に合えば年末調整で、間に合わなければ還付申告で控除を受けられるため、加入時期が遅れても控除そのものを受けられなくなるわけではありません。
年の途中で加入したり掛金を変えたりしたとき
年の途中で加入した場合も掛金額を変えた場合も、申告するのは払込証明書に記載された年間の合計額です。
証明書には、12月までに払い込む予定の金額を含めた1年分の合計が印字されています。自分で月額に月数を掛けて計算する必要はありません。
なお、掛金額を変更した時期によっては、変更前の内容で発行された証明書が手元にあることもあります。その場合は変更後の内容で証明書が再発行されるため、新しいものが届いてから提出しましょう。
年内に転職したとき
年内に転職した場合、年末調整は転職先の勤務先で行うのが原則です。
転職先には、次の書類を提出します。
- 前職から交付された源泉徴収票
- iDeCoの払込証明書と給与所得者の保険料控除申告書
前職と転職先の給与を合算して精算する仕組みのため、源泉徴収票の提出が抜けると年末調整そのものができません。
あわせて、iDeCoの加入者情報の変更手続きも必要です。転職先の企業年金の有無によって掛金の上限が変わることがあるため、金融機関(運営管理機関)へ早めに届け出ましょう。事業主払込を利用していた人が転職する場合は、転職先が対応しているかどうかで払込方法が変わる点にも注意が必要です。
担当者は従業員のiDeCoにどう対応すればよいのか
iDeCoの加入者は増えており、年末調整の時期に従業員から質問を受ける機会も多くなっています。担当者側でおさえておきたいのは、払込方法による扱いの違いと企業型DCとの関係です。回収作業を滞らせないための注意点を整理します。
従業員へ事前に伝えておきたいこと
書類を配る段階で、個人払込の従業員には払込証明書の添付が必要だと伝えておきましょう。
事業主払込と個人払込では手続きが変わるため、案内を一律にすると混乱を招きやすくなります。社内ポータルや一斉メールで、次の内容を共有しておくと個別の問い合わせを減らせます。
- 個人払込か事業主払込かの見分け方
- 保険料控除申告書の記入例
- 証明書の到着時期が人によって異なること
- 期限に間に合わない場合は還付申告という方法があること
10月以降に加入した従業員は証明書の発行が遅れます。あらかじめ還付申告という選択肢を案内できると、担当者への相談が集中しにくくなります。
企業型DCに加入している従業員の扱い
企業型DCの事業主掛金やマッチング拠出は年末調整での申告が不要ですが、個人で加入しているiDeCoの掛金は申告が必要です。
| 掛金の種類 | 年末調整での申告 | 理由 |
|---|---|---|
| 企業型DCの事業主掛金 | 不要 | 会社が拠出するもので、従業員の所得控除の対象にならない |
| マッチング拠出 | 不要 | 給与計算の段階で控除されている |
| iDeCo(個人払込) | 必要 | 証明書の添付が必要 |
なお、企業型DCとiDeCoの同時加入については2022年10月に要件が緩和され、企業型DC規約の定めは不要になりました。事業主掛金が各月拠出であることやマッチング拠出を利用していないことなど一定の条件はありますが、原則として同時加入が可能です。規約に定めがなければ加入できないという以前の説明のままだと誤った案内になりやすいため、注意しましょう。
iDeCoと小規模企業共済の両方に加入している場合
iDeCoと小規模企業共済はどちらも同じ「小規模企業共済等掛金控除」の枠に入るため、掛金を合算して申告します。
役員や経営者では両方に加入しているケースもあります。申告書には合算した金額を記入し、それぞれの証明書を添付します。片方の証明書しか提出されていないと控除額が不足することになるため、回収時に枚数を確かめておくと差し戻しを防げます。
なお、2026年12月施行の改正では、iDeCoの拠出限度額の引き上げに加えて加入可能年齢が65歳未満から70歳未満へ広がります。定年後も働き続ける従業員がiDeCoを継続する場面が想定されるため、今後の相談増加も見込んでおくとよいでしょう。
参照:企業型DC加入者がiDeCoを利用しやすくなります|厚生労働省
iDeCoの年末調整は掛金の払込方法の確認から始めましょう
iDeCoの年末調整で最初に確かめたいのは、掛金を個人払込で納めているか事業主払込で納めているかです。個人払込であれば、秋ごろ届く払込証明書を「給与所得者の保険料控除申告書」に添えて勤務先へ提出します。事業主払込であれば、勤務先が給与計算の段階で控除しているため特別な手続きはありません。
掛金は全額が所得控除の対象となり、所得税と住民税の両方で負担が軽くなります。勤務先の期限に間に合わなかった場合も、翌年1月1日から5年間は還付申告で取り戻せます。イデコの節税効果を取りこぼさないよう、証明書が届いたら早めに準備を進めましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
介護保険料は年末調整の対象?申告が必要なケースと書き方を解説
介護保険料は年末調整の対象になる? 支払った介護保険料は全額が社会保険料控除の対象になり、所得税と住民税が軽くなります。 給与天引きなら本人の手続きは要らない 納付書や口座振替で納…
詳しくみる -
# 年末調整業務
自動車保険は年末調整の対象に含まれる?
自家用車等を保有している場合、自賠責保険だけでは補償を賄えない「有事の補償」として自動車保険に加入している方も多いと思います。 自動車保険は保険料が高額になることが多いですが、年末…
詳しくみる -
# 年末調整業務
年末調整の保険料控除申告書の書き方
「保険料控除申告書」は、年末調整の時期に会社から各従業員に配られます。それに各人が必要事項を記入し、必要書類を添付したうえで会社に提出する重要な書類です。 正式には「給与所得者の保…
詳しくみる -
# 年末調整業務
産休・育休中も配偶者の扶養に入れる?配偶者控除と年末調整・給付金の注意点
産休・育休中でも配偶者控除は使える? 産休・育休中でも、課税所得が62万円以下(給与収入136万円以下)であれば配偶者控除を利用できます。 出産手当金・育児休業給付金は所得に含まれ…
詳しくみる -
# 年末調整業務
【令和8年分】保険料控除申告書のチェック方法は?書き方も解説
保険料控除申告書はどこを確認する? 控除証明書との金額の一致と、控除額の計算が確認の中心になります。 金額は証明書の申告額を転記する 新旧の区分を契約日で確かめる 証明書の添付漏れ…
詳しくみる -
# 年末調整業務
2021年の年末調整の変更点は?令和3年度税制改正のポイントを徹底解説!
年末調整は毎年のように税制改正の影響を受け、改正されていきます。2021年についても令和3年度税制改正により、さまざまな変更がありました。 ここでは、令和3年度税制改正における20…
詳しくみる