
- 更新日 : 2026年9月10日
年末調整の必要書類は?回収と提出の書類を一覧で解説

従業員から回収する書類と、会社が作成して行政機関へ提出する書類に分かれます。
- 申告書は全従業員から回収する
- 控除証明書は原本で受け取る
- 提出期限はいずれも翌年1月31日
令和8年分は様式が変わったため、前年の用紙を流用しないよう注意しましょう。
年末調整の書類は、従業員から回収するものと、会社が作成して税務署や市区町村へ提出するものに分かれます。どちらも期限が決まっているため、対象書類を整理して計画的に進めることが負担の軽減につながります。回収する書類と提出する書類を一覧で確認し、期限や保管方法まで解説します。
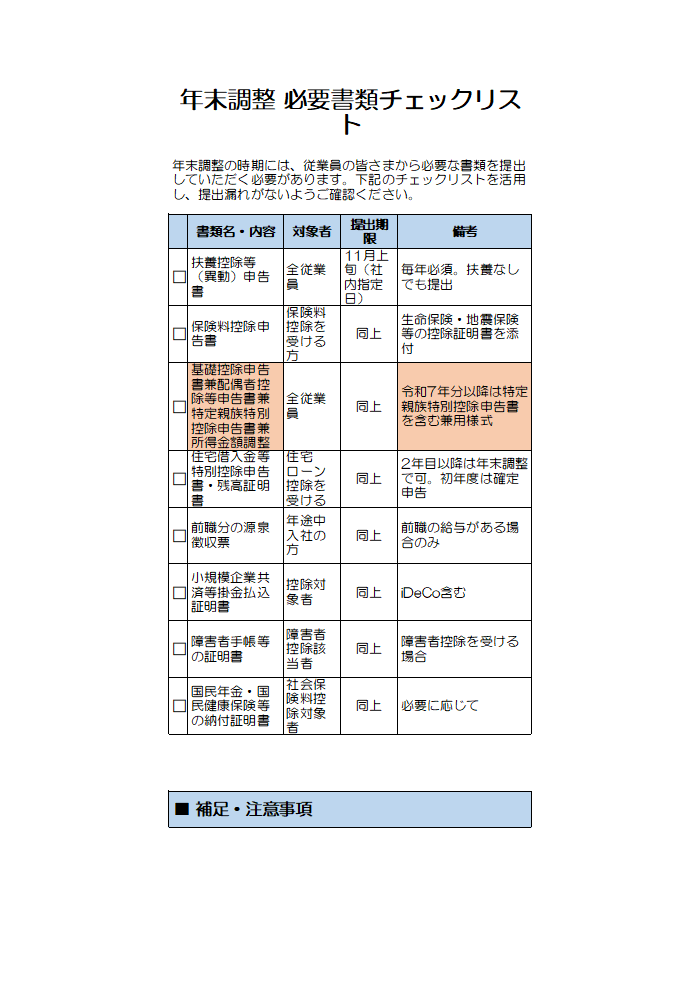
年末調整で回収が必要な書類とは?
年末調整では、全従業員から回収する申告書と、控除を希望する従業員からのみ集める証明書類の2種類が必要です。特に各種証明書は、税額計算の正確性を担保し不正を防ぐため、所得税法で原本の提出が義務付けられています。コピーでは改ざんのリスクがあるため、公的な証明力を持つ原本でなければなりません。
全従業員から回収が必要な書類
年末調整の対象となる全従業員から、次の申告書を回収します。扶養親族の有無にかかわらず提出が必要です。
| 書類名 | 内容 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 全従業員が提出する。提出がないと配偶者控除や扶養控除が適用されない |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 合計所得金額が2,500万円以下の全従業員が基礎控除を受けるために提出する。
配偶者(特別)控除、特定親族特別控除、所得金額調整控除もこの1枚で申告する |
2つ目の申告書は、令和8年分から「特定親族特別控除申告書」が名称に加わりました。19歳以上23歳未満の親族に関する控除に対応するための変更です。
その年に扶養家族の状況や氏名、住所が変わった従業員には、最新の情報を記載してもらうよう案内しておきましょう。
該当者のみから回収する書類
特定の控除を希望する従業員からは、証明書類を原本で回収します。書類ごとに入手先と届く時期が異なるため、一覧で案内しておくと問い合わせを減らせます。
| 控除の種類(概要) | 回収する書類 | 入手先と時期 |
|---|---|---|
| 生命保険料・地震保険料控除 (支払った保険料に応じた控除) |
|
各保険会社から10月中旬〜11月上旬に郵送 |
| 社会保険料控除
(本人や家族の保険料を負担した場合) |
|
日本年金機構から10月下旬〜11月上旬に郵送 |
| 小規模企業共済等掛金控除
(iDeCoや共済の掛金を支払った場合) |
|
国民年金基金連合会などから10月下旬に郵送(10月以降の払込分は翌年1月下旬) |
| 住宅ローン控除
(住宅の取得や増改築の借入金。2年目以降が対象) |
|
申告書は税務署からまとめて送付、証明書は金融機関から10月頃に郵送 |
| 国外居住親族の扶養控除
(海外に住む親族を扶養している場合) |
|
戸籍の附票の写しや金融機関の送金依頼書など |
| 前職分の所得の合算
(年の途中で入社した従業員がいる場合) |
|
前の勤務先が退職後1か月以内に交付 |
住宅ローン控除の初年度は年末調整では対応できず、従業員本人が確定申告を行います。2年目以降が年末調整の対象です。
原本の回収が必要な理由
各種証明書は、所得税法により原本の提出が求められています。架空の支払いや金額の改ざんによる不正な還付を防ぐためです。
コピーでは証明力が足りないため、原本で回収するルールを徹底するのが安全です。電子データ(XML形式)で交付されたものを提出してもらう場合は、印刷したものではなくデータそのものを受け取ります。
一時的にコピーで預かるケース
基本的には原本提出が原則ですが、住宅ローン控除を受けるために必要な「(特定増改築等)住宅借入金等特別控除申告書」は、税務署から送付されたハガキや書類そのものが申告書となるため、コピーの提出は認められません。
ただし、社内での確認用として一時的にコピーを預かるケースや、電子データで提出されたものを紙で出力して保管する場合など、運用は企業によって異なります。税務署への提出をふまえると、全ての証明書は原本で回収するというルールを徹底するのが最も安全でしょう。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
送付状テンプレ集 36選パック-時候の挨拶×12か月分(上旬・中旬・下旬)

こちらは「送付状テンプレ集 36選パック」です。 12か月分の上旬・中旬・下旬、それぞれの時期に対応した時候の挨拶が含まれています。
季節や時期に応じた送付状を作成する際の参考資料として、ぜひご活用ください。
電子契約にも使える!誓約書ひな形まとめ

誓約書のテンプレートをまとめた、無料で使えるひな形パックです。資料内から任意のひな形をダウンロードいただけます。
実際の用途に合わせてカスタマイズしていただきながら、ご利用くださいませ。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
人事・労務担当者向け Excel関数集 56選まとめブック
人事・労務担当者が知っておきたい便利なExcel関数を56選ギュッとまとめました。
40P以上のお得な1冊で、Excel関数の公式はもちろん、人事・労務担当者向けに使い方の例やサンプルファイルも掲載。Google スプレッドシートならではの関数もご紹介しています。お手元における保存版としてや、従業員への印刷・配布用、学習用としてもご活用いただけます。
企業(会社)側で作成して行政機関へ提出する書類は?
従業員から回収した書類にもとづいて年税額の計算を終えたあと、会社は各種法定調書を作成して行政機関へ提出します。期限はいずれも翌年1月31日です。なお、令和9年1月以降、市区町村に給与支払報告書を提出した場合、税務署に対する源泉徴収票の提出が不要となります。
| 書類名 | 概要 | 主な提出先 |
|---|---|---|
| 給与所得の源泉徴収票等の 法定調書合計表 |
会社がその年に提出する全ての法定調書(源泉徴収票や支払調書など)の枚数を集計した表紙の役割を持つ書類。 | 所轄の税務署 |
| 給与所得の源泉徴収票 | 従業員一人ひとりの年間の給与・賞与額、所得控除額、源泉徴収した所得税額などを記載した書類。 | 所轄の税務署・従業員本人 |
| 給与支払報告書 (総括表・個人別明細書) |
住民税の計算に使うため、源泉徴収票とほぼ同じ内容を記載し、市区町村へ報告するための書類。 | 従業員が居住する各市区町村 |
| 退職所得の源泉徴収票 ・特別徴収票 |
その年に退職した従業員へ支払った退職金に関する情報を記載した書類。 | 所轄の税務署・市区町村 |
| 報酬、料金、契約金及び賞金の 支払調書 |
フリーランスへの業務委託費や、弁護士・税理士への報酬など、特定の支払いを行った場合に作成・提出する書類。 | 所轄の税務署 |
参照:源泉徴収票のみなし提出の特例 特設ページ|国税庁
参照:No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
必要書類はいつまでに回収する?
社内の回収期限は、年内最終給与の計算に間に合うよう11月下旬から12月上旬に設定するのが一般的です。行政機関への提出は翌年1月31日までに行います。
年末調整の一般的なスケジュール
全体の流れから逆算して、社内の回収期限を決めます。多くの企業では次のように進めます。
| 時期 | 従業員が行うこと | 会社が行うこと |
|---|---|---|
| 10月下旬〜11月上旬 | 証明書の準備を始める | 対象者の確認、申告書の配布、記入方法の案内 |
| 11月中旬〜12月上旬 | 申告書に記入し、証明書とともに提出 | 書類の回収、内容の確認、不備の修正依頼 |
| 12月中旬〜下旬 | — | 年税額の計算、最終給与での過不足の精算 |
| 翌年1月 | — | 源泉徴収票や給与支払報告書の作成、税務署と市区町村へ提出 |
社内の回収期限を決めるコツ
最終給与の支払日や給与計算の締切日から、2週間から1か月程度の余裕をみて設定します。12月25日が給与支払日で15日が計算の締切なら、11月末から12月初旬を提出期限にする形です。
提出が遅れる従業員が出ることも想定し、リマインドの期間を計画に含めておくと安心です。令和8年分は12月から扶養親族等の所得要件が広がるため、新たに要件を満たす親族について申告書の再提出が必要になるケースもあります。
年末調整の必要書類が揃わないときはどうする?
控除証明書は再発行できるため、紛失が判明したら速やかに発行元へ連絡するよう案内します。発行までに数日から数週間かかる場合があるため、早めの手続きを促しましょう。
紛失した場合の再発行先
書類ごとに再発行の依頼先が異なります。一覧で確認しておくと案内がスムーズです。
| 紛失した書類 | 再発行の依頼先 | 主な手続き方法 |
|---|---|---|
| 生命保険料・地震保険料控除証明書 | 加入している各保険会社 | コールセンター、契約者向けウェブサイト |
| 国民年金保険料控除証明書 | 年金事務所またはねんきんダイヤル | ねんきんネット、電話での依頼 |
| iDeCoの掛金払込証明書 | 加入している金融機関 | コールセンター、ウェブサイト |
| 住宅ローンの年末残高等証明書 | 融資を受けている金融機関 | 取引支店への連絡、インターネットバンキング |
| 前職の源泉徴収票 | 前の勤務先 | 経理・人事担当者への連絡 |
期限に間に合わない場合の案内
再発行が社内の期限に間に合わない場合は、従業員本人による確定申告を案内します。年末調整の計算が終わったあとに書類が見つかった場合も同様です。
確定申告の期間は原則として翌年2月16日から3月15日です。還付を受けるための申告であれば、対象となる年の翌年1月1日から5年間行えます。社内の締切日とあわせて、間に合わない場合の対応も事前に伝えておくと、従業員も落ち着いて手続きを進められます。
従業員から回収した書類はどう保管する?
提出された申告書や証明書は、税額計算の根拠となる書類です。税務調査で提示を求められる可能性があるため、会社が責任をもって保管します。原則として従業員には返却しません。
保管期間と保管方法
申告書等の提出期限が属する年の翌年1月10日の翌日から、7年間の保存が必要です。所得税法の規定にもとづく義務で、扶養控除等申告書や保険料控除申告書などが対象になります。
令和8年分の年末調整書類であれば、令和9年1月11日から起算して令和16年1月10日までが保存期間です。対象年から数えて8年目の初めまでと覚えておくとわかりやすいでしょう。
保管方法は、紙のままファイリングする方法と、スキャナで読み取って電子データで保存する方法があります。電子データで保管する場合は、電子帳簿保存法の要件を満たす必要があります。
参照:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
返却を求められた場合の対応
住宅ローンの借り換えなどで原本の返却を求められた場合、原則として返却する義務はありません。実務上は、会社側でコピーを保管したうえで原本を一時的に貸し出す対応が考えられます。
その際は、コピーを保管して原本を貸与したという記録を残しておきましょう。
年末調整の書類回収を効率化するには?
回収業務の負担を減らすには、電子化と事前の案内が効果的です。すべてを一度に変えなくても、着手できるところから進められます。
クラウド型システムを活用する
従業員がスマートフォンやパソコンから入力し、控除証明書もデータで提出できるようになります。担当者側では次のような効果が見込めます。
- 紙の配布、回収、催促の手間を減らせる
- 入力内容の自動計算と自動検算でミスを防げる
- 提出の進捗を画面上で確認できる
- 書類の保管にかかるコストを抑えられる
国税庁も年末調整手続の電子化を進めており、無料の年調ソフトを提供しています。
事前のアナウンスとチェックリストを用意する
回収をスムーズに進めるには、事前の案内が欠かせません。案内文には次の内容を盛り込みます。
- 今年の年末調整のスケジュールと社内の提出期限
- 提出が必要な書類の一覧と説明
- よくある質問とその回答
- 問い合わせ窓口となる担当部署や担当者
あわせて、担当者が内容を確認する際のチェックリストを作っておくと、確認作業を標準化できます。扶養控除等申告書なら氏名や個人番号、扶養親族の情報が正しいか、保険料控除申告書なら証明書の添付があり申告額と一致しているかといった観点です。担当者が複数いる場合でも品質を保てます。
年末調整の必要書類を整理してスムーズに回収する
年末調整の書類は、全従業員から回収する申告書、該当者のみから回収する証明書、会社が作成して行政機関へ提出する法定調書に分かれます。証明書は原本での回収が原則で、行政機関への提出期限は翌年1月31日です。
令和8年分は様式が変わり、基礎控除申告書に特定親族特別控除申告書が加わりました。紛失に備えて再発行先を案内したり、電子化を進めたりすることで、担当者の負担を減らせます。
回収した書類は7年間の保管義務がある点もあわせて確認しておきましょう。

※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収票の再発行はどうすればいい?即日対応や依頼先・必要な期間を解説
源泉徴収票は再発行できる? 源泉徴収票は紛失しても、勤務先に依頼すれば通常は再発行してもらえます。 再発行は勤務先の給与・人事担当に依頼 即日対応は困難、通常1〜2週間かかる(目安…
詳しくみる -
# 年末調整業務
産休・育休中も配偶者の扶養に入れる?配偶者控除と年末調整・給付金の注意点
産休・育休中でも配偶者控除は使える? 産休・育休中でも、課税所得が62万円以下(給与収入136万円以下)であれば配偶者控除を利用できます。 出産手当金・育児休業給付金は所得に含まれ…
詳しくみる -
# 年末調整業務
年末調整でふるさと納税の控除ができない理由とは?正しい申告方法を解説
「ふるさと納税」では、税金が還付されることは多くの方がご存じでしょう。しかし、毎年、勤務先で手続きしている年末調整では、ふるさと納税の控除はできません。ふるさと納税の控除手続きは、…
詳しくみる -
# 年末調整業務
令和8年(2026年)保険料控除申告書の書き方を図解で解説
保険料控除申告書は何をどこに書く? 支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。 会社から届く様式と控除証明書をそろえる 生命保険料は一般・介護医療・個…
詳しくみる -
# 年末調整業務
年末調整で雑所得は処理できる?書き方と確定申告の要否を解説
年末調整で雑所得はどう扱えばよい? 給与以外の所得は勤務先では精算できないため、確定申告で対応します。 勤務先が計算するのは給与にかぎられる 申告書の所得見積額には副収入も書き入れ…
詳しくみる -
# 年末調整業務
年末調整の見積額をざっくり出すには?基礎控除・給与所得控除の計算方法を解説
年末調整の見積額はどこまで概算でよい? 見積額は控除のボーダーラインから離れていれば概算可、ライン付近なら正確な計算が必要です。 給与収入は1月〜12月の支払日ベースで集計 令和8…
詳しくみる