
- 更新日 : 2026年9月10日
ダブルワーク・掛け持ちの年末調整は?パートの対象者も解説
年末調整を受けられるのは、扶養控除等申告書を出した1か所だけです。
- 収入の多い勤務先を本業として選ぶ
- 副業の所得20万円超は確定申告する
- パートやアルバイトも対象に含まれる
申告書を2か所へ同時に提出することはできないため、提出先を決めておきましょう。
年末に会社員や公務員が必ず行う手続きが年末調整です。正社員だけが対象と思われがちですが、パートやアルバイトも対象になります。勤務先を掛け持ちしている場合、どちらで年末調整を受けるのか迷う方も多いのではないでしょうか。対象になる条件と、ダブルワークの場合の手続きを解説します。
ダブルワークでも年末調整は必要?
パートやアルバイト、勤務先を掛け持ちしている人も、原則として年末調整の対象になります。年末調整は、給与から源泉徴収している所得税額を精算するために会社が行う手続きだからです。
給与を受け取っていれば原則として対象
給与として賃金が支払われていれば、雇用形態にかかわらず年末調整の対象になります。パートやアルバイトも、月々の給与から所得税が源泉徴収されている点は正社員と変わりません。
会社は年末調整で1年間の所得を計算し、各種所得控除を適用して所得税を算出します。そのうえで、源泉徴収した金額との差額を還付または徴収します。ダブルワークやWワークと呼ばれる働き方をしている場合も、この仕組みは同じです。
扶養控除等申告書の提出が前提になる
年末調整を受けるには、「給与所得者の扶養控除等(異動)申告書」を勤務先へ提出している必要があります。会社は、この申告書を提出した従業員に対して年末調整を行う義務があります。
逆に、申告書を提出していない従業員を年末調整の対象にすることはできません。掛け持ちをしていて他の勤務先へ申告書を出している場合、その勤務先以外では年末調整が行われないことになります。
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
ダブルワークで年末調整の対象になる人は?
扶養控除等申告書を提出していることを前提に、勤務の状況によって対象になるかどうかが分かれます。ダブルワークの場合は、申告書をどちらの勤務先へ提出しているかが判断の分かれ目です。
年末調整の対象になる人
1年を通じて勤務している人が基本ですが、年の途中で入退社した人も条件によって対象になります。対象になるのは次のいずれかに当てはまる人です。
- 1年を通じて勤務している人
- 年の途中から入社して、年末まで勤務している人
- 著しい心身の障害を理由に年の途中で退職し、年内の再就職が見込まれない人
- 年の途中で退職したパート・アルバイトなどで、本年の給与収入が136万円以下の人
- 海外転勤などで非居住者となった人
退職者の基準となる金額は、令和8年分から123万円以下より引き上げられています。
年末調整の対象にならない人
次のいずれかに当てはまる場合、年末調整は行われません。掛け持ちをしている人が該当しやすいのは3つ目の項目です。
- 本年中の主たる給与の収入金額が2,000万円を超える人
- 災害減免法により、所得税の源泉徴収の納税猶予や還付を受けている人
- 2か所以上から給与を受けていて、他の勤務先に扶養控除等申告書を提出している人
- 年の途中で退職した人(上記の対象者に該当しない場合)
- 非居住者
- 年末調整を行う時期までに、勤務先へ扶養控除等申告書を提出していない人
- 継続して同一の雇用主に雇用されない日雇労働者など
対象にならない場合でも、税額を精算するには自分で確定申告を行います。
ダブルワークの年末調整はどちらの勤務先でする?
勤務先が複数あっても、年末調整を受けられるのは1か所だけです。どちらで受けるかは、扶養控除等申告書をどこへ提出するかで決まります。
年末調整を受けられるのは1か所だけ
扶養控除等申告書は、主たる勤務先1か所にしか提出できません。2か所へ同時に提出することは認められていません。
複数の勤務先で年末調整を行うと、基礎控除や扶養控除が重複して適用され、正しい所得税額を計算できなくなるためです。申告書を提出した勤務先が「本業」、それ以外が「副業」として扱われます。
主たる勤務先の決め方
特別な事情がない限り、給与の支払額が多いほうを主たる勤務先とするのが一般的です。収入の多い勤務先へ扶養控除等申告書を提出し、そこで年末調整を受けます。
副業にあたる勤務先の給与は、「乙欄」という高い税率で源泉徴収されます。収入の少ないほうを本業にすると、天引きされる税額が多くなりやすいため、年間の収入見込みを比べて決めるとよいでしょう。
なお、年の途中で収入の多い勤務先が変わった場合は、申告書の提出先を変更することもできます。その場合は、両方の勤務先へ事情を伝えて手続きを進めます。
年末調整の申告書はダブルワークの場合どう書く?
年末調整では複数の書類を提出しますが、掛け持ちをしている場合に注意したい記入箇所があります。書類ごとに確認しましょう。
扶養控除等申告書の記入
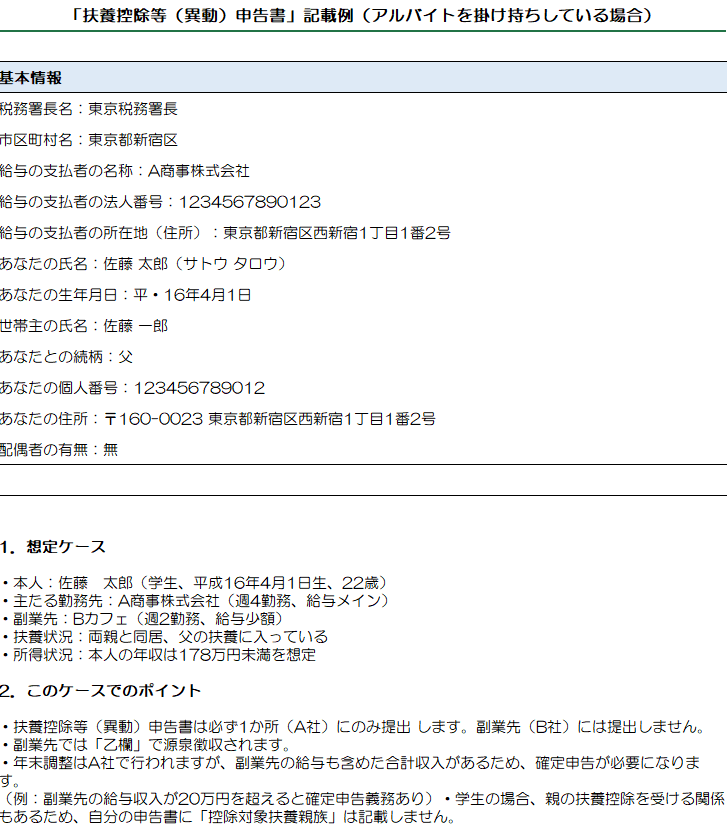
提出するのは主たる勤務先1か所だけで、副業先へは提出しません。扶養親族がいない場合でも、本業の勤務先へは提出が必要です。

出典:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁 「令和9年分 給与所得者の扶養控除等(異動)申告書」を加工して作成
申告書の上部に「従たる給与についての扶養控除等申告書の提出」という欄があります。他の勤務先で従たる給与についての申告書を提出している場合は、ここに丸をつけます。
源泉控除対象配偶者の欄には、本人の合計所得金額が900万円以下で、生計を一にする配偶者の合計所得金額が95万円以下の場合に記入します。16歳未満の扶養親族は所得税の控除対象になりませんが、住民税の計算に使うため住民税に関する事項の欄へ記入します。
基礎控除申告書の記入
収入金額の欄には、すべての勤務先の給与を合計した金額を記入します。本業の分だけを書くと、基礎控除の額が正しく計算されません。
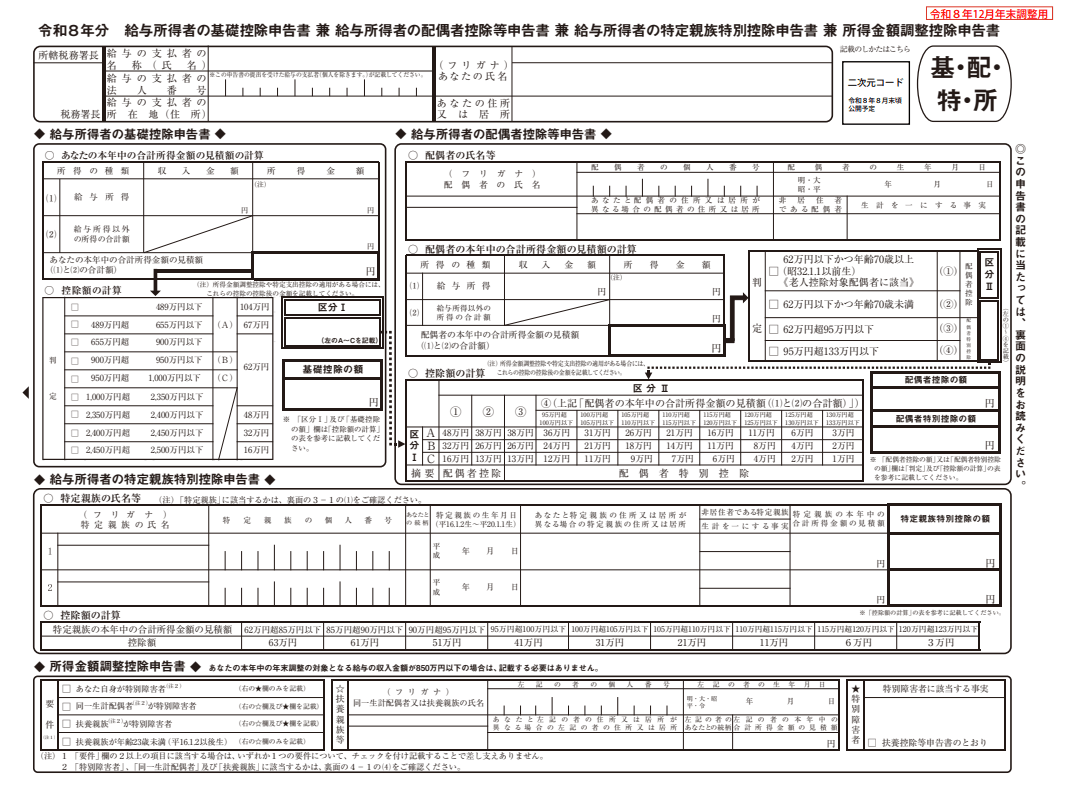
出典:A2-2 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」を加工して作成
副業で事業所得などがある場合は、給与所得以外の所得金額の欄にも記入し、合計した金額をもとに控除額を求めます。副業先の給与額が年末時点で確定していない場合は、見込み額を含めて計算します。
保険料控除申告書の記入
保険料控除は、本業の勤務先で提出する申告書にまとめて記入します。副業先で別に申告することはできません。
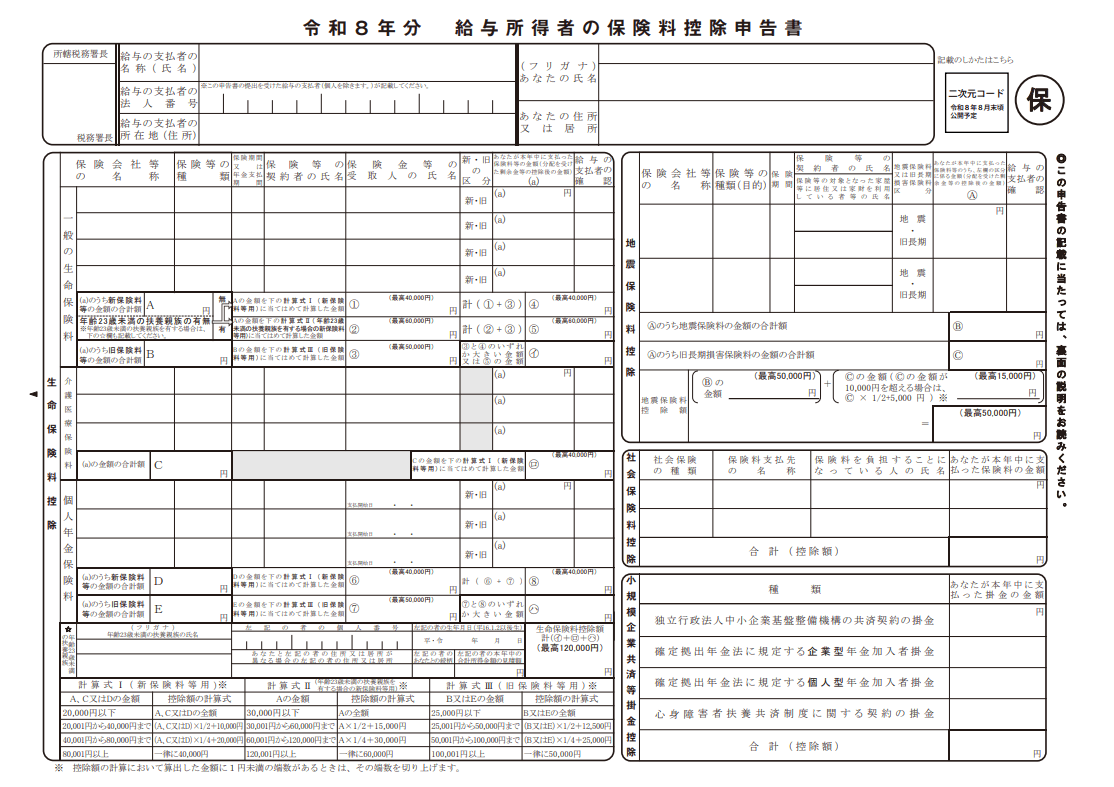
出典:A2-3 給与所得者の保険料控除の申告|国税庁、「令和8年分給与所得の保険料控除申告書」を加工して作成
生命保険料や地震保険料のほか、給与から天引きされている社会保険料とは別に自分で支払った国民年金保険料やiDeCoの掛金がある場合も、この申告書に記入します。給与から天引きされている社会保険料は記入不要です。
ダブルワークで確定申告が必要になるのは?
本業で年末調整を受けても、副業の収入は所得税の計算に反映されません。一定の条件に当てはまる場合は、自分で確定申告を行って精算します。
副業の所得が20万円を超える場合
年末調整を受けていない給与や、給与以外の所得の合計が20万円を超えると確定申告が必要です。副業がアルバイトなどの給与であれば、受け取った金額がそのまま判定の対象になります。
副業が業務委託などの事業所得や雑所得にあたる場合は、収入から必要経費を差し引いた後の所得で判定します。収入が25万円でも経費が8万円あれば所得は17万円となり、確定申告は不要です。
確定申告が不要なケース
次の条件をどちらも満たす場合は、副業分の確定申告をしなくても差し支えありません。判定に使うのは1年間の合計額です。
- 給与収入の合計から、雑損控除・医療費控除・寄附金控除・基礎控除以外の所得控除を差し引いた金額が150万円以下
- 給与所得および退職所得以外の所得金額が20万円以下
ただし所得税の確定申告が不要でも、住民税の申告は別に必要です。住民税には20万円以下なら申告不要という決まりがないためです。お住まいの市区町村へ申告してください。
また、確定申告が不要な場合でも、申告することで所得税の還付を受けられるケースがあります。副業先で源泉徴収されている税額が多い場合などが該当します。
申告しなかった場合のリスク
申告が必要なのに行わなかった場合、無申告加算税や延滞税が課されることがあります。本来の税額に上乗せして負担が生じます。
税務署から指摘を受ける前に自分から申告すれば、加算税の割合は軽くなります。申告を忘れていたことに気づいた時点で、早めに手続きを進めましょう。
なお、社会保険の適用が広がったことで、2か所の勤務先それぞれで加入要件を満たすケースも増えています。この場合は原則として確定申告が必要になります。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
ダブルワークの確定申告はどう進める?
確定申告は、1月1日から12月31日までの所得と税額を計算して申告する手続きです。期限は翌年の2月16日から3月15日までで、期限が土日にあたる場合は次の開庁日まで延長されます。
必要な書類をそろえる
すべての勤務先の源泉徴収票が必要です。副業先の分だけでなく、本業の源泉徴収票も使います。
源泉徴収票は12月から1月にかけて交付されるため、確定申告のときまで保管しておきましょう。このほか、マイナンバーカードと還付金を受け取る口座の情報を用意します。
申告書を作成して提出する
国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿って入力するだけで申告書を作成できます。税額も自動で計算されます。
作成した申告書はe-Taxで送信するか、印刷して税務署へ提出します。計算した税額が源泉徴収された税額より多ければ差額を納付し、少なければ納めすぎた分が還付されます。
操作に迷う場合は、確定申告の期間中に税務署や市区町村に設けられる相談窓口を利用できます。なお、税金が戻る還付申告であれば、対象となる年の翌年1月1日から5年以内はいつでも手続きできます。
パート・アルバイトは年収いくらまで非課税?
かつては年収103万円が目安とされていましたが、税制改正により金額が変わっています。年収の基準と、毎月の源泉徴収の関係を整理します。
年収178万円までは所得税がかからない
令和8年分は、基礎控除104万円と給与所得控除74万円を合わせて、給与収入178万円までは所得税がかかりません。令和7年分は160万円、それ以前は103万円が目安でした。
扶養に入れるかどうかの基準は別で、扶養親族や同一生計配偶者の所得要件は合計所得62万円以下(給与収入136万円以下)です。所得税がかからない金額と、扶養の範囲は一致しない点に注意してください。
月10万5,000円が源泉徴収の目安
年収が低くても、月々の給与額によっては所得税が天引きされます。
令和8年1月1日以後に支払う給与からは令和8年分の源泉徴収税額表を使うため、源泉徴収の基準が8万8,000円から10万5,000円に変わっています。年間の給与収入が所得税の発生しない178万円以下であっても、月10万5,000円以上の月があれば、その月は所得税が引かれます。
ただし1年間の合計では本来の所得税額がゼロになるため、年末調整を行えば全額還付されます。源泉徴収が0円の人であっても、扶養控除等申告書を提出していれば会社には年末調整を行い、源泉徴収票を交付する義務があります。
ダブルワークで年末調整の対象にならない副業は確定申告を
パートやアルバイト、勤務先の掛け持ちをしている人も、扶養控除等申告書を提出した勤務先では年末調整の対象になります。ただし受けられるのは1か所だけで、それ以外の勤務先は副業として扱われます。
年末調整の対象にならない副業の所得が20万円を超える場合は、自分で確定申告を行って税額を精算します。20万円以下であっても住民税の申告は別に必要です。
確定申告にはすべての勤務先の源泉徴収票が必要になるため、受け取ったら保管しておきましょう。自分がどちらの勤務先に申告書を提出しているか分からない場合は、まず勤務先へ確認してみてください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【2026年・令和8年】基礎控除とは?104万円控除や所得と収入の違いをわかりやすく解説
令和8年の基礎控除はどう変わる? 令和8年改正で控除額が増え、非課税となる年収ラインが約178万円へ広がります。 控除額が従来の48万円から最大104万円へ拡大する 所得税は最大1…
詳しくみる -
# 年末調整業務
【チェックリスト付】年末調整の還付間違いやミスの防止策とは?
年末調整の還付を間違えたら? 翌年1月31日までなら会社で再計算でき、それ以降は本人が確定申告します。 過不足は翌月以降の給与で精算する 訂正後の源泉徴収票を作り直して渡す 過年度…
詳しくみる -
# 年末調整業務
年末調整のペーパーレス化は義務になる?やり方・メリット・おすすめシステムを解説
年末調整ペーパーレス化は義務? 年末調整のペーパーレス化は現時点で義務ではありませんが、法定調書の電子提出義務が2027年に拡大され、早期対応が実務リスクの回避につながります。 2…
詳しくみる -
# 年末調整業務
給与支払報告書の提出先はどこ?市区町村への提出方法・期限・書き方を解説
給与支払報告書の提出先はどこ? 給与支払報告書の提出先は税務署ではなく、原則として従業員の翌年1月1日時点の住所地の市区町村です。前年中に退職した従業員については、退職時の住所地の…
詳しくみる -
# 年末調整業務
年末調整での年調年税額の計算
年調年税額とは、一年間に従業員に支給した給与に対する所得税を計算するための数字を指します。ここで言う所得税には、復興特別所得税が含まれます。 年末調整では、従業員ごとに算出した年調…
詳しくみる -
# 年末調整業務
令和8年(2026年)保険料控除申告書の書き方を図解で解説
保険料控除申告書は何をどこに書く? 支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。 会社から届く様式と控除証明書をそろえる 生命保険料は一般・介護医療・個…
詳しくみる