
- 更新日 : 2026年10月5日
源泉徴収義務者になる基準とは?対象者や届出・納付期限をわかりやすく解説
源泉徴収義務者とは、法律上、給与や一定の報酬・料金などについて源泉徴収を行い、納付する義務がある者をいいます。
- 基準は「給与・報酬の支払い実態」の有無
- 給与の支払いを始めた場合は、原則として給与支払事務所等の開設届出書を開設の日から1か月以内に税務署へ提出します。
- 納付は翌月10日まで(特例は年2回)
Q. 個人事業主も源泉徴収義務者になる?
A. はい。原則として、従業員を雇う個人事業主は源泉徴収義務者になります。ただし常時2人以下の家事使用人のみを雇う場合は対象外です。
源泉徴収とは、給与等の支払者が受取側の所得税額を計算し、あらかじめ天引きして国に納める制度です。本記事では源泉徴収義務者になる基準や対象範囲、届出・納付期限に加え、2027年から導入される税率変更まで解説します。
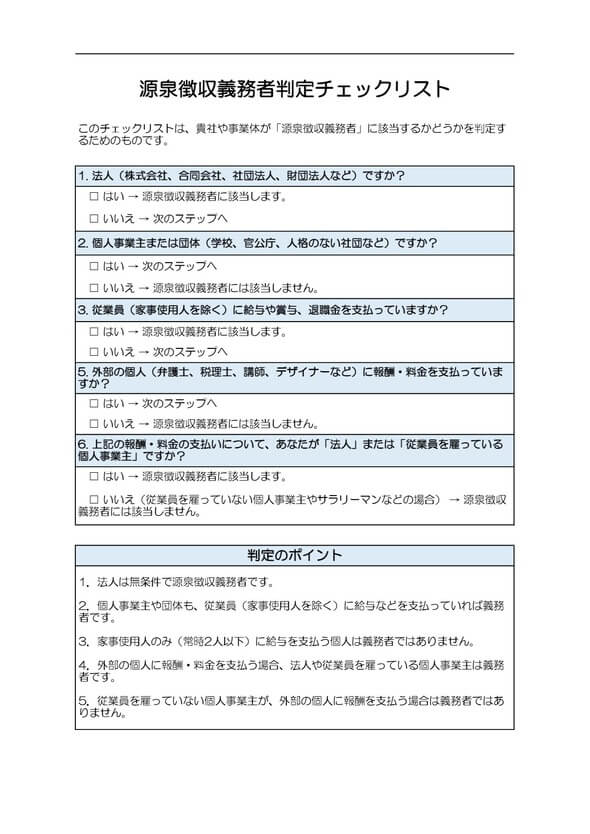
源泉徴収は誰の義務?
源泉徴収は、給与等を支払う企業や個人事業主に課される義務です。本来、納税者自身が1年間の所得を計算し翌年3月15日までに確定申告・納税する「申告納税制度」が原則ですが、支払時にあらかじめ税額を差し引く源泉徴収制度によって、納税者の負担軽減と徴収漏れの防止が図られています。
給与の場合、源泉徴収を行うのは雇用主である会社の義務です。年度末には会社が行う年末調整によって、従業員の所得税額が最終的に確定します。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
算定基礎届の手続き完全ガイド
算定基礎届(定時決定)の手続きは、社会保険に加入する全従業員が対象になるため作業量が多く、個別の計算や確認事項の多い業務です。
手続きの概要や間違えやすいポイントに加え、21の具体例を用いて記入方法を解説します。
社会保険・労働保険の実務完全ガイド
これ1冊でしっかり網羅!社会保険および労働保険は、従業員の生活上・労働上のリスクに備えるための公的保険制度です。
本資料では社会保険・労働保険で発生する各種手続き方法を、入社・退職時や妊娠・出産時などのシーン別にまとめました。
健康保険・厚生年金保険 実務ハンドブック
健康保険・厚生年金保険の基本ルールをはじめ、手続きの仕方やよくあるミスへの対処方法について解説した実用的なガイドです。
年間業務スケジュール一覧も掲載しているので、ぜひご活用ください。
社会保険の手続きでよくあるミス 対処方法と防止策10選
社会保険の手続きは、ひとたびミスが生じると適切な対処方法がわからず対応に苦慮するケースが多いものです。
本資料では社会保険手続きでよくあるミスをシーン別に取り上げ、対処方法をステップにわけて解説しています。
源泉徴収義務者になるのは会社だけ?
源泉徴収義務者になる基準は「従業員等に給与・報酬を支払っているかどうか」であり、法人・個人事業主に限りません。学校や官公庁、社団・財団法人なども対象です。
従業員のいる法人・個人事業主が対象になる基準
給与や報酬、料金を支払う際に源泉徴収し、国に納付する義務がある者を「源泉徴収義務者」といいます。従業員に給与を支払う法人や個人事業主は、原則として給与から所得税等を源泉徴収する義務があります。また、一定の報酬・料金を支払う場合にも、源泉徴収が必要になることがあります。
会社以外にも源泉徴収義務者になる団体がある
会社や個人事業主に限らず、学校や官公庁、協同組合、社団・財団法人なども源泉徴収義務者になります。組織形態だけで源泉徴収義務の有無が決まるわけではありません。会社や個人事業主だけでなく、学校、官公庁、人格のない社団・財団なども、給与や一定の報酬・料金などを支払う場合には、源泉徴収義務者となることがあります。
家事使用人のみを雇う場合は源泉徴収義務者にならない
従業員がおらず、常時2人以下の家事使用人だけを雇っている場合は、その給料や退職金から所得税を源泉徴収する必要はありません。この点は個人が家庭内で人を雇うケースを想定した例外規定です。
源泉徴収義務者になるための届け出は何が必要?
法人が給与の支払いを始めた場合は「給与支払事務所等の開設届出書」、個人事業主が開業した場合は「個人事業の開業・廃業等届出書」の提出が必要です。提出先はいずれも所轄の税務署です。
法人が給与の支払いを開始した場合の届け出
会社を設立して従業員を雇った場合、設立から1カ月以内に税務署へ「給与支払事務所等の開設届出書」を提出します。提出方法は、税務署窓口への持参、郵送のほか、e-Taxソフトを利用したオンライン提出も可能です。
参考:A2-7 給与支払事務所等の開設・移転・廃止の届出|国税庁
個人事業主が開業して給与を支払う場合の届け出
個人事業主が従業員に給与を支払う場合は、原則として「給与支払事務所等の開設・移転・廃止届出書」を提出します。2025年12月31日以前に開業した個人事業主については、「個人事業の開業・廃業等届出書」を提出する場合、「給与支払事務所等の開設届出書」の提出は不要とされていました。一方、2026年1月1日以後に開業した個人事業主については、この取扱いが変更されています。給与の支払いを行う事務所等を開設した場合は、「給与支払事務所等の開設・移転・廃止届出書」を、原則として開設等の日から1か月以内に所轄税務署へ提出します。
源泉徴収の対象になる所得の範囲は?
源泉徴収の対象は従業員の給与だけでなく、外部の個人に支払う一定の報酬・料金も含まれます。原稿料や講演料、税理士・弁護士報酬などが代表例です。
原稿料・講演料など外部への支払いも対象
外注先の個人に支払った原稿料・講演料や、税理士・弁護士などの専門家に支払った報酬・料金にも源泉徴収を行う義務があります。源泉徴収を行わなかった場合は、支払い側にペナルティが課される可能性があるため注意が必要です。
従業員がいない個人が報酬を支払う場合は例外もある
1人も従業員を雇っていない個人事業主やサラリーマンなど、自分が源泉徴収する必要のない人が弁護士や税理士に報酬・料金を支払った場合は、源泉徴収する必要はありません。
参考:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁
源泉徴収した税金はいつまでに納付する?
源泉徴収した税金は、原則として支払月の翌月10日までに納付します。従業員が常時10人未満の場合は、申請により年2回にまとめて納付できる特例があります。
原則の納付期限と納期の特例
毎月の支払い金額から徴収された税金は、給与等を実際に支払った月の翌月10日までに、源泉徴収義務者が税務署へ納付します。従業員が常時10人未満の会社や個人事業主については、申請により「納期の特例」が認められ、年2回の納付にまとめることができます。
| 区分 | 納付回数 | 主な要件 |
|---|---|---|
| 原則 | 毎月(翌月10日まで) | 特に要件なし |
| 納期の特例 | 年2回 | 常時雇用人員が10人未満で、税務署の承認を受けていること |
2027年から源泉徴収の税率はどう変わる?防衛特別所得税の新設に注意
2027年1月から、所得税額の1%相当の「防衛特別所得税」が新設される予定です。同時に復興特別所得税率が2.1%から1.1%へ引き下げられるため、単年度の合計税率(15.315%など)自体は当面変わりませんが、納付書や確定申告書の記載欄の変更が見込まれます。
制度改正の概要
令和8年度(2026年度)税制改正大綱では、防衛力強化の財源確保を目的に、所得税額へ1%の付加税を課す「防衛特別所得税」を2027年分以後の所得に適用する方針が示されました。これに合わせ、東日本大震災の復興財源である復興特別所得税は税率を引き下げつつ、課税期間が10年間延長される見通しです。
源泉徴収義務者への実務上の影響
税率の合計自体は当面ほぼ変わらない見込みですが、給与計算ソフトのアップデート対応や、納付書・確定申告書の記載欄変更への対応が必要になります。主要な給与計算システムは2026年中の改修が見込まれているため、利用しているサービスのベンダーへ対応時期を確認しておくと安心です。
参考:【No547】令和8年度 税制改正大綱~防衛特別所得税の導入について|税理士法人FP総合研究所
源泉徴収義務者としての責任を忘れずに
源泉徴収義務者にとって、源泉徴収制度は給与等を受け取る者がいる場合に必ず守らなければならない制度です。源泉徴収を行わないとペナルティが課されることもあるため、対象者となる場合は基準や届出・納付期限を事前に理解し、準備しておくことが重要です。2027年からの税率変更にも早めに備えましょう。
源泉徴収についてもっと詳しく知りたい方は以下の記事も参考にしてみてください。

よくある質問
源泉徴収は誰が行いますか?
雇い主側です。詳しくはこちらをご覧ください。
源泉徴収が漏れていた場合のペナルティは、会社と従業員どちらにありますか。
給料を支払う会社側にあります。詳しくはこちらをご覧ください。
源泉徴収の対象者は従業員だけですか?
従業員以外にも、外部の個人に支払う一定の報酬が源泉徴収の対象となります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
給与の割増賃金の端数処理は?時間や金額のルールをわかりやすく解説
割増賃金の計算では、時間や金額にわずかな端数が発生することがあります。例えば、1分や数円の違いでも、処理の仕方によっては違法とされる可能性があり、企業にとっては注意が必要です。労働…
詳しくみる -
# 給与計算
兵庫県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
兵庫県で事業を運営する企業にとって、給与計算は日常業務の中でも特に重要かつ煩雑な作業です。正確な給与管理を行うためには、専門的な知識と時間が不可欠であり、多くの企業が給与計算代行サ…
詳しくみる -
# 給与計算
愛媛県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
愛媛県内で企業活動を行う際、給与計算の正確性と効率性は成功の鍵を握ります。しかし、日々の業務に追われる中で給与管理に十分な時間を割くのは難しいものです。この記事では、愛媛における給…
詳しくみる -
# 給与計算
防府市の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
防府市は、山陽地方に位置し、歴史と自然が豊かな静かな都市です。地元企業が多く存在するこの地域では、給与計算の正確さと効率性が企業運営において重要な役割を果たします。しかし、専門知識…
詳しくみる -
# 給与計算
転勤の引っ越し費用は課税される?会社負担の範囲と手当の扱いを徹底解説
転勤の引っ越し費用は課税される? 転勤の引っ越し費用は、通常必要と認められる実費の範囲内であれば非課税ですが、一律支給の手当や上限超過分は給与課税の対象です。 実費精算の運送費・交…
詳しくみる -
# 給与計算
産休中はボーナスの査定期間に入る?賞与が減る、もらえない原因も解説
産休期間もボーナス(賞与)の査定期間に含まれることが一般的です。しかし、査定期間中に産休を取得した場合、ボーナスの金額に影響が出る可能性はあります。この記事では、産休中のボーナスの…
詳しくみる