
- 更新日 : 2026年9月9日
年末調整で保険料控除欄が足りない時は?対処法を解説
別紙を添える方法があり、上限を超えた分は記載を省けます。
- 控除の上限を超えた分は省略できる
- 別紙に内訳を書いて添付する
- 申告書をもう1枚使って記入する
上限のない社会保険料控除は、すべて漏れなく記載する必要があります。
給与所得者は年に1回、年末調整で所得税の過不足を精算し、あわせて各種所得控除を受けます。保険料控除を受けるには給与所得者の保険料控除申告書に記入しますが、加入している保険が多いと記載欄が足りなくなることがあります。書ききれない場合の対処法を解説します。
年末調整で保険料控除欄に書ききれない時は?
「給与所得者の保険料控除申告書」はA4サイズの用紙1枚で、記載できる契約数に限りがあります。まず確認したいのは、そもそもすべてを書く必要があるかどうかです。控除には上限があるため、上限を超えた分は記載しなくてかまいません。
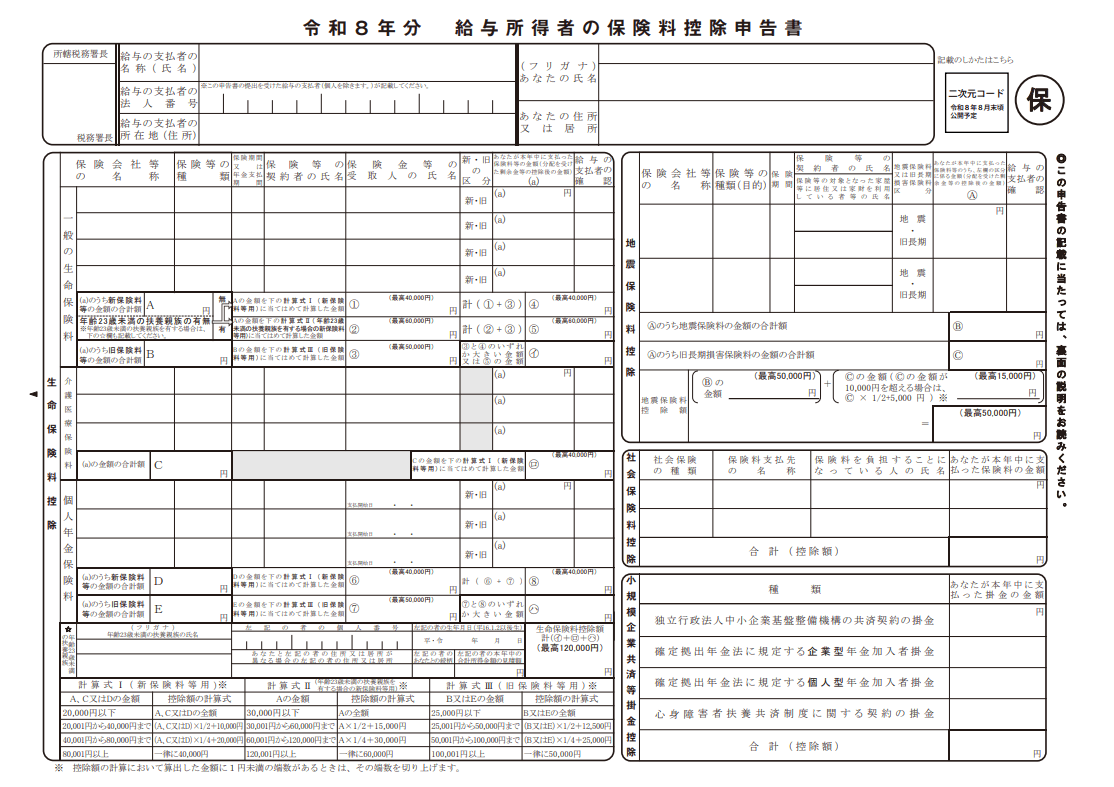
出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分給与所得の保険料控除申告書
上限を超えた分は記載を省略できる
保険料控除には上限が定められているため、支払った保険料の全額が控除されるわけではありません。保険料の高いものから順に記入し、限度額を超えた分は省略できます。
保険料控除は次の4つに分かれ、それぞれ上限が異なります。順に確認しましょう。
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
なお令和8年分の申告書は様式が変更されています。記載欄の数や配置が前年と異なる場合があるため、配布された用紙で確認してください。
生命保険料控除の上限
生命保険料は一般生命保険料、介護医療保険料、個人年金保険料の3つに分かれ、それぞれに上限があります。3つを合計した生命保険料控除の限度額は12万円です。
令和8年分と令和9年分は、23歳未満の扶養親族がいる場合に限り、新制度の一般生命保険料の上限が6万円に引き上げられます。ただし3区分を合計した12万円の上限は変わりません。
所得税の限度額は次のとおりです。
| 区分 | 一般生命保険 | 個人年金保険 | 介護医療保険 |
|---|---|---|---|
| 旧制度 (2011年12月31日以前の契約) |
5万円 | 5万円 | — |
| 新制度 (2012年1月1日以後の契約) |
4万円 | 4万円 | 4万円 |
| 旧制度と新制度の合計 | 両方を適用:4万円 旧のみ:5万円 |
両方を適用:4万円 旧のみ:5万円 |
4万円 |
記載できるのは、一般生命保険料が4契約、介護医療保険料と個人年金保険料がそれぞれ3契約までです。保険料の高いものから記載し、上限を超えたものは省略してかまいません。すべての欄を使っても上限に達しない場合は、後述の方法で対処します。
地震保険料控除の上限
地震保険料は、地震保険料と旧制度にあたる長期損害保険料に分かれます。所得税と住民税でそれぞれ上限が定められています。
両方を支払っている場合は、それぞれ計算した金額の合計が、所得税で5万円、住民税で2万5千円までとなります。
| 税目 | 地震保険料 | 長期損害保険料 |
|---|---|---|
| 所得税 | 5万円まで:全額 5万円超:5万円 |
1万円まで:全額 1万円超2万円まで:1/2+5千円 2万円超:1万5千円 |
| 住民税 | 5万円まで:1/2 5万円超:2万5千円 |
5千円まで:全額 5千円超1万5千円まで:1/2+2千5百円 1万5千円超:1万円 |
記載できるのは2契約までです。上限を超えたものは省略し、欄を使い切っても上限に達しない場合は後述の方法で対処しましょう。
社会保険料控除の上限
社会保険料控除には上限がなく、1年間に支払った保険料の全額が所得から控除されます。申告書には2枠が用意されていますが、すべて漏れなく記載する必要があります。
対象になるのは、本人や配偶者、生計を一にする親族の健康保険、国民健康保険、介護保険、厚生年金保険、国民年金、国民年金基金、後期高齢者医療制度の保険料などです。
記入するうえでの注意点は次のとおりです。
- 給与から天引きされている保険料は、会社が計算に含めるため記載不要
- 記載するのは、本人が直接支払った保険料のみ
- 12月末日時点で未払いの保険料は、その年の控除に含めない
- 過去の保険料をまとめて支払った場合は控除の対象になる
学生納付特例を受けていた子どもの国民年金保険料を親が追納した場合も対象です。2年前納制度を使った場合は、支払った年に全額を控除する方法と、各年分の保険料相当額をその年と翌年に分けて控除する方法を選べます。
参考:国民年金保険料の追納制度|日本年金機構
参考:国民年金保険料の「2年前納」制度|日本年金機構
小規模企業共済等掛金控除の上限
小規模企業共済や確定拠出年金などの掛金は、全額が控除の対象です。申告書には制度ごとに記載欄が設けられています。すべて漏れなく記載しましょう。
対象になる制度と限度額は次のとおりです。
| 制度 | 掛金の限度額 |
|---|---|
| 小規模企業共済 | 月1,000円〜7万円(500円単位)。年間で最大84万円 |
| 企業型DC | 他の企業年金がない場合は月5.5万円 |
| iDeCo | 会社員は企業年金加入の有無により最大月2.0万円〜2.3万円 |
| 心身障害者扶養共済制度 | 年齢ごとに異なる掛金を最大2口まで |
iDeCoと企業型DCの拠出限度額は、令和8年12月1日施行の年金制度改正により引き上げられます。会社員や公務員は企業年金と合わせて月6.2万円、自営業者などは月7.5万円が上限となる予定です。掛金の払込時期によって適用される限度額が変わるため、控除証明書に記載された金額で確認してください。
参考:制度の概要|小規模企業共済(中小機構)
参考:確定拠出年金制度の概要|厚生労働省
参考:障害者扶養共済制度(しょうがい共済)|厚生労働省
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
記載欄が足りない場合はどう対処する?
上限に達していないのに欄が足りない場合や、上限のない社会保険料控除を書ききれない場合は、次の方法で対処します。
別紙に記入する
記載欄をすべて使っても上限金額に達しなかった場合や、社会保険料控除欄にすべて書ききれなかった場合は、「内訳書」として別紙に記載しましょう。フォーマットが決まっていないため、ルーズリーフなどでも、ExcelやWordで作成しても問題ありません。
保険会社の名称や契約者の氏名など、保険料控除申告書に設けられている項目はすべて記載するようにしましょう。別紙はホチキス止めなどをして申告書と一緒に提出してください。
文字を小さくして詰めて記載する
1枚に収めたい場合は、1行の記載欄を2分割して書く方法があります。読みやすさを考えると、2分割が限界でしょう。
この方法なら、記載できる契約数は次のように増やせます。
- 一般生命保険料:4行×2で8契約
- 介護医療保険料・個人年金保険料:それぞれ3行×2で6契約
- 地震保険料:2行×2で4契約
- 社会保険料:2行×2で4枠
これでも足りない場合は、別紙を用意しましょう。
申告書をもう1枚用意する
コピーするなどして申告書をもう1枚用意し、書ききれない分を記載する方法もあります。2枚目もホチキス留めなどをして、1枚目と合わせて提出します。
合計額(控除額)を記入するのは1枚目だけで、2枚目以降は空欄のままにしておきます。二重に計算されるのを防ぐためです。
いずれの方法をとる場合も、事前に勤務先へ確認しておくと安心です。会社によって扱いやすい方法が異なり、電子申告に対応している場合は別の手順を案内されることもあります。
漏れなく記載し正しく保険料控除を受けよう
保険料控除申告書の記載欄が足りない場合は、別紙を用意する、文字を小さくして詰める、申告書をもう1枚用意するといった方法で対処できます。
控除の上限を超えている場合はすべてを記載する必要がないため、保険料の高いものから記入し、超えた分は省略してかまいません。
一方、社会保険料控除には上限がないため、漏れなく記載する必要があります。
令和8年分は申告書の様式が変わっているので、配布された用紙で記載欄を確かめてから記入を始めましょう。
よくある質問
年末調整で保険料控除欄に記入しきれない場合、どうすればよいですか?
別紙を用意する・文字を小さくして詰め込む・申告書をもう1枚用意するなどの方法で対処しましょう。詳しくはこちらをご覧ください。
保険料控除がそもそも上限を超えている場合、超えた分の記入は必須ですか?
上限額を超えた分は省略可能です。保険料が高いものから順番に記載しましょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収票を税務署へ提出するには?提出対象・期限・電子申告義務化をわかりやすく解説
源泉徴収票の税務署提出、対象者と期限は? 源泉徴収票の税務署提出は、支払金額や役職によって対象者が異なり、翌年1月31日が提出期限です。 一般従業員は年間500万円超が提出対象 法…
詳しくみる -
# 年末調整業務
【2026年・令和8年】独身者の給与所得者の扶養控除等(異動)申告書の書き方や注意点【記入例付き】
独身者も扶養控除等申告書は必要? 独身者も給与所得がある場合は、扶養控除等申告書の提出が原則必要です。 未提出だと原則として乙欄(一般に高い税率)で源泉徴収される 障害者控除・寡婦…
詳しくみる -
# 年末調整業務
年末調整と転職者の関係
会社で働く場合に受け取る給与や報酬は、源泉徴収として所得税が前もって天引きされています。 しかし、各納税者の最終的な所得税額が決定すると、払いすぎた分や不足分を調整しなければなりま…
詳しくみる -
# 年末調整業務
年末調整による税金還付の方法
本来、所得税は、確定申告で収入のあった翌年の3月15日までに申告納税するのが原則ですが、給料所得や退職金等の所得は源泉徴収の対象になっています。源泉徴収とは、企業など給料を支払う者…
詳しくみる -
# 年末調整業務
年末調整の国民健康保険料はこう控除!書き方・対象期間・還付額を解説
国民健康保険料は年末調整で控除できる? 国民健康保険料は、年末調整の社会保険料控除として支払った全額を所得から差し引けます。 控除対象は1月〜12月に実際に支払った金額 生計を一に…
詳しくみる -
# 年末調整業務
源泉徴収票の対象期間はいつ?発行タイミングや保管期間、2025年分からの変更点を解説
源泉徴収の対象期間はいつからいつまで? 源泉徴収票の対象期間は、1月1日〜12月31日に支払われた給与の1年間です。 対象は「労働期間」でなく「支払日」基準 退職者への発行は退職後…
詳しくみる