
- 更新日 : 2026年9月15日
年末調整のときに記載する住所は住民票の住所でよい?
年末調整の書類に書く住所は、翌年1月1日時点で住民票がある住所(生活の本拠地)です。
- 記入するのは現住所ではなく翌年1月1日の住所
- 単身赴任中は住民票未変更でも赴任先を記入
- 引っ越し後は変更後の新住所を記入する
Q. 実際に住んでいる住所と住民票の住所が違う場合はどちらを書く?
A. 生活の本拠地となっている住所を記入します。住民票を移していなくても、1月1日時点で実際に生活している住所が優先されます。
年末調整の書類には住所を記載する欄があり、正しく記入することが求められます。原則として記入する住所は、年末調整の翌年1月1日に住民票を置いている住所です。実際に住んでいる住所と住民票の住所が異なる場合や、年末調整の時期をはさんで引っ越しをした場合には、記載を間違えないよう注意する必要があります。
年末調整のときに記載する住所は?
年末調整の書類に住所を書くときは、原則として翌年1月1日に住民票を置いている住所地を記入します。ポイントは「いつの時点」の「どのような住所地」かという2点です。
一般的な書類では、そのとき実際に住んでいる住所を記入しますが、年末調整の書類は少し特殊です。記入内容の使われ方が異なるため、他の書類と同じ感覚で記入すると誤りにつながります。
年末調整の書類に記入する住所のポイントは次のとおりです。
- いつの時点か:年末調整後の1月1日時点
- どのような住所地か:住民票がある住所地
年末調整で提出する書類に、現在住んでいる住所ではなく翌年1月1日時点の住民票住所を記入するのは、記載内容の用途が本人確認や連絡手段の確保ではなく、住民税の課税のために使われるためです。
通常、住民税は1月1日時点で住民票を置いている住所において支払うことが必要です。そのため年末調整書類には、年末調整が済んだ1月1日において住民票を置いている住所地の記入が求められています。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
ケース別・年末調整に記載する住所は?
年末調整の住所は原則として住民票のある住所ですが、単身赴任などで実際の居住地と住民票の住所が異なるケースでは記載方法に注意が必要です。ここでは代表的なパターンごとに解説します。
単身赴任の場合に書く住所
単身赴任の場合、年末調整の書類に書くのは今住んでいる赴任先の住所です。住民票を変更している場合は、変更後の住所を記入します。
家族がいて元の住所で暮らしている場合であっても、年末調整の書類には単身赴任先の住所を書きます。住民票を変更していない場合でも、単身赴任後の住所を書かなくてはいけない点に注意が必要です。
原則として、年末調整の書類に書くべき住所は住民税が課税される住所地であり、それは1月1日現在、住民票が置かれている住所地です。住所地とは、生活の本拠地を意味します。
しかし、転勤によって単身赴任し、住民票を移動していない場合は、生活の本拠地である単身赴任先の住所地で課税することができ、その市町村から納税通知が送付されたときには納税する義務があるためです。
年末調整前に引っ越し・住所を変更した場合
年末調整を行う前に引っ越しや住所変更をした場合は、年末調整の書類には基本的に変更後の住所を書きます。年末調整の書類に書く住所は、原則として1月1日に住民票を置いている住所地です。
引っ越しや住所変更をした時期が大晦日直前で、1年のほとんどを変更前の住所で暮らしていたとしても、年末調整の書類に書くのは変更後の新住所になります。
年末調整時に引っ越しているが住所を変更していない場合
引っ越しは終えているものの住民票の移動をしていない場合、年末調整の書類には引っ越し後の住所を書きます。住民税は「その市町村に住所を有する個人」を納税義務者としており、住所とは生活の本拠地のことです。
引っ越しによって年末調整後の1月1日に生活の拠点がある場所が住所地となります。年内に引っ越し先での住民票登録が済んでいれば、記入する住所は引っ越し後のものであることはいうまでもありません。
転職して前職の源泉徴収票の住所が異なる場合は?
転職に伴って引っ越しをした場合、住所が前職の源泉徴収票に記載してあるものとは異なることがありますが、年末調整に異なる住所を書いても特に問題はありません。
年末調整後の1月1日に生活の本拠地となっている住所を書き、前職の源泉徴収票はそのまま提出します。引っ越し・住所変更をした旨を会社に伝えておくと、確認の手間が省け、スムーズに処理を進めることができます。
年末調整の住所の書き方は?
年末調整の書類は複数あり、それぞれに住所を書く欄があるため、記入もれがないように注意が必要です。ここでは令和8年分の様式をもとに、代表的な3つの書類を紹介します。
基礎控除等申告書(基・配・所)
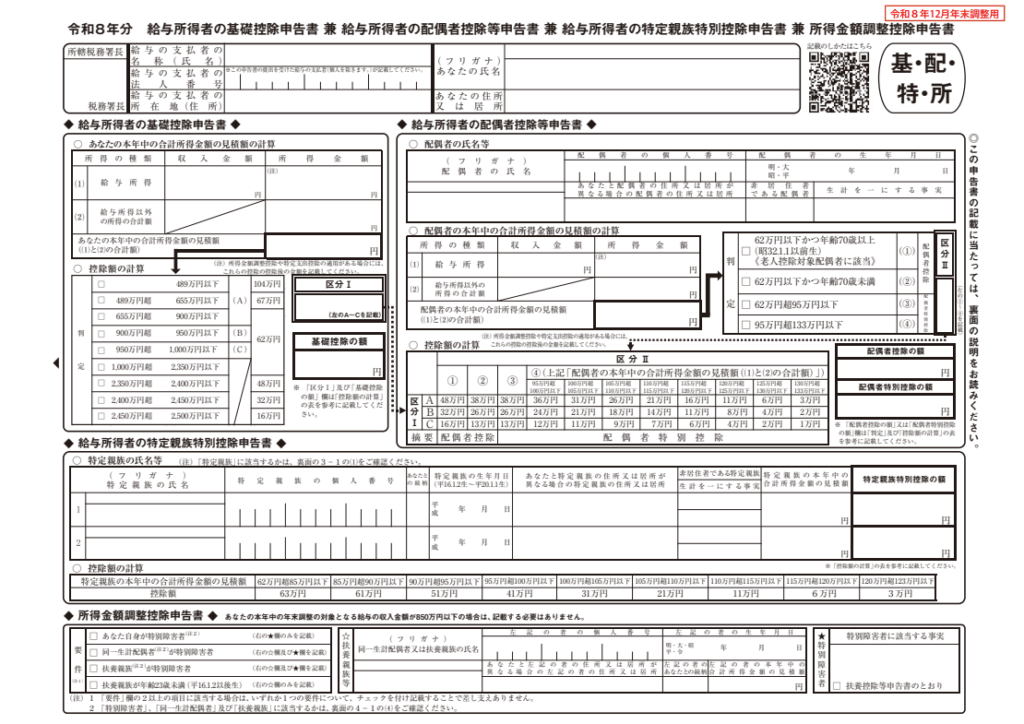
出典:令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書|国税庁
正式名称は「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」です。基礎控除や配偶者控除、特定親族特別控除、所得金額調整控除の適用を受ける場合に、あなたの住所(または居所)を記入する欄が設けられています。
扶養控除等申告書(マル扶)
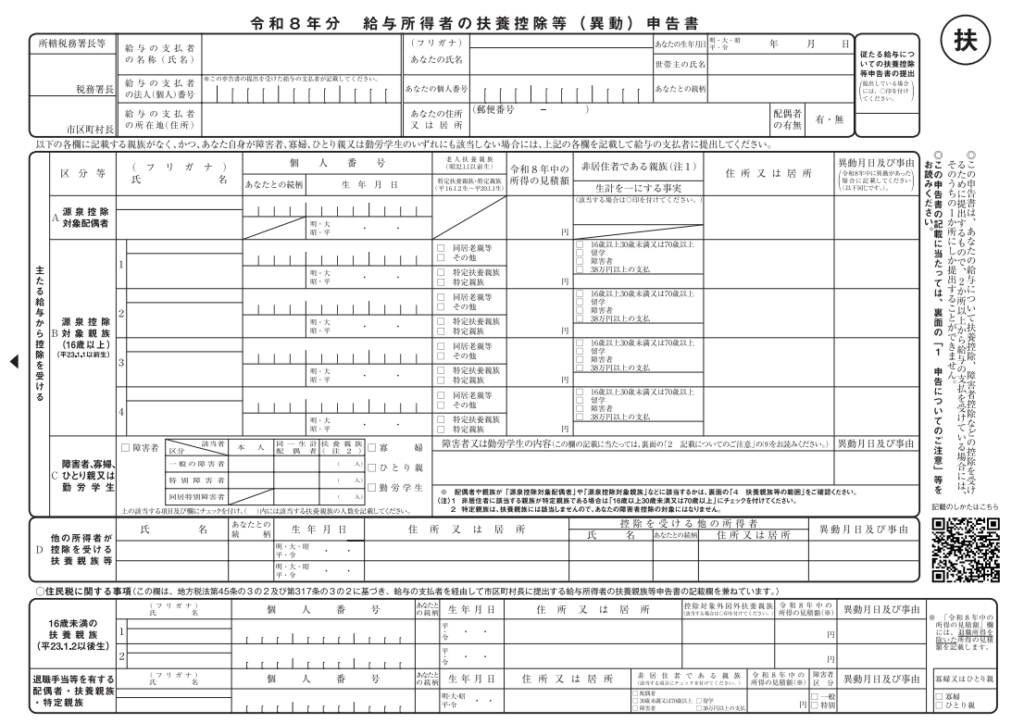
出典:令和8年分 給与所得者の扶養控除等(異動)申告書|国税庁
正式名称は「給与所得者の扶養控除等(異動)申告書」です。あなたの住所(または居所)を記入する欄があるほか、非居住者である親族に係る住所欄など、記載箇所が複数に分かれているため注意して記入します。
社会保険料控除申告書(マルホ)
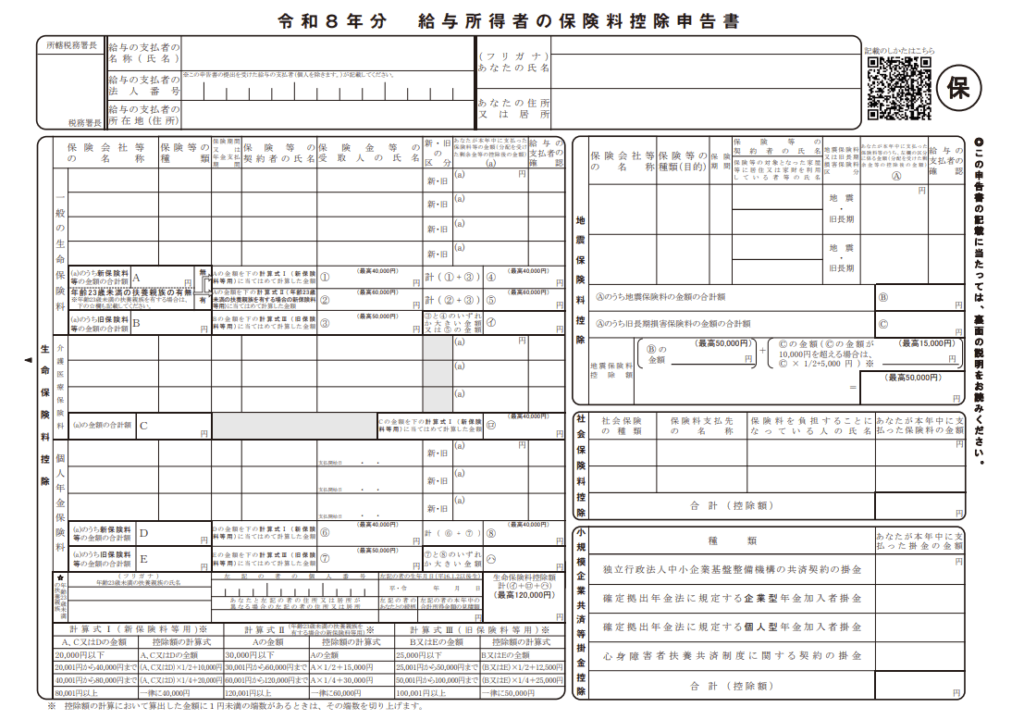
正式名称は「給与所得者の保険料控除申告書」です。生命保険料控除や社会保険料控除などの適用を受ける場合に提出し、あなたの住所(または居所)を記入する欄が設けられています。
年末調整書類の書き方全般については、下記の記事も参考にしてください。

年末調整で住所を訂正・修正するときは?
年末調整の書類に住所を間違って記入してしまった場合は、二重線で消して訂正・修正します。修正液や修正テープは使用できません。
訂正印については法令上特に定められていないため、勤務先の指示に従って対応するようにしましょう。
年末調整の書類の住所を正しく書こう
引っ越しや単身赴任中であると、年末調整の書類にどの住所を書くべきか迷う人が多くいます。年末調整の書類に書く住所は住民税を支払う住所地であり、年末調整後の1月1日に生活の本拠地となっている住所を記入することになっています。
年末調整の書類には、基礎控除等申告書・扶養控除等申告書・社会保険料控除申告書それぞれに住所を書く欄があります。記入もれがないように注意しましょう。
よくある質問
年末調整のときに記載する住所は?
年末調整後の1月1日に生活の本拠地となっている住所です。詳しくはこちらをご覧ください。
単身赴任の場合、年末調整に記載する住所は?
住民票を移動させている場合は単身赴任先の住所、住民票を移動させていない場合でも生活の本拠地である単身赴任先の住所を書きます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
扶養控除の廃止はいつから?高校生の子どもを持つ親の扶養控除の縮小案とは?
高校生の扶養控除は縮小される? 高校生の扶養控除縮小は、令和8年度税制改正大綱(2025年12月)に盛り込まれず、現時点で廃止・縮小の実施時期は未定です。 令和8年度大綱で縮小は見…
詳しくみる -
# 年末調整業務
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には何を書く? 年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。 市区町村長欄は住民税の申告先を記載する 原則、1…
詳しくみる -
# 年末調整業務
【2026年・令和8年】独身者の給与所得者の扶養控除等(異動)申告書の書き方や注意点【記入例付き】
独身者も扶養控除等申告書は必要? 独身者も給与所得がある場合は、扶養控除等申告書の提出が原則必要です。 未提出だと原則として乙欄(一般に高い税率)で源泉徴収される 障害者控除・寡婦…
詳しくみる -
# 年末調整業務
休職中の従業員の年末調整はどうする?無給休業者への対応と2026年(令和8年分)の変更点
休職中の従業員も年末調整は必要? 休職・休業中の従業員も在籍している以上、原則として年末調整が必要です。 無給でも年末調整の対象から外れない 傷病手当金・休業補償給付は非課税 会社…
詳しくみる -
# 年末調整業務
年末調整で医療費控除はできる?会社員の手続きや確定申告を解説
年末調整で医療費控除はできる? 医療費控除は年末調整では申告できず、自分で確定申告する必要があります。 会社員も自身で確定申告が必要 生計を一にする家族分も合算可能 過去5年分まで…
詳しくみる -
# 年末調整業務
年末調整で前職の源泉徴収票は必要?不要なケースや紛失時の対処法を解説
年末調整で前職の源泉徴収票は必要? 転職した年の年末調整では、原則として前職の源泉徴収票の提出が必要です。 転職先が前職分と合算して所得税を計算する義務がある 12月31日退職・翌…
詳しくみる