
- 更新日 : 2026年9月15日
【2026年】子供がいる場合の年末調整における扶養控除の書き方

子供の扶養控除は「生計を一にする」「年間所得62万円以下」「16歳以上」の3要件を満たした場合に申告できます。
- アルバイト収入(所得税の扶養控除における給与収入)136万円以下が扶養の目安
- 19〜22歳は特定扶養控除で63万円控除
- 申告書「B欄」に氏名・所得見積額を記載
Q. 子供がアルバイトをしていても扶養控除を受けられる?
A. 給与収入が136万円以下(年間所得62万円以下)であれば、扶養控除の対象になります。
年末調整では、納税者の状況に合わせてさまざまな所得控除の仕組みがあります。子供や配偶者など扶養する家族が多い場合にも、人的控除として一定の金額の控除を受けることができます。ただし、扶養する家族といってもすべてが対象となるわけではありません。また、子供がアルバイトをしていて一定の所得があると扶養控除の対象とならないケースもあり、控除される金額にも細かなルールがあります。
今回は、年末調整で控除対象となる扶養親族および扶養控除について解説していきます。
※本記事の内容は、2025年12月26日に閣議決定された「令和8年度税制改正の大綱」に基づく改正が法律として成立・公布され、令和8年12月1日に施行された内容を反映しています。改正は令和8年分(2026年分)以後の所得税から適用されます。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
そもそも扶養控除とは?
所得税法では、納税者の税を負担する力に応じて納税してもらうために所得控除を認めています。配偶者や子供など、養う家族がいれば、当然、独身者に比べて経済的な負担は重くなります。
扶養控除も所得控除のひとつであり、納税者に所得税法において控除対象となる扶養親族がいる場合には、一定の金額の所得控除を受けられる制度のことです。
年末調整は、源泉徴収された税額の年間の合計額と、本来納めるべき年税額を一致させる精算の手続きです。扶養控除によって受ける控除額が多ければ、源泉徴収されて納付済の所得税からそれだけ多く還付を受けることができます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
扶養親族に該当する人は?
年末調整の手続きをするためには、「扶養控除等申告書」等の書類を勤務先に提出しなければなりません。控除対象扶養親族には一定の要件があるため、誰が扶養親族となるのか、しっかり把握しておく必要があります。ここでポイントとなるのは、「扶養」の具体的な意味、親族の範囲、年齢の要件です。以下、詳しくみていきましょう。
「生計を一にする」とはどんな意味?
一般的な「扶養」は自力で生活できない者を養う意味ですが、税法上の「扶養」には厳密な要件があります。要件の一つが「納税者と生計を一にしていること」です。これは同居を意味するものではなく、大学進学で別居していても親が生活費や学費を仕送りしていれば該当します。勤務・修学・療養等の都合で別居していても、余暇には同居している場合も同様です。親族が同一家屋に起居している場合は、明らかに独立した生活と認められない限り「生計を一にする」ものとして取り扱われます。
扶養の所得要件は「年間所得62万円以下」
もう一つの要件は、養われている家族の年間所得が62万円以下であることです。扶養されているからといって無収入である必要はなく、アルバイトの給与収入に換算すると136万円以下であれば税法上の「扶養」として扱われます。基礎控除額と給与所得控除の最低保障額(令和8年・9年分は合計74万円)を合計した136万円以下であれば課税所得額が0円になるため、この金額が扶養のボーダーラインとなります。所得と収入金額は異なる点にも注意が必要です。
アルバイト収入136万円が扶養のボーダーライン
給与所得は、収入金額から給与所得控除額(最低保障額74万円)を差し引いて算出します。計算式は「給与所得=収入金額-給与所得控除額」であり、62万円(給与所得)=136万円(収入金額)-74万円(給与所得控除額)という関係が成り立ちます。
例えばアルバイトの年収が115万円の場合、給与所得は115万円-74万円=41万円となり、62万円以下の要件を満たすため扶養控除の対象になります。
公的年金を受け取る親族は「雑所得」で判定する
高齢の親族が公的年金等を受給している場合、所得の種類は「雑所得」となります。雑所得は「収入金額×割合(75%~100%)-公的年金等控除額」で計算し、65歳未満は最低60万円、65歳以上は最低110万円の控除額があります。
公的年金等に関する雑所得以外の合計所得金額が1,000万円以下の場合、この金額までは雑所得がゼロとして扱われるため、年齢によって扶養の判定基準が異なる点に注意が必要です。
公的年金130万円の場合の判定例
公的年金が130万円の場合、65歳未満では70万円(130万円×75%-27万5,000円)の雑所得となり、62万円を超えるため扶養から外れてしまいます。一方、65歳以上では20万円(130万円×100%-110万円)の雑所得となり、62万円以下のため扶養の要件を満たします。同じ年金収入額でも、65歳未満か65歳以上かによって扶養に該当するかどうかが変わる点に注意しましょう。
親族の範囲は「6親等内の血族」「3親等内の姻族」
扶養控除の対象となるには、対象となる親族の範囲に含まれている必要があります。具体的には、配偶者以外の親族で、6親等内の血族および3親等内の姻族(いんぞく)が要件です。血族とは本人と血の繋がりがある親族のことで、養子縁組によって法律上血族になった人も含みます。姻族は本人の配偶者の血族のことです。
なお、都道府県知事から養育を委託された児童(いわゆる里子)や市町村長から養護を委託された老人も、親族の範囲と認められています。
親等はどう数える?
親等の数字は、本人を「0」として、親や子供の世代を数えるごとに1つ数字を足したものです。本人=0、子=1、親=1、祖父母=2となります。兄弟姉妹は直近の先祖(親=1)を経るため2、甥・姪は兄弟姉妹(=2)を経るため3となります。配偶者は親等の数え方の対象外で、別に配偶者控除の対象です。
年齢の要件は「16歳以上」
親族の範囲の次は年齢要件です。その年の12月31日現在の年齢が16歳以上であることが要件となっています。所得税法上の扶養控除の対象となるには、これまで説明したすべての要件を満たしていることに加え、青色事業専従者や白色事業専従者として給料の支払いを受けていないこと、ほかの誰かの扶養控除の対象となっていないことが必要です。
子供がいる際の扶養控除を受ける際の注意点は?
扶養親族のうち、子供については注意が必要です。離婚し、子供が元配偶者と暮らしている場合、民法上は子であることに変わりはありませんが、扶養控除の対象となるのでしょうか。また、最近では子供の小遣いの稼ぎ方も昔とは大きく変わってきました。こうしたケースについて、税法上の扱いをみていきます。
別居していても養育費を送金していれば扶養に該当する
子供が離婚した元妻や元夫と暮らしている場合でも、納税者が生活費や学費等の養育費を支払っていれば扶養に該当します。ポイントは同居しているかどうかではなく、養育費を送金しているかどうかです。子供と別居していて元配偶者と暮らしていても、養育費を送金していれば扶養控除の対象となります。
元配偶者が扶養控除を受けている場合は対象外
元配偶者が会社勤めをしていて、同居している子供ですでに扶養控除を受けているときは、養育費を送金していても納税者側で控除することはできません。同じ子供で重複して扶養控除を受けることはできないため、両方が会社勤めをしている場合は、どちらが扶養控除を受けるのか事前に話し合って決めておくことが大切です。
アルバイト収入は給与所得、YouTube等の収入は事業・雑所得
アルバイトのように雇用されて労働の対価として得た給与は「給与所得」に該当し、収入金額136万円以下であれば年間所得62万円以下となり、扶養控除の対象になります。一方、YouTubeやアフィリエイトで稼いだ収入は「事業所得」か「雑所得」の扱いになり、「総収入金額-必要経費」で計算します。月に100万円以上稼ぐケースでは、学生であっても事業所得または雑所得で申告することが適切といえます。
YouTube・アフィリエイト収入の所得計算例
例えばYouTubeとアフィリエイトで年間100万円を売り上げた場合、必要経費が20万円であれば、所得は100万円-20万円=80万円となります。
令和8年分以後は所得要件が62万円以下に引き上げられていますが、このケースでは所得が62万円を超えるため、扶養控除の対象外となります。 扶養から外れる目安は、年間所得(事業所得・雑所得の場合は総収入金額から必要経費を差し引いた金額)が62万円を超える場合です。
「特定親族特別控除」とはどんな制度?
19歳以上23歳未満の子は、年収が103万円を超えても一定の年収までは段階的に控除を受けられます。この仕組みが2025年(令和7年度)の税制改正で創設された「特定親族特別控除」です。
以前は年収103万円を超えると特定扶養控除(63万円控除)が全く受けられなくなっていましたが、この制度により控除額が段階的に減っていく形になったため、アルバイト収入が多い年でも急に控除がゼロになる心配がなくなりました。
特定親族特別控除の対象範囲は令和8年度改正でどう変わった?
令和8年度税制改正により、特定親族特別控除の対象となる年収の範囲がさらに拡大されました。19歳以上23歳未満の子の合計所得金額が62万円超123万円以下(給与収入だけの場合は136万円超197万円以下)であれば、申告により特定親族特別控除が受けられます。
この範囲は、令和7年度改正時点(所得58万円超123万円以下、給与収入123万円超188万円以下)からさらに広がったものです。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
年末調整での扶養控除申告書の書き方は?
最後に扶養控除の手続きについてみていきましょう。扶養控除のために必要な書類と書き方について解説していきたいと思います。
「扶養控除等申告書」とはどんな書類?
年末調整で必要な書類は「給与所得者の扶養控除等申告書」です。勤務先から配布されるのが一般的ですが、国税庁のHPからダウンロードすることもできます。必要事項を記載し、その年の最初の給与の支払いを受ける日の前日までに勤務先に提出します。
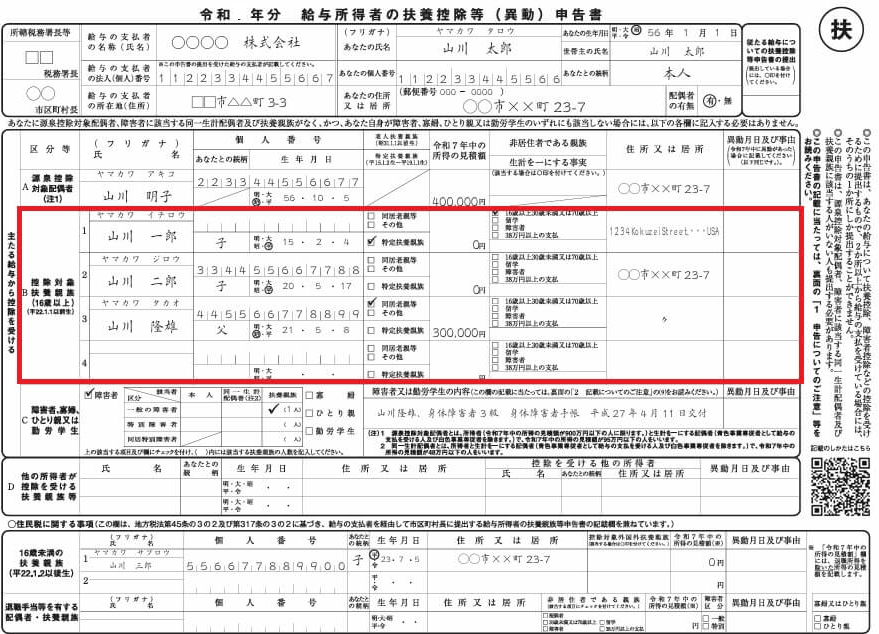
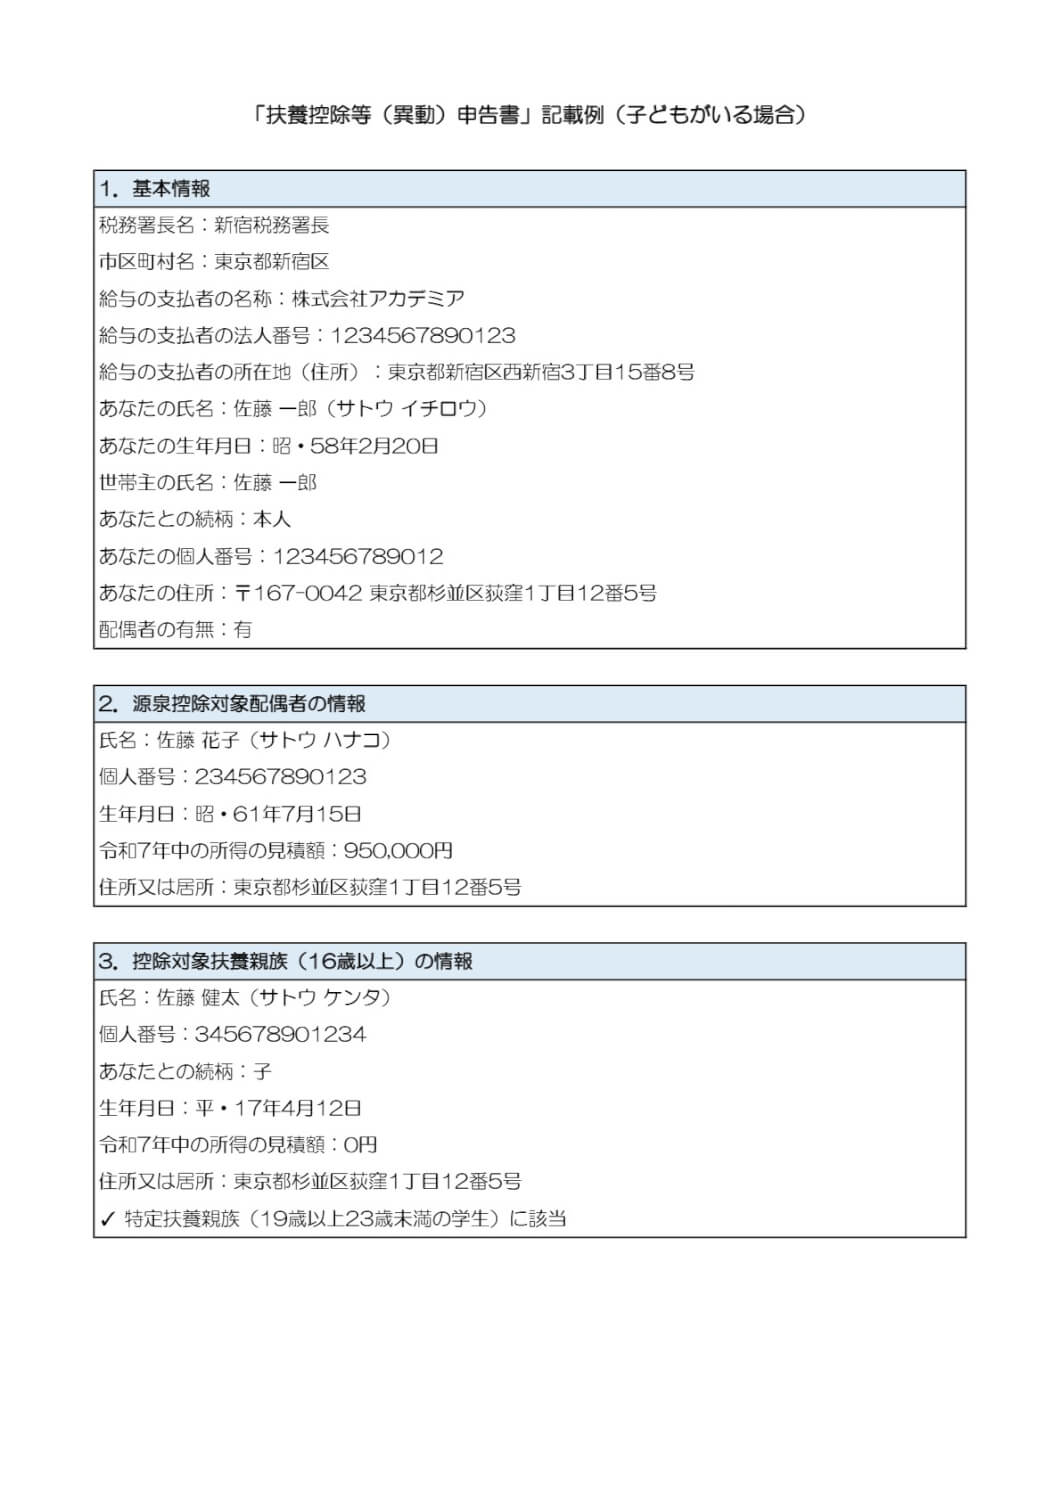
出典:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁(「≪記載例≫令和8年分給与所得者の扶養控除等(異動)申告書」を加工して作成)
「A 源泉控除対象配偶者」欄の書き方
申告書右側の「主たる給与から控除を受ける」のうち、「A 源泉控除対象配偶者」には、納税者である本人と生計を一にする配偶者について記載します。対象となるのは、青色事業専従者として給与の支払いを受けていない配偶者(白色事業専従者でない配偶者を含む)で、納税者本人の合計所得金額の見積りが900万円以下、かつ配偶者のその年中の所得の見積額が95万円以下(給与収入のみの場合は169万円以下)の人です。
「B 源泉控除対象親族」欄の書き方
「B 源泉控除対象親族」に記載するのが、今回のテーマの扶養親族に関する事項です。令和8年分の申告書からは、この欄の名称と対象範囲が変更されている点に注意が必要です。対象となるのは、①16歳以上で所得62万円以下の「控除対象扶養親族」、②19歳以上23歳未満で所得62万円超123万円以下(給与収入136万円超197万円以下)の「特定親族」のいずれかに該当する人です。②に該当する場合はあわせて「特定親族」欄にチェックを入れます。
申告書に記載する項目
個人番号、続柄、生年月日、その年中の所得の見積額等を記載します。年末調整では、勤務先はこの申告書に記載されている情報から、扶養控除の額を確認することになります。記載内容に誤りがあると控除額の計算に影響するため、所得の見積額は正確に記入することが大切です。
扶養親族の区分と控除額の一覧
納税者の所得から控除される扶養控除額は、対象となる扶養親族の区分により異なります。以下の一覧で確認しましょう。
特定扶養親族(19歳以上23歳未満):63万円 特定親族(19歳以上23歳未満の親族で合計所得金額が62万円超123万円以下、給与収入のみの場合は136万円超197万円以下):3万円~63万円 老人扶養親族(70歳以上):同居58万円、別居48万円 上記以外の一般の控除対象扶養親族:38万円
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
子供がいる場合の年末調整の仕方を正しく理解しよう!
この記事では、年末調整における扶養控除について解説しました。年末調整で扶養親族の控除を受けるためには、扶養控除の対象となる親族に該当するのか、扶養親族が「生計同一」と「年間所得が62万円以下」であること、さらに「親族の範囲」と「年齢要件」を把握することが必要です。それぞれの意味と条件についてしっかりと理解し、正しく申告するようにしましょう。
よくある質問
扶養控除の年齢要件は?
その年の12月31日現在の年齢が16歳以上であることです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
12月入社の人の年末調整は必要?
12月入社の年末調整の手続きは? 12月中に給与を支払うかどうかで、対象になるかが分かれます。 当月支給なら通常どおり年末調整を行う 翌月支給なら対象外で本人が確定申告する 前職の…
詳しくみる -
# 年末調整業務
年末調整の時期・スケジュールは?従業員・会社別に手続きの流れをわかりやすく解説
年末調整は、毎月の給与から天引きされた所得税の過不足を精算するための重要な手続きです。従業員にとっては払い過ぎた税金が戻ってくる機会であり、企業の給与担当者にとっては年に一度の重要…
詳しくみる -
# 年末調整業務
学資保険は年末調整で控除されるか?条件や手続き方法を解説!
子どもの将来を思って入る学資保険ですが、それも積もれば高額になります。年末調整の際に所得税や住民税の控除対象となるのであれば嬉しいですよね。当記事では、そんな学資保険が年末調整の控…
詳しくみる -
# 年末調整業務
厚生年金は年末調整で控除を受けられる?
厚生年金は年末調整で控除される? 社会保険料控除の対象で、給与天引き分は手続きなく全額が控除されます。 支払った保険料に上限はなく全額が対象 家族の分を負担した場合も控除できる 天…
詳しくみる -
# 年末調整業務
源泉徴収票を紛失したら再発行が可能|手続き方法と代替書類の入手方法を解説
源泉徴収票を紛失したら再発行できる? 源泉徴収票を紛失しても、勤務先に依頼すれば再発行が可能です。 再発行は勤務先(人事・総務)に依頼する 発行まで数日〜1週間程度かかる(目安) …
詳しくみる -
# 年末調整業務
年末調整で交通費は給与に含まれるのか
年末調整で交通費は年収に含まれる? 非課税限度額内の通勤手当は年収に含まれません。 公共交通機関の非課税上限は月15万円 マイカー通勤は距離に応じた上限額を適用 2025年・202…
詳しくみる