
- 更新日 : 2026年9月9日
国民年金保険料は年末調整で控除できる?書き方や会社員でも必要なケースを解説

自分で納めた分があれば、会社員でも年末調整で社会保険料控除を受けられます。
- 毎月の給与から国民年金保険料は引かれない
- 自分で納めた分は全額が控除の対象になる
- 控除証明書を添えて勤務先に提出する
家族の保険料を代わりに納めた場合も申告できます。
会社員の給与から国民年金保険料が引かれていないのは、厚生年金保険の制度から拠出されているためです。ただし転職の合間や家族の分など、自分で納めた保険料があれば年末調整で社会保険料控除を受けられます。
「会社員だから国民年金保険料は払っていない」と思っている人も多いのではないでしょうか。会社員でも年末調整で社会保険料控除の対象にできるケースについて解説します。
会社員の国民年金保険料はどこから払われている?
会社員の給与明細に国民年金保険料の欄がないのは、加入していないからではありません。会社員は国民年金と厚生年金保険の両方に加入しており、国民年金の分は厚生年金保険の制度全体からまとめて拠出されています。
会社員は厚生年金保険と国民年金の両方に加入している
日本の公的年金には国民年金と厚生年金保険があり、会社員や公務員はその両方に加入しています。
建物にたとえると、国民年金は全国民が共通して加入して受給する1階部分にあたります。厚生年金保険は会社員や公務員などが加入し、受給の際は原則として国民年金に上乗せされるため2階部分にあたります。
会社員や公務員は自動的に国民年金の第2号被保険者となり、2階建ての年金に加入している状態です。一方、自営業者や学生は第1号被保険者となり、各自で国民年金保険料を納めます。
| 区分 | 該当する人 | 保険料の納め方 |
|---|---|---|
| 第1号被保険者 | 自営業者、学生、無職 | 自分で国民年金保険料を納める |
| 第2号被保険者 | 会社員、公務員 | 厚生年金保険料が給与から天引きされる |
| 第3号被保険者 | 第2号被保険者に扶養される配偶者 | 自分では納めない |
国民年金保険料は基礎年金拠出金として拠出される
会社員の給与から国民年金保険料が天引きされていないのは、厚生年金保険の制度全体から基礎年金拠出金という形で拠出されているためです。
給与から引かれているのは厚生年金保険料であり、その中に国民年金の分が含まれているという言い方もできます。給与明細に国民年金保険料の項目がなくても、将来の老齢基礎年金は受け取れます。
なお厚生年金保険料は、勤務先と本人が半分ずつ負担します。給与明細に記載されている金額は、実際の保険料額の半分です。

扶養されている配偶者も保険料を負担しない
会社員や公務員に扶養されている配偶者は国民年金の第3号被保険者となり、国民年金保険料を自分で納めることはありません。
第3号被保険者の分の保険料も、扶養している配偶者が加入する厚生年金保険の制度で負担しているためです。
ただし配偶者が扶養から外れた期間は第1号被保険者となり、自分で納めることになります。この期間に納めた保険料は、次に説明する社会保険料控除の対象です。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
国民年金保険料はどこまで控除できる?
自分で納めた国民年金保険料は、社会保険料控除として所得から差し引けます。上限はなく、その年に実際に納めた金額がそのまま控除額になります。
支払った金額の全額が社会保険料控除の対象になる
社会保険料控除の額は、その年に実際に納めた社会保険料の全額です。
生命保険料控除のような上限は設けられていません。令和8年度の国民年金保険料は月額17,920円で、12か月分を納めた場合は215,040円がそのまま控除額になります。
給与から天引きされる厚生年金保険料や健康保険料は勤務先が計算するため、自分で申告書に記入することはありません。申告が必要になるのは、自分で納めた国民年金保険料などです。
生計を一にする家族の分も控除できる
配偶者や子どもなど、生計を一にする親族の国民年金保険料を代わりに納めた場合も、納めた人の社会保険料控除になります。
20歳以上の学生である子どもの分を親が納めるケースが代表的です。過去の年分の保険料をまとめて納めた場合でも、その年に納めたものであればその年の控除対象になります。
控除を受けるのは実際に納めた人です。家族あてに届いた控除証明書も添える必要があるため、あらかじめ預かっておきましょう。
付加保険料や国民年金基金の掛金も対象になる
国民年金保険料に上乗せして納める付加保険料や、国民年金基金の掛金も社会保険料控除の対象です。
付加保険料は月額400円で、納めると将来の老齢基礎年金に付加年金が上乗せされます。いずれも国民年金の第1号被保険者を対象とした制度です。
国民健康保険料や国民健康保険税も、同じく社会保険料控除の対象になります。ただし、これらは国民年金保険料とは異なり、証明書の添付が不要です。
その年に納めた分だけが対象で未納分は含めない
社会保険料控除は、その年に実際に納めたかどうかで判断するため、未納のままの保険料は申告できません。
逆にいえば、過去の未納分や免除されていた分をその年にまとめて納めれば、納めた年の控除対象になります。年内に納めるか翌年に納めるかで、控除できる年が変わります。
さかのぼって納められる期間は次のとおりです。
- 未納分:納付期限から2年を経過すると時効により納められない
- 免除や納付猶予を受けた分:過去10年までさかのぼって追納できる
会社員が国民年金保険料を控除するのはどんなとき?
厚生年金保険に加入している会社員でも、その年のうちに国民年金保険料を納めているケースがあります。代表的な場面を挙げます。
- 配偶者か扶養親族の国民年金保険料を代わりに支払っていた
- 年の途中に個人事業主から企業に就職した
- 年の途中に学生や無職の方が企業に就職した
- 滞納や免除の国民年金保険料を企業に勤めてから支払った
- 国民年金保険料を前納していた
- 産休や育休、出産退職をはさんだ
配偶者や扶養親族の国民年金保険料を代わりに支払った
配偶者や、生計を一にしている子どもの国民年金保険料を負担した場合が当てはまります。
20歳以上の学生である子どもの保険料を親が納めるケースが多く見られます。過去3年分をまとめて納めた場合でも、その年に納めたものであれば全額がその年の控除対象です。
子どもが年の途中で独立して生計が分かれた場合は、実際に負担した分だけが対象になります。
年の途中に個人事業主から会社員になった
個人事業主として国民年金保険料を納めていた期間があれば、就職後の年末調整で控除できます。
会社員になる前は第1号被保険者として自分で国民年金保険料を納め、就職後は厚生年金保険料が給与から天引きされます。
この年の年末調整では、自分で納めた国民年金保険料と、天引きされた厚生年金保険料の両方が控除の対象になります。
年の途中に学生や無職から会社員になった
20歳以上の学生や無職の人も第1号被保険者にあたるため、就職前に納めた国民年金保険料は控除できます。
学生の間に学生納付特例を受けていた場合、その期間は納付が猶予されているだけで、納めたことにはなりません。就職後に追納すれば、追納した年の控除対象になります。
滞納や免除の分を就職してから納めた
滞納していた分や免除を受けていた分を就職後に納めた場合も、納めた年の年末調整で控除できます。
免除や納付猶予を受けていた期間は滞納とは扱いが異なり、あとから追納する制度が用意されています。追納できるのは過去10年分までです。
一方、単純な未納の場合は納付期限から2年で時効を迎えます。さかのぼって納められる期間が短いため、心当たりがあれば早めに年金事務所へ相談しましょう。
国民年金保険料を前納していた
2年前納した保険料は、納めた年に全額を控除する方法と、各年分に相当する額を各年に控除する方法のいずれかを選べます。
年金機構から送付される証明書には、各年に分割した証明額が記載されています。そのため、各年に分けて控除する方法を選ぶ場合は、各年に分割した控除証明書を添付し、提出することが必要です。
前納の割引額や申し込み方法は、次の記事で解説しています。
産休や育休、出産退職をはさんだ
出産を機に退職し、再就職までの間に第1号被保険者として保険料を納めた場合も控除の対象です。
年内に再就職して年末調整を受けられるのであれば、再就職までに納めた国民年金保険料を勤務先で申告します。
産前産後休業や育児休業の間に会社に籍がある場合は、引き続き厚生年金保険に加入しているため、この申告は必要ありません。
参照:2年前納された国民年金保険料の社会保険料控除について|国税庁
年末調整で国民年金保険料を申告する書き方は?
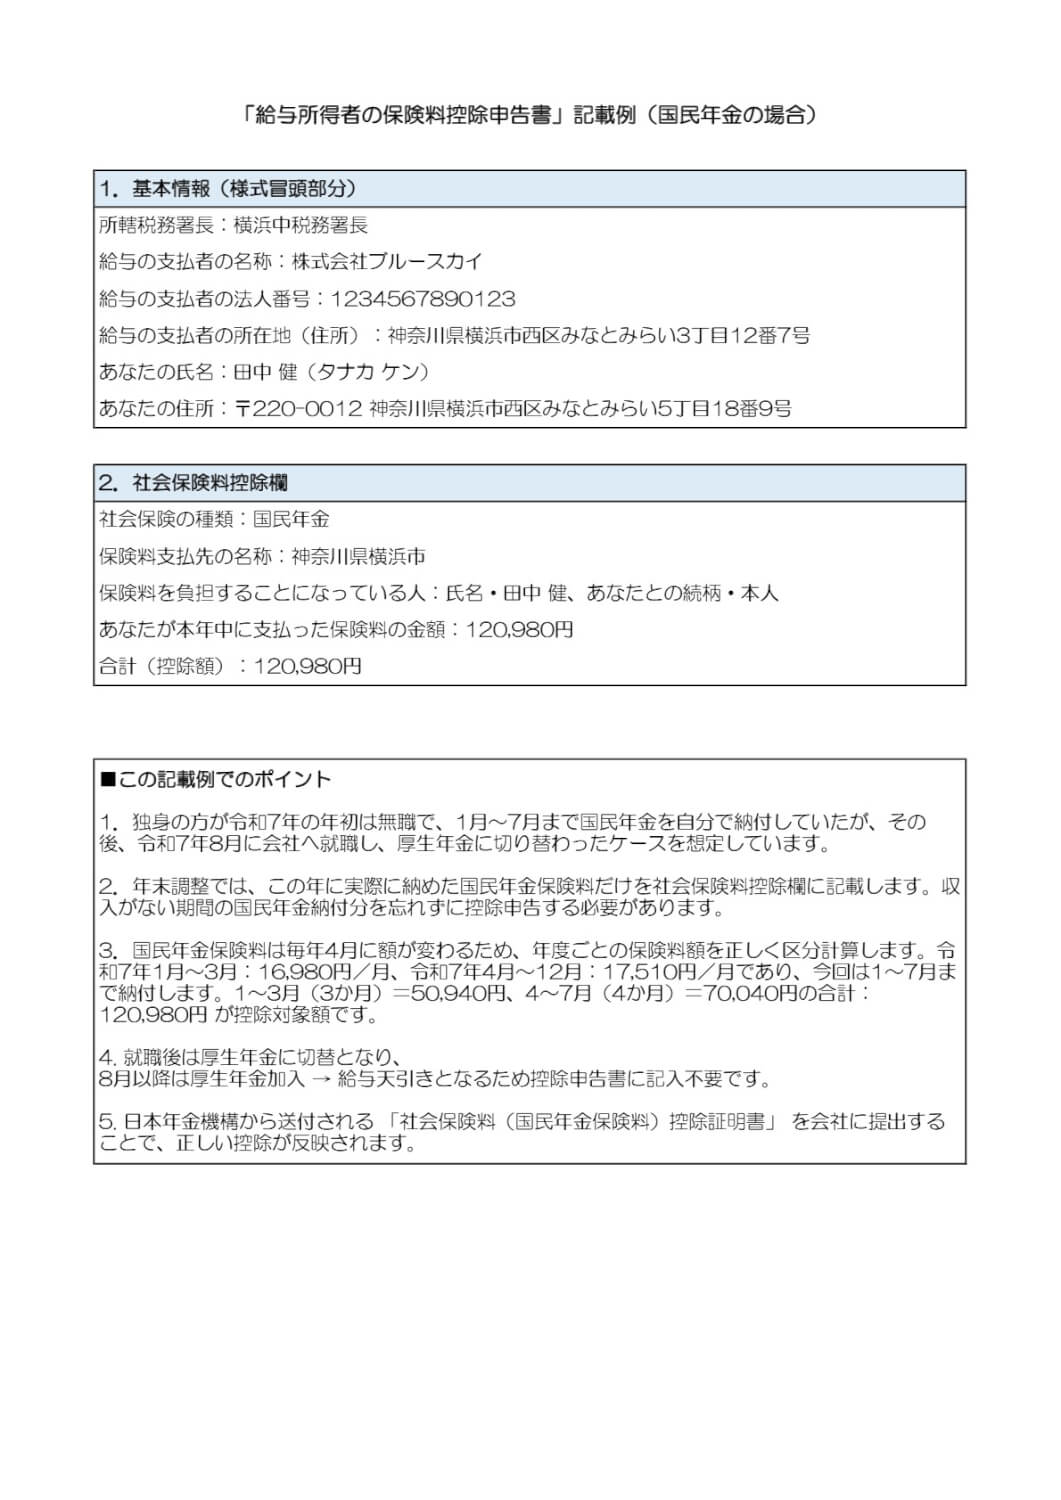
申告に使うのは「給与所得者の保険料控除申告書」です。勤務先から11月ごろに配布されるので、社会保険料控除の欄に記入して提出します。
控除を申告する「給与所得者の保険料控除申告書」の「社会保険料控除」欄に必要事項を記載します。

子どもの分を支払った場合の記入例
家族の保険料を代わりに納めた場合は、保険料を負担することになっている人の欄に家族の氏名と続柄を記入します。申告して控除を受けるのは、実際に納めた本人です。
大学生の子どもの国民年金保険料を親が納めたのであれば、氏名にその子どもの名前、続柄に「子」と記入し、金額欄にはその年に納めた合計額を記入します。申告して控除を受けるのは、実際に納めた親のほうです。
例)会社員が子供の国民年金保険料を支払った場合
| 社会保険の種類 | 保険料支払先の名称 | 保険料を負担することになっている人の氏名 | あなたが本年中に支払った保険料の金額 |
|---|---|---|---|
| 国民年金 | 日本年金機構 | 山川一子 | 215,040円 |
| 合計(控除額) | 215,040円 | ||
大学生の子どもの国民年金保険料を親が納めた場合、次のように記入します。
- 社会保険の種類:「国民年金」
- 保険料支払先の名称:「日本年金機構」
- 保険料を負担することになっている人の氏名:子どもの氏名
- 続柄:「子」
- 本年中に支払った保険料の金額:その年に納めた合計額
最後に合計額を控除額の欄に記入します。
添付書類:控除証明書を添えて勤務先に提出する
記入した保険料控除申告書には、社会保険料(国民年金保険料)控除証明書を添えて勤務先に提出します。国民年金保険料を社会保険料控除として申告する場合、控除証明書または領収証書の添付が義務づけられているためです。
この控除証明書は日本年金機構から送付され、書面はハガキ版とA4版の2種類があります。
納めた時期によって届く時期が変わる
控除証明書が届くのは、1月から9月末までに納めた場合は10月下旬から11月上旬、10月以降に初めて納めた場合は翌年2月上旬です。
10月以降に初めて納めた場合は年末調整に間に合わないため、領収証書を勤務先に提出するか、確定申告で対応します。
| 初めて納めた時期 | 書面が届く時期 | 年末調整に間に合うか |
|---|---|---|
| 1月〜9月末 | 10月下旬〜11月上旬 | 間に合う |
| 10月〜12月末 | 翌年2月上旬 | 間に合わない |
10月以降に納めた分は領収証書で補う
控除証明書に記載されるのは、9月末までの納付済額と、10月から12月までの見込額です。1月から12月までに納めた保険料はすべてその年の控除対象になりますが、見込額を超えて納めた分は証明書の金額に含まれません。
この場合は、超えて納めた分の領収証書を控除証明書とあわせて提出します。10月以降に追加で納める予定があれば、領収証書を残しておきましょう。
マイナポータルで電子データを受け取れる
ねんきんネットで電子送付を希望すると、控除証明書をマイナポータルで電子データとして受け取れます。従来は書面のみで、ハガキ版とA4版が送られていました。
電子データは書面より早く、1月から9月末までに納めた分は10月中旬から下旬にかけて届きます。電子送付を希望した場合、書面は送付されません。
電子データはe-Taxでの確定申告にそのまま利用できます。年末調整の電子化に対応している勤務先であれば、データのまま提出できることもあります。
届かない場合は再発行を依頼する
控除証明書が届かない場合や紛失した場合は、次の方法で再発行できます。
- ねんきんネットから再交付を申請する
- 年金事務所へ依頼する
- 発送時期を過ぎても届かないときは、ねんきん加入者ダイヤルに問い合わせる
再発行を待つ間に年末調整の期限が来そうであれば、領収証書で代えられないかを勤務先に確認しておくと安心です。
年末調整に間に合わないときはどうする?
控除証明書が届かなかった場合や、申告書の提出が間に合わなかった場合でも、控除を受ける方法は残されています。
確定申告をすれば控除を受けられる
年末調整で申告できなかった国民年金保険料は、自分で確定申告をすれば控除を受けられます。
確定申告の期間は原則として翌年2月16日から3月15日までです。勤務先から受け取った源泉徴収票と、控除証明書または領収証書を用意して手続きします。
10月以降に初めて保険料を納めた場合、控除証明書が届くのは翌年2月上旬です。確定申告の期間には間に合うため、届くのを待って申告する形になります。
確定申告書のどこに記入するか
確定申告書では、第二表の「社会保険料控除」欄に内訳を記入し、その合計額を第一表の「社会保険料控除」欄に記入します。
第二表には保険料等の種類と支払保険料等の計を書きます。国民年金保険料であれば、種類の欄に「国民年金」と記入し、その年に納めた金額を記載します。源泉徴収票に記載されている社会保険料等の金額もあわせて記入します。
確定申告書等作成コーナーやe-Taxを使う場合は、画面の案内にしたがって金額を入力すれば、両方の欄に反映されます。マイナポータル連携をしていれば、控除証明書のデータを取り込むこともできます。
申告し忘れた年の分もさかのぼって手続きできる
過去に申告し忘れた年があれば、還付申告によってさかのぼって控除を受けられます。
還付申告ができるのは、その年分の翌年1月1日から5年以内です。数年前に転職や退職をはさんでいて申告していない年があれば、確かめておくとよいでしょう。
必要な書類は通常の確定申告と変わりません。その年の源泉徴収票と控除証明書をそろえて手続きします。
国民年金保険料の控除は年末調整で忘れずに申告しよう
会社員の給与から国民年金保険料が引かれていないのは、厚生年金保険の制度から基礎年金拠出金として拠出されているためです。そのうえで、転職の合間や家族の分など自分で納めた保険料があれば、その全額が社会保険料控除の対象になります。
申告に使うのは保険料控除申告書の社会保険料控除欄で、控除証明書を添えて勤務先に提出します。
年末調整に間に合わなかった場合も、確定申告や還付申告で控除を受けられます。心当たりがあれば、控除証明書が手元にあるかを先に確かめておきましょう。
参照:国民年金保険料は、全額、社会保険料控除の対象です|政府広報オンライン
よくある質問
国民年金保険料は年末調整で控除されますか?
実際に支払っていた場合には控除されます。詳しくはこちらをご覧ください。
国民健康保険料が控除されるケースについて教えてください
自営業者が就職して会社員になった場合等が挙げられます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
遺族年金に年末調整は必要?扶養や確定申告への影響も解説
遺族年金に年末調整や確定申告は必要? 遺族年金は非課税のため、年末調整でも確定申告でも申告する必要はありません。 税金の扶養では所得に含めない 健康保険の扶養では収入に含める 源泉…
詳しくみる -
# 年末調整業務
妻の生命保険料は年末調整で控除できる?条件を解説!
妻の生命保険料は年末調整で控除できる? 妻の生命保険料は、夫が保険料を負担していれば夫の年末調整で控除できます。 控除の可否は「誰が保険料を払うか」で決まる 引落口座が夫名義でない…
詳しくみる -
# 年末調整業務
住宅ローン控除は定額減税に影響がある?税額がすべて控除された場合
住宅ローン控除で所得税が全額控除されると、定額減税はどうなる? 住宅ローン控除は定額減税より先に控除され、控除しきれない分は調整給付で精算されます。 住宅ローン控除は定額減税より先…
詳しくみる -
# 年末調整業務
給与支払報告書は支払額が0円の場合も提出義務あり!書き方や提出不要なケースも解説
「育休に入った従業員がいるけれど、給与支払報告書は提出するのだろう」 「年の途中で退職し、支払給与額が少額の従業員の場合はどうすればいいのだろう」 給与の支払額が0円、あるいは少額…
詳しくみる -
# 年末調整業務
国民年金保険料控除証明書を出さないとどうなる?税金への影響と対処法を解説
年末調整や確定申告の時期になると、手元にあるはずの書類が見当たらないことはよくある話です。特に「社会保険料(国民年金保険料)控除証明書」は、ハガキで届くため紛失しやすく、提出を忘れ…
詳しくみる -
# 年末調整業務
年末調整の収入金額とは?所得金額との違い・計算方法を解説
収入金額と所得金額の違いとは? 年末調整の収入金額とは、社会保険料・税金控除前の総支給額であり、そこから給与所得控除を引いた金額が所得金額です。 収入金額=手取りではなく総支給額 …
詳しくみる