
- 更新日 : 2026年9月15日
国民年金の追納分は年末調整が必要?いくら戻る?やり方を解説

国民年金の追納分は年末調整で社会保険料控除として申告でき、所得税・住民税の負担を軽減できます。
- 追納額の全額が社会保険料控除の対象
- 控除証明書を添付して保険料控除申告書を提出
- 忘れた場合は確定申告で対応可能
Q. 追納を年末調整に含めるといくら戻る?
A. 後述の追納20万円の場合、所得税で約1万円・住民税で約2万円の差が生じます(試算例)。
免除や納付猶予を受けていた国民年金保険料について追納を行った場合には、所得税の計算において社会保険料控除が受けられます。年末調整の際に控除証明書を添付して保険料控除申告書を提出することで申告できます。控除は申告しないと受けられないため、きちんと準備しておくことが大切です。忘れた場合には確定申告で申告する方法もあります。
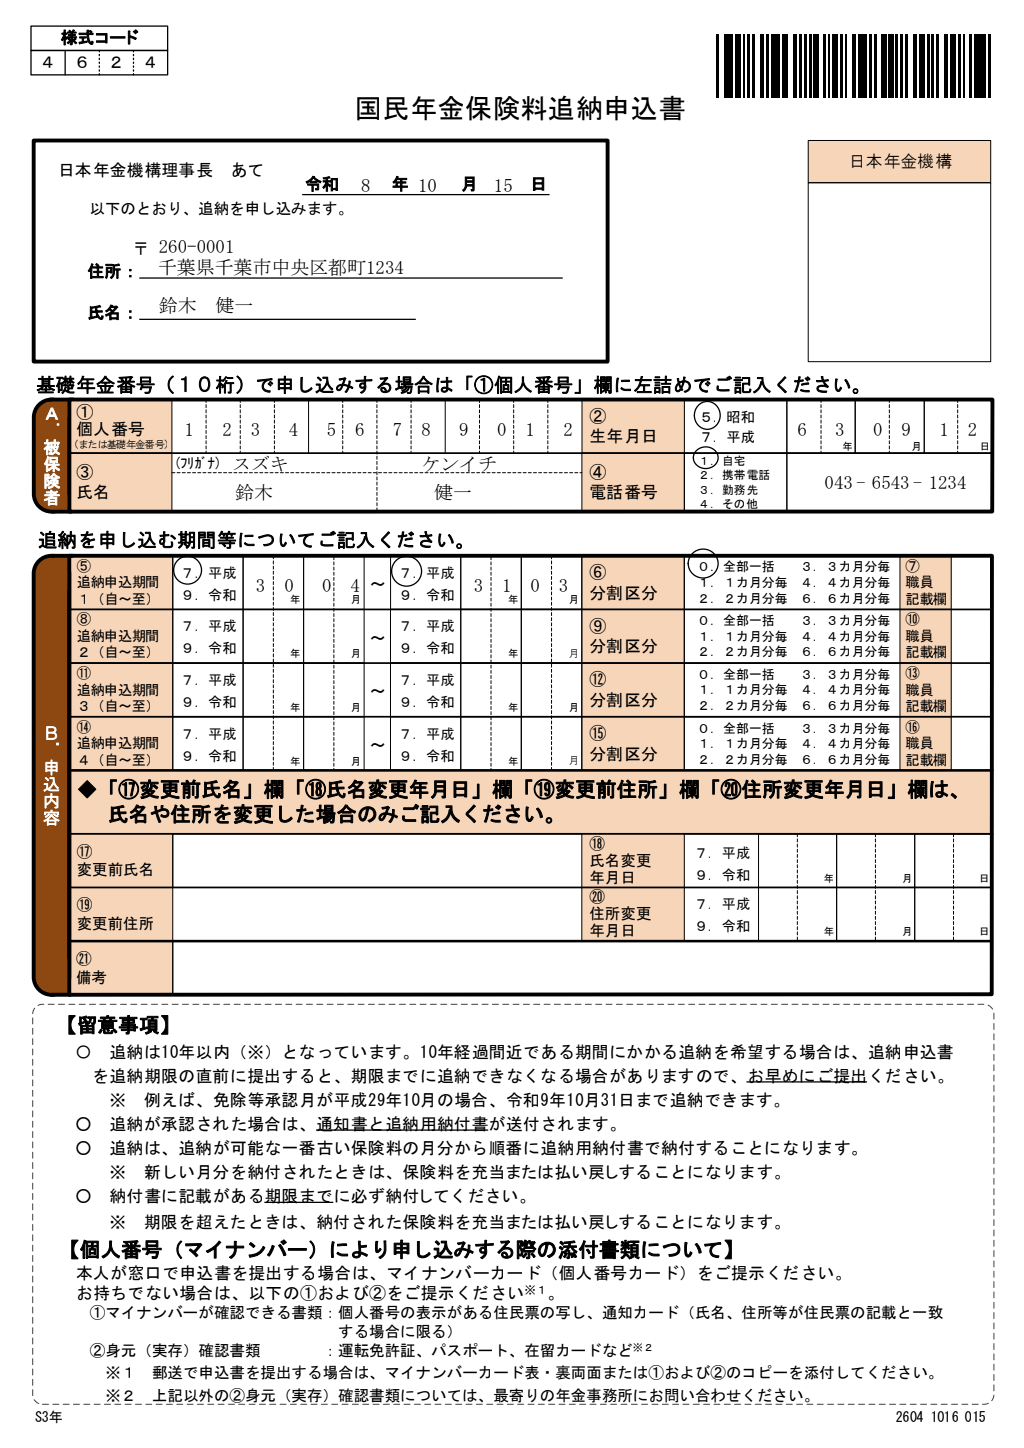
国民年金の追納とは?
日本国内に住む20歳以上60歳未満の人については、国民年金に加入義務があります。しかし、経済的な理由などで国民年金保険料の支払いができない場合には、「猶予」や「免除」を受けることが可能です。
国民年金の支払いを「猶予」や「免除」された保険料は、その後に追納することができます。
ここでは、国民年金保険料を追納できる条件や金額、追納することのメリットについて解説します。
国民年金保険料を追納できる条件
国民年金保険料を追納する場合には、厚生労働大臣の承認を受ける必要があります。また、承認された月の前10年以内の期間の分に限り追納することが可能です。
ただし、10年以内の期間内であったとしても、老齢基礎年金を受けられる人は追納することができないので注意しましょう。
国民年金保険料を追納する際の保険料の額
国民年金保険料を追納する際の保険料の額は、支払いの猶予や免除の承認を受けた際の猶予または免除された額になります。ただし、保険料の猶予や免除における追納については、承認を受けた期間の翌年度から数えて3年度目以降に国民年金保険料を追納する際には、当時の国民年金保険料額に経過期間に応じた加算額を上乗せして納付する必要があります。
国民年金保険料を追納することのメリット
国民年金保険料を追納すると、将来受け取れる年金額が増える点と、社会保険料控除により税負担が軽減できる点の2つのメリットがあります。
将来受け取れる年金額が増える
老齢基礎年金は、支払った保険料の月数によって決まります。そのため、保険料の納付月数を多く、また、満額の保険料を支払ったほうが将来受けられる年金額が多くなります。
社会保険料控除を受けられるため税負担が軽減できる
国民年金保険料を追納した場合、その追納額は年末調整時に社会保険料控除額として申告できます。つまり、所得からその額が控除されて所得税や住民税の負担を軽減することが可能です。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
国民年金を追納した場合、追納分も年末調整が必要?
年末調整は、勤務先から給料の支払いを受けている会社員などが行う、所得税に関する手続きです。国民年金保険料は社会保険料のひとつですが、一般的には、会社員が支払うことはありません。
ただし、20歳以上の学生は国民年金保険料の納付義務があるため、学生時代に納付特例の承認を受けて納付していなかった場合は、会社員になってから追納することができます。
国民年金保険料の追納が年末調整に及ぼす影響
年末調整で追納分を社会保険料控除として申告すると、支払った保険料の全額が課税対象額から差し引かれ、所得税・住民税の負担が軽くなります。
年末調整は、毎月の給料から差し引かれていた所得税について、その年の最後の給料で精算する手続きです。多く差し引かれすぎていた場合は還付が受けられ、少なくて不足が生じている場合には追加で徴収されます。
所得税の計算においては、課税の対象となる金額から差し引く、さまざまな控除があります。所得税を納める者にとって必要な金額分を課税対象額からマイナスして非課税とし、税負担を軽くする制度です。
給与所得者の所得に応じて受けられる「基礎控除」、扶養家族の状況に応じて受けられる「扶養控除」などがあります。
「保険料控除」も重要な控除制度のひとつで、生命保険料や地震保険料、個人年金保険料などに対する支払保険料を対象に行われる控除です。
社会保険料も対象になり、毎月の給料から差し引かれている健康保険料や介護保険料、厚生年金保険料などが全額控除されます。追納した国民年金保険料も、年末調整での申告によって控除を受けることができます。
国民年金保険料を追納して年末調整した場合
追納分を社会保険料控除で申告すると、支払った保険料の全額が控除され、その分だけ所得税額を低く抑えることができます。
国民年金保険料は、支払った保険料の全額が控除額になります。追納した場合もその全額が控除され、課税金額が小さくなることで所得税額を抑えられ、税負担を軽減することが可能です。
国民年金保険料を追納したのに年末調整をしない場合
追納を行ったのに年末調整で申告しないと、控除を受けられないまま計算され、本来より多く所得税を支払うことになります。
追納した国民年金保険料は年末調整において、毎月の給料から差し引かれている健康保険料などと同じ社会保険料として全額が控除されます。しかし、健康保険料などは申告しなくても保険料の金額を会社が把握できているため控除されますが、追納した国民年金保険料は、その額が勤務先では把握できないため、控除してもらえません。
国民年金の追納分の年末調整でいくら戻る?
追納分を年末調整に含めるかどうかで、所得税・住民税は数万円単位で変わります。以下、モデルケースで試算します。
年末調整の際に、国民年金保険料の追納をした場合としていない場合で、所得税や住民税がどのくらい違ってくるのかについてシミュレーションしてみます。なお、令和8年度税制改正により基礎控除額が見直されたため、以下は令和8年分(2026年分)の年末調整を前提とした試算です。
(例)Xさん(男性)の場合
◆家族構成
・既婚者、配偶者は専業主婦(収入なし)
・17歳の子どもを扶養
◆給与・控除関係
・給与総収入額630万円
・源泉徴収税額16万6,385円
・各種保険料控除額
-社会保険料控除88万2,673円
-社会保険料控除2(国民年金保険料追納分)20万円
-生命保険料控除4万円
給与所得控除後の給与等の金額は460万円となり、合計所得金額489万円以下の区分に該当するため、令和8年分の基礎控除は104万円が適用されます。
| 項目 | 追納分を含まない場合 | 追納分を含んだ場合 |
|---|---|---|
| 給与総収入額 | 630万円 | 630万円 |
| 給与所得控除後の給与等の金額 | 460万円 | 460万円 |
| 基礎控除 | 104万円 | 104万円 |
| 配偶者控除 | 38万円 | 38万円 |
| 扶養控除 | 38万円 | 38万円 |
| 社会保険料控除 | 88万2,673円 | 88万2,673円 |
| 社会保険料控除2(国民年金保険料追納分) | - | 20万円 |
| 生命保険料控除 | 4万円 | 4万円 |
| 所得控除額合計 | 272万2,673円 | 292万2,673円 |
| 課税所得額 | 460万円-272万2,673円=187万7,000円(1,000円未満切り捨て) | 460万円-292万2,673円=167万7,000円(1,000円未満切り捨て) |
| 算出所得税額 | 187万7,000円×5%=9万3,850円 | 167万7,000円×5%=8万3,850円 |
| 復興特別所得税反映後の年調年税額 | 9万3,850円×102.1%=9万5,800円(100円未満切り捨て) | 8万3,850円×102.1%=8万5,600円(100円未満切り捨て) |
| 年調還付額 | 16万6,385円-9万5,800円=7万585円 | 16万6,385円-8万5,600円=8万785円 |
この差額である1万200円が、令和8年分において国民年金保険料の追納を年末調整に含めた場合と含めなかった場合の所得税額の差になります。基礎控除額の引き上げにより課税所得の税率区分が10%から5%に下がっているため、以前の税制と比べると差額自体は小さくなっている点に注意が必要です。
次に、住民税の試算ですが、東京都千代田区を例にして説明します。住民税の基礎控除額は所得税のような引き上げが行われておらず、43万円のまま据え置かれています。
| 項目 | 追納分を含まない場合 | 追納分を含んだ場合 |
|---|---|---|
| 給与総収入額 | 630万円 | 630万円 |
| 給与所得控除後の給与等の金額 | 460万円 | 460万円 |
| 基礎控除 | 43万円 | 43万円 |
| 配偶者控除 | 33万円 | 33万円 |
| 扶養控除 | 33万円 | 33万円 |
| 社会保険料控除 | 88万2,673円 | 88万2,673円 |
| 社会保険料控除2(国民年金保険料追納分) | - | 20万円 |
| 生命保険料控除 | 2万4,000円 | 2万4,000円 |
| 所得控除額合計 | 199万6,673円 | 219万6,673円 |
| 課税総所得金額 | 460万円-199万6,673円=260万3,000円(1,000円未満切り捨て) | 460万円-219万6,673円=240万3,000円(1,000円未満切り捨て) |
【算出住民税額】
| 項目 | 追納分を含まない場合 | 追納分を含んだ場合 |
|---|---|---|
| 特別区民税(所得割額) | 15万4,600円 | 14万2,600円 |
| 特別区民税(均等割額) | 3,000円 | 3,000円 |
| 都民税(所得割額) | 10万3,100円 | 9万5,100円 |
| 都民税(均等割額) | 1,000円 | 1,000円 |
| 森林環境税(国税) | 1,000円 | 1,000円 |
| 年税額 | 26万2,700円 | 24万2,700円 |
よって、この差額である2万円が国民年金保険料の追納を行った場合と行わなかった場合の住民税額の差になります。住民税は基礎控除額が変わらないため、この部分の試算は従来どおりです。
国民年金の追納分の年末調整の流れや書き方は?
国民年金保険料を追納した際には、①国民年金保険料控除証明書を受け取る②保険料控除申告書の記入③勤務先への提出の3つの手順で、年末調整で申告を行います。
① 国民年金保険料控除証明書を受け取る
年末調整で追納分の保険料控除を申告するには、日本年金機構が発行する「国民年金保険料控除証明書」を保険料控除申告書に添付して提出する必要があります。
国民年金保険料控除証明書は、日本年金機構から郵便で届きます。送付される時期は毎年2月ならびに11月で、記載内容は以下のようになっています。
- 2月送付:前年10月1日から12月31日までの合計額
- 11月送付:1月1日から9月30日までの合計額
このため、毎年10月以降に国民年金保険料の追納を行った場合は、納付の際に受け取った領収書を国民年金保険料控除証明書の代わりとすることができます。領収書は処分しないように大切に保管しておきましょう。
なお、ねんきんネットとマイナポータルの連携手続きを行うことで、控除証明書を郵送ではなく電子データとしてマイナポータルで受け取ることも可能になっています。電子データはe-Taxでの確定申告や、勤務先が対応していれば年末調整の電子化にも利用できます。
参考:社会保険料(国民年金保険料)控除証明書の発行について|日本年金機構
➁ 保険料控除申告書に記入する
追納した国民年金保険料の控除は、「保険料控除申告書」に記入のうえ提出することで申告できます。
保険料控除申告書とは、保険会社と契約して保険料支払いを行っている生命保険や地震保険、個人年金のほか、家族に代わって支払った国民年金保険料や国民健康保険料などについて、控除を申告する書類です。
国民年金保険料を追納した場合も、保険料控除申告書に必要事項を記入して提出することで控除を受けることができます。
国民年金保険料の追納について保険料控除申告書に記入する内容は、その年の支払金額です。添付書類として用意した国民年金保険料控除証明書や領収書を確認しながら、金額を間違えないように記入しましょう。
③ 勤務先に提出する
国民年金保険料控除証明書と保険料控除申告書は、ほかの年末調整で必要な書類と一緒に、勤務先に提出します。指示された期限までの提出が最善ですが、国民年金保険料控除証明書の紛失により再発行を依頼している場合などは、その旨を事前に連絡しておくことも大切です。
会社は、年末調整では基本的にすべての従業員から書類を回収しなければならず、整理や確認に多くの時間を要します。提出が遅れる場合には先に事情を説明しておくことで、その後の処理の負担を少なくすることができます。
国民年金の追納分の年末調整を忘れた場合は?
追納した国民年金保険料の年末調整を忘れた場合、あるいは国民年金保険料控除証明書の再発行が間に合わなかったなどの事情によってできなかった場合には、確定申告を行うことで年末調整の代わりとすることができます。
国民年金保険料の追納分の確定申告のやり方
会社員は年末調整を行うことで、その年の正しい源泉所得税の額が確定します。年末調整は、1年間の正しい所得税額を計算して、毎月の給与や賞与で支払っていた概算の所得税との差額を徴収・還付する手続きです。
しかし、必要な書類が会社の設定した年末調整の締切日に間に合わないなどの事情で、年末調整が期間内に間に合わない場合には、自営業者などと同じように確定申告することで対応することが可能です。
確定申告とは
確定申告は医療費控除や、住宅ローン控除を最初に受ける年のほか、年末調整に間に合わなかったとき、なんらかの事情でできなかった場合に行う手続きです。国民年金保険料の追納について年末調整での控除を受けられなかった場合も、確定申告で手続きすることで保険料控除が受けられるようになります。
確定申告のやり方・手続きについては、以下を参考にしてください。
参考:確定申告とは?やり方と流れを全く分からない人向けに簡単に解説|マネーフォワード クラウド確定申告
国民年金を追納したら、忘れず年末調整を行おう
免除や納付猶予を受けていた国民年金保険料を追納した場合には、支払った金額のすべてについて、所得税の計算・納付の際に保険料控除を受けることができます。令和8年分からは基礎控除額の引き上げなどにより税額計算が変わっているため、最新の控除額を踏まえて申告することが大切です。
保険料控除を受けるためには国民年金保険料控除証明書を受け取り、該当する内容を記入した保険料控除申告書と一緒に提出する必要があります。国民年金保険料控除証明書は紛失しないよう、きちんと保管しておくことが大切です。
会社員は、年末調整で申告できるため、忘れずに行いましょう。
よくある質問
国民年金を追納した場合、追納分の年末調整は必要ですか?
国民年金保険料を追納すると支払った全額について保険料控除を受けることができますが、年末調整をしないと控除を受けることはできません。 詳しくはこちらをご覧ください。
追納分の年末調整を忘れた場合、どうすればよいですか?
翌年の2月16日から3月15日までの期間に実施される確定申告で、追納分の国民年金保険料についての保険料控除申告を行います。 詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
源泉徴収税額表の甲乙丙の違いとは? 源泉徴収税額表の甲・乙・丙欄は、扶養控除等申告書の提出有無と給与の支払形態によって適用区分が決まります。 甲欄:申告書提出あり、年末調整の対象 …
詳しくみる -
# 年末調整業務
年末調整で社会保険料控除はどう書く?対象と計算方法を解説
年末調整の社会保険料控除は誰が何を書く? 給与天引き分は会社が集計し、従業員は自分で納めた保険料だけを申告書に記入します。 天引き分は会社が源泉徴収簿で集計する 自己納付分は家族の…
詳しくみる -
# 年末調整業務
【令和8年分】保険料控除申告書のチェック方法は?書き方も解説
保険料控除申告書はどこを確認する? 控除証明書との金額の一致と、控除額の計算が確認の中心になります。 金額は証明書の申告額を転記する 新旧の区分を契約日で確かめる 証明書の添付漏れ…
詳しくみる -
# 年末調整業務
【見本つき】源泉徴収票の正しい書き方!扶養や保険についての注意点も解説
この記事では源泉徴収票を迷いなく書けるよう、見本つきで各項目や注意点を解説いたします。 源泉徴収票は従業員を雇用している企業が必ず毎年作成し、交付しなければならない書類です。 もし…
詳しくみる -
# 年末調整業務
年末調整のアウトソーシングはどこまで依頼可能?費用相場・選び方・注意点を徹底解説
年末調整は、企業の担当者にとって年に一度の大きな負担となる業務です。毎年のように行われる税制改正、特に2025年度の税制改正は年末調整への影響も大きく、担当者の業務をさらに複雑にし…
詳しくみる -
# 年末調整業務
自動車保険は年末調整の対象に含まれる?
自家用車等を保有している場合、自賠責保険だけでは補償を賄えない「有事の補償」として自動車保険に加入している方も多いと思います。 自動車保険は保険料が高額になることが多いですが、年末…
詳しくみる