
- 更新日 : 2026年9月15日
退職所得の源泉徴収票とは?提出範囲拡大でどう変わる?書き方・提出不要になるケースを解説

退職所得の源泉徴収票は令和8年1月1日以後の支払分から、税務署・市区町村への提出範囲が役員のみから全受給者に拡大されました。
- 改正後は全員分3枚作成・提出が必要(※市区町村への退職所得の特別徴収票については、当分の間、提出を省略できる経過措置が設けられています。そのため、市区町村への提出を省略する場合は、本人交付用・税務署提出用の2枚を作成します。)
- 市区町村への特別徴収票は当分省略可
- 税額0円でも源泉徴収票の作成は必須
Q. 従業員の退職所得の源泉徴収票も税務署に提出が必要?
A. 令和8年1月1日以後の支払分からは、役員・従業員を問わず全員分の提出が必要です。
退職所得の源泉徴収票は、退職金にかかる税金を記録し、本人や税務署へ報告するための書類です。令和8年1月1日以後に支払う退職手当等からは、税務署・市区町村への提出範囲が「役員のみ」から「全ての受給者」に拡大されました。本記事では退職所得の源泉徴収票・特別徴収票の役割や提出不要になるケース、最新の作成手順までまとめて解説します。
退職所得の源泉徴収票とは?
退職所得の源泉徴収票とは、退職金などの退職所得に対して源泉徴収された税額を記録し、本人と税務署へ報告するための法定調書です。国税に関する「退職所得の源泉徴収票」と、地方税に関する「特別徴収票」を兼ねた1枚の様式になっており、退職金を支払う企業の人事・経理部門が作成します。
源泉徴収票には退職手当等の支給金額、退職所得控除額、源泉徴収税額などが記載され、退職者本人が確定申告や住民税の申告を行う際にも利用されます。
退職所得と退職金の違い
退職所得とは所得税法上の課税区分の名称であり、退職金とは企業が支給する金銭そのものを指す用語です。両者は同じ支給を別の角度から呼んでいるにすぎません。
所得税法第30条第1項では、退職所得を「退職手当、一時恩給その他の退職により一時に受ける給与及びこれらの性質を有する給与に係る所得」と定義しています。退職金や一時金、解雇予告手当、確定拠出年金の老齢給付金なども退職所得に含まれ、通常の給与所得とは異なる分離課税の対象です。一方、退職金は人事労務の実務用語で、在職中の功績や勤続年数に応じて支払われる金銭や資産を指し、企業によっては制度自体を設けていない場合もあります。
参考:No.1420 退職金を受け取ったとき(退職所得)|国税庁
退職所得の源泉徴収票 提出判定 実務チェックシート
ここでは「退職所得の源泉徴収票 提出判定 実務チェックシート」の内容について紹介します。下記が1ファイルにまとまった、便利なシートです。
- 改正前後の提出範囲比較
- 支払日ベースの提出要否判定フロー
- 勤続年数別の退職所得控除早見表
- 退職所得と源泉税額の自動計算
- 全27項目の実務チェックリスト
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
その退職金、税務署・市区町村への提出は必要ですか?支払日だけで即判定
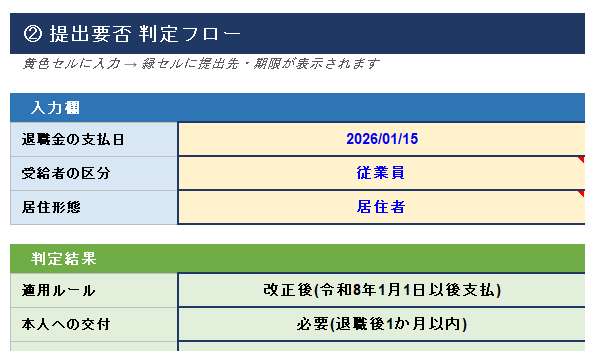
令和8年1月1日以後に支払う退職手当等から、源泉徴収票の提出範囲が「役員のみ」から「全ての居住者」に拡大されました。
「退職所得の源泉徴収票 提出判定 実務チェックシート内にある、「支払日ベースの提出要否判定フロー」は支払日・受給者区分・居住形態の3項目を入力するだけで、改正前後どちらのルールが適用されるか、本人交付・税務署提出・市区町村提出の要否、提出期限まで自動で判定できます。退職者ごとに対応を迷わず確定させたい人事労務担当者の方にご活用いただけます。
職前の準備から書類保存まで、退職金の実務を27項目で抜け漏れチェック
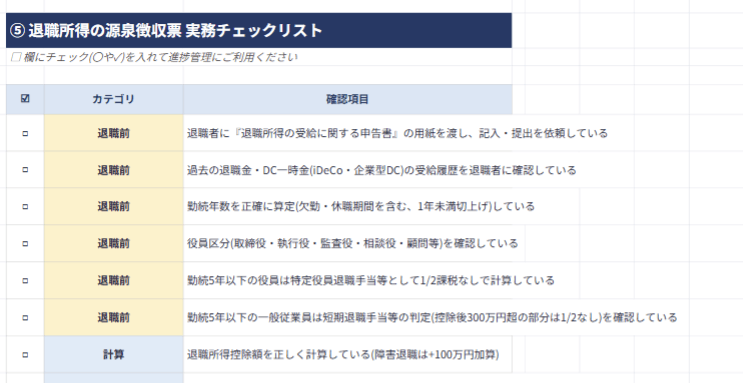
退職所得の源泉徴収票まわりは、退職前の申告書回収から、控除計算、新様式での書類作成、本人交付、税務署・市区町村提出、書類保存まで、やるべきことが幅広く広がります。
本チェックリストは退職前・計算・書類作成・交付・提出・保存・その他の7カテゴリ27項目で、令和8年改正対応を含めた実務の流れを一覧で確認できます。初めて退職金対応をされる方や、対応漏れを防ぎたい方の備えとしてお使いいただけます。
退職所得の源泉徴収票の提出範囲は令和8年からどう変わった?
令和8年1月1日以後に支払う退職手当等については、税務署・市区町村への提出義務がある受給者の範囲が「法人の役員のみ」から「全ての居住者(役員・従業員を問わず全員)」に拡大されました。これは令和7年度税制改正による見直しで、退職日ではなく退職手当等の支払日を基準に新旧ルールが適用されます。
改正前は、従業員に交付する源泉徴収票は本人交付用の1枚のみで足りていましたが、改正後は本人交付用に加えて税務署提出用・市区町村提出用の合計3枚を作成し、それぞれに交付・提出する必要があります。人事労務担当者にとっては、退職者ごとの事務量が増える点に注意が必要です。なお、市区町村への退職所得の特別徴収票については、当分の間、提出を省略できる経過措置が設けられています。そのため、市区町村への提出を省略する場合は、本人交付用・税務署提出用の2枚を作成します。
改正前後の提出義務の違い
| 区分 | 令和7年12月31日以前の支払分 | 令和8年1月1日以後の支払分 |
|---|---|---|
| 受給者への交付 | 全員必須 | 全員必須(変更なし) |
| 税務署への提出 | 役員のみ | 役員・従業員を含む全ての居住者 |
| 市区町村への提出 | 役員のみ | 役員・従業員を含む全ての居住者(経過措置により、当分の間は省略可) |
| 作成枚数(役員・従業員共通) | 役員3枚/従業員1枚 | 全員3枚 |
市区町村への特別徴収票提出は省略できる?
令和8年1月1日以後に支払う退職手当等に係る特別徴収票については、当分の間、市区町村への提出を省略できる経過措置が設けられています。税務署への提出は原則どおり必要なため、混同しないよう注意しましょう。
税務署への提出については、その年中に退職した受給者分をまとめて翌年1月31日までに提出することも認められています。役員・従業員を含めた全件を取りまとめて提出する場合、令和7年分と令和8年分以降とでは取りまとめの対象範囲が異なるため、経理担当者は年度ごとの取扱いを確認することが欠かせません。
参考:No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
退職所得の源泉徴収票は提出不要になるケースはある?
退職所得の源泉徴収票等は、令和8年1月1日以後に支払う退職手当等について、原則として全ての居住者が提出対象です。ただし、死亡退職に係る一定の退職手当等や、非居住者への退職手当等については、退職所得の源泉徴収票ではなく別の支払調書を提出する場合があります。
死亡退職の場合
死亡退職により退職手当等を支払った場合は、退職所得の源泉徴収票ではなく、相続税法の規定による支払調書(正式名称「退職手当金等受給者別支払調書」)を提出します。死亡による退職金は相続税の課税対象となるため、所得税の法定調書とは別の書式で報告する仕組みです。
非居住者への支払いの場合
海外に居住する非居住者に対し、国内で行った人的役務の提供の対価として退職手当等を支払った場合は、退職所得の源泉徴収票ではなく、非居住者等に支払われる給与・報酬・年金及び賞金の支払調書を提出します。
ただし、支払金額が年間50万円以下の場合は、支払調書の提出は不要です。
源泉徴収税額が0円の場合でも作成は必要?
源泉徴収税額が0円であっても、源泉徴収票そのものの作成・交付は必要です。退職所得控除額が退職金を上回り、課税退職所得金額が0円になったとしても、法定調書としての作成義務は変わりません。
退職所得の源泉徴収票の作成枚数と交付・提出の流れは?
退職所得の源泉徴収票は、退職後1か月以内に受給者本人への交付が必須です。税務署・市区町村への提出も原則として退職後1か月以内ですが、まとめて翌年1月31日までに提出する取扱いも認められています。
受給者への交付(全員必須)
退職手当等を支払った全ての受給者に対し、企業は源泉徴収票を退職後1か月以内に交付しなければなりません。あらかじめ受給者の承諾を得るなど一定の要件を満たせば、書面に代えて電磁的方法(データ)で提供することも可能です。
税務署・市区町村への提出(改正後は全員分)
令和8年1月1日以後の支払分からは、役員・従業員を問わず全ての居住者について、所轄税務署と支払った年の1月1日現在の受給者の住所地の市区町村へ、それぞれ1枚ずつ提出します。自営業者やフリーランスであっても、小規模企業共済の共済金等や確定拠出年金の老齢給付金の一時金など、退職所得として扱われる収入を受け取る場合があります。
ただし、退職所得の源泉徴収票の提出義務は、退職手当等の支払者や受給者の居住者・非居住者の区分などに応じて判断する必要があります。
参考:No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
【従業員側】退職所得の源泉徴収票はいつ必要になる?
従業員自身が退職所得の源泉徴収票を必要とするのは、確定申告や住民税申告を行う場合です。会社側が正しく退職所得申告書を受理して源泉徴収を済ませていれば、原則として本人による追加の確定申告は不要になります。
確定申告が必要な場合
退職所得の受給に関する申告書を提出せずに一律20.42パーセントの税率で源泉徴収された場合や、医療費控除や寄附金控除などの適用を受けるため確定申告をする場合には、退職所得も申告書に含めて記載します。
住民税申告が必要な場合
退職所得にかかる住民税は、退職金の支払時に特別徴収され、翌月10日までに市区町村へ直接納付される仕組みです。そのため通常は追加の住民税申告は不要ですが、申告書が未提出だった場合など例外的なケースで源泉徴収票の情報が必要になることがあります。
再就職する場合に前職の源泉徴収票は必要?
退職所得は分離課税のため、再就職先での年末調整に含める必要はありません。ただし給与所得の源泉徴収票は前職分を新しい勤務先に提出し、年末調整に反映させる必要があります。退職所得の源泉徴収票を再就職先へ提出する必要は原則としてありませんが、還付を受けるための確定申告で使うケースはあります。
退職所得と給与所得の源泉徴収票はどう違う?
退職所得の源泉徴収票と給与所得の源泉徴収票は、対象となる所得の種類と課税方式が異なります。退職所得は退職金に限定した分離課税、給与所得は年間の給与収入全体を対象とした総合課税です。
記載内容の違い
退職所得の源泉徴収票には、退職手当等の支払金額、源泉徴収税額、特別徴収税額、退職所得控除額、勤続年数などが記載されます。給与所得の源泉徴収票には年間の給与収入、給与所得控除後の課税所得金額、年間の源泉徴収税額が記載され、扶養控除など各種所得控除の内訳も含まれます。
課税方式の違い
退職所得は退職所得控除と2分の1課税により税負担が大きく軽減され、他の所得と合算しない分離課税が適用されます。給与所得は総合課税の対象で、他の所得と合算した上で税額が計算される点が異なります。
退職所得控除額や税金はどう計算する?
退職所得にかかる税金は、退職金から退職所得控除額を差し引き、その残額を原則2分の1にした金額に税率を適用して計算します。控除額は勤続年数に応じて変わり、勤続年数20年を境に1年あたりの単価が上がります。
退職所得控除額の計算式
| 勤続年数 | 退職所得控除額の計算式 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円未満の場合は80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数-20年) |
勤続年数に1年未満の端数がある場合は1年に切り上げます。例えば勤続20年1か月であれば21年として計算するため、控除額は800万円+70万円=870万円です。
参考:No.1420 退職金を受け取ったとき(退職所得)|国税庁
課税退職所得金額と税額の計算手順
課税退職所得金額は「(退職金-退職所得控除額)×2分の1」(1,000円未満切捨て)で求め、この金額に所得税率を適用して所得税額を計算します。住民税は課税退職所得金額に一律10パーセント(都道府県民税4パーセント、市区町村民税6パーセント)を掛けて算出します。
以下は代表的なケースの試算例です。
| 退職金 | 勤続年数 | 退職所得控除額 | 課税退職所得金額 |
|---|---|---|---|
| 1,000万円 | 20年 | 800万円 | 100万円 |
| 400万円 | 10年 | 400万円 | 0円 |
退職金が控除額を下回る場合、課税退職所得金額は0円となり、所得税・住民税ともにかかりません。なお、申告書を提出していない場合は、退職金の支払額に対して20.42%の所得税・復興特別所得税が源泉徴収されます。
短期退職手当等・特定役員退職手当等の例外
勤続5年以下の退職金には、2分の1課税が制限される例外ルールがあります。一般従業員の場合は「短期退職手当等」として、退職所得控除後の金額のうち300万円を超える部分に2分の1課税が適用されません。役員等が役員としての勤続5年以下で受け取る退職金は「特定役員退職手当等」として、控除後の金額全体に2分の1課税が一切適用されない点で、さらに扱いが厳しくなります。
退職所得の源泉徴収票の書き方は?
退職所得の源泉徴収票は、国税庁が公開する用紙による作成方法と、e-Taxソフトによる電子作成方法の2種類があります。いずれも受給者情報、支給金額、控除額、税額の4項目を正確に記入することが基本です。
STEP1:作成方法を選ぶ
用紙で作成する場合は、国税庁の公式サイトから「退職所得の源泉徴収票・特別徴収票」の様式をダウンロードします。パソコンで一括処理したい場合は、e-Taxソフトをダウンロードして調書と合計表を作成する方法が効率的です。
STEP2:基本情報を記入する
支払者(会社)の名称・所在地、受給者(退職者)の氏名・住所を記入します。税務署提出用にはマイナンバーまたは法人番号の記載が必要ですが、受給者に交付する用紙にはマイナンバー・法人番号を記載しません。
STEP3:退職手当等の金額と控除額を記入する
支給した退職金の総額と、勤続年数に基づいて計算した退職所得控除額を記入します。退職所得の受給に関する申告書の提出があるかどうかで記載欄が変わるため、事前に申告書の内容を確認しておきましょう。
STEP4:源泉徴収税額・特別徴収税額を確認する
退職所得控除額や勤続年数などを基に退職所得に係る所得税・復興特別所得税および住民税を計算し、その税額を「源泉徴収税額」および「特別徴収税額」の欄に記載します。
STEP5:交付・提出する
受給者への交付は退職後1か月以内に行います。税務署・市区町村への提出が必要な場合も、原則として退職後1か月以内、またはとりまとめて翌年1月31日までに行います。
作成時に注意すべきポイントは?
退職所得の源泉徴収票を正しく作成するには、申告書の受領、勤続年数の数え方、マイナンバーの取り扱い、他社からの退職所得の合算という4つのポイントを押さえる必要があります。
退職所得の受給に関する申告書を受け取る
退職者から「退職所得の受給に関する申告書」を必ず受け取りましょう。この申告書の提出があれば控除を適用した通常計算、提出がなければ一律20.42パーセントの源泉徴収となり、税額が大きく変わります。申告書は税務署への提出は原則不要で、支払者が保管する扱いです。
参考:A2-29 退職所得の受給に関する申告(退職所得申告)|国税庁
勤続年数は欠勤や休職期間も含まれる
退職所得控除額の計算に用いる勤続年数には、欠勤や休職の期間も含めて数えます。病気療養や育児休業、介護休業などで実際に働いていない期間があっても、雇用関係が継続していれば勤続年数に算入されるため、控除額の計算で不利になることはありません。
退職者への源泉徴収票にマイナンバーは記載しない
受給者本人に交付する源泉徴収票にはマイナンバー・法人番号を記載しません。個人情報保護の観点から、税務署・市区町村への提出用にのみ番号を記載し、本人交付用とは書式上の記載範囲を分けて管理する必要があります。
iDeCo・企業型DCなど他社からの退職所得も含めて計算する
iDeCo(個人型確定拠出年金)や企業型DC(企業型確定拠出年金)から受け取る老齢給付金の一時金も退職所得に含まれます。複数の支払者から退職手当等を受け取る場合は、退職所得の受給に関する申告書に他の退職手当等の情報を記載し、重複しないよう勤続期間などを調整した上で控除額を計算する必要があります。
退職所得の源泉徴収票は最新ルールを踏まえて対応しよう
退職所得の源泉徴収票は退職金の税額を証明する重要な法定調書であり、死亡退職や非居住者への支払いなど一部の例外を除き作成・交付が必須です。令和8年1月1日以後の支払分からは、税務署・市区町村への提出範囲が全ての受給者に拡大されているため、人事労務担当者は改正後のルールに沿って交付・提出の体制を見直しておきましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
給与規程を変更したら届出が必要?手続きの流れや書き方、注意点も解説【無料テンプレ付き】
給与規程とは、従業員に支払う賃金について定めた会社規則です。賃金規程とも呼ばれます。給与規程は変更(改定)できますが、法令に従って届出を行い、適正に従業員へ周知しない限り、変更の効…
詳しくみる -
# 給与計算
給与計算の業務フローは?毎月の流れから年間スケジュールまで徹底解説
給与計算とは、従業員の勤怠情報に基づき、基本給や各種手当、控除額を正確に算出して給与額を確定し、支払うまでの一連の流れを指します。給与計算の業務フローでは、労働基準法や税法などの専…
詳しくみる -
# 給与計算
みなし残業手当とは?超過分の扱いや計算方法、導入手順など解説
企業の人事労務担当者にとって、給与計算の効率化や人件費管理は避けて通れない課題です。その解決策として導入される「みなし残業手当(固定残業代)」ですが、正しい計算方法や契約書の記載ル…
詳しくみる -
# 給与計算
懲戒処分の減給に上限ルールはある?計算方法や要件を解説
従業員の企業秩序違反に対する制裁である懲戒処分としての「減給」には、労働基準法で定められた厳格な上限ルールがあります。そのため、企業がペナルティとして自由に給料を減額できるわけでは…
詳しくみる -
# 給与計算
給与の日割り計算とは?3つの方式や住宅手当の扱い・注意点などを解説
住宅手当は日割り計算する? 住宅手当の日割り計算は法律の定めがなく、企業が就業規則で自由に決められます。 日割り方式は暦日数・所定労働日数・月平均の3種類 計算方法は就業規則・賃金…
詳しくみる -
# 給与計算
賞与の算定期間とは?査定期間との違い、休業・休暇は含まれるか解説【テンプレート付き】
賞与は、従業員のモチベーションに大きく関わる重要な要素です。そのため、正しく働きを評価し、賞与額に反映させなければなりません。その際に重要となるのが、賞与の算定期間や査定期間です。…
詳しくみる