
- 更新日 : 2026年10月5日
所得税徴収高計算書を正しく記入するには?書き方の手順と2026年9月の様式変更を解説
所得税徴収高計算書は、源泉徴収した所得税の税額計算書と納付書を兼ねる書類で、5つのSTEPに沿って記入します。
- 複写式のため記入ミスは書き直しが必要
- 納付期限は原則、支払翌月10日まで
- 2026年9月に様式がA4単票式へ変更予定
Q. 納期の特例を受けている場合の提出期限は?
A. 1〜6月支払分は7月10日、7〜12月支払分は翌年1月20日が期限です。
給与や報酬を支払う事業者にとって、源泉徴収した所得税を国に納める手続きは避けて通れません。その際に使うのが所得税徴収高計算書で、源泉所得税の納付書とも呼ばれます。本記事では、給与所得・退職所得等の所得税徴収高計算書を中心に、欄ごとの記入方法から提出期限、そして2026年9月に予定されている様式変更まで、バックオフィス担当者が押さえておきたいポイントを解説します。
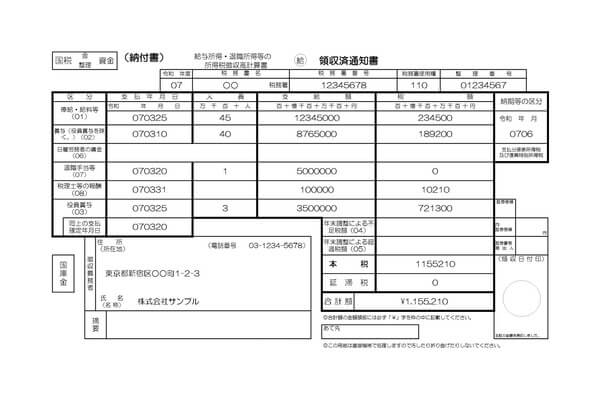
所得税徴収高計算書とは?
所得税徴収高計算書とは、給与や報酬の支払時に源泉徴収した所得税および復興特別所得税を納付するための書類で、税額の計算書と納付書の両方を兼ねています。源泉所得税納付書と呼ばれることもあります。
給与や報酬を支払う事業者は、支払いのたびに所得税・復興特別所得税を天引きし、国に納入する義務を負います。この義務を負う者を源泉徴収義務者といい、天引きした税額は原則として支払った月の翌月10日までに納付しなければなりません。その際に金融機関や税務署の窓口へ提出するのが所得税徴収高計算書です。単なる納付書ではなく税額計算の根拠も示すため、記入内容に誤りがあると訂正できず、新しい用紙に書き直す必要がある点に注意しましょう。
源泉徴収義務者
源泉徴収義務者とは、給与や報酬を支払う際に所得税・復興特別所得税を天引きし、本人に代わって国へ納付する事業者や個人を指します。
会社だけでなく、従業員を雇用する個人事業主も対象になり得ます。源泉徴収した税額の納付先は所轄の税務署で、納付書には所得税徴収高計算書を使用します。納付を怠ると延滞税や不納付加算税が課される場合があるため、期限管理が重要です。
所得税徴収高計算書の種類
所得税徴収高計算書は、源泉徴収の対象となる所得の種類ごとに複数の様式が用意されています。実務でもっとも使用頻度が高いのは、給与所得・退職所得等の所得税徴収高計算書です。
対象となる所得や報酬の種類によって使う様式が異なるため、自社が支払う内容に合った様式を選ぶ必要があります。主な種類は次のとおりです。
| 様式名 | 主な対象 |
|---|---|
| 給与所得・退職所得等の所得税徴収高計算書 | 給与、賞与、退職手当、税理士等の報酬 |
| 報酬・料金等の所得税徴収高計算書 | 原稿料、講演料、デザイン料など個人への報酬 |
| 利子等の所得税徴収高計算書 | 預貯金の利子など |
| 配当等の所得税徴収高計算書 | 株式の配当金など |
| 定期積金の給付補てん金等の所得税徴収高計算書 | 定期積金の給付補てん金 |
| 上場株式等の源泉徴収選択口座内における調整所得金額等の所得税徴収高計算書 | 特定口座内の株式取引にかかる所得 |
| 非居住者・外国法人の所得についての所得税徴収高計算書 | 非居住者・外国法人への支払い |
| 割引債の償還金に係る差益金額の所得税徴収高計算書 | 割引債の償還差益 |
この記事をお読みの方におすすめのガイド4選
この記事をお読みの方によく活用いただいている人気の資料・ガイドを紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
所得税・住民税の課税・非課税ルール
所得税や住民税の課税・非課税の判断は、正確な給与計算の根幹となる重要な要素です。
本資料では、給与担当者が実務で迷いやすい項目を中心に、課税・非課税のルールを体系的に整理し、業務上の注意点についても解説します。
扶養人数別の所得税早見表
所得税額は給与額や扶養親族の人数によって細かく変動します。毎月の給与計算で、正しい税額を算出できているか不安になることはありませんか?
計算ミスは給与の修正対応など無駄な業務を生んでしまいます。給与額と扶養人数を照らし合わせるだけで税額がわかる本資料を、計算時の確認用としてお使いください。
賞与の所得税計算早見表
年数回しかない賞与計算は、毎月の給与計算に比べて手続きを間違いやすい業務です。特に所得税は前月の給与額を基準にするなど特殊な算出が必要なため、計算ミスが起こりかねません。
複雑な計算や表の確認作業を効率化できる本資料で、ミスのない正確な賞与計算を行いましょう。検算用としても便利です。
給与所得・退職所得等の所得税徴収高計算書の書き方は?
給与所得・退職所得等の所得税徴収高計算書の記入は、年度・税務署名等の基本情報の記入、各所得欄への記入、役員賞与・年末調整欄の記入、税額の合計、区分・徴収義務者欄の記入という5つのステップで進めます。
用紙は複写式になっており、各欄の記入順序を守ることでミスを防ぎやすくなります。以下、STEPごとに具体的な記入内容を解説します。
STEP1 年度・税務署名・整理番号を記入する
年度欄には納付日が属する会計年度を記入します。会計年度は4月1日から翌年3月31日までの1年間で区切られ、和暦の年数をそのまま用います。
例えば令和8年4月1日から令和9年3月31日までに納付する場合は「08」と記入します。税務署名欄と整理番号欄は、税務署から送付された納付書にすでに印字されている場合は記入不要です。国税庁のホームページからダウンロードした用紙を使う場合など、印字がないときのみ自分で記入します。
STEP2 俸給・給料等欄と賞与欄を記入する
俸給・給料等欄には、従業員に支払った給料や賃金の総額と、それに対する源泉徴収税額を記入します。賞与欄には、役員賞与以外の賞与について同様に記入します。
いずれの欄も「支払年月日」「人員」「支給額」「税額」の4項目を記入する構成になっており、同じ月に複数回支払いがあった場合は最後の支払年月日を記入します。財産形成給付金のうち給与とみなされる部分がある場合は、摘要欄にその旨と金額を記載します。
| 欄名 | 記入内容 |
|---|---|
| 支払年月日 | 実際に給料等を支払った年月日(複数回ある場合は最後の支払日) |
| 人員 | 支払った対象人数 |
| 支給額 | 支払った給料・賞与の総額 |
| 税額 | 支給額に対して源泉徴収した税額 |
STEP3 日雇労務者の賃金・退職手当等・税理士等の報酬欄を記入する
日雇労務者の賃金欄には、日額表の丙欄を適用して源泉徴収を行った賃金を記入し、人員は延べ人数で記入します。退職手当等欄・税理士等の報酬欄も、俸給・給料等欄と同じ4項目の要領で記入します。
税理士等の報酬欄は、弁護士や税理士、公認会計士、社会保険労務士、司法書士、弁理士など特定の資格を持つ専門職への報酬・料金が対象です。対象範囲が広いため、支払先の職種を確認したうえで記入しましょう。
STEP4 役員賞与欄と年末調整による不足税額・超過税額欄を記入する
役員賞与欄には、役員に支払った賞与について記入するとともに、支払いが確定した年月日を「同上の支払確定年月日」欄に記載します。年末調整による不足税額・超過税額欄には、年末調整の結果生じた追加徴収額または還付額を記入します。
役員賞与は支払確定後1年を経過しても未払いの場合、その部分については通常の納付書とは別に用紙を作成し、摘要欄に「1年経過賞与分」と記載する必要がある点に注意してください。
STEP5 本税・合計額・納期等の区分・徴収義務者欄を記入する
本税欄には、各所得欄の税額を合計し、年末調整による不足税額・超過税額を加減算した金額を記入します。延滞税がない場合、合計額欄には本税欄と同じ金額を記入します。
納期等の区分欄には給料等を支払った年月を記入しますが、納期の特例を受けている場合は該当期間の最初と最後の支払年月を記入します。徴収義務者欄には会社名や所在地を記入し、記入後は金額の頭に「¥」を付すことが求められます。なお、還付などにより納付すべき税額がなくなり合計額が0円になるケースでも、納付書自体は作成のうえ税務署に提出する必要があります。
参考:納付書の記載のしかた(給与所得・退職所得等の所得税徴収高計算書)|国税庁

記入時に気をつけるべきポイントは?
所得税徴収高計算書は複写式のため、ある程度の筆圧をかけて黒のボールペンではっきりと記入する必要があります。金額を書き誤った場合は訂正できず、新しい用紙に書き直さなければなりません。
用紙は機械で読み取り処理されるため、枠内に収まる大きさの文字で楷書で丁寧に記入することが求められます。特に合計額欄は税額そのものに関わるため、記入前に各欄の合計を再確認しておくとミスを防げます。
所得税徴収高計算書の提出期限と納付方法は?
所得税徴収高計算書の提出期限は、納期の特例の承認を受けているかどうかで異なります。特例を受けていない場合は原則として給与等を支払った月の翌月10日までに提出・納付が必要です。
期限を過ぎると延滞税や不納付加算税が課される可能性があるため、社内の支払いスケジュールと合わせて管理することが重要です。
納期の特例の有無で提出期限はどう変わる?
納期の特例を受けている事業者は、年2回にまとめて納付できます。特例の承認を受けていない事業者は毎月納付が原則です。
| 区分 | 提出・納付期限 |
|---|---|
| 特例の承認を受けていない場合 | 給与等を支払った月の翌月10日まで |
| 特例の承認を受けている場合(1〜6月支払分) | 7月10日まで |
| 特例の承認を受けている場合(7〜12月支払分) | 翌年1月20日まで |
なお、原稿料・デザイン料・講演料など、納期の特例の対象とならない報酬・料金については、納期の特例の承認を受けている場合でも、原則として支払った月の翌月10日までに納付する必要があります。
納付方法の選択肢
納付方法には、金融機関や税務署窓口での書面提出のほか、e-Tax(国税電子申告・納税システム)を利用したオンライン納付があります。
e-Taxを利用すれば、所得税徴収高計算書の作成・提出から納税までを窓口に出向かずに完結できます。ダイレクト納付やインターネットバンキングとの連携も可能で、電子申告の利用が拡大する近年の実務動向にも合致した方法といえます。書面で作成する場合は、税務署や業務センターから交付された所定の所得税徴収高計算書(納付書)を使用します。
2026年9月の所得税徴収高計算書の様式変更にどう対応する?
国税庁は、令和8年(2026年)9月24日以降、税務署の窓口で配付する所得税徴収高計算書(納付書)の様式を変更すると発表しています。整理番号がお問い合わせ番号に変わるなど、複数の記載事項が見直されます。
国税システムの更改に合わせた変更で、e-Taxの利用促進とあわせて事業者識別の方法が変わる点が実務上のポイントです。
主な変更点
主な変更点は、識別番号の桁数変更、記載欄の追加、そして用紙サイズの変更の3点です。いずれも税務署窓口で配付される納付書に反映されます。
| 変更項目 | 変更後の内容 |
|---|---|
| 識別番号 | 整理番号(8桁)からお問い合わせ番号(13桁)へ変更 |
| 記載欄の追加 | 納期等の区分欄等に元号記載欄を追加 |
| 記載欄の追加 | 徴収義務者欄に郵便番号・フリガナ記載欄を追加 |
| 用紙サイズ | A4三つ折り複写式からA4単票式へ変更(年末調整時送付分は複写式を継続予定) |
お問い合わせ番号は、税務署から送付する文書と納税者情報を紐づけるためにシステムが自動的に払い出す番号で、税務署配付分にはあらかじめ印字されるため、事業者側で記入する必要はありません。
現行様式はいつまで使える?
現行の整理番号欄付き複写式の様式は、令和10年(2028年)9月頃まで引き続き使用できるとされています。切り替え直後に旧様式が使えなくなるわけではないため、急いで対応する必要はありません。
ただし、旧様式と新様式が混在する期間が生じるため、給与計算システムを利用している場合は入力設定の更新時期を確認しておくと安心です。手書きで作成している事業者ほど、様式変更後に記載欄の見た目が変わる影響を受けやすい点にも留意しましょう。
記入ミスを防ぎ期限内納付につなげるために
所得税徴収高計算書は、源泉徴収した所得税・復興特別所得税を納めるための納付書であり、税額計算書を兼ねる重要な書類です。記入は複写式で訂正ができないため、STEPごとに欄を確認しながら記入することがミスの防止につながります。2026年9月からの様式変更も踏まえ、最新の記載要領を確認しながら期限内の納付を徹底しましょう。
よくある質問
金額を書き誤ったときは修正できる?
修正できません。新しい納付書に書き直しましょう。詳しくはこちらをご覧ください。
書く上での注意すべき点は?
所得税徴収高計算書は複写式になっています。ある程度の筆圧で黒のボールペンで記入する必要があります。詳しくはこちらをご覧ください。
納期の特例の承認を受けていない場合、税金の納付期限は?
給料や報酬などを支払った月の翌月 10 日までです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
RPAで給与計算を自動化!AIとの違いやメリット・デメリットを解説
毎月発生する給与計算業務は、勤怠データの集計や各種手当の計算、控除額の確認など、複雑で手間のかかる作業の連続です。担当者には正確性と迅速性が常に求められ、法改正への対応も必要不可欠…
詳しくみる -
# 給与計算
西宮市の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
西宮市は、阪神間に位置し、洗練された住宅地と商業エリアが調和する魅力的な都市です。多くの企業が集まるこの地域では、給与計算の正確性と効率性がビジネス成功の鍵を握っています。 本記事…
詳しくみる -
# 給与計算
60歳以降の再雇用、給与の目安は?決め方や下がる理由、違法となる場合を解説
60歳以降も働き続ける再雇用制度を利用する方が増えていますが、多くの人が気にするのは、再雇用後の給与ではないでしょうか。定年前よりも減額されることが一般的ですが、どのくらい下がるの…
詳しくみる -
# 給与計算
労働基準法第91条とは?懲戒処分としての減給ルールをわかりやすく解説!
労働基準法第91条は、制裁規定の制限について定めており、就業規則で減給の制裁を定める場合、その限度額を規定しています。これは、使用者の制裁権の濫用を防止し、労働者の生活の安定を図る…
詳しくみる -
# 給与計算
退職時の有給買取は拒否できる?検討した方が良い場合や計算方法を解説
労働基準法上、有給買取は禁止されていますが、退職時の有給買取は特に禁止されていません。 そこで本記事では、人事担当者やビジネスパーソンが知りたい退職時の有給買取に関する疑問を解消す…
詳しくみる -
# 給与計算
引っ越し補助制度で従業員の負担は減る?メリットやデメリット、注意点を解説
引越し補助制度で従業員の負担は減る? 引越し補助制度は、企業や自治体が引越し費用を支援する制度で、従業員の経済的負担を軽減しつつ採用力向上にも効果的です。 企業・自治体の2種類の補…
詳しくみる