
- 更新日 : 2026年9月15日
事前確定届出給与とは?役員賞与を損金算入して節税できる?期限や記載方法は?
事前確定届出給与とは、役員賞与等を損金算入するために事前に税務署へ届出をする制度です。
- 届出内容と支給額・時期が完全一致で損金算入
- 提出期限は決議日から1ヶ月以内が目安
- 届出内容と支給額が一度でも不一致があると全額損金不算入になる
Q. 事前確定届出給与の届出期限はいつ?
A. 原則として株主総会等の決議日から1ヶ月を経過する日、または会計期間開始日から4ヶ月を経過する日のいずれか早い日が期限です。
経営者など役員に対する報酬や賞与は、一般社員の給与とは異なり、税務上の規定に従って支給されなければ損金算入できません。役員報酬は金額が大きくなりがちなため、損金算入として扱わなかった場合、納税負担額や資金繰りにも悪影響を及ぼす可能性があります。
このような事態を避けるために、役員賞与を損金算入できる「事前確定届出給与」の制度を把握しておくことが重要です。節税効果につながる事前確定届出給与は、どのように利用すればよいのでしょうか。本記事では、事前確定届出給与の概要や手続き方法などを解説します。
事前確定届出給与とは?
事前確定届出給与とは、経営者や監査役といった役員に対して所定の時期に確定額を支給する旨を定め、事前に税務署に届出をした給与のことです。
役員報酬や役員賞与に利用する目的を確認するため、まずは事前確定届出給与の概要について解説します。また、定期同額給与や利益連動給与との違いも、あわせて押さえておきましょう。
そもそも役員報酬・賞与とは
役員に支払う報酬には「役員報酬」と「役員賞与」があります。言葉は似ていますが、それぞれの特徴は以下の通りです。
- 役員報酬:給与として毎月支払われる報酬
- 役員賞与:退職給与以外の臨時的な報酬
会社が従業員に支払う給与や賞与は原則として損金に算入できますが、役員への報酬は税務上の規定に基づいて支給されていなければ損金に算入できません。損金扱いにならない報酬支給は、当然ながら課税対象となります。
つまり、役員報酬や賞与額が多くなると法人税の負担額が大きくなり、節税効果が得られにくくなるわけです。よって、損金として認められるように「事前確定届出給与」または「定期同額給与」といった方法をうまく活用することが重要になるでしょう。
事前確定届出給与なら損金算入が可能
役員賞与はそのままでは損金として計上されませんが、事前確定届出給与の届出を行うことによって、損金算入することが可能です。また、非常勤の役員に対して、年に数回報酬を支払うケースも、届出をすることで損金対象となります。
損金算入するためには、株主総会で決議して議事録を作成し、期限までに一定事項を記載した届出書を税務署へ提出しなくてはいけません。届出書に明記した時期と金額が完全に一致した形で役員に報酬支給が行われた場合に限り、損金として認められます。
ただし、一度でも届出内容と異なる条件で支給した場合、不一致箇所のみならず、その年度の事前確定届出給与分すべてが損金不算入と見なされるため注意が必要です。なお、届出は事業年度ごとに提出する必要があり、損金算入されるためには、赤字の場合でも規定した時期に確定額を支払わなければなりません。
定期同額給与との違い
定期同額給与とは、1ヶ月以内の一定期間ごとに議事録で決めた金額を、事業年度期間内に毎月支払う役員給与のことです。
事前確定届出給与は事前の届出が義務付けられているのに対し、定期同額給与はその必要がなく役員報酬を損金にすることができます。
ただし、支給時期が一定かつ同額であることが条件であり、不定期の支給や金額が変動していると、税務署から条件から外れたと見なされ損金扱いになりません。また、役員報酬は変更するには一定の理由が必要であり、変更可能時期も事業年度開始の日から3か月以内と決まっています。
そのため、役員報酬は事業年度ごとに利益額を予測して、計画的に設定しましょう。ちなみに、定期同額給与と事前確定届出給与は重複して利用可能です。
業績連動給与との違い
業績連動給与とは、会社の業績に連動して役員報酬を支払い、その報酬額を損金計上できる給与のことです。
前述した2つの制度とは異なり、金額が確定していないことが特徴に挙げられます。
会社の業績や株式の市場価格といった客観的な指標が、算定の基礎になります。手続きが複雑で厳しい条件をクリアする必要はありますが、成果主義を採用している企業に多く見られる制度です。要件をクリアすることで損金算入が可能なため、経営層へのインセンティブとしても採用できます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
事前確定届出給与の要件は?
役員賞与を損金算入するには、事前確定届出給与の届出が必要です。ただし、要件を満たさなければ損金とは認められないため、正確に把握しておくことが重要でしょう。ここでは、事前確定届出給与の記載方法や提出期限、提出先について紹介します。
届出書の様式と記載方法
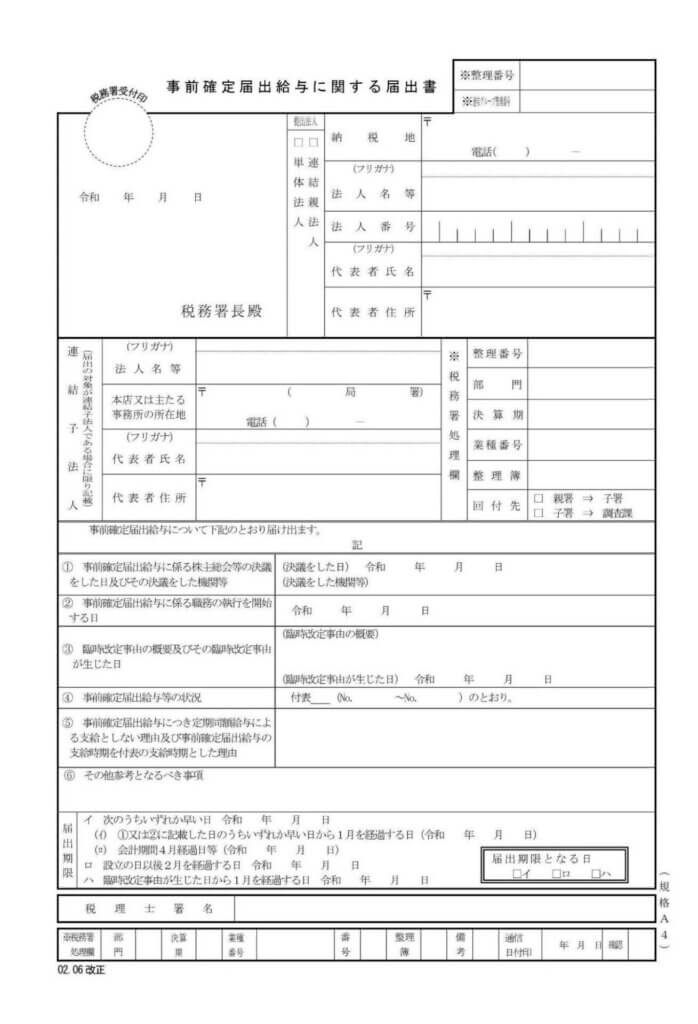
事前確定届出給与の手続きは、国税庁のホームページや税務署から届出書と付表を入手し、議事録とあわせて提出する必要があります。書面提出のほか、e-Taxソフトを利用したオンライン提出にも対応しています。
届出書には決議を行った日や機関等の名称、執行開始日、届出期限などを細かく記載することが求められます。付表には対象者氏名と役職名、職務執行期間、支給時期と支給金額などを明記します。
支給時期は明確な日付を記入し、支給額も確定した金額を設定する必要があります。なお、事前確定届出給与の届出書は、対象役員や支給時期・支給額等を届出書・付表に記載して提出します。
参考:付表1(事前確定届出給与等の状況(金銭交付用))|国税庁
提出期限
事前確定届出給与の届出は、一定の期限内に必ず提出しましょう。1日でも期限に遅れると、全額が損金不算入となるため注意が必要です。なお、提出期限は下記の表で確認しておきましょう。
【初めて届出をする場合】
| 区分 | 届出提出期限 |
|---|---|
| (1)株主総会や社員総会等の決議によって所定の時期に所定金額を支給することを定めた場合 | 次のうちいずれか早い日が期限となる<br>a. その決議の日から1月を経過する日<br>b. 会計期間開始の日から4月を経過する日 |
| (2)新設した法人が所定の時期に所定金額を支給することを定めた場合 | 設立の日以後2月を経過する日 |
| (3)臨時改定事由により新たに事前確定届出給与の定めをした場合 | (1)の届出期限と臨時改定事由が生じた日から1月を経過した日とのうちいずれか遅い日 |
提出先
事前確定届出給与に関する届出書は、納税地の所轄税務署長宛に持参、または送付するほか、e-Taxを利用して電子提出することも可能です。税務署の所在地については、国税庁のホームページをご確認ください。
事前確定届出給与に関する定めを変更する方法
期限内に提出している法人は、その届出をした事前確定届出給与に関する内容が変更可能です。ただし、変更事由が臨時改定事由である場合、その事由が発生した日から1ヶ月を経過する日までに、所定の届出が必要となります。
「臨時改定事由」とは「役員の職制上の地位の変更」や「役員の職務の重大な変更」など、役員給与を変更する必要があるような事情を指します。
【既に事前確定届出給与を届出ている法人が、賞与の内容変更する場合】
| 区分 | 届出提出期限 |
|---|---|
| 臨時改定事由により変更する場合 | 臨時改定事由が生じた日から1月を経過する日 |
| 業績悪化改定事由により減額する場合(※) | 次のうちいずれか早い日<br>a. 業績悪化改定事由により事前確定届出給与の変更に関する株主総会等の決議をした日から1月を経過する日<br>b. aの決議をした日以後、最初に到来する直前届出に基づく支給の日の前日 |
※単なる業績目標の未達や一時的な資金繰り悪化だけで直ちに該当するものではありません。参考:事前確定届出給与に関する変更届出|国税庁
事前確定届出給与を正しく理解して節税しよう
ここまで事前確定届出給与の概要や、手続き方法などを解説しました。役員に対する報酬や賞与は、規定を知らずにいると損金不算入となり、納税面や資金繰りで想定外の事態が起こりうる可能性があります。
そのため、役員報酬や役員賞与に関する税務上の取り扱いは、正確に把握することが重要です。複雑に感じるかもしれませんが、今回紹介した事前確定届出給与の手続き方法にならい、期限を守って届出書を提出すれば問題ないでしょう。
事前確定届出給与を正しく理解し、従業員だけでなく役員の賞与も損金算入して、節税対策を行うことが大切です。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
長崎県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
長崎県でビジネスを展開する企業にとって、給与計算は従業員の満足度を左右する重要な業務です。しかし、税務や社会保険の手続きは複雑で、専門知識が求められるため、自社で対応するのは大きな…
詳しくみる -
# 給与計算
所定労働日数22日の給与計算のやり方は?残業や欠勤の調整方法を解説
従業員は、「所定労働日数」という形で何日働くべきか定められています。所定労働日数は給与計算だけでなく、有給休暇にも関係する重要なものです。当記事では、所定労働日数の重要性や計算・決…
詳しくみる -
# 給与計算
退職所得控除とは?計算方法や早見表、退職金にかかる税金の求め方を解説
退職所得控除とは何か? 退職所得控除とは、退職金から一定額を非課税で差し引ける税制上の優遇制度です。 勤続20年以下は40万円×勤続年数 勤続5年以下は、控除後の退職所得のうち30…
詳しくみる -
# 給与計算
有給休暇の計算方法とは?付与日数・出勤率・賃金の求め方をわかりやすく解説
有給休暇の計算方法は? 有給休暇の計算は、勤続年数と出勤率から付与日数を求め、取得日の賃金を3つの方法のいずれかで算出します。 付与要件は継続6ヶ月+出勤率8割以上 短時間勤務は所…
詳しくみる -
# 給与計算
福利厚生費に所得税はかかる?非課税の条件と2026年施行の制度改正を解説
福利厚生費に所得税はかかる? 福利厚生費は条件を満たせば非課税ですが、現金支給や一部従業員限定の場合は所得税が課税されます。 非課税の条件は「全員対象・現物支給・適正額」 食事補助…
詳しくみる -
# 給与計算
群馬県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
群馬県は製造業が強く、特に自動車部品や電子機器の生産が盛んです。また、温泉観光や農業も地域経済を支えています。このような多様なビジネス環境では、給与計算の正確さと効率的な運営が求め…
詳しくみる