
- 更新日 : 2026年9月10日
転職したときの年末調整はどうなる?従業員と会社の対応を解説
その年の12月に在籍している転職先の会社が、前職分と合算して精算します。
- 前職の源泉徴収票を転職先へ提出する
- 12月に給与の支払いがなければ対象から外れる
- 無職期間に納めた保険料も控除できる
年内に再就職しなかった場合は、翌年2月16日から3月15日までに確定申告をします。
会社員は、会社の年末調整によって、毎月の給料で差し引かれていた所得税の精算を行います。転職した場合は、新しい会社で年末調整をすることになりますが、年末の時点で就職していない場合や転職先へ1月以降に入社する場合は、自分で確定申告をしなければなりません。
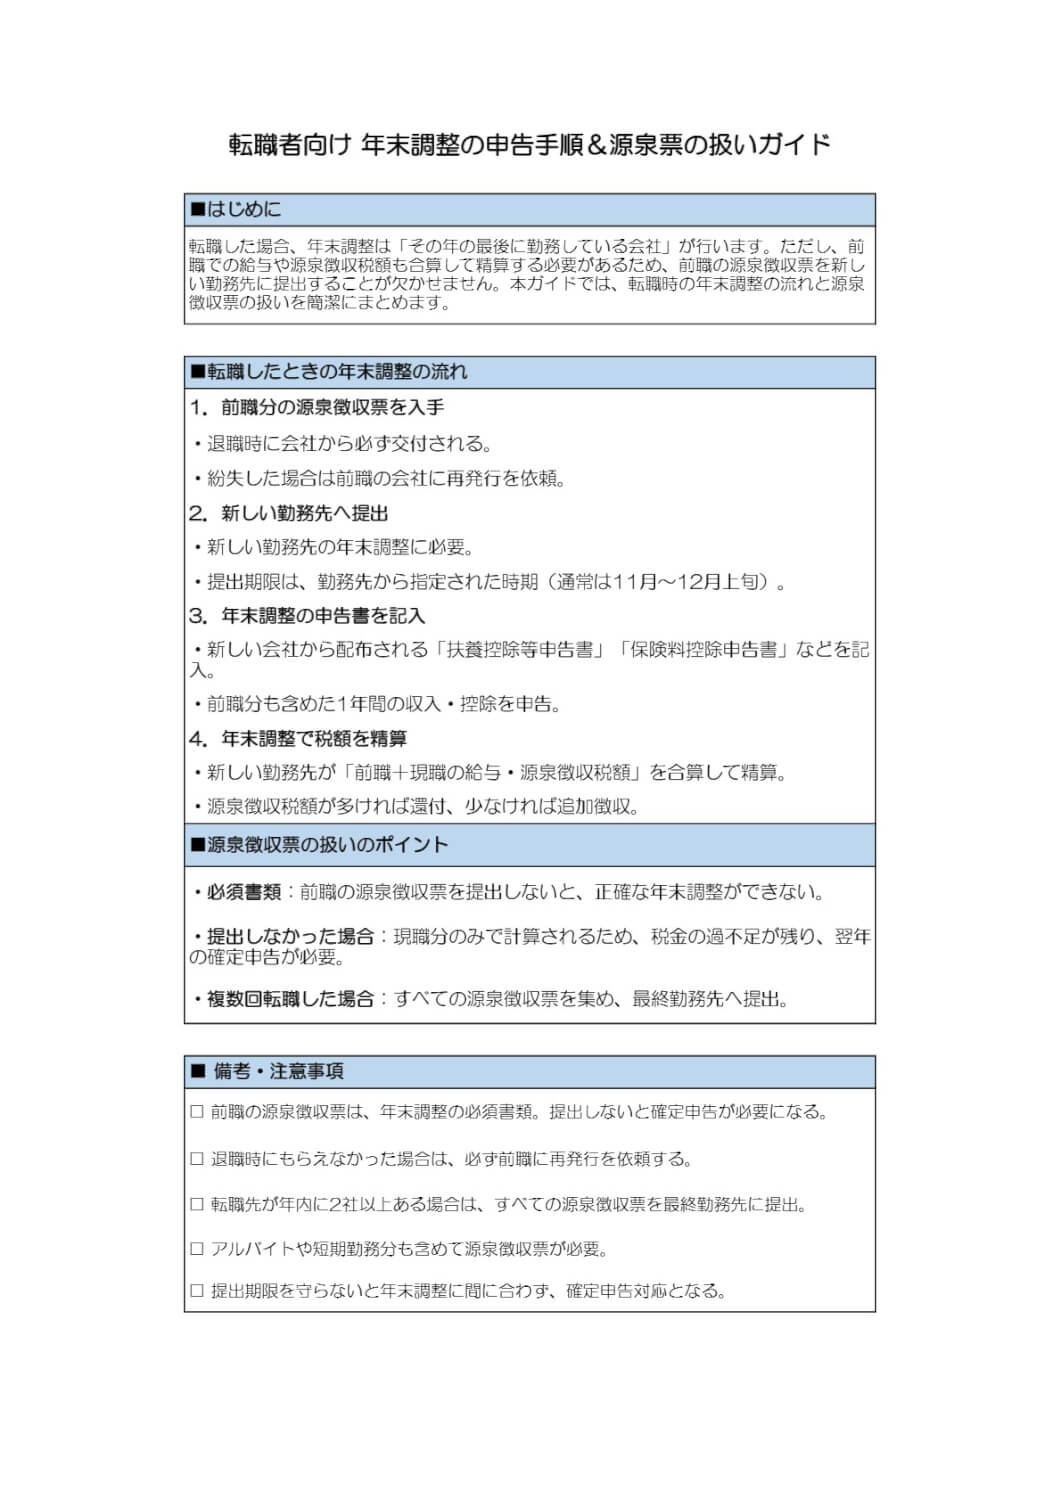
転職先で年末調整をする場合は、前職の源泉徴収票を提出する必要があります。
転職先で年末調整を行う
年末調整は転職した年でも、そうでない年と同じように会社で行ってもらうことができます。年末調整を受けるのは転職先の会社で、転職前の会社ではありません。年末調整の時期に在籍していれば、ほかの社員と同じように書類の配布や提出時期の連絡があります。
転職先が前職分と合算して精算する
年末調整の計算対象はその年の1月1日から12月31日までの所得のため、転職先は前職の給与も含めて年税額を計算します。
たとえば3月末に前職を退職し、5月に転職先へ入社した場合、転職先は次のように計算します。
- 1月〜3月の給与……前職の源泉徴収票の金額を使う
- 5月〜12月の給与……転職先が支払った金額を使う
- 上記を合算して年税額を計算し、源泉徴収済みの税額と精算する
前職で天引きされていた社会保険料も合算の対象です。源泉徴収票に記載された社会保険料等の金額を、そのまま計算に含めます。
なお、4月に無職の期間があった場合、その間に自分で納めた国民年金保険料や国民健康保険料は源泉徴収票には載りません。あとで説明するとおり、別途申告することになります。
前職の源泉徴収票がないと計算できない
前職の給与額や源泉徴収税額がわからなければ年税額を計算できないため、源泉徴収票の提出は欠かせません。
源泉徴収票には、給与所得額や源泉徴収税額、社会保険料控除額といった、所得税額の計算に必要な金額が記載されています。転職先に入社時に提出していない場合は、年末調整の書類に添えるのを忘れないようにしましょう。
退職した会社には、退職の日以後1か月以内に源泉徴収票を交付する義務があります。手元に届いていない場合は、前職へ連絡して発行を依頼してください。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
入社の時期で年末調整の扱いはどう変わる?
年末調整を受けられるかどうかは、入社した月そのものではなく、その年の12月に給与の支払いがあるかどうかで決まります。おおよその目安は次のとおりです。
| 転職先への入社時期 | その年12月の給与 | 年末調整 |
|---|---|---|
| 11月まで | 支払いあり | 転職先で受けられる |
| 12月 | 12月中に支払いあり | 転職先で受けられる |
| 12月 | 支払いは翌年1月 | 受けられない |
| 翌年1月以降 | 支払いなし | 受けられない |
年内に入社して12月に給与の支払いがある場合
その年の12月に転職先から給与が支払われていれば、通常どおり転職先で年末調整を受けられます。
会社の指示にしたがって書類を提出すれば手続きは完了します。前職の源泉徴収票を添えることを忘れないようにしましょう。
12月に入社して給与の支払いが翌年になる場合
給与が翌月に支払われる会社に12月に入社した場合は、その年の12月には給与の支払いがないため、年末調整も行われません。
たとえば月末締め翌月25日払いの会社に12月1日付で入社すると、最初の給与は翌年1月25日になります。この場合、その年に転職先から受け取った給与は0円のため、年末調整の対象になりません。
この場合は自分で、翌年2月16日から3月15日までの期間に実施される確定申告をする必要があります。
翌年1月以降に入社する場合
転職前の会社を10月や11月に退職し、年が明けてから入社するケースでは、年末にどちらの会社にも在籍していないため年末調整を受けられません。転職前の会社と転職先のどちらにも属していない状態のため、自身で確定申告を行う必要があります。
ただし、12月に支給期が到来する給与を受け取った後に退職した場合は、前職で年末調整が行われます。12月後半に退職する場合は、前職の担当者に確認するとよいでしょう。
なお令和8年分は、12月に行う年末調整で改正後の控除額により精算します。年の途中で退職して年末調整を受けていない人には改正後の控除が反映されないため、確定申告をすると還付を受けられる可能性があります。
転職した従業員が転職先に提出する書類は?
転職先の会社で年末調整を受ける際に、従業員が用意する書類は次のとおりです。
- 前職の源泉徴収票
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の保険料控除申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 生命保険料や地震保険料などの控除証明書
- 無職期間に納めた国民年金保険料の控除証明書(該当する場合)
前職の源泉徴収票
転職先の会社で年末調整を受ける際は、転職前の会社から交付を受けた源泉徴収票を提出する必要があります。
入社時にすでに提出している場合は、年末調整の際に改めて出す必要はありません。提出したかどうかわからないときは、担当者に確認しておきましょう。
同じ年に2回以上転職した場合は、すべての勤務先の源泉徴収票が必要になります。1枚でも欠けると年税額を計算できません。
無職期間に納めた国民年金・国民健康保険料
退職から再就職までの間に自分で納めた国民年金保険料や国民健康保険料は、社会保険料控除として申告できます。
これらは前職の源泉徴収票にも転職先の給与にも含まれないため、本人が申告しなければ控除されません。転職者が最も見落としやすい箇所です。
国民年金保険料については、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」を保険料控除申告書に添えて提出します。国民健康保険料には控除証明書がなく、その年に納めた金額を申告書に記入すれば足ります。
家族の分を代わりに納めた場合も、納めた本人の控除になります。
源泉徴収票が間に合わないときの対処
前職の源泉徴収票が年末調整の期限までに届かない場合は、転職先での年末調整は行われず、確定申告で精算することになります。
まずは前職へ連絡し、交付を依頼してください。退職の日以後1か月以内という交付期限を過ぎているのに届かない場合は、税務署へ「源泉徴収票不交付の届出書」を提出する方法もあります。
ただしこの届出書は、交付を受けられない場合の手続きです。一度交付を受けたものを紛失して再発行を求めるケースには使えないため、その場合は前職へ再発行を依頼します。
確定申告に切り替える場合でも、還付を受けるための申告であれば翌年1月1日から5年以内に手続きできます。
参照:No.1130 社会保険料控除|国税庁
参照:F5-4 源泉徴収票不交付の届出手続|国税庁
会社側が中途入社者に対してすることは?
中途入社者を受け入れた会社は、通常の年末調整に加えて前職分の確認が必要になります。手順は次のとおりです。
入社時に扶養控除等申告書を回収する
中途入社者からは、入社の時点で「給与所得者の扶養控除等(異動)申告書」を提出してもらいます。
この申告書の提出があって初めて、毎月の源泉徴収税額が甲欄で計算されます。提出がないと乙欄が適用され、源泉徴収税額が高く計算されるうえに年末調整の対象にもなりません。
前職に提出したままになっているケースもあるため、入社手続きの案内に含めておくと回収漏れを防げます。
前職の源泉徴収票を確認して合算する
年末調整の計算に入る前に、中途入社者から前職の源泉徴収票が提出されているかを確認します。
提出されていれば、記載された支払金額、源泉徴収税額、社会保険料等の金額を自社の給与と合算して年税額を計算します。
未提出の従業員には早めに声をかけ、いつまでに出してもらうかを伝えておきましょう。年末調整の計算に入ってから催促すると、スケジュールが厳しくなります。
源泉徴収票が出ない場合は年末調整をしない
前職の源泉徴収票がそろわない従業員については、年末調整を行わずに本人へ確定申告を案内します。
前職分を含めずに年末調整をしてしまうと、年税額が過少に計算され、あとから追徴の対象になりかねません。そろわない場合は無理に処理しないことが安全です。
この場合、会社は自社が支払った給与分だけを記載した源泉徴収票を交付します。年末調整をしていない旨がわかるようにしておくと、本人が確定申告する際に迷いません。
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
参照:第2 給与所得の源泉徴収票(給与支払報告書)|国税庁
転職先での年末調整では前職の源泉徴収票を忘れずに
転職した年は、転職先の会社で年末調整が行われます。ただし12月に給与の支払いがない場合や、必要書類の提出が間に合わなかった場合などは、年末調整は行われません。
転職ですぐに新しい会社に入社せずに期間をおき、年末に転職前・転職先のどちらにも属していないときも同じです。こうした場合には自分自身で確定申告をする必要があります。
転職先の年末調整には前職の源泉徴収票が欠かせないので、忘れずに提出しましょう。
無職期間に納めた国民年金保険料や国民健康保険料も控除の対象になるため、あわせて申告してください。
参照:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
よくある質問
転職したときの年末調整はどうすればよいですか?
転職先の会社で年末調整が行われるため、転職前の会社から交付された源泉徴収票の提出が求められます。詳しくはこちらをご覧ください。
転職先への入社まで期間が空くため、12月にどの会社にも所属していないとき、年末調整はどうすればよいですか?
自分自身で確定申告(翌年2月16日から3月15日まで)を行います。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整はいつまで?1月でも大丈夫?時期と期限を確認
年末調整は、本年最後に給与の支払をする時に行うことになっていますが、状況によっては年末以外の時期に行われることがあります。それぞれの状況において、いつまでが期限かしっかり理解してお…
詳しくみる -
# 年末調整業務
年末調整で雑所得は処理できる?書き方と確定申告の要否を解説
年末調整で雑所得はどう扱えばよい? 給与以外の所得は勤務先では精算できないため、確定申告で対応します。 勤務先が計算するのは給与にかぎられる 申告書の所得見積額には副収入も書き入れ…
詳しくみる -
# 年末調整業務
年末調整の計算方法とは?端数処理などの具体例も解説
年末調整の計算の流れは? 給与総額の集計から始め、所得と課税所得を順に求めて年調年税額を確定させます。 給与と社会保険料をまとめて所得を出す 各種控除を差し引いて課税所得を決める …
詳しくみる -
# 年末調整業務
年末調整の必要書類が未提出だったらどうする?対応方法と確定申告の期限について解説
年末調整の書類が未提出だったら? 年末調整の必要書類が未提出の場合、会社に再調整を依頼するか、自分で確定申告を行うことで控除を受けられます。 まず会社に再調整を相談する 間に合わな…
詳しくみる -
# 年末調整業務
住宅ローン控除は定額減税に影響がある?税額がすべて控除された場合
住宅ローン控除で所得税が全額控除されると、定額減税はどうなる? 住宅ローン控除は定額減税より先に控除され、控除しきれない分は調整給付で精算されます。 住宅ローン控除は定額減税より先…
詳しくみる -
# 年末調整業務
給与所得者の扶養控除等(異動)申告書とは?提出対象者や書き方、注意点など解説
給与所得者の扶養控除等(異動)申告書とは? 所得税の税率区分と各種控除を決定するための必須書類です。 提出は全従業員(雇用形態不問)に義務あり 未提出は乙欄適用で税額が数倍に増加 …
詳しくみる