
- 更新日 : 2026年9月15日
【2026年・令和8年】独身者の給与所得者の扶養控除等(異動)申告書の書き方や注意点【記入例付き】
独身者も給与所得がある場合は、扶養控除等申告書の提出が原則必要です。
- 未提出だと原則として乙欄(一般に高い税率)で源泉徴収される
- 障害者控除・寡婦控除などが対象になる
- 2026年分は扶養親族等の所得要件の引き上げに注意
Q. 独身者が申告書を提出しないとどうなる?
A. 乙欄の高税率で源泉徴収され、年末調整も受けられず自分で確定申告が必要になります。
年末調整で提出する「給与所得者の扶養控除等(異動)申告書」は、独身かどうかに関わらず、会社やアルバイト先などから給与を受け取って働いている人すべてにとって重要な書類です。この申告書を正しく理解し、記入することで、年間の所得税の過不足が調整され、適正な税金の納付や還付を受けることができます。この記事では、独身の方を含むすべての給与所得者が申告書を作成する際のポイントと注意点をわかりやすく解説します。
※本記事の内容は、2026年3月31日に成立した令和8年度税制改正法および国税庁が公表している最新情報にもとづいています。基礎控除の引き上げなどの改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。ただし、令和8年11月までの毎月の給与に対する源泉徴収事務には変更がなく、改正後の内容は令和8年12月に行われる年末調整でまとめて反映されます。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
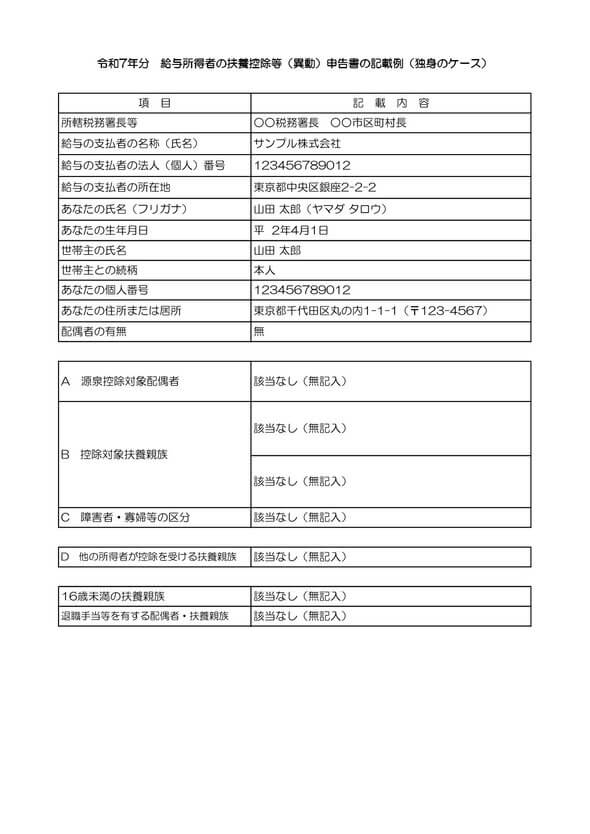
独身者も給与所得者の扶養控除等(異動)申告書は必要?
「給与所得者の扶養控除等(異動)申告書」(以下、扶養控除等申告書)は、給与の支払いを受ける全ての人が、原則として勤務先に提出する必要がある書類です。
これは、勤務先が毎月の給与から所得税を源泉徴収する際に、納税者それぞれの状況に応じた適切な税額を計算するために用いられます。独身の方であっても、この申告書を提出することで、基礎控除や自分自身が該当する可能性のある障害者控除、寡婦控除・ひとり親控除、勤労学生控除といった所得控除が考慮され、適正な税額で年末調整が行われます。
この書類の提出がない場合、「乙欄(非扶養控除等申告書提出者)」という高い税率で源泉徴収されるため、本来納めるべき税額よりも多く天引きされる可能性があります。また、年末調整を受けられず、自分で確定申告を行う必要が生じることもあります。したがって、独身の方などであっても、給与所得がある場合は原則として扶養控除等申告書の提出が必要です。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
独身者に関わる扶養控除等申告書の欄は?
扶養控除等申告書は、所得税計算において考慮されるべき控除に関する情報を勤務先に伝えるための書類です。独身の方などに関わる主な控除としては、以下のものがあります。
基礎控除
2026年(令和8年)分の基礎控除額は、合計所得金額により段階的に異なります。合計所得金額655万円超2,350万円以下の場合は62万円(本則)、合計所得金額が低いほど最大104万円まで上乗せされます。一律104万円ではない点にご注意ください。
この上乗せ分(最大42万円の特例部分)は、令和8年分・9年分に限った時限措置です。また、この引き上げは毎月の給与天引きには反映されず、令和8年11月までの源泉徴収事務は従来どおりで、改正後の控除額は令和8年12月に行われる年末調整でまとめて精算されます。そのため、12月の年末調整で還付額が大きくなるケースも見込まれています。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
障害者控除
自分自身または生計を一にする配偶者や親族が、精神または身体に障害がある場合に受けられる控除です。障害の程度によって控除額が異なります。
寡婦控除
夫と死別または離婚した後婚姻をしていない女性で、扶養親族がいる方や、合計所得金額が500万円以下であるなどの一定の要件を満たす場合に受けられる控除です。
ひとり親控除
婚姻をしていないこと、または配偶者の生死が明らかでない方のうち、生計を一にする子(合計所得金額が62万円以下、給与収入のみの場合は136万円以下)がいる場合で、本人の合計所得金額が500万円以下であるなどの一定の要件を満たす場合に受けられる控除です。
勤労学生控除
働きながら学校に通っている学生で、その年の合計所得金額が89万円以下(給与収入のみの場合は163万円以下)であり、かつ、給与所得以外の所得が10万円以下であるなどの一定の要件を満たす場合に受けられる控除です。
これらの控除は、扶養控除等申告書に正確に申告することで、所得税額を減らす効果があります。自分自身がどの控除に該当する可能性があるかを理解し、適切に申告することが大切です。
【2026年】独身者などのの書き方のポイントは?
2026年(令和8年)の扶養控除等申告書の様式に基づき、独身の方などが記入する際のポイントを項目ごとに解説します。実際の記入にあたっては、勤務先から配布される申告書と国税庁のウェブサイトで公開されている最新の様式を必ずご確認ください。
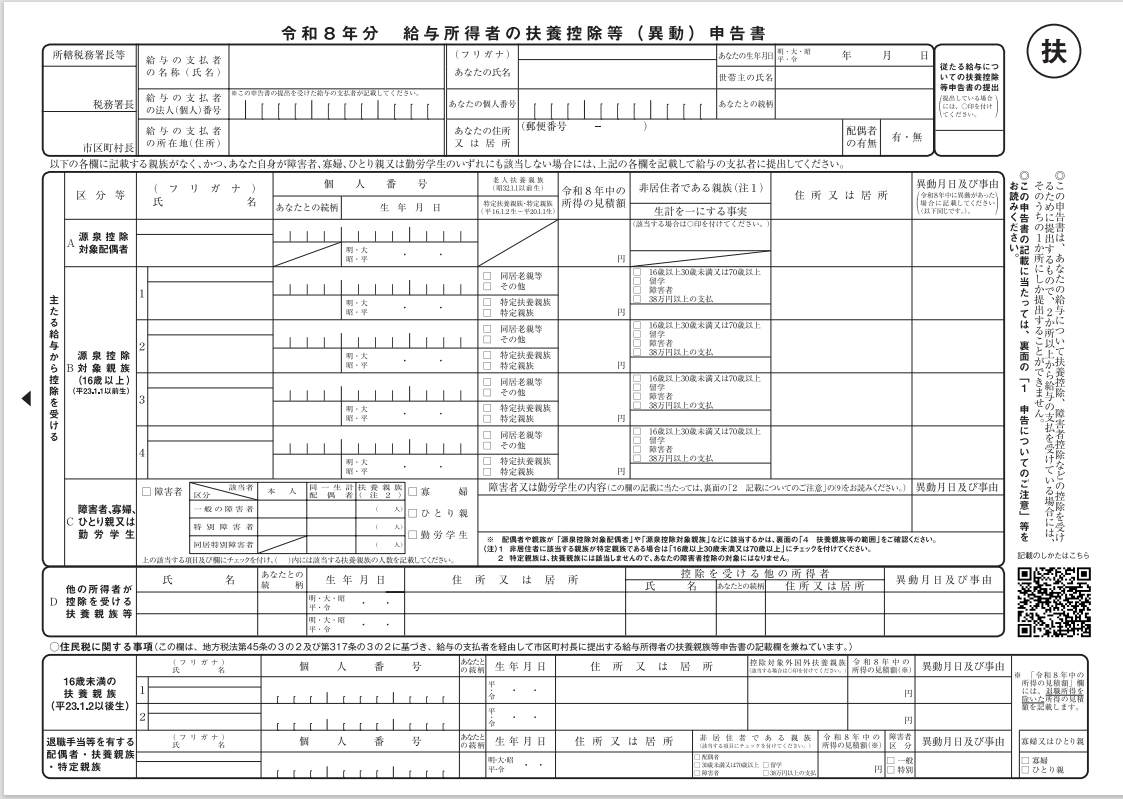
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
申告書上部の基本情報(氏名、住所、マイナンバー)
申告書の上部には、自分自身の基本情報を正確に記入します。
氏名
戸籍に記載されている氏名を楷書で記入します。
個人番号(マイナンバー)
マイナンバーは原則として記入が必要ですが、給与支払者が従業員やその配偶者、扶養親族のマイナンバーを記載した帳簿を備え付けている場合は省略可能です。
住所または居所
現在住んでいる住所または居所を記入します。
生年月日
自分の生年月日を西暦で記入します。
世帯主の氏名
自分自身が世帯主である場合は自分の氏名を、そうでない場合は世帯主の氏名を記入し、あなたとの続柄を記入してください。独身で一人暮らしの場合は、世帯主は自分自身となり、続柄は「本人」となります。
配偶者の有無
独身の場合は、「無」に〇を付けてください。
従たる給与についての扶養控除等申告書の提出
他の勤務先から給与の支払いを受けており、そちらの勤務先に「従たる給与についての扶養控除等申告書」を提出している場合に「はい」にチェックを入れます。通常、最も収入の多い勤務先(主たる給与の支払いを受けている勤務先)にこの「主たる給与についての扶養控除等申告書」を提出するため、独身の方で複数のアルバイトなどを掛け持ちしている場合に該当する可能性があります。
※「所轄税務署長等」と「市区町村長」の欄は、通常は空欄で問題ありません。勤務先が記入する箇所です。
A 源泉控除対象配偶者(基本的に記入不要)
この欄は、源泉控除対象配偶者がいる場合に、その配偶者の情報を記入します。独身の方などには該当しないため、基本的に記入する必要はありません。「配偶者の有無」欄で「無」を選択していれば、この欄は空欄のままにします。
B 控除対象扶養親族(16歳以上)(扶養親族がいる場合のみ記入)
この欄は、16歳以上の扶養親族がいる場合に、その親族の情報を記入します。例えば、収入が少なく生計を維持している親や兄弟姉妹などがいる場合に該当します。独身の方で扶養している親族がいない場合は、この欄は空欄となります。
扶養親族がいる場合は、氏名、個人番号、続柄、生年月日、その親族の年間の所得の見積額などを記入します。扶養親族の所得要件は、令和8年分以後は合計所得金額が62万円以下(給与収入のみの場合は136万円以下)に引き上げられています。
また、「その他」の欄には、特定扶養親族(19歳以上23歳未満)、老人扶養親族(70歳以上)に該当する場合は、該当する項目にチェックを入れ、「同居老親等」に該当する場合は〇を付けます。
C 障害者、寡婦、ひとり親又は勤労学生(該当する場合)
この欄は、自分自身が障害者、寡婦、ひとり親、または勤労学生のいずれかに該当する場合に記入します。
障害者
本人が障害者に該当する場合は、「本人」の欄にチェックを入れ、障害の種類や程度を具体的に記入します。障害者手帳などの記載を確認しましょう。
寡婦
本人が寡婦に該当する場合は、「本人」の「寡婦」にチェックを入れ、死別・離婚の別や扶養親族の有無、所得金額などの要件を満たすか確認し、該当する方にチェックを入れます。
ひとり親
自分自身がひとり親に該当する場合は、「本人」の「ひとり親」にチェックを入れ、生計を一にする子の有無や所得金額などの要件を満たすか確認し、チェックを入れます。
勤労学生
本人が勤労学生に該当する場合は、「本人」の「勤労学生」にチェックを入れ、学校名や入学年月日などを記入します。また、年間の所得の見積額や給与所得以外の所得額も記入する必要があります。
自分自身が該当する項目があれば、忘れずに正確に記入しましょう。
D 他の所得者が控除を受ける扶養親族等(基本的に記入不要)
この欄は、同一生計の親族間で扶養控除などが重複して適用されないようにするための調整を行うためのものです。例えば、ご自身が扶養している親族について、他の親族も扶養控除を申告している場合に、その扶養親族の情報を記入します。独身の方で、ご自身以外に扶養親族がいる方がいない場合は、この欄の記入は不要です。
住民税に関する事項(16歳未満の扶養親族)(基本的に記入不要)
この欄は、所得税の扶養控除の対象とはならない16歳未満の扶養親族がいる場合に、その親族の情報を記入する欄です。これは、住民税の非課税限度額などを計算するために用いられます。独身の方で16歳未満の扶養親族がいない場合は、この欄の記入は不要です。
独身者が扶養控除等申告書を提出しないとどうなる?
独身の方などが扶養控除等申告書を提出しない場合、以下のような影響が生じます。
毎月の給与からの源泉徴収額が高くなる
扶養控除などが考慮されないため、所得税が「乙欄(非扶養控除等申告書提出者)」という高い税率で計算され、毎月の給与から天引きされる金額が増えてしまいます。これにより、手取りの給与が減少し、生活費に影響が出る可能性があります。
年末調整を受けられない場合は確定申告・還付申告を検討する
年末調整は、勤務先が従業員の年間の所得税額を精算する制度ですが、扶養控除等申告書を提出していない場合は、その対象となりません。したがって、給与以外の所得があるなど確定申告義務に該当する場合は、自分で確定申告を行う必要があります。
一方、確定申告義務がない場合でも、乙欄で源泉徴収された所得税が本来の年間税額より多ければ、還付申告を行うことで納め過ぎた所得税が戻る可能性があります。年末調整を受けられなかったからといって、すべての人に確定申告義務が生じるわけではない点に注意しましょう。
本来受けられるはずの控除が受けられない
扶養控除等申告書を提出しないと、基礎控除以外の障害者控除、寡婦控除・ひとり親控除、勤労学生控除といった、自分の状況に応じて受けられるはずの所得控除が適用されません。これにより、本来納めるべき税金よりも多くの税金を納めてしまう可能性があります。
これらの理由から、独身の方などであっても、給与所得がある場合は必ず扶養控除等申告書を勤務先に提出するようにしましょう。
扶養控除等申告書の提出時期と提出方法
扶養控除等申告書の提出時期は、通常、その年の最初の給与が支払われる前、または勤務先が年末調整の手続きを開始する時期に案内があります。多くの企業では、11月頃に年末調整に関する説明会や書類の配布が行われますので、その際に提出期限や提出方法をしっかりと確認しましょう。
提出方法は、一般的には紙の申告書が配布され、必要事項を記入し、署名または記名をして勤務先の担当部署(人事部や総務部など)に提出します。最近では、Web上のシステムを利用して電子的に申告を行う企業も増えています。
電子申告の場合も、入力方法や提出期限について勤務先からの指示がありますので、それに従って手続きを行ってください。いずれの方法であっても、提出期限を厳守することが重要です。
扶養控除等申告書の記載の間違いや提出を忘れた場合の対処法
扶養控除等申告書の記載内容に誤りがあった場合や、提出を忘れてしまった場合は、速やかに勤務先の担当部署に連絡し、指示を仰ぎましょう。
記載内容の誤り
誤りの内容や訂正方法について担当者に確認し、適切な手続きを行いましょう。一般的には、間違った箇所に二重線を引き、訂正印を押して正しい内容を記入するか、新しい申告書に書き直して再提出するなどの方法が取られます。
提出忘れ
気づいた時点ですぐに申告書を作成し、提出しましょう。年末調整の処理に間に合わない場合は、ご自身で確定申告を行うことで、所得税の過不足を精算することができます。確定申告の期間は、通常、翌年の2月16日から3月15日までです。
いずれの場合も、放置せずに早めに対応することが重要です。誤った情報で年末調整が行われたり、年末調整を受けられなかったりすると、後々、税務署から連絡が来たり、追加で納税が必要になったりする可能性があります。
独身者も扶養控除等申告書を正しく理解し、スムーズな年末調整を
独身の方など、給与所得のある全ての方にとって、「給与所得者の扶養控除等(異動)申告書」は、所得税を適切に処理し、スムーズな年末調整を行うために非常に重要な書類です。
本記事で解説した各項目の書き方、提出の必要性、提出しない場合の影響などをしっかりと理解し、ご自身の状況に合わせて正確に記入・提出することが大切です。もし申告書の記入について不明な点や不安な点があれば、遠慮せずに勤務先の担当者に質問し、疑問を解消するようにしましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整の保険料控除申告書で受取人がわからない場合はどうする?
保険料控除申告書の受取人がわからないときは? 保険証券や保険会社のマイページで確認し、空欄のまま提出しないようにします。 控除証明書には受取人が載っていない 空欄だと控除を受けられ…
詳しくみる -
# 年末調整業務
年末調整と確定申告は両方必要?両者の違いから解説!
通常、勤め先から給与支払いを受けているサラリーマンは、会社が行う年末調整で所得税が精算されますが、副業での収入がある人や、医療費控除や寄付金控除などを申告する場合には、別途確定申告…
詳しくみる -
# 年末調整業務
給与所得者の基礎控除申告書とは?書き方や訂正方法など解説
基礎控除申告書は誰が提出する? 合計所得金額2,500万円以下の給与所得者が、基礎控除を受けるために提出します。 令和8年分の控除額は最大104万円になる 提出しないと控除されず手…
詳しくみる -
# 年末調整業務
アルバイトにおける扶養控除とは?年収の壁や手続き方法、申告でよくある失敗についても解説
アルバイトの扶養控除とは、年収を一定額以下に抑えることで税金・社会保険の負担を避ける働き方のルールです。 令和8年分以後は年収136万円以下であれば、親は特定扶養控除を受けられます…
詳しくみる -
# 年末調整業務
妻の生命保険料は年末調整で控除できる?条件を解説!
妻の生命保険料は年末調整で控除できる? 妻の生命保険料は、夫が保険料を負担していれば夫の年末調整で控除できます。 控除の可否は「誰が保険料を払うか」で決まる 引落口座が夫名義でない…
詳しくみる -
# 年末調整業務
新卒が年末調整を行うには?必要書類やアルバイト収入の扱いを解説
新卒の年末調整、何が必要? 新卒の年末調整は、アルバイト・前職の源泉徴収票を揃え、3種類の申告書を期限までに提出すれば対応できます。 バイト収入も合算して申告が必要 非課税ラインは…
詳しくみる