
- 更新日 : 2026年9月10日
学生の給与所得者の扶養控除等(異動)申告書の書き方や注意点
提出があれば税額の低い甲欄で源泉徴収され、年末調整で勤労学生控除まで精算できます。
- 未提出だと乙欄で高く源泉徴収される
- 学生本人が勤労学生控除を申告できる
- 親の扶養に入れる年収の目安が広がる
所得の要件は税制改正で見直されるため、手元の用紙の年分を確かめて記入しましょう。
アルバイトをしている学生も、「給与所得者の扶養控除等(異動)申告書」を提出する必要があります。自分の収入状況や適用される控除の内容を勤務先に正しく伝えるための書類だからです。
特に、勤労学生控除や親の扶養の範囲に関わるため、正確に記入することが求められます。2025年(令和7年)・2026年(令和8年)の税制改正により、学生のアルバイトにも関係する制度が段階的に変わっています。
この記事では、学生が扶養控除等申告書を提出する際の書き方や注意点をわかりやすく解説します。

学生も扶養控除等(異動)申告書の提出は必要?
学生のアルバイトであっても、原則として「給与所得者の扶養控除等(異動)申告書」(以下、扶養控除等申告書)の提出は必要です。この申告書を出すことで勤務先は適切な税率で所得税を計算でき、年末調整の対象にもなります。
提出しないと手取りが減る
提出がない場合、「乙欄」という高い税率で源泉徴収されます。手取りが減るだけでなく、年末調整を受けられず自分で確定申告が必要になることもあります。
扶養控除等申告書は、扶養している家族の状況や、自分が特定の控除の要件を満たすかどうかを勤務先へ知らせる書類です。基本情報のほか、配偶者、扶養親族、そして寡婦・ひとり親・勤労学生に関する情報を記入する欄があります。学生にとって関係が深いのは勤労学生の欄です。
扶養内で働く場合も提出する
収入が少なく所得税がかからない見込みでも、提出は必要です。提出しておけば毎月の給与から源泉徴収される所得税が正しく計算され、通常は徴収されません。
何らかの理由で源泉徴収された場合も、年末調整で精算されます。提出しないと乙欄課税となり、少額でも所得税が徴収される可能性があります。
参照:No.2665 給与所得者の扶養控除等の(異動)申告|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
学生本人が受けられる勤労学生控除とは?
勤労学生控除は、学生本人の所得税と住民税を軽くする制度です。給与収入だけの場合、年収163万円以下(合計所得金額89万円)が対象の目安になり、控除額は所得税が27万円、住民税が26万円です。
給与所得者の扶養控除等(異動)申告書の勤労学生の欄に記入し、アルバイト先に提出すれば、年末調整で適用を受けられます。
【勤労学生控除の控除額】
| 所得税 | 住民税 |
|---|---|
| 27万円 | 26万円 |
次の要件をすべて満たすと、勤労学生控除を受けられます。1つでも欠けると対象になりません。
- アルバイトなど勤労による所得があること。親からの仕送りは含まれない
- 合計所得金額が89万円以下で、勤労による所得以外の所得が10万円以下であること
- 学校教育法に定める学校の学生・生徒であること
合計所得金額が89万円以下とは、給与収入だけの場合、年収163万円以下が目安になります。
給与収入は源泉徴収票の支払金額にあたる税引き前の年収、所得はそこから給与所得控除を差し引いた後の金額を指します。申告書に記入するのは、年収ではなく所得の金額です。
年収163万円 - 74万円(給与所得控除) = 89万円(合計所得金額)
89万円という基準は、令和8年度税制改正で85万円から引き上げられたものです。所得税では令和8年分から適用されるため、令和8年分の年末調整から新しい基準で判定されます。なお住民税は前年の所得をもとに計算されるため、改正が反映されるのは令和9年度分からです。
また、対象になる学校は、小学校、中学校、高等学校、大学、高等専門学校のほか、一定の要件を満たす専修学校や各種学校、職業訓練法人の認定職業訓練を受ける訓練生も含まれます。専修学校や各種学校、職業訓練法人の訓練生の場合は、在学を証明する書類の添付も必要になります。判断に迷う場合は通っている学校の窓口で確認しましょう。
なお、勤労学生控除は学生本人だけに適用される控除で、学生を扶養している親が代わりに受けることはできません。この控除を使ったからといって親の税金が直接増えるわけでもありません。
ただし、収入が増えて親の扶養の範囲から外れると、結果として親の税負担が重くなるケースがあります。

学生の給与所得者の扶養控除等申告書の書き方は?
年末調整で扶養控除や勤労学生控除を受けるためには、「給与所得者の扶養控除等(異動)申告書」に正しく記入し、勤務先に提出します。
年末調整の時期には、その年分と翌年分の2枚を渡されることがあります。すでに提出したその年分は、書いた見込み額と実際の収入がずれていないか、掛け持ち先が増えていないかを確認し、変更があれば書き直して提出します。翌年分は新しく記入するもので、勤労学生の欄には翌年の収入見込みを書きます。
ここでは令和9年分の様式をもとに説明します。用紙の裏面に印刷された所得の要件は年分によって異なるため、手元の用紙の年分を確かめて記入してください。
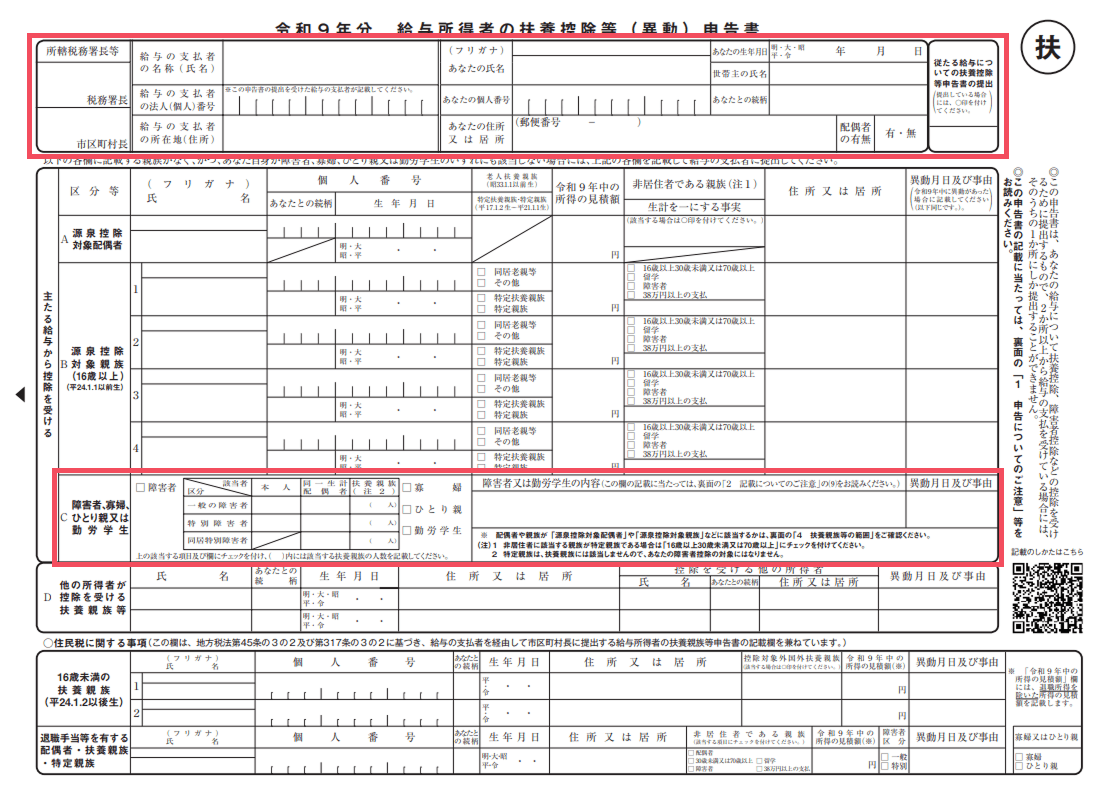
出典:A2-1 給与所得者の扶養控除等の(異動)申告 令和9年分|国税庁
申告書上部の基本情報
氏名、住所、個人番号、生年月日などを正確に記入します。世帯主の氏名と続柄も忘れずに書きましょう。「所轄税務署長等」および「給与の支払者」の欄については、勤務先が記入します。
2か所以上でアルバイトをしている場合、この申告書を提出できるのは1か所だけです。原則として最も収入の多い勤務先へ提出します。
C欄「勤労学生」に記入する
学生本人が勤労学生控除を受ける場合は、C欄の「勤労学生」にチェックを入れます。学生にとって最も関係が深い欄です。
チェックを入れたら、その下の欄に学校名、入学年月日、その年の所得の種類と見込み額を記入します。
「〇〇大学、令和8年4月1日入学、給与所得89万円」
のように書きます。
記入する所得金額は、年間の給与収入から給与所得控除74万円を差し引いた金額です。年収163万円なら、給与所得は89万円になります。
A欄・B欄・D欄と住民税の欄
学生本人に配偶者や扶養親族がいなければ、これらの欄は空欄で問題ありません。それぞれの欄の内容は次のとおりです。
- A 源泉控除対象配偶者:
配偶者がいる場合に記入する - B 源泉控除対象親族:
16歳以上の扶養親族がいる場合に記入する - D 他の所得者が控除を受ける扶養親族等:
扶養親族を他の人と分担している場合に記入する - 住民税に関する事項:
16歳未満の扶養親族がいる場合に記入する
なお、令和8年分の申告書からB欄が「控除対象扶養親族」から「源泉控除対象親族」に変わりました。19歳以上23歳未満で合計所得金額が62万円超100万円以下の親族も、この欄に記入する形式になっています。
学生本人が親に扶養されている場合、この欄を書くのは親の側です。
提出先と提出期限
記入した申告書は、アルバイト先(勤務先)へ提出します。期限は原則として、その年の最初の給与を受け取る日の前日までです。
年の途中でアルバイトを始めた場合も、最初の給与を受け取る日の前日までに提出します。提出の際に学生証の写しを求められることがあるため、必要な場合は早めに準備しておきましょう。
学生の扶養控除を親が受けられる年収は?
ここからは、学生を扶養する親が受けられる控除です。学生本人の勤労学生控除とは制度が異なり、判定に使う金額も別に定められています。令和8年税制改正によって所得要件が引き上げられ、扶養に入れる年収の範囲が広がりました。
19歳から22歳の学生を扶養する場合
19歳から22歳の学生は特定扶養親族にあたり、給与収入136万円以下であれば親は特定扶養控除を受けられます。控除額は63万円です。
136万円を超えた場合も、197万円以下であれば特定親族特別控除として段階的に控除を受けられます。学生の給与収入と親の控除額の対応は次のとおりです。
| 学生の給与収入 | 親が受けられる控除額 |
|---|---|
| 136万円以下 | 特定扶養控除 63万円 |
| 136万円超 159万円以下 | 63万円 |
| 159万円超 164万円以下 | 61万円 |
| 164万円超 169万円以下 | 51万円 |
| 169万円超 174万円以下 | 41万円 |
| 174万円超 179万円以下 | 31万円 |
| 179万円超 184万円以下 | 21万円 |
| 184万円超 189万円以下 | 11万円 |
| 189万円超 194万円以下 | 6万円 |
| 194万円超 197万円以下 | 3万円 |
| 197万円超 | 控除なし |
136万円超の部分は特定親族特別控除にあたるため、親は年末調整で「特定親族特別控除申告書」を別途提出します。学生本人が提出する扶養控除等申告書とは別の書類です。
16歳から18歳の学生を扶養する場合
高校生年代の扶養親族も、所得要件が62万円以下(給与収入136万円以下)に引き上げられました。控除額は所得税38万円、住民税33万円で据え置きです。
控除額そのものは同じですが、扶養に入れる収入の目安が広がったことになります。なお16歳未満の場合、所得税の扶養控除の対象にはならず、申告書では住民税に関する事項の欄に記入します。
健康保険の扶養は判定基準が異なる
健康保険の被扶養者には、所得税の扶養控除とは別に年収130万円という基準があります。これを超えると原則として扶養から外れ、自分で健康保険に加入する手続きが必要になります。
ただし令和7年10月以降、扶養される人が19歳以上23歳未満であれば、基準は150万円に変わっています。一時的に収入が増えた場合は、事業主の証明によって認定を続けられる仕組みもあります。まずは勤務先や加入している健康保険組合へ確認してください。
学生アルバイトの扶養や税金についてのよくある疑問
学生の皆さんがアルバイトをする上で気になる、扶養、税金、そして勤労学生控除について、よくある疑問にお答えします。
年収がいくらまでなら親の扶養に入れる?
19歳から22歳の場合、給与収入136万円までは特定扶養控除の対象です。136万円を超えても197万円以下であれば、特定親族特別控除として段階的に控除を受けられます。
197万円を超えると、親は控除を受けられなくなります。健康保険の扶養は基準が別で、19歳以上23歳未満なら150万円が目安です。
一人暮らしでも親の扶養に入れる?
一人暮らしをしていても、仕送りなどで生計が維持されていれば扶養の対象になります。同居していることは条件ではありません。
所得税の扶養控除では「生計を一にする」ことが要件で、常に同じ家に住んでいる必要はありません。健康保険の扶養についても、仕送りの実態などをもとに判断されます。
アルバイトを掛け持ちしている場合は?
扶養控除等申告書は、原則として最も収入の多い勤務先1か所に提出します。2か所以上へ同時に提出することはできません。
提出していない勤務先の給与は乙欄で源泉徴収され、年末調整も行われません。年間の所得税を精算するには、自分で確定申告を行います。すべての勤務先の収入を合算して、勤労学生控除の要件を満たすかどうかを判定する点にも注意してください。
学生も扶養控除等申告書を正しく提出しよう
学生のアルバイトでも、扶養控除等申告書の提出は原則として必要です。学生本人は勤労学生控除、親は特定扶養控除や特定親族特別控除と、受ける控除が異なる点を分けて理解しておきましょう。
令和8年税制改正によって、勤労学生控除の要件が給与収入163万円以下(合計所得89万円以下)に、親の扶養に入れる目安が給与収入136万円以下に広がりました。
申告書の様式や印刷されている数値は年分によって異なるため、配布された用紙を確かめながら記入してください。不明な点は勤務先の担当部署や税務署に相談しましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整ソフトとは? 給与計算ソフトとの違いも徹底解説
給与計算ソフトには、年末調整の機能を備えているものがあります。しかし年末調整に特化したソフトには、業務を効率化する機能を備えているほか、システム化の負荷が少ないといったメリットがあ…
詳しくみる -
# 年末調整業務
年末調整の対象者とは
年末調整の対象者となる場合と対象とならない場合は、それぞれどのような点で異なるのでしょうか。 年末調整の対象者と対象とならない場合を、それぞれ事例を挙げて解説します。 年末調整の対…
詳しくみる -
# 年末調整業務
給与支払報告書は支払額が0円の場合も提出義務あり!書き方や提出不要なケースも解説
「育休に入った従業員がいるけれど、給与支払報告書は提出するのだろう」 「年の途中で退職し、支払給与額が少額の従業員の場合はどうすればいいのだろう」 給与の支払額が0円、あるいは少額…
詳しくみる -
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
源泉徴収税額表の甲乙丙の違いとは? 源泉徴収税額表の甲・乙・丙欄は、扶養控除等申告書の提出有無と給与の支払形態によって適用区分が決まります。 甲欄:申告書提出あり、年末調整の対象 …
詳しくみる -
# 年末調整業務
年末調整での保険料控除の書き方・記入例をわかりやすく解説!
年末調整の保険料控除申告書はどう書く? 控除証明書を見ながら、4つの控除欄に契約の内容と金額を記入します。 控除の種類ごとに記入する欄が分かれる 金額は控除証明書の申告額を使う 令…
詳しくみる -
# 年末調整業務
年末調整と離婚との関係
年末調整でひとり親控除・寡婦控除はどう申告する? ひとり親控除・寡婦控除は、要件を満たす人が年末調整で申告して受ける所得控除です。 年末調整で申告が必要 判定は12月31日時点 所…
詳しくみる