
- 更新日 : 2026年9月15日
年末調整で前職の源泉徴収票は必要?不要なケースや紛失時の対処法を解説

転職した年の年末調整では、原則として前職の源泉徴収票の提出が必要です。
- 転職先が前職分と合算して所得税を計算する義務がある
- 12月31日退職・翌年転職など不要なケースも4つある
- 紛失時は前職へ再発行依頼、応じなければ税務署に相談
Q. 前職の源泉徴収票を紛失した場合はどうすればいい?
A. まず前職の会社に再発行を依頼し、応じてもらえない場合は「源泉徴収票不交付の届出書」を税務署に提出することで行政指導を受けられます。
会社員は毎年、勤務先から源泉徴収票を受け取りますが、重要な書類と意識していない人も少なくありません。実は住宅の賃貸契約や金融機関への融資申込み、保育園の入園申請など、収入証明として使う場面が多くあります。さらに転職した場合は、年末調整のために前職分の源泉徴収票の提出が必要になることがあります。本記事では、年末調整と前職の源泉徴収票の関係、不要となるケース、紛失時の対処法について解説します。
年末調整で前職分の源泉徴収票はなぜ必要?
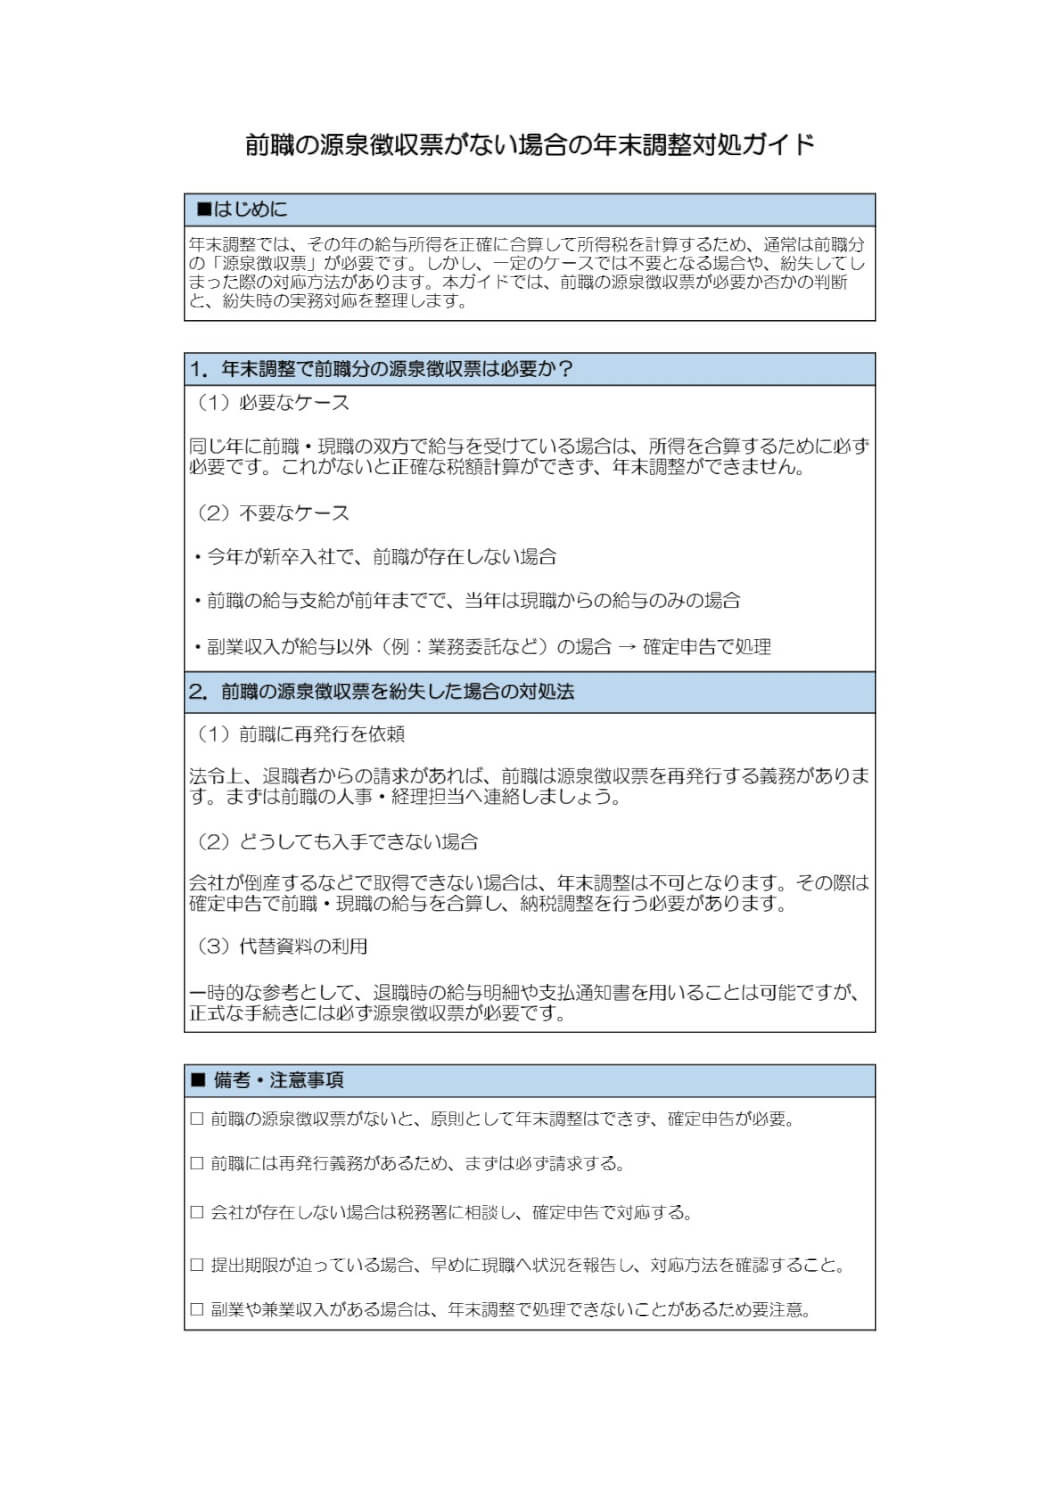
年末調整で前職分の源泉徴収票が必要になるのは、転職先が前職分と合算して1年間の所得税額を計算する義務を負うためです。年の途中で転職した場合、転職先の給与だけでなく前職の給与も合わせて年末調整を行う必要があります。
源泉徴収票とは、給与支払者が1年間に支払った給与額と源泉徴収した税額を記載した書類で、配偶者控除、扶養控除、生命保険料控除などの金額も記載事項に含まれます。年末調整の手続き自体は勤務先が行い、計算が完了した時点で源泉徴収票を作成し、一定の場合には税務署へ提出するとともに、給与支払報告書を市区町村へ提出し、従業員本人にも源泉徴収票を交付します。
従業員が年の途中で退職した場合、退職前の勤務先ではその従業員の年末調整は行いません。前の勤務先には、1月1日から退職時までの給与額と源泉徴収税額を記載した源泉徴収票を発行する義務があります(所得税法226条)。本人が年末時点で転職していなければ、翌年に自分自身で確定申告を行います。
一方、年末時点ですでに転職している場合は、採用した会社に年末調整の義務があり、転職後の給与と前職の給与を合算して年末調整を行わなければなりません。このため、転職者は前職の源泉徴収票の提出を求められます。なお、前年に退職して無職の期間を経てから年が変わって転職した場合は、前年分の年末調整に前職の源泉徴収票は関係しないため提出不要です。
令和7年度税制改正が源泉徴収票の記載内容に与える影響
令和7年度税制改正により、令和7年分(2025年分)以降の源泉徴収票や年末調整の計算方法が変更されています。前職分と合算して年末調整を行う際は、この改正内容を踏まえた控除額で再計算が行われる点に注意が必要です。
具体的には、令和7年12月1日の施行により、基礎控除額が合計所得金額に応じて最大95万円まで引き上げられ、給与所得控除の最低保障額が55万円から65万円に引き上げられました。また、19歳以上23歳未満の親族を対象とした特定親族特別控除が新設されています。
合計所得金額132万円超655万円以下の範囲については、令和7年分・8年分に限定した控除の加算措置も設けられているため、転職先では、前職の源泉徴収票に記載された給与等の金額や源泉徴収税額を確認したうえで、その年分の税制に基づいて年末調整を行います。
参考:令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
前職分の源泉徴収票が不要なケースとは?
前職分の源泉徴収票が不要になるのは、転職先で前職分と合算した年末調整を行う必要がない場合です。具体的には、退職時期や収入状況によって以下の4パターンに分けられます。
| ケース | 内容 | 前職の源泉徴収票 |
|---|---|---|
| 12月31日に前職を退職した場合 | 退職元企業で年末調整が実施される | 不要 |
| 転職後の勤務先が主な収入源ではない場合 | 主たる給与の支払者が別にある | 不要 |
| 前職を退職した年の翌年に転職した場合 | 前年の収入は前職分のみで完結している | 不要 |
| 前職で年末調整が完了している場合 | 中途入社者の前職分がすでに精算済み | 不要 |
12月31日に前職を退職した場合
12月31日付で退職した場合、前職で年末調整が行われるかどうかは、退職時期だけでなく、12月に支給期の到来する給与の支払いを受けた後に退職したかなど、年末調整の要件を満たしているかによって決まります。前職で年末調整が行われた場合は、転職先で前職分を含めた年末調整を行う必要はありません。
転職後の勤務先が主な収入源ではない場合
転職後の会社が主な収入源でない場合も、前職分の源泉徴収票の提出は不要です。年末調整は主たる給与の支払者において行われる仕組みであり、他に主たる給与を支払う雇用先がある場合、転職先はその対象にならないためです。
前職を退職した年の翌年に転職した場合
前職を前年中に退職し、翌年になってから転職した場合、転職先の年末調整に前年分の前職の給与を含めることはありません。年末調整は年分ごとに行うため、前年分の前職の源泉徴収票を転職先へ提出する必要はありません。
前職で年末調整が完了している場合
前職で年末調整の手続きがすでに完了している中途入社者についても、転職先が前職分と合わせて年末調整を行う必要はありません。前職の給与に対する所得税の精算がすでに済んでいるためです。
前職分の源泉徴収票を紛失したときの対処法は?
前職分の源泉徴収票を紛失した場合、まずは前職の会社に再発行を依頼するのが基本の対応です。応じてもらえない場合は税務署への相談も可能です。
源泉徴収票は重要な書類と認識されにくいうえ、サイズも比較的小さいことから紛失されやすい書類です。マイナンバー制度の導入に伴い、平成28年分以降は従来のA6サイズからA5サイズに変更されましたが、依然として15cm×20cm程度のコンパクトな書類であることに変わりはありません。
前職の会社へ再発行を求める
源泉徴収票を紛失した場合は、まず前の勤務先に再発行を依頼します。法律上、勤務先には源泉徴収票の発行義務がありますが、すでに一度発行済みであれば義務を果たしたと解釈されることもあります。よほどの事情がない限り再発行に応じてもらえるケースが一般的ですが、担当者の負担になることを踏まえ、紛失の経緯を丁寧に説明して依頼することが大切です。
再発行を受け入れてくれない場合は税務署に相談する
前職の会社が再発行に応じない場合は、税務署への相談が有効な選択肢です。前職の給与明細などを添付して「源泉徴収票不交付の届出書」を税務署に提出すれば、税務署から前職の会社へ行政指導が行われ、再発行に応じてもらえる可能性が高まります。なお、前職の会社がすでに倒産している場合は、破産管財人に依頼することで再発行を受けられます。
転職時期によっては年末調整が間に合わないケースもある?
転職の時期によっては、前職分の源泉徴収票の発行や提出が年末調整に間に合わないことがあります。所得税法では退職後1か月以内の源泉徴収票交付が義務づけられていますが、退職時期次第では実務上のタイムラグが生じるためです。
年末調整は一般的に、その年最後の給与支払い時に実施されます。以下のようなケースでは、転職先での年末調整が間に合わない可能性があります。
11月以降に退職・転職した場合
11月以降に前職を退職し、12月中旬に転職した場合、前職の源泉徴収票の発行が少し遅れるだけで年末調整に間に合わないことがあります。退職時期の調整が難しい事情もありますが、年末調整の観点からは年末に近い時期の転職はできるだけ避けたほうが無難です。
ブランク期間があり年末に転職した場合
前職の退職が11月以前で源泉徴収票がすでに発行されていても、転職活動の期間を挟んで年末に採用が決まり、正式入社が年明けとなるケースもあります。年末調整を受けるには手続き期間中に転職先に在籍している必要があるため、この場合は転職先での年末調整は行われません。
12月に転職し給与の支払いがない場合
給与には締切日と支払日があり、当月締め翌月払いの企業では12月中に給与の支払いが発生しないことがあります。年内に給与の支払いがなければ、その年の年末調整の対象にはなりません。
これらのケースで転職先での年末調整が間に合わない場合、前職で源泉徴収された税金の還付を受けるには、自分自身で確定申告を行う必要があります。
前職分の源泉徴収票は大切に保管しておこう
転職した年の年末調整では、前職の源泉徴収票が必要になるケースが多いことを解説してきました。退職時に発行されているはずの書類ですが、重要性を意識していない人も少なくありません。紛失すると再発行の依頼や税務署への相談など手間がかかるため、退職後も前職分の源泉徴収票は大切に保管しておきましょう。
よくある質問
転職したときの年末調整において前職分の源泉徴収票がなぜ必要なのですか?
転職先での年末調整で必要になるからです。詳しくはこちらをご覧ください。
前職分の源泉徴収票を紛失したときはどうすればよいですか?
前職の勤務先に再発行の依頼をするのが基本です。対応してもらえない場合は、税務署に相談しましょう。 詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【事例付き】年末調整の還付金はいつ、いくら戻ってくる?令和8年分の支払日や金額の計算方法を解説
年末調整の還付金はいつ戻る? 年末調整の還付金は、12月または1月の給与支払日に支給されるのが一般的です。 支払日は12月が多く、1月になる会社もある 受け取り方法は給与振込か手渡…
詳しくみる -
# 年末調整業務
【2026年】年末調整の勤労学生控除とは?メリット・デメリットや手続きを解説!
勤労学生控除とは? 一定条件を満たす学生が所得税27万円・住民税26万円の控除を受けられる制度です。 対象:合計所得89万円以下(給与収入163万円以下)の学生 申請:年末調整の扶…
詳しくみる -
# 年末調整業務
アルバイトの給与支払報告書を提出しないとどうなる?バレる理由と会社の義務を解説
アルバイトやパートの給与支払報告書について、どこまでの範囲で提出すべきか判断に迷うことはありませんか。雇用形態が多様化する現代において、給与支払報告書の適正な提出は、企業のコンプラ…
詳しくみる -
# 年末調整業務
年末調整の保険料控除申告書で受取人がわからない場合はどうする?
保険料控除申告書の受取人がわからないときは? 保険証券や保険会社のマイページで確認し、空欄のまま提出しないようにします。 控除証明書には受取人が載っていない 空欄だと控除を受けられ…
詳しくみる -
# 年末調整業務
年末調整の所得金額とは?給与(収入)との違いも解説【計算シート付】
年末調整における「所得金額」とは、会社から支払われる給与や賞与の総支給額(収入金額)から、給与所得控除額を差し引いた後の金額のことです。 税金は、手取り額や総支給額そのものではなく…
詳しくみる -
# 年末調整業務
年末調整と副業の関係
今はネットで気軽に副業ができる時代です。副業という感覚ではなく、趣味の延長でネットオークションに出品し、稼いでいる方もおられるでしょう。 「ほんのこづかい稼ぎ」のつもりで楽しくやっ…
詳しくみる