
- 更新日 : 2026年1月8日
支払調書とは?書き方・記載項目と提出期限をわかりやすく解説
支払調書は、報酬や賃料を支払った法人・個人事業主が、その年間額を支払先ごとに税務署へ報告する法定調書です。
- 支払区分ごとの金額基準で提出要否を判定する
- 国税庁の様式に沿って記載項目を埋める
- 翌年1月31日までに合計表を添えて提出する
令和9年1月以降に提出する分から、電子提出が義務となる枚数が100枚以上から30枚以上に変わります。
支払調書とは法定調書のひとつです。法定調書とは、税務署が納税者の正確な支払いを把握するための書類のことです。法定調書の種類は多く、全部で63種類あります。この記事では支払調書の概要や書き方、計算方法についてご紹介します。
支払調書とは?
支払調書は、報酬や賃料を支払った法人や個人事業主が「誰に、どのような内容で年間いくら支払ったか」を税務署に報告するための書類です。
税務署が納税者の支払状況を把握するために提出を求める法定調書のひとつで、代表的な法定調書には、従業員の給与や役員報酬に関する「給与所得の源泉徴収票」と、各種の「支払調書」があります。
提出義務は法律で定められており、所得税法や租税特別措置法、相続税法などで規定されています。

法定調書との関係
支払調書は法定調書の一種で、支払内容ごとに様式が分かれた書類の総称です。「支払調書」という単一の書類があるわけではなく、報酬、料金、契約金及び賞金の支払調書や不動産の使用料等の支払調書など、何を支払ったかによって使う様式が変わります。
法定調書は令和7年4月1日現在で63種類あり、支払調書のほかに「給与所得の源泉徴収票」や「退職所得の源泉徴収票」などが含まれます。
このうち企業が作成する機会が多いのは、従業員への給与を報告する「源泉徴収票」と、従業員以外への支払いを報告する「支払調書」です。
次のような法定調書が含まれます。
- 退職所得の源泉徴収票:退職金の支払いがあったときに作成
- 公的年金等の源泉徴収票:公的年金等を支払ったときに作成
- 生命保険契約等の一時金の支払調書:保険金や解約返戻金を支払ったときに作成
- 特定口座年間取引報告書:租税特別措置法に規定
- 財産債務調書:一定の所得があり、かつ一定額以上の財産等を有する方が提出する調書
参照:法定調書関係|国税庁
源泉徴収票との違い
源泉徴収票は「給与所得の源泉徴収票」からもわかるように、企業が従業員に支払った金額を記載した書類です。一方の支払調書は、企業が従業員以外の個人や法人に支払った金額を記載した書類になります。
報酬等の支払調書には、給与所得にならないフリーランスや専門家などへの支払内容が記載されます。両者は提出先がいずれも税務署である点は共通しますが、対象とする相手が異なります。
| 項目 | 給与所得の源泉徴収票 | 報酬等の支払調書 |
|---|---|---|
| 対象 | 従業員・役員 | 従業員以外の個人・法人 |
| 支払内容 | 給与・賞与・役員報酬 | 報酬、料金、契約金、賞金 |
| 本人への交付 | 義務がある | 義務はない |
支払調書の種類と対象は?
企業で作成する機会が多い支払調書である「報酬、料金、契約金及び賞金の支払調書」「不動産の使用料等の支払調書」「不動産の譲り受けの対価の支払調書」及び「不動産等の売買または貸付けのあっせん手数料の支払調書」について説明していきましょう。
| 種類 | 主な対象 |
|---|---|
| 報酬、料金、契約金及び賞金の支払調書 | 士業報酬、原稿料、講演料 |
| 不動産の使用料等の支払調書 | 事務所家賃、権利金、更新料 |
| 不動産等の譲受けの対価の支払調書 | 不動産の購入代金 |
| 不動産等の売買または貸付けのあっせん手数料の支払調書 | 仲介手数料 |
1. 報酬、料金、契約金及び賞金の支払調書
報酬、料金、契約金及び賞金の支払調書は、弁護士、税理士、社会保険労務士などに報酬を支払った場合や、原稿料・講演料を支払った場合に作成します。
支払側は、これらの支払いをするときには、所得税を源泉徴収することになり、1年間にどれだけ支払い、いくら源泉徴収したのかを記載して税務署に提出します。
記載するのは、区分、細目、支払金額、源泉徴収税額、支払いを受ける者と支払者の住所・氏名です。
ただし、弁護士・税理士等への報酬、作家への原稿料、画家への画料、講演料等については、同一の者への年間の支払金額が5万円以下であれば提出は不要です。これ以外にも支払調書の提出が必要となる報酬が規定されているため、支払区分ごとの確認が必要になります。
2. 不動産の使用料等の支払調書
不動産の使用料等の支払調書の提出義務があるのは、法人または不動産業者である個人です。
不動産等の使用料を支払った場合に必要となり、対象には次のものが含まれます。
- 事務所の家賃
- 権利金、更新料、礼金
- 一時的な地代
法人に対して支払う家賃や賃貸料については、権利金や更新料などのみを提出すればよく、家賃や賃貸料だけを支払っている場合は提出義務がありません。敷金や保証金は返還されるものであるため提出義務はありませんが、返還されないことが確定した場合には提出が必要です。
支払調書に記載するのは、不動産の区分(家屋、事務所等)、所在地、細目(家賃等)、計算方法、支払金額、あっせんや仲介をした者がいればその詳細、支払者と支払いを受ける者の住所・氏名です。
なお、不動産事業者である個人で、主に建物の賃貸借の仲介をしている場合や、代理を目的とした事業を行っている場合は提出義務がありません。同一の相手に対する年間の支払いが15万円以下のものも提出不要です。
3. 不動産の譲受けの対価の支払調書
不動産等を譲り受け、同一の者に対して、その年中の支払金額の合計額が100万円を超えた場合に提出します。
不動産等の譲り受けの内容には、不動産の売買や交換のほか、競売、現物出資、公売による取引も含まれます。
支払調書に記載するのは、物件の種類・所在地・細目・数量・取得年月日・支払金額、あっせんした者がいればその詳細、支払者と支払いを受ける者の住所・氏名です。
不動産等の譲り受けの代金の他に、補償金が支払われる場合は、摘要欄に補償金の種類と金額を記載します。
参考:No.7442 「不動産等の譲受けの対価の支払調書」の提出範囲等|国税庁
4. 不動産等の売買または貸付けのあっせん手数料の支払調書
不動産等の売買や貸付に係るあっせん手数料を、同一の者に対しその年中で15万円を超えて支払った場合に提出します。
ただし、「不動産の使用料等の支払調書」または「不動産等の譲り受けの対価の支払調書」の「あっせんをした者」の欄に必要な記入がされている場合は、提出を省略できます。
不動産業を営む個人事業者で、主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる場合も提出義務がありません。
支払調書に記載するのは、区分、支払確定年月日、支払金額、あっせんに係る不動産等の物件の種類・所在地・数量・取引金額、支払者と支払いを受ける者の住所・氏名です。
参考:No.7443 「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出範囲等|国税庁
支払調書の提出義務があるのはどんな場合?
個人や法人に報酬等を支払っても、すべての報酬に支払調書の提出義務があるわけではありません。提出が必要かどうかは、区分に応じた個別の支払金額の合計で判断します。
ここでいう支払金額とは、1月から12月までに支払が確定した報酬等の合計額です。支払調書の作成日時点で未払のものや、控除額以下のため源泉徴収をしなかったものも含めて判定します。
未払いの報酬がある場合は、源泉徴収すべき所得税と復興特別所得税の合計を見積もる必要があります。
多くの企業で作成される「報酬、料金、契約金及び賞金の支払調書」の提出範囲は、以下のように決められています。
- 1人につき年間5万円超の支払いがある:
弁護士等の報酬、原稿料、講演料、プロ野球選手の報酬や契約金 - 1人につき年間50万円超の支払がある:
外交員、集金人、プロボクサー、バー・ホステス等の報酬、広告宣伝のための賞金、社会保険診療報酬支払基金の診療報酬 - 1回の賞金額が75万円超の場合、その者への支払額すべて:競馬の賞金
企業で作成することの多い弁護士や税理士、司法書士への報酬、フリーランスへの報酬については、報酬を個別に計算し、年間5万円を超える相手だけ作成します。年間5万円以下であれば提出義務はありません。
支払調書の書き方(報酬、料金、契約金及び賞金の支払調書)は?
支払調書の記載項目は、大きく次のように構成されています。ここでは企業が作成する機会の多い「報酬、料金、契約金及び賞金の支払調書」を例に説明します。
なお、支払調書は税務署へ提出する書類であり、支払先本人へ交付する義務はありません。慣行として写しを交付する場合もありますが、その際はマイナンバーを記載できない点に注意が必要です。
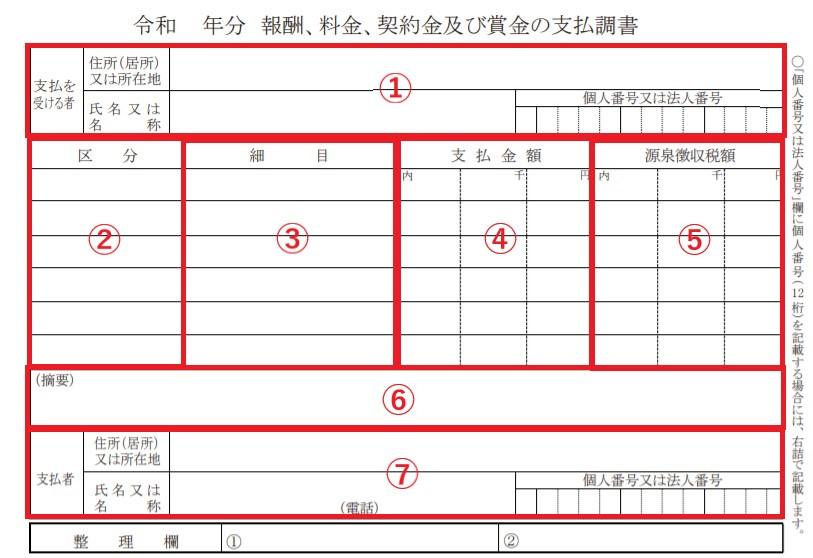
支払調書の記載項目は、大きく以下の7つに分けることができます。
- 支払を受ける者
- 区分
- 細目
- 支払金額
- 源泉徴収税額
- 摘要
- 支払者
それぞれの書き方や作成方法について具体的に見ていきましょう。
1. 支払を受ける者
支払調書上部の「支払を受ける者」とは、報酬や料金を受け取った人のことです。支払調書を作成する企業側から見たら、企業が報酬や料金を支払った人を指します。
- 住所または所在地
- 氏名または名称
- 個人番号または法人番号(右詰め)
住所や所在地は、支払調書を作成する日の状況に応じて記入します。
2. 区分
「区分」は、どのような内容の報酬や料金などを支払ったかを示す項目です。何に対しての報酬か、明確にわかるように書きます。
- 専門家関連:弁護士報酬、税理士報酬、診療報酬
- 作品関連:作曲料、書おろし印税、著作権、脚本料
- フリーランス関連:原稿料、翻訳料、契約金
- 講演関連:講演料、教授料
- その他:俳優の報酬、外交員報酬、ホステス報酬、広告宣伝を目的とした賞金など
3. 細目
「細目」には区分に関連する、より具体的な内容を書く項目です。
- 講演や講座については講演や講座の名称を記入
- 弁護士報酬は弁護士が関与した事件名を記入
- 印税の場合は作品名を記入
- 俳優が報酬をもらう場合は出演した作品名を記入など
4. 支払金額
「支払金額」には、1月1日から12月31日の1年の間に支払が確定した金額を記入します。実際に支払った金額だけでなく、未払いの報酬や、控除額以下で源泉徴収を行わなかったものも含める点に注意が必要です。
未払いの報酬がある場合は、支払金額の欄を二段に分けて記載します。上段に未払いの額、下段に年度内に支払が確定した金額の合計(消費税込)を記入します。
金額は消費税等の額を含めて判断しますが、消費税等の額が明確に区分されているときは、その額を含めずに判断しても差し支えありません。源泉徴収の対象とならない報酬・料金であっても、提出範囲に該当する場合は支払調書を提出します。
5. 源泉徴収税額
「源泉徴収税額」には、支払金額に対して源泉徴収すべき金額を、所得税と復興特別所得税の合計額で記入します。 支払いが未払いで源泉徴収もできていない場合は、未徴収の源泉徴収税額を内書きします。 内書の方法は、支払金額の欄と同様で、欄を二段に分け、上段に未徴収分、下段に源泉徴収税額の合計を記入します。
納めるべき源泉徴収税額は、次の計算式で算出した数値から1円未満の端数を切り捨てて求めます。
※報酬の種類により計算が異なります。一般的な報酬・料金は1回の支払金額100万円以下の部分に10.21%、100万円を超える部分に20.42%を乗じます。
なお、令和9年1月1日以後に生ずる所得については、防衛特別所得税の創設にともない内訳が変わります。合計税率は10.21%のまま変わりませんが、復興特別所得税の税率が2.1%から1.1%に引き下げられ、その代わり防衛特別所得税1%が加わります。
支払を受ける者が災害による被害で源泉徴収税などの猶予を受けた場合は、猶予分の税額を含めません。
6. 摘要
「摘要」には、以下のような特定の事由がある場合に記入します。
- 診療報酬に家族診療分がある場合
- 支払を受ける者が災害による被害で報酬等に関わる源泉徴収税などの猶予を受けた場合
- 支払者が広告宣伝を目的に金銭以外の賞金を支払った場合
- 支払を受ける者が源泉徴収の免除証明書を提出している場合
- 支払を受ける者について法律上源泉徴収の必要がない場合
診療報酬や猶予を受ける源泉徴収税などについて注意事項がある場合は、摘要欄にその金額を記載するとともに、その金額の頭部に所定の記号(家族診療分は『(家族)』、徴収猶予は『(災)』など)を付記します。
7. 支払者
「支払者」には、報酬等を支払った個人や法人の情報を記入します。支払調書を作成する企業や個人の住所または所在地、氏名または名称、個人番号または法人番号を記入します。
なお、ここまで説明した「報酬、料金、契約金及び賞金の支払調書」は個別の支払調書です。全体の法定調書の合計を明らかにするため、別途「給与所得の源泉徴収票等の法定調書合計表」を作成し、添付して税務署に提出します。
参照:令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
支払調書の様式の入手先と作成方法は?
様式と記載事項は国税庁が定めていますが、国税庁の用紙そのものを使う義務はなく、同じ内容であれば自社で出力した書式でも提出できます。
A4サイズで作成する点と、定められた記載事項を漏れなく満たす点が条件になります。書面で提出する場合は、国税庁が公開している最新様式を使いましょう。
ただし、同じ種類の法定調書を前々年に100枚以上提出していた場合は、書面での提出ができません。令和9年1月1日以後に提出する分からは、この基準が30枚以上に下がります。
参照:No.7455 法定調書の提出枚数が100枚以上の場合のe-Tax、光ディスク等又はクラウド等による提出義務|国税庁
作成方法を決める前に、自社が電子提出の対象になるかを確認しておきます。対象になる場合は、作成の段階から電子データで扱える手段を選ぶ必要があります。
作成する人数や処理量に応じて選びます。
- e-Taxソフト:
パソコンにダウンロードし、支払調書と合計表をあわせて作成・提出できる。国税庁が案内する基本の方法にあたり、電子提出が義務となる場合や毎年継続して提出する場合に向く - 国税庁の様式:
手書用と記載要領がホームページで公開されており、入力用の様式も用意される。作成対象が数名程度であればこの方法で足りる - エクセルなどの表計算ソフト:
毎年支払いがある対象者は、区分や細目などの過年度分のデータを流用できる。ただし合計表は別途作成する必要がある - システム・ツール:
マネーフォワードクラウドなど、クラウド型の会計・給与システムを利用して作成する。個別の支払調書と法定調書合計表が連動するかが選定の目安になる。枚数が多い場合に向く
書面で作成した場合は、税務署へ持参または送付して提出します。
いずれの方法でも支払金額と源泉徴収税額の転記ミスは起きやすいため、作成後に源泉徴収簿と突合する手順を組み込んでおきましょう。
- マネーフォワード クラウドで、法定調書にあたる給与所得の源泉徴収票を作成!
個別の支払調書と合わせて提出が必要な「給与所得の源泉徴収票等の法定調書合計表」には自動で給与所得の源泉徴収票合計が入力されます。税務署への提出を効率的に行えます。
参照:F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)|国税庁
支払調書の提出方法は?
支払調書の提出枚数が一定数を超えると、書面ではなく電子的な方法での提出が義務づけられます。
判定は法定調書の種類ごとに行います。「報酬、料金、契約金及び賞金の支払調書」だけで基準に達した場合などが該当し、基準未満であれば書面での提出も認められます。
| 提出時期 | 電子提出が義務になる枚数(前々年の提出枚数) |
|---|---|
| 令和8年までの提出分 | 100枚以上 |
| 令和9年1月1日以後の提出分 | 30枚以上 |
令和7年中に提出した枚数が30枚以上となった種類は、令和9年に提出する分から電子提出が必要です。給与所得の源泉徴収票が少なくても、報酬等の支払調書が基準に達していれば、その支払調書が対象になります。
電子的な方法で提出する場合は、次のいずれかを選びます。
- e-Taxソフト/WEB版からの送信:
インストール版はすべての法定調書に対応するが、WEB版から送信できる法定調書は限られる - 光ディスク等:
CDやDVDなどにデータを取り込んで提出する。大量の法定調書を提出する場合に適している - 認定クラウドサービス:
国税庁長官の認定を受けたサービスを利用する。事前に「認定特定電子計算機による申請等の開始(変更)届出書」の提出が必要
地方税のポータルシステムであるeLTAXからも法定調書を提出できますが、対応しているのは給与所得と公的年金等の源泉徴収票に限られ、支払調書の提出には対応していません。
参照:No.7455 法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務|国税庁
支払調書の提出期限はいつ?
支払調書は、原則として報酬等を支払った翌年1月31日までに、納税地等を所轄する税務署に提出します。その際、「給与所得の源泉徴収等の法定調書合計表」を作成して添付します。
支払調書の提出が義務であるにもかかわらず提出しなかった場合や、偽りの記載をして交付した場合は、1年以下の拘禁刑または50万円以下の罰金といった罰則が科される可能性があります。
支払先に写しを交付する場合は2月上旬までに届くように
税務署への提出期限とは別に、支払先へ写しを交付する場合は2月上旬に届くようにしておくと確実です。
所得税の確定申告の時期が原則として2月16日から3月15日であり、受け取る側がこれに間に合うようにするためです。土日祝を挟む場合は翌平日が申告期限となります。
確定申告書に支払調書を添付する義務はありませんが、申告書を作成する際に支払内容を確認する資料として利用されています。作成にかかる時間も考えると、発行する場合は1月中の作成を目安にしておくとよいでしょう。
参照:F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)|国税庁
支払調書を作成するときの注意点は?
支払調書作成時には、マイナンバーの適切な管理や支払金額の記載などに注意が必要です。提出前に次の点を確認しておきましょう。
マイナンバーを確認しておく
平成28年1月1日以降の支払調書については、原則としてマイナンバーの記載が義務づけられています。番号の確認と身元の確認が必要です。マイナンバーカードがあれば1枚で両方を確認できます。
マイナンバーカードがない場合は、マイナンバーが記載された住民票の写し等で番号を確認し、運転免許証等で身元を確認します。令和2年5月25日に廃止された通知カードは、記載事項が住民票と一致している場合に限り番号確認書類として使えますが、単体では身元確認ができないため、運転免許証等と併せて確認します。
支払調書には支払者・受領者の双方のマイナンバーが必要で、支払者が法人の場合は法人番号を記載します。支払者側は保管している番号を記載すればよいものの、受領者の番号は別途取得する必要があり、企業外部の人の番号をどう集めるかが課題になります。
取得から保管までの流れは以下のとおりです。
- 番号確認と身元確認のため、マイナンバーカードの写し、または番号確認書類(マイナンバー入りの住民票の写し等)と身元確認書類(運転免許証等)の写しを提出してもらう
- 提供を受けられなかった場合も義務であることを伝えて提出を求める
- それでも受けられない場合は、義務違反とならないよう経過を記録して保存する
マイナンバーは個人を識別する個人情報にあたるため、対面で確認する、専用のシステムを利用するなど、情報が漏えいしないような対策が必要です。
なお、税務署に提出する際、確認の意味で受領者に写しを発行する場合は、マイナンバーを記載できません。税務署に提出したものと同じものは使えない点に注意しましょう。
支払金額に注意する
各支払調書の支払金額に記載する金額は、実際に支払った額ではなく、その年度中に支払いが確定した金額です。確定した金額であれば、未払分も含まれることに注意しましょう。
入金ベースで集計すると、期末近くに確定した報酬が漏れやすくなるため、請求書の日付や契約上の支払確定日を基準に拾い直すと精度が上がります。
非居住者への支払い
給与や報酬等の支払いを非居住者や外国法人に行う場合は、通常とは異なる支払調書を使用します。「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」など非居住者向けの支払調書を作成し提出します。
非居住者とは、国外に拠点を持ち日本国内に住所がない、居住者以外の個人のことです。
対象者に対して年間50万円を超える支払いがあるときは、非居住者用の支払調書の提出が求められます。報酬の区分だけで判断すると様式を取り違えやすいため、支払先の居住性を先に確認しておきます。
計算方法などを理解して支払調書を正しく作成しよう
支払調書は、法律で提出が義務付けられている法定調書のひとつです。企業が従業員に対して支払った額を源泉徴収票にまとめるのと同様に、会社や個人事業主に報酬などを支払った場合についても、正確に取りまとめて税務署に報告する必要があります。
支払調書は手書きでも可能ですが、作成する枚数が多いと工数もかかります。できるだけスムーズに作成できるように、会計ソフトなど利用できるものは利用して作成することをおすすめします。
請求書の受領や保管、支払いのフローを効率化する方法
マネーフォワード クラウド債務支払は請求書の受取や管理、支払いに関わる業務を効率化するクラウド型債務管理システムです。
インボイス制度や電子帳簿保存法にも対応可能で、今後の法令対応に必要な機能も順次対応していきます。
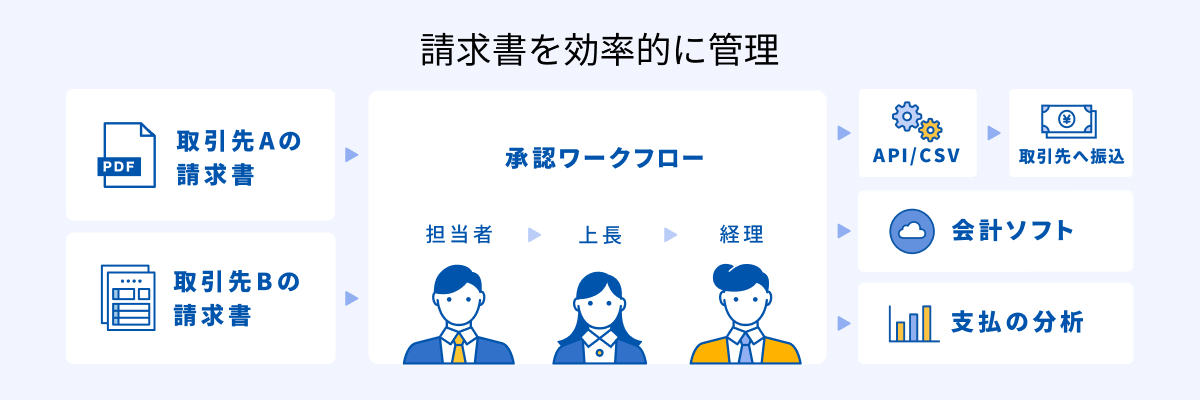
①受領した請求書を自動で電子保存
紙やメールなど、あらゆる形式で受領した請求書をオンラインで一元管理でき、請求書データから「支払先」「支払期日」「請求金額」など様々な情報を自動で読み取れます。
特に、受け取った請求書に記載された「適格請求書発行事業者登録番号」を国税庁が公表しているデータベースと照合し、登録番号が国税庁に登録されているかを自動で判定できます。ひとつのサービス内で確認作業が完結するので、適格請求書の判定業務を効率化できます。
②自社に合ったワークフローの構築
自社の購買フローに沿った申請フォームを作成できます。「一定金額以上は役職者の承認を得る」などの条件分岐にも対応。
支払い時に事前の申請と紐づけ、事前申請から支払いまでの一元管理を実現します。
③支払調書の作成
「報酬、料金、契約金及び賞金の支払調書」を作成し、PDFやe-Tax向けのCSVファイルを出力できます。
支払調書を作成するためだけに支払い情報を管理する必要はなく、取引先から受け取った請求書の内容を入力した「支払い依頼申請」のデータが作成のもとになります。また、提出対象かどうかを自動で判別して集計できるため、限られた時間でも効率的に支払調書を作成できます。
支払調書作成機能について、詳しくは以下をご覧ください。
マネーフォワード クラウドで支払調書作成は自動化できる!Excel集計から解放される方法とは?
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新着記事
-
# 決算
PBRとPERはどちらが重要?違い、目安、計算式の解説
株式投資において、投資判断をする際に用いられる代表的な指標が「PBR」と「PER」です。PBR(株価純資産倍率)は、企業の解散価値(純資産)に対して株価が何倍かを示す指標で、1倍が…
詳しくみる -
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引