
- 更新日 : 2026年10月6日
リース料とは?リース取引のメリット・デメリットを解説!
購入とリースの違いなどからリース取引のメリット・デメリットについて、あるいは具体的なリース料の処理方法についてご紹介していきます。
リース取引とは?メリット・デメリットを紹介
まずは、リース取引とは何かということから見ていきましょう。
リース取引とは、機械や設備などの物件を貸手(リース会社など)から賃貸借する取引のことを言います。
賃貸借と聞くと、レンタルと思われる方がいらっしゃいますが、基本的にリースはレンタルとは異なります。レンタルは、貸手がすでに所有している物件を不特定多数の人に賃貸借するのに対して、リースは、貸手が借手の要望した物件を代わりに購入して借手に賃貸借するというものです。
つまり、リース取引は物的な貸借というよりは、金銭的な貸借に近いという性質を有していることになります。
では、銀行から融資を受けて自ら物件を購入する(そして毎月一定の金額の返済を行う)場合と、リース会社を通じて物件を賃貸借する場合ではどのように異なるのでしょうか。
それを考えるために、リース取引のメリットとデメリットを考えていきましょう。
この記事をお読みの方におすすめのガイド3選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
新リース会計基準の教科書
新リース会計基準を理解するにはこの資料!
新リース会計基準への対応を進めるにあたって「何を」「どのように」運用変更する必要があるか、基礎から実務まで、じっくり見直すことができます。
新リース会計基準に最短距離で対応するなら?
2027年度から適用される新リース会計基準に対応した、クラウド型のリース会計システムです。すでにご利用中の会計システムはそのままに、業務影響を最小化しながら利用することが可能です。
本資料では、特長や各種機能についてご紹介いたします。
リース契約のデータ化・リース識別・契約管理、大丈夫ですか?
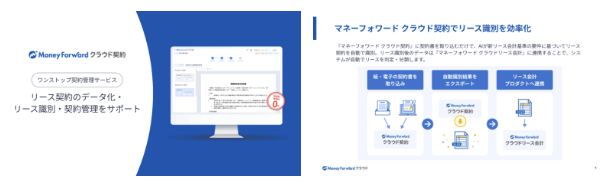
リース契約の洗い出しに時間がとられていませんか?
マネーフォワード クラウド契約なら、契約書を取り込むだけでAIが新リース会計基準の要件に基づいてリース契約を自動で識別。
リース契約のデータ化・リース識別・契約管理をサポートします。既存のシステムとも連携してご利用いただけますので、他社会計システムや固定資産管理システムをご利⽤の企業もお気軽にご相談ください。
リース取引のメリット
1.設備導入時の初期費用が少ない
固定資産など物件の購入については、購入時にまとまった資金が必要ですが、リース取引の場合は、基本的には毎回のリース料の支払いだけであり、初期費用は抑えられます。
2.融資枠を使わず、審査期間も比較的に短い
メリット1については、リース取引だけではなく、資金を銀行から借り入れをして物件を購入する場合も同じことが言えます。
しかし、銀行からの借り入れの場合は、融資の枠を要することや、審査についての労力や時間もかかります。それに対してリース取引では、融資の枠に影響を与えず、さらに一般的には審査期間が短いケースがほとんどです。
3.管理に係る手間が抑えられる
固定資産を購入した場合には、何かあった時に備えて保険をかけたり、あるいは固定資産税の申告や納付なども行う必要があります。
しかし、リース取引については、所有権は貸手(リース会社等)にありますので、保険料や固定資産税なども貸手が支払うことになります。また、定期的なメンテナンスについても貸手で行ってもらえることもあり、物件の管理に係る手間が抑えられます。
リース取引のデメリット
1.リース料の支払い総額が高い
リース料については、物件の購入費用に加えて金利・保険料・固定資産、さらにリース会社の利益も含めて支払うことになるため、購入した場合と比較してリース料総額が高くなります。また、金利部分だけ見たとしても、銀行からの借り入れに比べても高いことが多いです。
2.リース期間終了後のリース物件の所有権の問題
銀行からの借り入れにより物件を購入した場合は、毎月の支払いは返済期間を払いきれば終了します。
しかし、リース取引の場合は、リース期間が終了した後もその物件を使用するためには、さらにリース料を支払う必要が出てきます。所有権が貸手にあるから当然のことですが、あまり陳腐化しない資産については特に注意が必要です。
契約内容によってリース料の経理方法が異なる
次は、リース取引についての処理方法、すなわち毎月発生するリース料の経理方法について確認していきましょう。
リース取引は、大きく分けてファイナンス・リース取引とオペレーティング・リース取引に分類されます。
ファイナンス・リース取引
上記で説明したような一般的なリース取引は、ファイナンス・リース取引にあたります。では、ファイナンス・リース取引の要件と経理処理方法を確認していきましょう。
ファイナンス・リース取引には、要件があります。まずは、中途解約が不可能なこと(中途解約した場合には、残りのリース料相当額の違約金が生じる)が挙げられます。
次に、フルペイアウトであるかどうかも要件になります。フルペイアウトとは、そのリース物件からもたらされる経済的な利益を実質的に享受することができ、かつリース物件の使用に伴って生じるコストを実質的に負担する状態のことを言います。
この二つの要件を見てみると、ほとんど物件を所有しているのと変わりありません。実は、経理処理としても資産の売買取引した場合と同じように処理を行います。
具体的には、リース資産とリース債務を計上し、リース資産は減価償却を通じて費用化します。
オペレーティング・リース取引
一方、オペレーティング・リース取引とは、ファイナンス・リース取引以外のリース取引のことを言います。
先ほどの二つの要件のうち、一つでも満たしていない場合は、オペレーティング・リース取引ということですね。レンタルもオペレーティング・リース取引です。
このオペレーティング・リース取引の経理処理は賃貸借処理です。すなわちリース料が支払われる際に費用化します。
このようにリース取引の契約内容によって経理処理の方法が異なり、さらに、費用化の仕方も減価償却なのか、あるいはリース料の支払いなのかという点で変わってきますので、注意が必要ですね。
まとめ
最後に、今回のポイントについてまとめておきましょう。
- リース取引のメリットは、物件の初期費用を抑えて、かつ融資の枠を使わずに使用できる。さらに、管理の手間も少ない。
- リース取引のデメリットは、リース料総額が高く、さらにリース期間を終えた後も所有権の問題がある。
- リース取引には、契約内容によりファイナンス・リース取引とオペレーティング・リース取引に分けられる。
- ファイナンス・リース取引は、売買取引として経理処理を行う。(減価償却によって費用化)
- オペレーティング・リース取引は、賃貸借取引として経理処理を行う。(リース料の支払いによって費用化)
物件の購入の際には、リース取引のメリット・デメリットを踏まえてリースによる購入も検討してみて下さい。また、リースによる物件の購入を行った場合には、その契約内容を十分に確認して経理処理方法に注意しましょう。
関連記事
・生産性向上設備投資促進税制|リース品は使える?生産性向上設備投資促進税制で最先端の設備を手に入れよう!
・【予算計画の基礎】正しく経営するために予算計画を立てよう
・損益分岐点とは何か?経営者が意識すべき売上高とは
国税庁|リース取引
新リース会計基準への対応は「マネーフォワード クラウドリース会計」で
2027年4月1日以後に開始する事業年度から適用される新リース会計基準では、借手は原則としてリース取引について使用権資産とリース負債を計上する必要があります。
マネーフォワード クラウドリース会計は、この新基準に対応したクラウド型リース会計システムで、調査票で収集した契約情報の取り込み、リース契約の自動判定、使用権資産・リース負債の自動算定、影響額の試算、リース台帳の管理、会計システムへ連携するための仕訳作成・CSV出力までを一連の流れで行えます。
また、マネーフォワード クラウド契約を使えば、AIが識別したリース候補の契約を連携することも可能です。判定や会計処理の最終判断は担当者が行う前提で、その検討を効率化するツールとして活用できます。
詳しくは、マネーフォワード クラウドリース会計のサービス資料をご覧ください。
よくある質問
リース取引とは?
機械や設備などの物件を貸手(リース会社など)から賃貸借する取引のことを言います。詳しくはこちらをご覧ください。
リース取引のメリットは?
設備導入時の初期費用が少ないことや、融資枠を使わず、審査期間も比較的に短いこと、管理に係る手間が抑えられることなどがあります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
リース取引の関連記事
新着記事
-
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる -
# 電子帳簿保存法
証憑とは?読み方や種類・保存期間を解説
証憑とは何か?種類・保存期間を解説 証憑とは、領収書・請求書・契約書など取引の事実を裏付ける資料の総称です。 帳簿記録・税務調査の根拠資料になる 法人は原則7年、個人は5〜7年保存…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引