
- 更新日 : 2026年1月8日
借方と貸方の違いとは?どちらなのか覚え方を図解
複式簿記で取引を左右に分けて記録するための、位置の呼び名です。
- 借方は左側、貸方は右側と決まっている
- 資産と費用が増えたら左、負債と収益が増えたら右
- 左右の合計が一致して初めて仕訳が成立する
決算書は左右に分かれた形で作られるため、仕訳の左右を誤ると貸借対照表や損益計算書も合わなくなります。
複式簿記の知識は、経理を行ううえで欠かせません。しかし借方(かりかた)や貸方(かしかた)、貸借対照表や損益計算書など、慣れない言葉が多く登場して戸惑うこともあるでしょう。
借方と貸方は、1つの取引を原因と結果に分けて記録し、そのまま決算書につなげるための仕組みです。5つの要素ごとに決まった定位置と、増減の向きさえわかれば判断できます。本記事では、借方と貸方の覚え方や仕訳の具体例についてわかりやすく解説します。
借方と貸方とは?
借方(かりかた)と貸方(かしかた)とは、仕訳を記録する際の左右の位置を指す呼び名です。借方は左側、貸方は右側にあたり、複式簿記ではすべての取引をこの2か所に分けて記録します。
企業の会計活動を記録、計算して決算書を作成するためのルールを簿記といい、簿記には「単式簿記」と「複式簿記」があります。家計簿のように現金の増減だけを記録するのが単式簿記、取引を借方と貸方に振り分けるのが複式簿記です。
この振り分けの作業を仕訳といいます。仕訳には、次の決まりがあります。
- 現金が増減した「結果」を、反対側に「原因」として記載する
- 借方と貸方の合計金額は必ず一致する
左右に分けて記録するのは、日々の仕訳を集計すれば貸借対照表と損益計算書がそのまま作れるからです。決算書も左右に分かれた形で作られるため、仕訳の段階で左右を誤ると決算書の数字も合わなくなります。
なお、「借方」「貸方」という名称は、お金を借りた相手(借主)と貸した相手(貸主)を記録していた時代の名残です。現在の簿記では貸し借りの意味と結びつかないため、単に左右を指す記号として覚えるのがよいでしょう。
借方と貸方の覚え方
借方と貸方がどうしても覚えられないという人は、借方(かりかた)の「り」と、貸方(かしかた)の「し」を使って覚える方法をおすすめします。
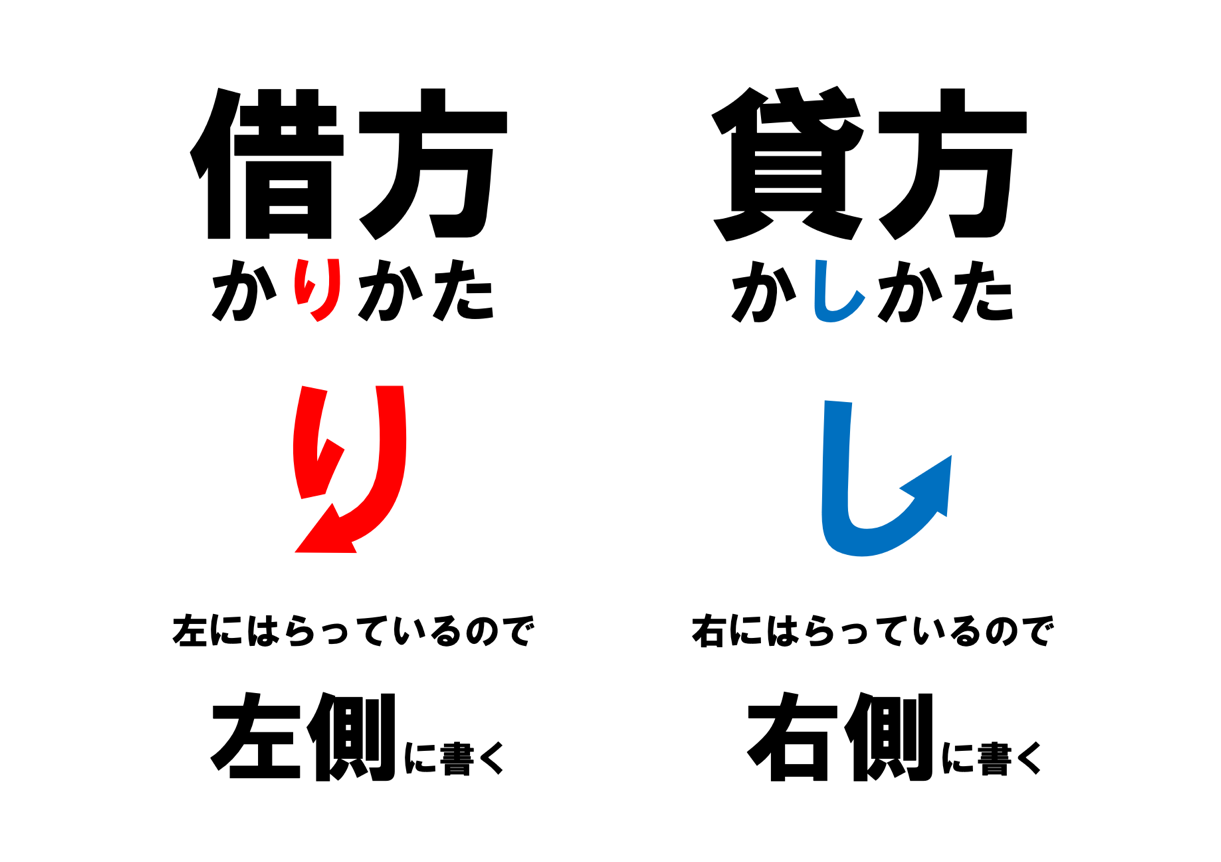
かりかたの「り」は左にはらっているので左側に記載する。かしかたの「し」は右にはらっているので右側に記載すると認識しておけば覚えやすいからです。
また、一般的な取引では、借方(左側)に記載する取引は入ってくるものが多く、貸方(右側)に記載する取引は出ていくものが多いため、「り=入る」「し=出ていく」と覚えてもいいかもしれません。
借方と貸方の定位置はどこ?
借方と貸方のどちらに書くかは、決算書の形から決まっています。貸借対照表と損益計算書のどこに何が並ぶかがわかると、仕訳の左右も自然と判断できるようになります。
貸借対照表では資産が左、負債と純資産が右
貸借対照表(たいしゃくたいしょうひょう)は、会社にある財産の状況を示すために作成する書類です。英語では「Balance Sheet」と呼ばれているため「B/S」と記載することもあります。
貸借対照表では、借方(左側)に資産、貸方(右側)に負債または純資産を振り分けます。
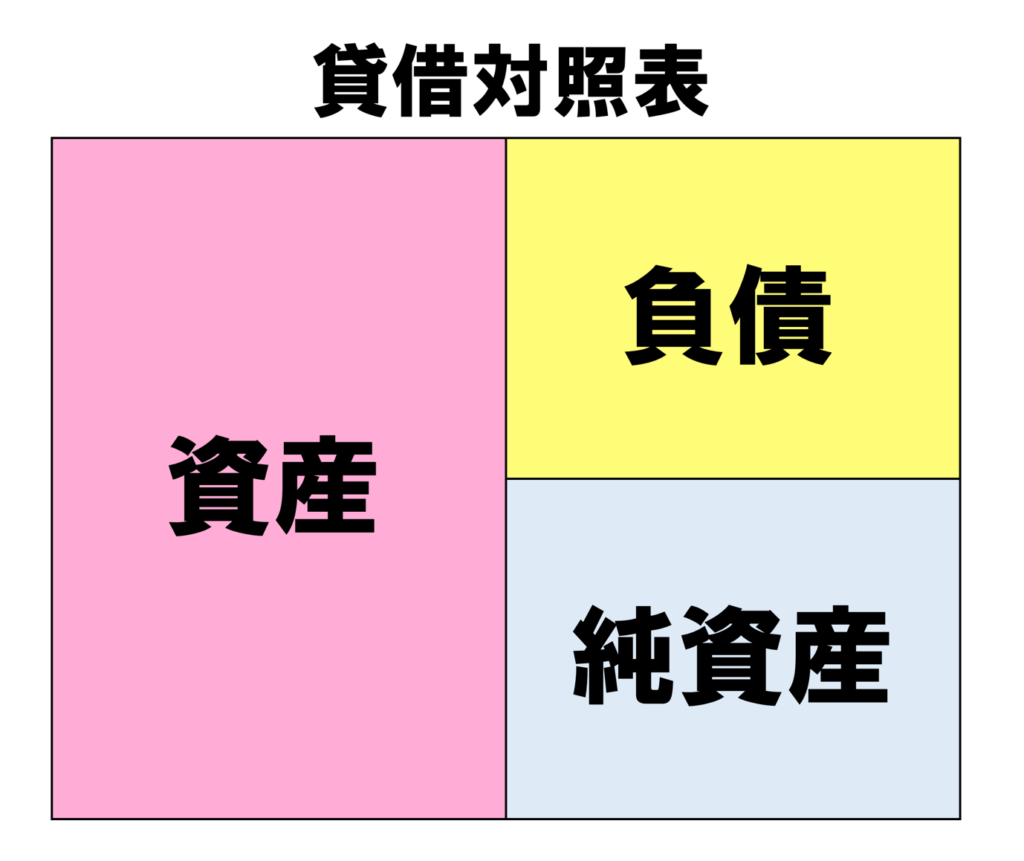
左側は集めた資金を何に使っているか、右側はその資金をどこから集めたかを示します。同じ資金を2つの視点から見ているため、左右の合計額は必ず一致します。
損益計算書では費用が左、収益が右
損益計算書(そんえきけいさんしょ)は、会社の儲け(または損失)を計算するために作成する書類です。英語では「Profit & Loss Statement」と呼ばれているため「P/L」と記載することもあります。
損益計算書では、借方(左側)に費用、貸方(右側)に収益を振り分けます。

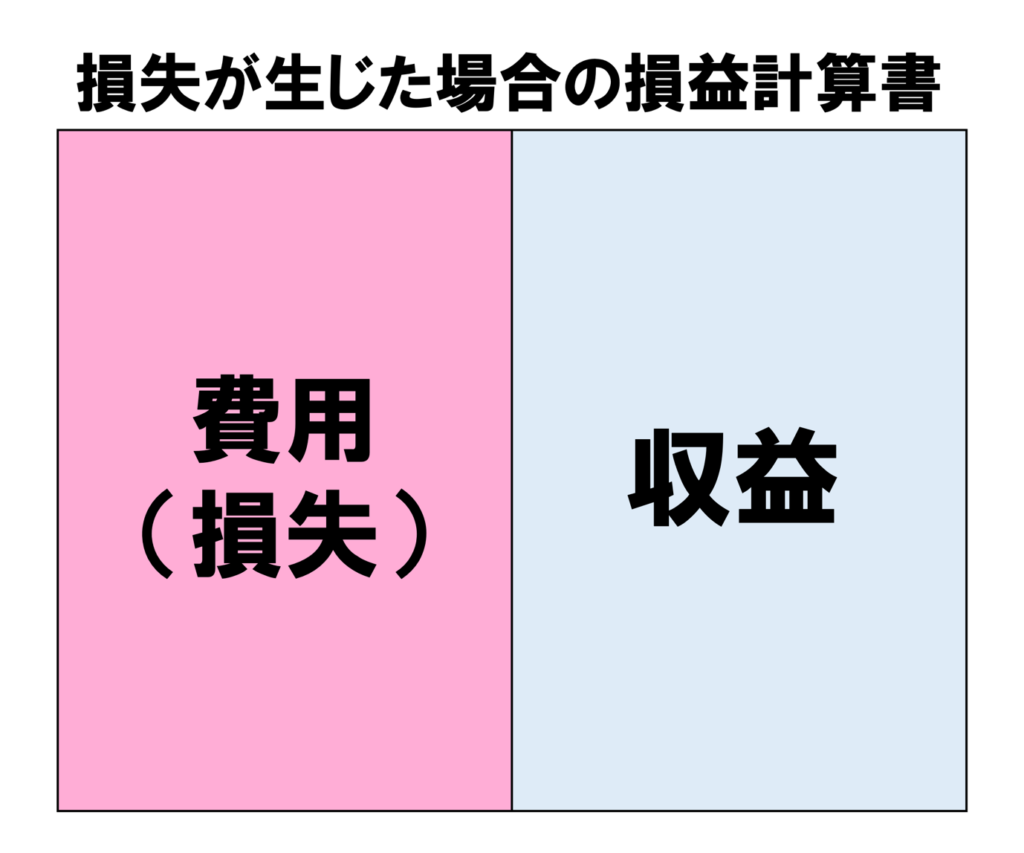
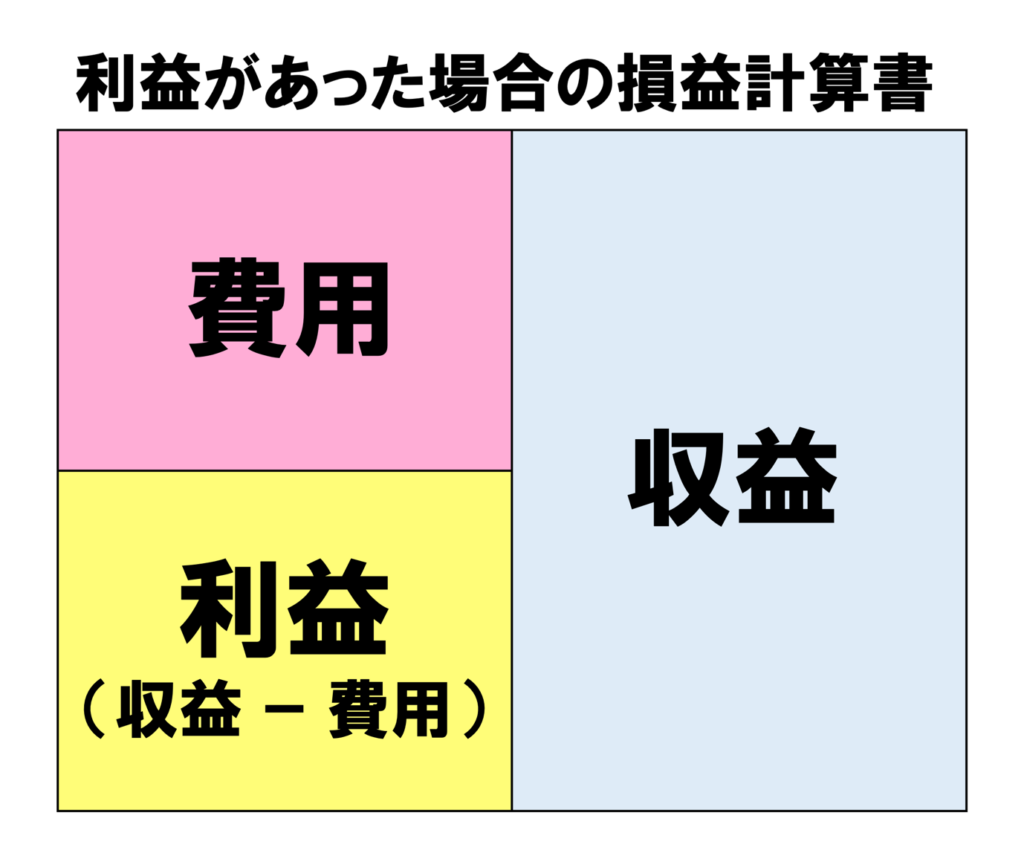
損益計算書は原則として上図のようになりますが、損失が生じた場合と利益があった場合とで記載方法が異なるため注意が必要です。左右の合計をそろえるために、差額となる利益または損失を少ないほうの側に加えるためです。
損失が生じた場合は以下のように記載します。
利益があった場合は以下のように記載します。
5つの要素の定位置
貸借対照表と損益計算書を合わせると、取引の5つの要素それぞれに定位置があることがわかります。
- 左側(借方)が定位置:資産、費用
- 右側(貸方)が定位置:負債、純資産、収益
この定位置が、仕訳でどちらに書くかを判断する出発点になります。
借方と貸方はどちらに書くか判断する手順は?
借方と貸方のどちらに書くかは、勘定科目が属する要素の定位置と、増えたか減ったかの組み合わせで決まります。増えたときは定位置に、減ったときは反対側に記載します。
- 動いた勘定科目が、資産・負債・純資産・収益・費用のどれにあたるかを確認する
- その要素の定位置(左か右か)を確認する
- 増えたなら定位置に、減ったなら反対側に記載する
借方と貸方に記載する取引の内容には、以下のような特徴があります。
| 借方に記載する取引の内容 | 貸方に記載する取引の内容 |
|---|---|
| 資産の増加 | 資産の減少 |
| 負債の減少 | 負債の増加 |
| 純資産の減少 | 純資産の増加 |
| 費用の増加 | 費用の減少 |
| 収益の減少 | 収益の増加 |
借方は左側にあり、資産や費用の増加を意味します。また負債や純資産、収益が減少した場合も借方に取引を記帳します。
一方、貸方は右側にあり、負債または純資産(自己資本)、収益の増加を意味します。資産または費用が減少した場合も貸方に取引を記帳します。
迷いやすいのは、定位置が右側にある要素が減るケースです。たとえば買掛金を支払った場合、負債である買掛金が減るため、定位置の反対側である借方に「買掛金」と記載します。借入金を返済した場合も同じ考え方です。
| 借方に記載する取引の内容 | 貸方に記載する取引の内容 | |
|---|---|---|
| 資産の増加 | 資産の減少 | |
| 負債の減少 | 負債の増加 | |
| 純資産の減少 | 純資産の増加 | |
| 費用の増加 | 費用の減少 | |
| 収益の減少 | 収益の増加 | |
借方は左側にあり、資産や費用の増加を意味します。また負債や純資産、収益が減少した場合も借方に取引を記帳します。
一方貸方は右側にあり、負債または純資産(自己資本)、収益の増加を意味します。資産または費用が減少した場合も貸方に取引を記帳します。
借方と貸方の覚え方
借方と貸方がどうしても覚えられないという人は、借方(かりかた)の「り」と、貸方(かしかた)の「し」を使って覚える方法をおすすめします。
かりかたの「り」は左にはらっているので左側に記載する。かしかたの「し」は右にはらっているので右側に記載すると認識しておけば覚えやすいからです。
また、一般的な取引では、借方(左側)に記載する取引は入ってくるものが多く、貸方(右側)に記載する取引は出ていくものが多いため、「り=入る」「し=出ていく」と覚えてもいいかもしれません。
借方と貸方を使った取引の分類は?
借方と貸方に記載する取引の内容は、以下の5種類に分類されています。
借方と貸方を使った取引の分類
| 取引の分類 | 概要 |
|---|---|
| 資産 | 会社の財産のこと。 |
| 負債 | 買掛金や借入金などの他人に支払うべき金額。 |
| 純資産(自己資本) | 資産と負債の差額。返済義務のない事業者の資産のこと。 |
| 収益 | 会社が受け取る収入。プラスになる利益。 |
| 費用 | 収益をあげるために必要な経費。利益から差し引かれるもの。 |
また、実際に記帳する際は、それぞれの取引をさらに分類した「勘定科目」を用いて仕訳を行う必要があります。現金や買掛金、仕入といったように、取引の概要を示すために必要な勘定科目が用意されているため、記帳を行う際はそれぞれの意味について理解しておきましょう。
借方と貸方で使う取引の分類と勘定科目は?
借方と貸方に記載する取引の内容は、資産・負債・純資産(自己資本)・収益・費用の5種類に分類されます。
| 取引の分類 | 概要 |
|---|---|
| 資産 | 会社の財産のこと。現金や売掛金、建物など |
| 負債 | 買掛金や借入金などの他人に支払うべき金額 |
| 純資産(自己資本) | 資産と負債の差額。返済義務のない事業者の資産のこと |
| 収益 | 会社が受け取る収入。プラスになる利益 |
| 費用 | 収益をあげるために必要な経費。利益から差し引かれるもの |
実際に記帳する際は、それぞれの取引をさらに分類した「勘定科目」を用いて仕訳を行います。
現金や買掛金、仕入といったように、取引の概要を示すための勘定科目が用意されているため、記帳を行う際はそれぞれの意味を理解しておきましょう。
勘定科目には、以下のようなものがあります。
| 取引の分類 | 主な勘定科目 |
|---|---|
| 資産 | ・現金(硬貨や紙幣、小口現金) ・当座預金(小切手や手形の決済に使う口座) ・普通預金(事業用の銀行口座) ・売掛金(請求済みで、まだ入金されていない代金) ・前払金(商品を受け取る前に支払った手付金) ・建物(事務所や店舗、倉庫)など |
| 負債 | ・買掛金(仕入れた商品の、まだ支払っていない代金) ・未払金(備品代や広告費の未払い分) ・前受金(納品前に受け取った手付金) ・預り金(給与から天引きした源泉所得税や社会保険料) ・長期借入金(返済期限が1年を超える借入金)など |
| 純資産(自己資本) | ・資本金(出資された元手) ・利益準備金(配当の際に積み立てる法定の準備金) ・繰越利益剰余金(社内に残した利益の累計) |
| 収益 | ・売上(本業の商品やサービスの対価) ・受取手数料(紹介料や仲介料) ・受取利息(預金や貸付金の利息) ・固定資産売却益(車両などを帳簿価額より高く売った差額) ・雑収入(本業以外の少額の収入)など |
| 費用 | ・仕入高(販売する商品の仕入代金) ・外注費(業務委託先に支払う報酬) ・給与手当(従業員に支払う給与) ・消耗品費(文房具やコピー用紙) ・地代家賃(事務所の家賃や駐車場代)など |
勘定科目については、別の記事で詳しく解説しています。

借方と貸方の仕訳例は?
ここからは借方と貸方へ仕訳を行う場合の具体例を、取引のパターンごとに解説していきます。
仕訳の基本的なルールとして、借方と貸方の合計金額が一致している必要があります。そして、借方は左側に記入し、貸方は右側に記入します。
また、勘定科目が増えた場合はもとの場所(定位置)に記載し、減った場合は反対側に記載します。仕訳をする際はこれらのルールを守る必要があります。
現金で仕入れた場合
商品を購入またはサービスの提供を受けたときに、その代金を現金で支払う場合は現金取引に該当します。ここでは、商品を現金で仕入れたと仮定して仕訳を行ってみましょう。
・商品を20,000円で仕入れた。その代金は現金で支払った。
| 借方 | 貸方 |
|---|---|
| 仕入 20,000円 | 現金 20,000円 |
商品を仕入れた場合は費用が増加するため、左側に「仕入」と記載します。また支払い方法は現金であるため、右側に「現金」と記載(現金の減少)します。
掛けで仕入れた場合
商品を購入するときに、その代金を掛け(後払い)で支払う場合は掛取引に該当します。ここでは、商品を掛けで仕入れたと仮定して仕訳を行ってみましょう。
・商品を20,000円掛けで仕入れた。
| 借方 | 貸方 |
|---|---|
| 仕入 20,000円 | 買掛金 20,000円 |
先ほどと同様に商品を仕入れた場合は費用が増加するため、左側に「仕入」と記載します。今回は支払い方法が掛け(買掛金)であるため負債が増加したとして、右側に「買掛金」を記載します。
掛けで販売した場合
商品を販売し、その代金を後日受け取る場合の仕訳です。
・商品を50,000円で販売した。代金は掛けとした。
| 借方 | 貸方 |
|---|---|
| 売掛金 50,000円 | 売上 50,000円 |
売上という収益が増加するため、収益の定位置である右側に「売上」と記載します。代金を受け取る権利である売掛金は資産にあたり、増加したため左側に記載します。
売掛金が入金された場合
販売代金が後日、口座に入金されたときの仕訳です。
・売掛金50,000円が普通預金に入金された。
| 借方 | 貸方 |
|---|---|
| 普通預金 50,000円 | 売掛金 50,000円 |
普通預金という資産が増加したため、左側に記載します。一方で、代金を受け取る権利である売掛金はなくなるため、資産の減少として右側に記載します。資産同士が入れ替わる取引で、この時点では売上は計上しません。
買掛金を支払った場合
仕入代金を後日支払ったときの仕訳です。
・買掛金20,000円を普通預金から支払った。
| 借方 | 貸方 |
|---|---|
| 買掛金 20,000円 | 普通預金 20,000円 |
買掛金という負債が減少するため、定位置の反対側である左側に記載します。支払いに使った普通預金は資産の減少となり、右側に記載します。
給与を支払った場合
給与から源泉所得税などを差し引いて支払う場合は、勘定科目が3つになります。
・給与300,000円のうち、源泉所得税10,000円を預かり、残額を普通預金から支払った。
| 借方 | 貸方 |
|---|---|
| 給与手当 300,000円 | 預り金 10,000円 |
| 普通預金 290,000円 |
給与手当という費用が増加するため、左側に総額の300,000円を記載します。預かった源泉所得税は、後日税務署へ納付する義務があるため、負債の増加として右側に記載します。
実際に支払った290,000円は普通預金の減少です。借方の合計と貸方の合計は、どちらも300,000円で一致します。
クレジットカードで購入した場合
備品などをクレジットカードで購入した場合の仕訳です。
・消耗品5,000円をクレジットカードで購入した。
| 借方 | 貸方 |
|---|---|
| 消耗品費 5,000円 | 未払金 5,000円 |
消耗品費という費用が増加するため、左側に記載します。購入した時点では代金を支払っていないため、負債の増加として右側に「未払金」を記載します。後日カード会社への引き落としがあった時点で、未払金が減少する仕訳を行います。
銀行から借り入れた場合
融資を受けて資金が入金されたときの仕訳です。
・銀行から1,000,000円を借り入れ、普通預金に入金された。
| 借方 | 貸方 |
|---|---|
| 普通預金 1,000,000円 | 長期借入金 1,000,000円 |
普通預金という資産が増加するため、左側に記載します。返済義務のある借入金は負債の増加にあたるため、右側に記載します。手元の現金が増えても、収益ではない点に注意が必要です。
借方と貸方の違いを押さえて仕訳に慣れよう
借方は左側、貸方は右側を指す位置の呼び名です。どちらに書くかは、勘定科目が5つの要素のどれにあたるかを確認し、その定位置に対して増えたか減ったかで判断します。資産と費用は左側、負債と純資産、収益は右側が定位置です。
複式簿記を始めたばかりの頃は覚えることが多いため、どのように会計処理を行えばいいか戸惑ってしまうかもしれません。しかし、日々の取引を記帳していくうちに借方や貸方のルールは自然と身についてきます。仕訳例を見ながら、少しずつ簿記に慣れていきましょう。
この記事をお読みの方におすすめのガイド4選
最後に、この記事をお読みの方によく活用いただいている人気の資料を紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、2割特例・3割特例や仕入税額控除における特例など実務での判断に迷いやすい論点を中心に、対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2026年9月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド会計Plus サービス資料
マネーフォワード クラウド会計Plusは、データの自動取得、自動仕訳、自動学習の3つの自動化で経理業務が効率化できる会計ソフトです。
仕訳承認フローや業務分担にあわせた詳細な権限設定が可能で、内部統制を強化したい企業におすすめです。
マネーフォワード クラウド経費 サービス資料
マネーフォワード クラウド経費を利用すると、申請者も承認者も経費精算処理の時間が削減でき、ペーパーレスでテレワークも可能に。
経理業務はチェック業務や仕訳連携・振込業務の効率化が実現でき、一連の流れがリモートで運用できます。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
損益計算書の関連記事
貸借対照表の関連記事
新着記事
-
# 決算
PBRとPERはどちらが重要?違い、目安、計算式の解説
株式投資において、投資判断をする際に用いられる代表的な指標が「PBR」と「PER」です。PBR(株価純資産倍率)は、企業の解散価値(純資産)に対して株価が何倍かを示す指標で、1倍が…
詳しくみる -
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引