
- 更新日 : 2026年11月6日
減価償却とは?計算方法(定額法・定率法)、対象資産、仕訳、少額減価償却資産の特例と節税の仕組みを解説
減価償却とは、固定資産の取得費用を耐用年数にわたって分割し、毎期の費用として計上する会計処理です。
- 計算方法は定額法と定率法の2種類
- 土地・10万円未満の資産は対象外
- 中小企業の特例は40万円未満に拡充
Q. 定額法と定率法はどう違う?
A. 定額法は毎年同額を償却、定率法は初年度が最大で年々減少。個人事業主の法定償却方法は定額法、法人は定率法です。
減価償却は、高額な固定資産の購入費用を耐用年数にわたって分割し、毎期の費用として計上する会計処理です。この記事では、減価償却の目的、対象となる資産、法定耐用年数、定額法と定率法の計算方法、仕訳、令和8年度税制改正で変わった少額減価償却資産の特例までを整理します。減価償却費の考え方を押さえ、正確な固定資産管理に役立ててください。

減価償却とは?
減価償却とは、固定資産の取得費用を、使用できる期間(耐用年数)に分けて少しずつ費用にしていく会計処理です。購入した年に全額を経費にせず、資産を使う期間に費用を配分する点が特徴で、この費用を減価償却費と呼びます。
減価償却のイメージ
例として、1,000万円の機械を導入し、耐用年数が10年だとします(説明用の数値です)。購入年に1,000万円を全額経費にはせず、10年間に分けて費用計上します。
減価償却の目的
減価償却の目的は、費用収益対応の原則に沿って、期間ごとの損益を適正に計算することです。費用収益対応の原則とは、収益と、その収益を得るためにかかった費用を同じ期間に対応させるという会計の考え方です。機械は長期間にわたり製品を生み出して収益に貢献するため、取得費用も使用期間に配分するのが合理的です。

減価償却をしないとどうなる?
減価償却をしないと、期間損益が歪み、税務上も正しい所得を計算できなくなります。
会計上は、購入年度に費用が集中して大きな赤字になり、翌期以降は費用がなくなって利益が過大に見えます。税務上は、個人事業主の場合、取得価額が10万円以上の資産は原則として減価償却(または特例)で費用化する扱いです。法人は、損金として認められるのは会計上で費用計上した金額までです。償却しなければその分だけ課税所得が増え、納税額も多くなります。
リース会計基準の変更は会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介したガイドを用意していますので、ぜひお気軽にダウンロードしてご活用ください。
減価償却の対象となる資産(減価償却資産)の要件は?
減価償却資産は、事業用で、時の経過により価値が減り、使用可能期間が1年以上で、取得価額が原則10万円以上の固定資産です。次の条件をすべて満たす資産は、購入時に全額を経費にせず、耐用年数にわたって費用化します。
- 事業のために使用すること(販売目的の棚卸資産や私用の資産は除く)
- 時間の経過や使用によって価値が減ること
- 使用可能期間が1年以上であること
- 取得価額が一定額(原則10万円)以上であること
対象になる資産の例
対象は、有形固定資産と無形固定資産です。
- 有形固定資産:建物、建物附属設備(電気設備、冷暖房など)、構築物(塀、看板、アスファルト舗装など)、機械装置、車両運搬具、工具器具備品(パソコン、コピー機、応接セットなど)
- 無形固定資産:ソフトウェア、特許権、商標権、意匠権、営業権(のれん)
対象にならない資産の例
時の経過で価値が減らない資産は、減価償却の対象外です。
- 土地、借地権:使用しても物理的にすり減らず、価値が減らないため対象外です。
- 美術品、骨董品:時の経過で価値が減らないことが明らかなものは対象外です。取得価額などによる判定があるため、国税庁の取扱いで確認してください。
- 棚卸資産:商品、製品、原材料などは、販売時に売上原価として費用化します。
- 取得価額が10万円未満の資産:原則として購入年度に消耗品費などで全額費用にできます(詳細は後述)。
減価償却の計算に必要な用語(取得価額・事業供用日・耐用年数)は?
計算の前提は、取得価額、事業供用日、法定耐用年数の3つです。
取得価額
取得価額は、資産の取得に要した費用の合計です。購入代金だけでなく、運送費、荷役費、運送保険料、取得手数料、関税などの付随費用や、事業で使える状態にするための直接費用を含みます。
事業供用日
事業供用日は、資産を本来の目的で事業に使い始めた日です。機械装置なら、据付けと試運転を終え、本格的に稼働させた日です。賃貸マンションなら、建物が完成して入居者の募集を始めた日が目安になります。決算月の近くで取得すると、取得日と事業供用日が月をまたぐことがあり、その期の減価償却費が変わるため注意が必要です。
法定耐用年数
法定耐用年数は、課税の公平のため、税法が資産の種類や構造、用途ごとに定めた耐用年数です。実務では、多くの企業が会計処理でもこの年数をそのまま使います。
| 資産の種類 | 法定耐用年数 |
|---|---|
| パソコン(サーバー用以外) | 4年 |
| パソコン(サーバー用) | 5年 |
| コピー機、複合機 | 5年 |
| 普通自動車(新車) | 6年 |
| 軽自動車(新車) | 4年 |
| 応接セット | 8年 |
| 鉄筋コンクリート造の事務所用建物 | 50年 |
| 木造の店舗用・住宅用建物 | 22年 |
参考:減価償却資産の耐用年数等に関する省令|e-Gov 法令検索
減価償却費の計算方法(定額法・定率法)は?
減価償却費の計算方法は、毎年同額を償却する定額法と、未償却残高に一定率をかける定率法の2つが基本です。どちらも、耐用年数ごとに定められた償却率を使います。
定額法の計算方法
定額法は、毎年同じ額を償却する方法で、計算が簡単で損益計画を立てやすい点が特徴です。平成19年4月1日以後に取得した資産は、次の式で計算します。
毎年の減価償却費 = 取得価額 × 定額法の償却率
期の途中で取得した場合は、初年度を月割りで計算します。
計算例(説明用の数値):取得価額100万円、耐用年数5年(定額法の償却率0.200)の場合、毎年の減価償却費は100万円 × 0.200 = 20万円です。最終年は備忘価額1円を残すように調整します。
定率法の計算方法
定率法は、未償却残高に一定の償却率をかける方法で、初年度の償却額が最も大きく、年々減っていきます。平成24年4月1日以後に取得した資産は、次の式で計算します。
毎年の減価償却費 = 期首の未償却残高 × 定率法の償却率
この金額が償却保証額(取得価額 × 保証率)を下回る年からは、改定償却率を使う計算に切り替わります。
計算例(説明用の数値):取得価額100万円、耐用年数5年(定率法の償却率0.400)の場合です。
| 年 | 計算 | 減価償却費 |
|---|---|---|
| 1年目 | 100万円 × 0.400 | 40万円 |
| 2年目 | (100万円 − 40万円) × 0.400 | 24万円 |
| 3年目 | (100万円 − 64万円) × 0.400 | 14.4万円 |
4年目以降は、前述の償却保証額を下回るため、改定償却率による計算に切り替わります。償却率や保証率は、国税庁の「減価償却資産の償却率等表」で確認できます。
定額法と定率法はどちらを選ぶ?
届出をしない場合の法定償却方法は、個人事業主が定額法、法人が定率法です。税務署へ「減価償却資産の償却方法の届出書」を出せば、もう一方を選べます。ただし、建物、建物附属設備、構築物、ソフトウェアなどの無形固定資産は、定額法でしか償却できません。
| 比較項目 | 定額法 | 定率法 |
|---|---|---|
| 償却費 | 毎年一定 | 当初が多く、徐々に減少 |
| 特徴 | 計算が簡単で利益計画を立てやすい | 初期の節税効果が高い |
| 法定償却方法 | 個人事業主、建物、無形固定資産 | 法人(上記以外) |
減価償却費の会計処理・仕訳は?
減価償却費は決算時に仕訳します。方法は直接法と間接法の2つで、実務では取得価額と償却累計額が分かる間接法が一般的です。
直接法の仕訳
直接法は、固定資産の勘定科目から減価償却費を直接差し引く方法です。
仕訳例(説明用の数値):車両運搬具(取得価額100万円)の減価償却費20万円を計上する場合です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 200,000円 | 車両運搬具 | 200,000円 |
繰り返すと、貸借対照表の車両運搬具の残高が減り、いくらで取得した資産か分からなくなる点がデメリットです。
間接法の仕訳
間接法は、減価償却累計額という勘定科目を使って、間接的に資産価値を減らす方法です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 200,000円 | 減価償却累計額 | 200,000円 |
取得価額100万円と償却累計額20万円が両方表示され、現在の簿価80万円が一目で分かります。
令和8年度税制改正で少額減価償却資産の特例はどう変わった?
中小企業者等の少額減価償却資産の特例は、取得価額の基準が30万円未満から40万円未満に引き上げられ、適用期限も3年延長されました。年間の合計限度額は300万円のままです。
改正の内容
中小企業庁によると、特例の適用期限は令和11年3月31日までで、対象は従業員400名以下の中小企業者などです。令和8年4月1日以後に取得した資産から新しい基準が適用されます。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 取得価額の基準 | 30万円未満 | 40万円未満 |
| 年間の合計限度額 | 300万円 | 300万円(変更なし) |
| 対象となる従業員数 | 500人以下 | 400人以下 |
| 適用期限 | 令和8年3月31日 | 令和11年3月31日 |
少額の資産は取得価額に応じてどう処理する?
少額の資産は、取得価額が10万円未満、20万円未満、40万円未満のどこに当たるかで、一括費用化の方法が変わります。
取得価額の区分と処理方法
| 取得価額 | 対象 | 処理 |
|---|---|---|
| 10万円未満 | すべての事業者 | 全額をその年の費用にできる |
| 10万円以上20万円未満 | すべての事業者 | 一括償却資産として3年間で均等に償却する、または通常の償却をする、または(青色申告をしている中小企業者に限っては)全額をその年の費用にする。このうちの一つを選択する |
| 20万円以上40万円未満 | 青色申告の中小企業者等 | 特例により全額を損金(必要経費)にする(年間合計300万円まで)、または通常の償却にする。このうちの一つを選択する |
| 40万円以上 | すべての事業者 | 通常の減価償却を行う |
一括償却資産のポイント
一括償却資産は、取得価額の合計を3年間で3分の1ずつ償却する方法です。20万円未満の資産であれば、中小企業者等でなくても使えます。
少額減価償却資産の特例の注意点
特例は、青色申告を行う中小企業者等が対象で、年間合計300万円が上限です。中小企業経営強化税制のE類型の適用を受ける場合、E類型の投資計画の期間中は、この特例を使えません。個人事業主は、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と記載します。法人は、確定申告書に別表と適用額明細書を添付します。
参考:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
減価償却のメリットとデメリットは?
減価償却には、節税とキャッシュフロー面のメリットがある一方、管理の手間と利益の圧縮というデメリットもあります。
メリット:節税とキャッシュフローの改善
減価償却費は、現金の支出を伴わない費用です。例えば、利益が100万円でも減価償却費を20万円計上できれば、課税所得は80万円に圧縮されます(説明用の数値です)。その分、納税額が減り、手元に残る資金が増えます。
メリット:節税タイミングの選択
定率法を選べば、導入初期に多くの費用を計上でき、投資直後の税負担を軽くして資金回収を早められます。
デメリット:管理の煩雑さ
減価償却資産は、売却や廃棄まで長期的に管理する必要があります。主な作業は次のとおりです。
- 固定資産台帳を作成し、取得価額や耐用年数を資産ごとに管理する
- 毎年、ルールに従って減価償却費を計算する
- 決算時に償却費を帳簿へ記録する(決算整理仕訳)
デメリット:会計上の利益の圧迫
減価償却費は費用のため、計上した分だけ会計上の利益が減ります。融資審査や業績説明では利益が小さく見えることがありますが、キャッシュフローとあわせて説明すれば、多くの場合は問題になりません。
中古資産の減価償却はどう計算する?
中古資産は、法定耐用年数ではなく、残りの使用可能期間を見積もった耐用年数(見積耐用年数)で償却できます。中古資産は新品より使える期間が短く、新品と同じ年数で償却すると実態に合わないためです。見積もりが難しい場合は、簡便法で耐用年数を算出できます。耐用年数が短くなるぶん、1年あたりの償却費が大きくなり、早期の費用化につながる場合があります。
不動産所得の減価償却はどう扱う?
不動産所得の計算では、建物と建物附属設備だけが償却の対象で、土地は対象外です。不動産所得は「総収入金額 − 必要経費」で計算し、減価償却費は必要経費の大きな部分を占めます。償却費は現金が出ていかない経費のため、帳簿上は赤字になることがあります。給与所得など他の所得がある場合は、損益通算により所得税や住民税を抑えられる場合があります。
減価償却に関するよくある質問(FAQ)
減価償却に関するよくある質問をまとめました。
個人事業主でも減価償却は必要?
必要です。青色申告か白色申告かを問わず、取得価額が10万円以上の資産は、原則として減価償却(または特例)で費用化します。個人事業主の法定償却方法は定額法です。
期の途中で資産を購入した場合の計算は?
事業供用日から期末までの月数で、月割り計算します。例えば、12月決算の会社が7月1日に120万円(耐用年数5年、定額法で年24万円)の資産を使い始めた場合、初年度は24万円 × 6か月 ÷ 12か月 = 12万円です(説明用の数値です)。
償却が終わった資産はどうなる?
備忘価額1円で帳簿に残し、売却または廃棄するまで記録を続けます。償却が終わっても資産が現物として存在し、使われていることを帳簿上で示すためです。
減価償却の正しい理解が健全な経営の第一歩
減価償却は、高額な資産の取得費用を複数年に配分し、損益を適正に把握するための会計・税務上の重要な処理です。取得価額、事業供用日、耐用年数を押さえ、定額法と定率法の違いや、仕訳(間接法)を理解することが基本になります。
令和8年度税制改正で、中小企業者等の少額減価償却資産の特例は40万円未満に拡充されました。償却方法の選択と特例を取得価額に応じて使い分け、固定資産台帳で正確に管理しましょう。
固定資産管理システムをお探しなら「マネーフォワード クラウド固定資産」
マネーフォワード クラウド固定資産は、内部統制に対応した中堅・上場企業向けのクラウド固定資産管理システムです。
固定資産台帳と減価償却計算に加え、会計用・税務用の複数台帳の管理、資産の異動・棚卸、証憑や現物写真の登録、減損・圧縮記帳にも対応しています。
経理だけでなく総務・IT部門・拠点担当が同じ台帳を使えるため、台帳管理から現物管理までを一元化でき、監査ログや帳票出力機能により内部統制・監査対応も進めやすくなります。減価償却の仕訳はマネーフォワード クラウド会計/会計Plusへ連携できます。料金は資産数などに応じた個別見積です。
詳しくは、マネーフォワード クラウド固定資産のサービス資料をご覧ください。
最後までこの記事をお読みの方に人気のガイド3選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
固定資産管理と減価償却の基本
固定資産管理の基本知識や流れ、ソフトウェアやシステム資産の管理と減価償却のポイントなどを解説した分かりやすいガイドです。
基本版の1冊として、多くの経理担当者の方にダウンロードいただいていおります。
経理のための固定資産管理見直しガイド
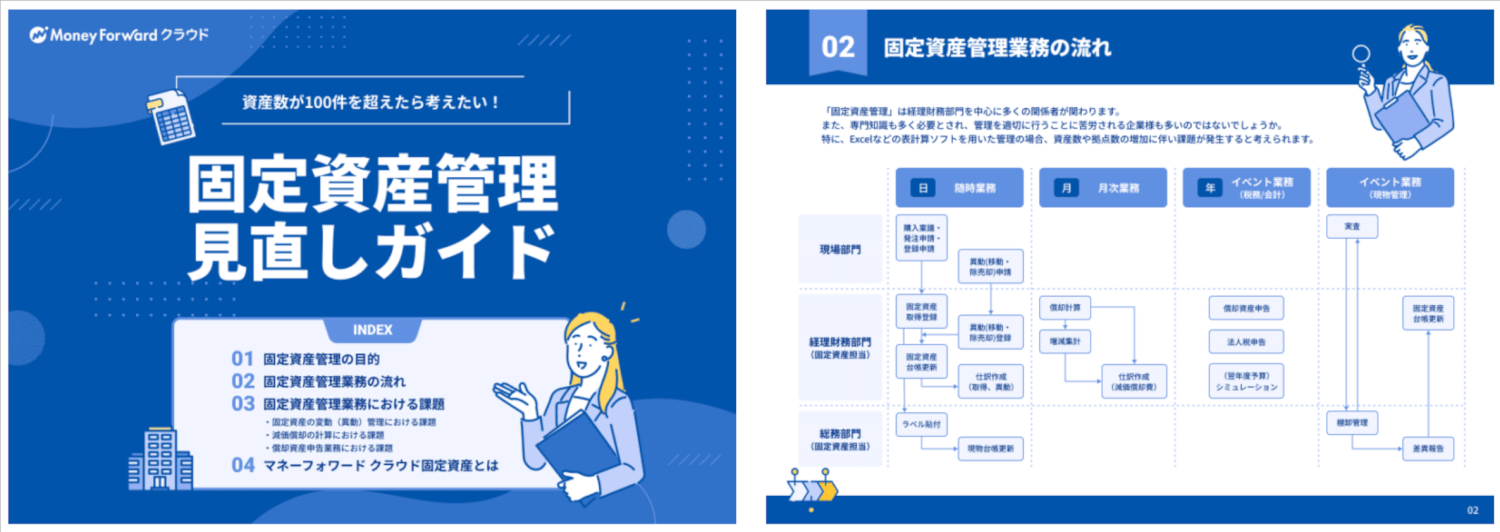
表計算ソフトでの固定資産管理に限界を感じる企業も多いのではないでしょうか。
経理業務における固定資産管理の見直しを検討している企業向けに、基本的な固定資産管理の業務の流れと、効率的な管理方法を詳しく解説した人気のガイドです。
マネーフォワード クラウド固定資産 サービス資料
マネーフォワード クラウド固定資産は、固定資産に関わる担当者全員がラクになる、複数台帳管理可能なクラウド型固定資産管理システムです。
クラウド上で資産の情報を一括管理できるため、最新の情報がすぐに見つかります。償却資産税申告書や法人税別表十六などの帳票が出力可能で、固定資産管理〜税務申告までを効率化します。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
減価償却の関連記事
-
減価償却費は決算書にどう記載する?減価償却累計額も解説
-
減価償却累計額はどんな勘定科目?考え方と仕訳のルールを解説
-
中古住宅の減価償却を解説!耐用年数や計算方法は?
-
少額減価償却資産とは?特例の対象についても解説
-
不動産の減価償却とは?計算方法や仕組み、耐用年数についても解説!
-
リース資産の減価償却を解説 | 減価償却費の計算から仕訳まで
-
エクセルで減価償却はどう計算する?関数まで徹底解説
-
減価償却費の計算方法は?定額法・定率法の違いや注意点もわかりやすく解説
-
減価償却はいくらから必要?10万、20万、30万の基準や特例の上限額などわかりやすく解説
-
減価償却不足とは?発生する理由や確認方法・解消方法、損金算入などを解説
-
減価償却資産の耐用年数等に関する省令で耐用年数の疑問を解決!
-
減価償却の開始時期とは?いつから始めるのか計算方法まで解説!
-
減価償却費を月割りで計算する方法は?具体例と共に紹介
-
減価償却における固定資産の除却とは?廃棄との違いも解説!
-
減価償却明細書とは?テンプレートを基に書き方や注意点を解説
新着記事
-
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる -
# 電子帳簿保存法
証憑とは?読み方や種類・保存期間を解説
証憑とは何か?種類・保存期間を解説 証憑とは、領収書・請求書・契約書など取引の事実を裏付ける資料の総称です。 帳簿記録・税務調査の根拠資料になる 法人は原則7年、個人は5〜7年保存…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引