
- 更新日 : 2026年9月16日
リース投資資産の仕訳やリース資産との関係を解説
リース投資資産は、所有権移転外ファイナンス・リース取引で貸手側が将来回収するリース料や残存価額を表す勘定科目です。
- 貸手側の科目で借手のリース資産とは別
- 会計処理方法は3種類から選択する
- 新基準は借手側の変更が中心で貸手は大きく変わらない
Q. リース投資資産とリース資産の違いは?
A. リース投資資産は貸手側、リース資産は借手側が使う勘定科目で、同じリース取引でも立場によって異なります。
リース取引において、リース期間終了後、貸し手に支配権が戻るリース物件を、「リース投資資産」といいます。リース投資資産とは、所有権移転外ファイナンス・リース取引において、貸手が計上する資産科目です。将来のリース料を収受する権利と、リース期間終了時の見積残存価額から構成される複合的な資産として表示されます。リース投資資産の処理は、リース業を行っている会社なら押さえておきたい業務です。本記事では、リース取引の概要からリース投資資産とリース資産の違い、リース投資資産の仕訳まで解説していきます。
リース取引とは?
リース取引とは、リース物件の貸し手が借り手と契約を結び、契約期間(リース期間)の間、借り手が対象の物件を使用する権利、また使用による利益を得る権利を有する取引をいいます。一般的にリース取引は、所有する物件から行うのではなく、顧客からの注文を受けて、リース会社が顧客の代わりに販売会社から物件を取得し、顧客に貸し出します。
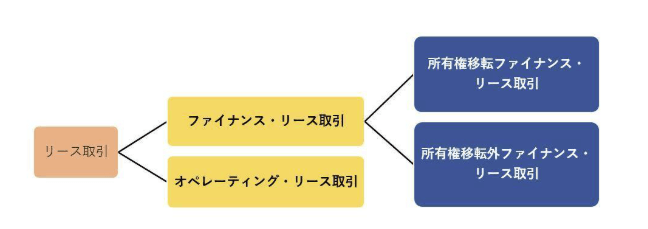
リース取引については、リース会計基準が定められており、取引の内容によって会計処理が変わってくる点に注意しなければなりません。リース取引は、以下の図のように、「ファイナンス・リース取引」と「オペレーティング・リース取引」に区分され、さらにファイナンス・リース取引は、「所有権移転ファイナンス・リース取引」と「所有権移転外ファイナンス・リース取引」に分かれます。それぞれの取引について説明していきましょう。
ファイナンス・リース取引
ファイナンス・リース取引は、「フルペイアウト」と「解約不能」の2つの条件を満たす取引をいいます。フルペイアウトとは、物件を取得した場合と同じように、物件の使用により実質的に利益を享受し、物件の使用にかかるコストを負担。実際に物件を購入したのとほとんど同じ効果があるような状態をいいます。解約不能とは、リース期間の間、原則的に解約できない状態のことです。
所有権移転ファイナンス・リース取引
リース期間終了後に、借り手に所有権が移るようなファイナンス・リース取引、または借り手用に作られた特別仕様物件のファイナンス・リース取引、リース終了後に割安購入選択権があるファイナンス・リース取引をいいます。
所有権移転外ファイナンス・リース取引
所有権移転ファイナンス・リース取引に該当しないファイナンス・リース取引をいいます。
オペレーティング・リース取引
購入するよりも大幅に安くリースできるなど、ファイナンス・リース取引に該当しない取引をいいます。
この記事をお読みの方におすすめのガイド3選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
新リース会計基準の教科書
新リース会計基準を理解するにはこの資料!
新リース会計基準への対応を進めるにあたって「何を」「どのように」運用変更する必要があるか、基礎から実務まで、じっくり見直すことができます。
新リース会計基準に最短距離で対応するなら?
2027年度から適用される新リース会計基準に対応した、クラウド型のリース会計システムです。すでにご利用中の会計システムはそのままに、業務影響を最小化しながら利用することが可能です。
本資料では、特長や各種機能についてご紹介いたします。
リース契約のデータ化・リース識別・契約管理、大丈夫ですか?
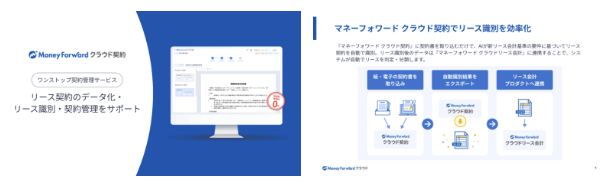
リース契約の洗い出しに時間がとられていませんか?
マネーフォワード クラウド契約なら、契約書を取り込むだけでAIが新リース会計基準の要件に基づいてリース契約を自動で識別。
リース契約のデータ化・リース識別・契約管理をサポートします。既存のシステムとも連携してご利用いただけますので、他社会計システムや固定資産管理システムをご利⽤の企業もお気軽にご相談ください。
リース投資資産とは?
リース投資資産とは、リース取引の貸手側であるリース会社などが使用する勘定科目です。借手側の「リース資産」とは異なり、貸手が将来回収するリース料や残存価額などを資産として表示するために用いられます。
リース投資資産は貸手側が使う勘定科目
リース投資資産とは、所有権移転外ファイナンス・リース取引において、貸手側が計上する資産科目です。ファイナンス・リース取引は、形式上は貸手がリース物件の所有権を持っていても、会計上は売買に近い経済実態を持つ取引として扱われます。貸手側ではリース物件そのものを通常の固定資産として持ち続けるのではなく、将来のリース料回収額やリース期間終了時の見積残存価額などを反映した資産として処理します。
所有権移転外ファイナンス・リースで使われる
リース投資資産は、ファイナンス・リースのうち、リース期間終了後に所有権が借手へ移転しない「所有権移転外ファイナンス・リース」で使用されます。貸手は、リース期間中に回収するリース料と、リース終了後に見込まれる残存価額をもとに、回収予定額を資産として計上します。仕訳方法によっては、この金額に利息相当額を含めて処理する場合もあります。つまり、リース投資資産は、貸手がリース物件から将来どれだけ回収できるかを示す勘定科目といえます。
リース投資資産とリース資産の違いは?
リース投資資産とリース資産は、どちらもリース取引で使われる勘定科目です。ただし、使う立場が異なります。リース投資資産は貸手側、リース資産は借手側で使う科目であり、同じリース取引でも誰の会計処理かによって名称と意味が変わります。
リース投資資産は貸手側が使う勘定科目
リース投資資産は、所有権移転外ファイナンス・リース取引において、貸手側が使用する勘定科目です。貸手であるリース会社などは、リース物件を貸し出すことで、将来のリース料や残存価額を回収します。リース投資資産は、貸手がリース契約を通じて回収する予定の金額を表す資産科目といえます。つまり、リース投資資産は「貸した側から見たリース取引」を表す科目です。
リース資産は借手側が使う勘定科目
リース資産は、リース物件を借りて使用する借手側が使用する勘定科目です。ファイナンス・リース取引では、形式上はリースであっても、借手がリース物件を実質的に取得した場合に近い取引として扱われます。借手はリース開始時にリース資産を貸借対照表へ計上し、減価償却によって費用配分します。リース資産は、所有権移転ファイナンス・リース取引でも、所有権移転外ファイナンス・リース取引でも使用される科目です。
したがって、リース投資資産とリース資産の違いは、「貸手側の回収予定額を表すか」「借手側の使用資産を表すか」にあります。
リース投資資産の会計処理の方法は?
リース投資資産に関わる、リース物件貸し手側の所有権移転外ファイナンス・リース取引の会計処理の方法には、以下の3つの方法があります。
- 開始時に売上高と売上原価を全額計上する方法
- 受け取りの都度、売上高と売上原価を計上する方法
- 利息相当額を各期に配分する方法
3つの仕訳方法に関連して、リース投資資産の利息の計算で用いられる「利息法」は、割引現在価値(将来の価値を現在に置き換えたらどのくらいか)を考慮した計算方法です。利息法による計算方法と仕訳例の利息額については、各仕訳方法の下の参考部分に、計算式と一緒に掲載していますのであわせて確認してください。
1.開始時に売上高と売上原価を全額計上する方法
取引開始日の仕訳例
原価25万円のリース物件のリースを開始した。リース料は、年1回後払いの5回払いで1回6万円(リース料総額30万円)である。
| 借方 | 貸方 | ||
|---|---|---|---|
| リース投資資産 | 300,000円 | 売上 | 300,000円 |
| 売上原価 | 250,000円 | 買掛金 | 250,000円 |
リース料受取時の仕訳例
1回目のリース料6万円を現金で受け取った。
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 60,000円 | リース投資資産 | 60,000円 |
リース開始日に売上高と売上原価を全額計上する方法では、リース料総額を「リース投資資産」として資産計上します。リース料受取時は、回収を完了したという意味でリース投資資産の回収分を減額します。なお、この方法によると、利息を含む全額を開始時に計上することから、決算時に未経過期間に対応する利息相当分の繰延処理が必要です。
【参考】リース料の決算処理
上記4月1日リース開始、毎年3月31日リース料支払いのリース投資資産について、決算にともなう繰延処理を行う。(当社の会計期間は毎年4月1日~翌年3月31日である。)
2年目以降の利息分合計額を繰延処理
| 借方 | 貸方 | ||
|---|---|---|---|
| 繰延リース利益繰入 | 33,994円 | 繰延リース利益 | 33,994円 |
(※利息額は下の「利息法による利息の計算表」を参考)
2年目に帰属する利益を計上する処理
| 借方 | 貸方 | ||
|---|---|---|---|
| 繰延リース利益 | 13,189円 | 繰延リース利益戻入 | 13,189円 |
繰延処理している分から2年目に回収した利息分を減額(※利息額は下の「利息法による利息の計算表」を参考)
2.受け取りの都度、売上高と売上原価を計上する方法
取引開始日の仕訳例
原価25万円のリース物件のリースを開始した。リース料は、年1回後払いの5回払いで1回6万円(リース料総額30万円)である。
| 借方 | 貸方 | ||
|---|---|---|---|
| リース投資資産 | 250,000円 | 買掛金 | 250,000円 |
リース料受取時の仕訳例
1回目のリース料6万円を現金で受け取った。
| 借方 | 貸方 | ||
| 現金 | 60,000円 | 売上 | 60,000円 |
| 売上原価 | 43,994円 | リース投資資産 | 43,994円 |
リース開始時は、リース物件の原価を「リース投資資産」に計上し、リース料受取時に売上原価と振り替える処理を行います。1回目のリース料受取時に売上原価に計上するのは、利息法により計算した1回目の元本回収分です。(※元本回収分は下の「利息法による利息の計算表」を参考)
3.利息相当額を各期に配分する方法
取引開始日の仕訳例
原価25万円のリース物件のリースを開始した。リース料は、年1回後払いの5回払いで1回6万円(リース料総額30万円)である。
| 借方 | 貸方 | ||
|---|---|---|---|
| リース投資資産 | 250,000円 | 買掛金 | 250,000円 |
リース料受取時の仕訳例
1回目のリース料6万円を現金で受け取った。
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 60,000円 | リース投資資産 | 43,994円 |
| 受取利息 | 16,006円 | ||
スクロールできます
リース開始時は、リース物件の原価を「リース投資資産」に計上。リース料受取時に、利息法により計算した利息分を受取利息に計上し、元本回収分をリース投資資産より減額します。(※元本回収分と利息分は下の「利息法による利息の計算表」を参考)
※参考(利息法による利息の計算表)
| 期首元本 | 回収額 | 元本回収分 | 利息分 | |
|---|---|---|---|---|
| 1回目 | 250,000円 | 60,000円 | 43,994円 | 16,006円 |
| 2回目 | 206,006円 | 60,000円 | 46,811円 | 13,189円 |
| 3回目 | 159,195円 | 60,000円 | 49,808円 | 10,192円 |
| 4回目 | 109,387円 | 60,000円 | 52,997円 | 7,003円 |
| 5回目 | 56,390円 | 60,000円 | 56,390円 | 3,610円 |
| 合計 | 300,000円 | 250,000円 | 50,000円 | |
仕訳例の数値から利息法の計算に必要な利率を求める計算式
r=利息法で用いる利率
新リース会計基準でリース投資資産の仕訳は変わる?
新リース会計基準とは、2027年4月1日以後開始する連結会計年度及び事業年度の期首から原則として適用され(2025年4月1日以後開始する事業年度から早期適用することも可能です)、借手側のリースについて、原則として使用権資産とリース負債を計上する会計基準です。現行基準では、借手側でファイナンス・リースとオペレーティング・リースを区分して処理しますが、新基準では借手側のオンバランス処理が大きな変更点となります。
リース投資資産は貸手側の科目であるため、借手側の変更と分けて理解する必要があります。
新リース会計基準は借手側の処理変更が中心
新リース会計基準では、借手側のリースについて、短期リースや少額リースなどの例外を除き、原則として使用権資産とリース負債を貸借対照表に計上します。これまでオペレーティング・リースとして賃貸借処理していた契約でも、新基準では資産・負債計上が必要になる可能性があります。つまり、新リース会計基準の大きな変更点は、借手側でリース契約をオフバランスにしにくくなる点です。
参考:企業会計基準第34号「リースに関する会計基準」等の公表|企業会計基準委員会
リース投資資産は貸手側の科目なので基本的な考え方は大きく変わらない
リース投資資産は、所有権移転外ファイナンス・リース取引において、貸手側が将来回収するリース料を収受する権利と、リース期間終了時の見積残存価額を合わせて表示する資産科目です。新リース会計基準では、借手側の勘定科目として「使用権資産」「リース負債」が使われますが、これは貸手側のリース投資資産とは別のものです。貸手側でリース投資資産を計上し、リース料の受け取りに応じて回収額や利息相当額を処理する基本的な考え方は、大きく変わりにくいといえます。
借手側の使用権資産と混同しないことが重要
新リース会計基準の適用後は、リースに関する勘定科目として「使用権資産」や「リース負債」を目にする機会が増えます。ただし、これらは借手側が使用する科目であり、貸手側のリース投資資産とは意味が異なります。リース投資資産の仕訳を確認する際は、まず取引の立場が貸手なのか借手なのかを確認することが重要です。貸手側であれば、所有権移転外ファイナンス・リースに該当するか、リース料総額や残存価額をどのように回収するかをもとに、従来どおりリース投資資産の処理を検討します。
リース投資資産の仕訳でよくあるミスは?
リース投資資産は、貸手側の所有権移転外ファイナンス・リース取引で使用する勘定科目です。借手側の科目と混同したり、所有権移転ファイナンス・リースに使ったりすると、仕訳を誤る原因になります。処理方法ごとの違いも整理して確認しましょう。
借手側でリース投資資産を使ってしまう
リース投資資産は、リース会社などの貸手側が使用する勘定科目です。借手側では、現行基準では「リース資産」「リース債務」、新リース会計基準では「使用権資産」「リース負債」を使います。同じリース契約でも、貸手側か借手側かによって使う勘定科目が異なるため、まず取引の立場を確認することが重要です。
| よくあるミス | 正しい考え方 |
|---|---|
| 借手側でリース投資資産を計上する | リース投資資産は貸手側の科目 |
| 使用権資産とリース投資資産を同じものとして扱う | 使用権資産は借手側、リース投資資産は貸手側の科目 |
| リース資産とリース投資資産を混同する | リース資産は借手側、リース投資資産は貸手側で使う |
所有権移転ファイナンス・リースでリース投資資産を使ってしまう
リース投資資産は、所有権移転外ファイナンス・リース取引で使用する科目です。所有権移転ファイナンス・リースでは、リース期間終了後に所有権が借手へ移るため、貸手側ではリース投資資産ではなく、リース債権などを使って処理します。契約名だけで判断せず、所有権移転条項、割安購入選択権、特別仕様物件に該当するかを確認しましょう。
| よくあるミス | 確認ポイント |
|---|---|
| 所有権移転ファイナンス・リースでリース投資資産を使う | 所有権が借手に移る場合はリース債権などを検討する |
| 契約名だけで所有権移転外と判断する | 契約条項や買い取り条件を確認する |
| 特別仕様物件なのに所有権移転外として処理する | 借手専用仕様かどうかを確認する |
売上・売上原価・利息相当額の処理を混同する
リース投資資産の会計処理には、開始時に売上高と売上原価を全額計上する方法、リース料受取時に売上高と売上原価を計上する方法、利息相当額を各期に配分する方法があります。採用する方法によって、取引開始時やリース料受取時の仕訳が変わるため、処理方法を混在させると、売上や利益の計上時期を誤る可能性があります。
| よくあるミス | 確認ポイント |
|---|---|
| リース料総額をそのまま毎期の売上にする | 採用している会計処理方法を確認する |
| 利息相当額を区分しない | 利息法による配分が必要か確認する |
| 元本回収分と利息分を逆に処理する | リース投資資産の減少額と受取利息を分ける |
| 残存価額を考慮しない | リース終了時の回収見込みを確認する |
| 契約ごとに処理方法を変える | 社内ルールに沿って継続的に処理する |
リース投資資産の仕訳は貸手側の処理として正しく理解しよう
リース投資資産は、所有権移転外ファイナンス・リース取引において、貸手側が将来回収するリース料や残存価額を表す勘定科目です。借手側で使うリース資産や使用権資産とは異なるため、まず貸手・借手のどちらの仕訳かを確認することが重要です。また、リース投資資産の会計処理には、開始時に売上高と売上原価を計上する方法、受け取りの都度計上する方法、利息相当額を各期に配分する方法があります。採用する方法によって仕訳や利益計上のタイミングが変わるため、処理方法を混同しないようにしましょう。
新リース会計基準では借手側の処理変更が中心ですが、貸手側でも契約分類や回収見込みを確認し、リース投資資産を適切に処理することが大切です。
よくある質問
リース投資資産とは?
所有権移転外ファイナンス・リース取引の貸し手の仕訳で使用する勘定科目で、将来にわたり回収するリース物件の回収価値を表します。詳しくはこちらをご覧ください。
リース投資資産とリース資産の違いは?
リース取引において、リース投資資産は貸し手側、リース資産は借り手側が使用する勘定科目になります。 詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 勘定科目・仕訳
建設業会計の特徴とは?仕訳や勘定科目の具体例を簡単に解説!
建設業は、商品やサービスを提供する一般的な業種と異なり、特殊な受注形態を持っています。そのため、会計処理にも特殊な処理や判断が求められ、複数の工事を請け負っているとさらに処理が煩雑…
詳しくみる -
# 勘定科目・仕訳
投資有価証券とは?保有目的で仕訳が変わるのか
一般的に「投資有価証券(とうしゆうかしょうけん)」とは、社債や国債、株式などの金融商品のうち、長期間にわたって保有されるものを指します。さまざまな種類の投資有価証券がありますが、「…
詳しくみる -
# 勘定科目・仕訳
振替伝票の役割と書き方
業務で発生した金銭のやりとりは、すべて帳簿に記載しなければなりません。一般的に、こうした取引のすべてを日付の順番に従って記載した帳簿を仕訳帳と言います。 仕訳帳に記載されたすべての…
詳しくみる -
# 勘定科目・仕訳
仕入高
仕入高とは、事業で販売する商品や、その商品を作るための原材料を仕入れるための費用を計上するために利用します。 今回は、仕入高を計上する際に気をつけなければいけないことや、特に間違い…
詳しくみる -
# 勘定科目・仕訳
共益費の勘定科目・仕訳例は?管理費や家賃との違いついても解説!
共益費の勘定科目は何で処理する? 共益費は支払時と受取時で勘定科目が変わります。 支払う側は地代家賃でまとめて計上することが多い 受け取る側は売上または受取家賃に振り分ける 契約や…
詳しくみる -
# 勘定科目・仕訳
印鑑を経費にする場合の仕訳に使う勘定科目まとめ
会社で事業を行う場合、印鑑は必須ですが、購入する機会は少ないものです。そのため、経費として計上できることはわかっていても、どのように扱うのか、仕訳にどの勘定科目を使えばよいのか悩む…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引