
- 更新日 : 2026年9月15日
約束手形に収入印紙は必要?誰が貼る?金額や貼り方、消印・割印の方法なども解説
約束手形(10万円以上)には収入印紙の貼付と消印が義務付けられています。
- 収入印紙は振出人が貼付・消印する
- 貼付漏れは印紙税の最大3倍の過怠税
- 電子記録債権(でんさい)は印紙税が不要
約束手形は、企業間取引において古くから用いられてきた支払い手段であり、資金繰りの調整や信用取引において重要な存在です。本記事では、約束手形の基本的な仕組みから、印紙税の取り扱い、消印や貼付のルール、さらには電子化の流れまで、実務に役立つ情報を網羅的に解説しています。約束手形を初めて扱う方はもちろん、知識を再確認したい方にも最適な内容となっております。ぜひ最後までご覧ください。
約束手形とは?
約束手形とは、発行者(振出人)が将来の特定の日(満期日)に、一定の金額を受取人に支払うことを約束する有価証券です。商取引においては、現金の代替手段として使用されることが一般的です。
約束手形は、以下の二者間で取り交わされます。
- 振出人:手形を発行する人または企業。将来、金銭を支払う義務を負う。
- 受取人:手形に記載された金額を満期日に受け取る権利を持つ人または企業。
法律的には、手形法にもとづき発行されるもので、所定の形式や記載事項を満たすことで、支払いの確実性や法的効力を持ちます。

約束手形の目的と役割
約束手形は、企業間取引において代金の支払いを先延ばしにすることで、資金繰りを調整する目的で活用されます。特に、支払側が支払いサイトを長くしたい場合や、仕入先が手形による支払いを受け入れている場合に有効です。
現金がすぐに用意できない場合でも、信用に基づき取引を成立させることができるため、企業の資金管理や商取引の円滑化に重要な役割を果たします。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
請求業務50倍でも1名で対応!売上増加を支える経理効率化の秘訣
債権管理・請求業務効率化が必要と言われも日常業務に追われていて、なかなか改善に向けて動けないというご担当の方もいらっしゃるのではないでしょうか。
本ガイドでは、請求業務の効率化が必要なのか・効率化することで本業に集中することで得られるメリットを詳しくご紹介しています。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
約束手形の振出しから満期までの流れは?
約束手形は、振出人が受取人へ交付した後、必要に応じて裏書譲渡や手形割引に利用され、支払期日に銀行を通じて決済されます。手形の交付時点では支払いは完了していないため、満期までの流れを順番に確認しましょう。
1.振出人が約束手形を作成して受取人へ交付する
振出人は、手形金額、支払期日、受取人名、振出日などの必要事項を記載し、署名または記名押印して受取人へ交付します。受取人は、支払期日に手形金額を請求できる権利を取得します。
2.受取人は裏書譲渡や手形割引を利用できる
受取人は、満期まで手形を保有するほか、裏書譲渡によって取引先への支払いに充てることができます。また、金融機関の審査を受けて手形割引を利用すれば、割引料を差し引いた金額を満期前に資金化できます。
3.受取人が支払期日前に取立を依頼する
受取人は、満期日に銀行へ持ち込むのではなく、通常は支払期日前に取引銀行へ手形を持ち込み、取立を依頼します。銀行ごとに持込期限が定められているため、余裕を持って手続きする必要があります。
4.満期日に振出人の口座から決済される
満期日になると、振出人の当座預金から手形金額が引き落とされ、受取人の口座へ入金されます。残高不足などで決済できない場合は不渡りとなります。なお、電子交換所での紙の手形交換は2027年3月31日に廃止される予定です。
約束手形と為替手形の違いは?
為替手形とは、振出人が第三者(支払人)に対して、特定の金額を手形の受取人へ支払うように指示する有価証券です。約束手形とは異なり、三者構成であることが特徴です。
- 振出人:手形を発行し、支払人に支払いを命じる
- 支払人:実際に金銭を支払う義務を負う
- 受取人:代金を受け取る権利を持つ
例えば、輸出入取引や大規模な商取引で利用されるケースが多く、第三者による支払いが行われるという点で、より複雑な構造を持っています。
約束手形と為替手形の主な違いは、以下の通りです。
| 項目 | 約束手形 | 為替手形 |
|---|---|---|
| 支払義務者 | 振出人 | 支払人(第三者) |
| 関与する人物 | 二者(振出人、受取人) | 三者(振出人、支払人、受取人) |
| 使用される場面 | 主に国内の企業間取引 | 国際取引や複雑な商流の決済手段 |
| 支払い方法 | 満期日に現金で支払う | 支払人が支払うよう命じられる |
為替手形は輸出入などの国際取引に多く用いられ、第三者による支払いが行われる点で、構造が複雑です。
約束手形に収入印紙は必要?
印紙税とは、印紙税法に基づき、経済的な利益を伴う文書の作成に課される税金です。契約書や領収書など、証拠力のある文書に対して課税されます。
約束手形は、「印紙税法別表第一 第3号文書」に該当し、「約束手形または為替手形」として印紙税の課税対象になります。
ただし、すべての約束手形が課税対象になるわけではありません。
約束手形に印紙税が課される条件
印紙税が課されるのは、以下の条件をすべて満たす約束手形です。
- 約束手形の金額が10万円以上:手形に記載された金額が10万円以上の場合、印紙税の対象となります。これは印紙税法上の定めによるもので、10万円未満であれば非課税です。
- 紙で作成された約束手形:印紙税は「紙で作成された文書」が対象です。そのため、電子記録債権(でんさい)には印紙税は課されません。
- 日本国内で作成された約束手形:日本国外で作成された手形は、印紙税法の適用外となる場合がありますが、日本国内で作成されたものは原則として課税対象になります。
つまり、10万円未満の手形や電子記録債権は印紙税の対象外となります。
約束手形の印紙税額一覧表
約束手形の印紙税の金額は、以下のように定められています。
| 手形金額 | 印紙税額 |
|---|---|
| 10万円未満 | 非課税 |
| 10万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
| 1,000万円超2,000万円以下 | 4,000円 |
| 2,000万円超3,000万円以下 | 6,000円 |
| 3,000万円超5,000万円以下 | 10,000円 |
| 5,000万円超1億円以下 | 20,000円 |
| 1億円超2億円以下 | 40,000円 |
| 2億円超3億円以下 | 60,000円 |
| 3億円超5億円以下 | 100,000円 |
| 5億円超10億円以下 | 150,000円 |
| 10億円超 | 200,000円 |
金額の記載がない白地手形の取り扱い
金額の記載がない白地手形は、振出時点では非課税です。しかし、その後に金額が補充された場合、その補充を行った者がその文書を作成したものと見なされ、印紙税を納める義務が生じます。
また、振出人の署名がなくても、裏書人や引受人の署名がある場合は、その署名者が作成者とみなされるため、課税対象となる可能性があります。
約束手形の収入印紙の貼り方は?
約束手形の収入印紙を正しく貼ることは、法的にも重要な手続きです。いくつかのルールがありますので、正確に理解しておきましょう。
収入印紙は誰が貼るのか
約束手形に収入印紙を貼るのは、手形の振出人です。
印紙税法において、印紙税を納める責任があるのは課税文書を作成した者と定められているからです。したがって、約束手形に貼る収入印紙の購入・貼付は、原則として振出人側で対応する必要があります。
収入印紙の購入方法
収入印紙は、郵便局や金融機関で購入することができます。また、最近ではコンビニエンスストアやネットショップでも取り扱っていますので、アクセスの良い場所で入手することが可能です。購入した際には、重要な契約書類で使用するため、保管場所にも気を付けるようにしましょう。
収入印紙の貼り付け位置
印紙税法では、収入印紙を約束手形のどこに貼るべきかという明確な規定はありません。
しかし、収入印紙の有無や消印の状態をチェックしやすいよう、手形用紙の余白部分に貼るのが一般的です。記載された金額や署名の上に貼らないよう注意しましょう。
収入印紙の貼る際の注意点
約束手形に収入印紙を貼る際には、剥がれないようにしっかりと貼り付けることが大切です。また、印紙が重なったり、隙間ができたりしないよう配慮してください。印紙の上に重ねて押印することも避けましょう。法律的に有効な手形を作成するため、これらのルールを守ることが大切です。
約束手形の消印の押し方は?
収入印紙を貼付した約束手形には、収入印紙にまたがって押印する「消印」を行うことが法律上義務付けられています。これは、印紙の再使用を防ぐとともに、印紙税が納付されたことを明確に示すための措置です。
消印がされていない場合、消印されていない印紙の額面に相当する金額の過怠税が徴収される可能性があります。したがって、消印の押し方だけでなく、押す場所にも十分注意を払う必要があります。
消印は誰が行うのか
原則として、約束手形の振出人が消印を行います。
消印に使用できる印章
消印に使用する印章に特段の制限はなく、会社印、代表者印、個人の認印や実印、ゴム印、シャチハタなどが使用可能とされています。ただし、印影がかすれていたり、にじんでいたりして判読困難な場合は、適切な消印として認められない可能性があります。
また、印章がない場合でも、ボールペンなど消せない筆記具を用いた署名による消印も有効です。ただし、その場合も、印紙と文書の双方にまたがって記入されていることが確認できる必要があります。
消印を押す場所
消印は、貼付された収入印紙と約束手形にまたがるように押印する必要があります。実務では、手形の余白部分に印紙を貼ることが一般的であり、その位置に応じて適切に押印を行います。
多くの場合、手形の右下の空白部分に印紙を貼り、その印紙と手形の用紙にまたがるように消印を施します。特に、記載された金額や受取人名、振出日などの重要事項や署名・押印の上に重ならないように配慮することが求められます。印紙と手形の両方に明確に印影が残るよう、丁寧に押印することが重要です。
消印を押す際の注意点
消印を押す際には、文書の記載事項の上に重ならないように十分注意する必要があります。手形の内容が判別できなくなった場合、手形自体の信用性や証拠力に影響を与えるおそれがあります。
また、収入印紙のみに押印した場合や、手形本体にのみ押印した場合は、いずれも消印としては不十分であり、印紙税の納税がなされたとは見なされません。こうした場合には、後日、税務署から追徴課税などを受ける可能性があります。
約束手形に割印は必要?
約束手形には、原則として割印は必要ありません。割印は複数の文書が一体であることを示すための印ですが、約束手形は1枚で独立した有価証券として成立します。不要な押印や書込みは銀行での取扱いに影響する可能性があるため注意しましょう。
約束手形は1枚で効力を持つため割印は不要
割印とは、契約書の正本と副本など、複数の文書にまたがって印鑑を押し、それらが一体であることを示すものです。一方、約束手形は、手形金額、支払期日、受取人、振出日、振出人の署名など、法律上必要な事項が記載されていれば、1枚の証券として効力を持ちます。
したがって、契約書や注文書と関連する取引で発行する場合でも、約束手形との間に割印を押す必要はありません。
契約との関係は別の書類で明確にする
約束手形と契約書にまたがって割印すると、券面への余分な押印として扱われ、金融機関による取立や手形の譲渡に支障が出る可能性があります。手形は流通することを前提とするため、契約書と物理的に一体化させる方法は適切とはいえません。
手形がどの取引に基づくものかを明確にしたい場合は、契約書や支払明細書に手形番号、金額、振出日、支払期日などを記載して対応します。券面への押印や訂正が必要な場合は、自己判断せず取引銀行へ確認しましょう。
約束手形の収入印紙や消印がない場合の罰則は?
約束手形には収入印紙と消印が必要ですが、これらがない場合は罰則が課せられることがあります。
収入印紙を貼らなかった場合
収入印紙が必要な約束手形に対して印紙を貼らなかった場合、過怠税が課せられることがあります。
収入印紙や消印がないと約束手形は無効になる?
約束手形に必要な収入印紙を貼っていない場合や、貼った印紙に消印をしていない場合でも、それだけを理由に手形が無効になるわけではありません。ただし、印紙税の納付義務違反となり、過怠税が課される可能性があります。
収入印紙がなくても手形の効力は直ちに失われない
約束手形は印紙税法上の課税文書であり、記載された手形金額に応じた収入印紙を貼る必要があります。ただし、手形の有効性は手形法上の必要事項を満たしているかによって判断されます。
そのため、収入印紙を貼り忘れていても、手形金額、支払期日、振出人の署名などの要件を満たしていれば、受取人は原則として手形金額を請求できます。印紙税の納付漏れと、手形の効力は別の問題です。
印紙の貼付漏れや消印漏れには過怠税がかかる
収入印紙を貼らずに課税文書を作成した場合は、原則として、本来の印紙税額とその2倍を合わせた3倍相当額の過怠税が徴収されます。ただし、税務調査を予知する前に自主的に申告した場合は、1.1倍相当額に軽減されます。
収入印紙を貼っていても、印章または署名による消印をしていない場合は、消印されていない印紙の額面と同額の過怠税が課されます。過怠税は法人税の損金や所得税の必要経費には算入できません。
紙の約束手形は廃止予定?
紙の約束手形は利用廃止に向けた取組みが進んでいますが、2027年4月から法律上無効になるわけではありません。正確には、2027年3月31日に電子交換所での交換が廃止され、従来の銀行決済が利用しにくくなります。
電子交換所での交換は2027年3月31日に廃止
全国銀行協会は、電子交換所における紙の手形・小切手の交換を2027年3月31日で廃止します。政府と銀行界は、2026年度末までに交換枚数をゼロにする目標を掲げ、でんさいや銀行振込への移行を進めています。
約束手形自体が法律上無効になるわけではない
電子交換所が廃止されても、手形法が直ちに廃止されるわけではありません。そのため、2027年4月1日以降も紙の約束手形が当然に無効となるものではなく、金融機関が郵送などによる個別取立に対応する余地はあります。
ただし、取扱いの可否や受付期限は金融機関ごとに異なり、従来と同じ方法で決済できるとは限りません。
多くの金融機関は2026年9月末を最終振出期限としている
最終振出期限を公表している金融機関の多くは、2026年9月30日を期限としています。該当する金融機関では、2026年10月1日以降に振り出した手形は、原則として当座勘定から支払えません。
企業は取引銀行の期限を確認し、既発行手形を管理するとともに、でんさいなどの電子記録債権や銀行振込へ早めに切り替える必要があります。
電子記録債権(でんさい)とは?
電子記録債権とは、紙の約束手形や売掛債権に代わる電子的な決済手段で、2008年に施行された「電子記録債権法」にもとづいて運用されています。略して「でんさい」とも呼ばれ、企業間の売掛金・買掛金などの支払いに広く利用されています。
電子記録債権は、銀行などの「電子債権記録機関」を通じて記録・管理されます。紙のやり取りが不要なため、印紙税や郵送費などのコストがかからず、手続きもすべてオンラインで完結します。
主な特徴は以下の通りです。
- 書面を使わず、すべての手続きを電子的に記録・管理
- 発行・譲渡・決済がインターネット上で完了するため、業務の迅速化が可能
- 印紙税が不要であり、税負担や業務コストを大幅に削減できる
- 記録機関により履歴が管理されるため、透明性と安全性が高い
電子記録債権の導入に伴う注意点は?
電子記録債権の導入には、以下の点に注意が必要です。
- 記録機関と提携している金融機関を通じて申し込みが必要
- 電子署名やタイムスタンプなど、電子的な認証技術の導入が求められる場合がある
- 電子化された契約書や手形を紙に印刷してやり取りした場合、印紙税が課税される可能性がある
制度を正しく理解し、社内の体制を整えた上で導入を進めることが重要です。
電子記録債権と印紙税の関係は?
でんさいなどの電子記録債権には、原則として印紙税はかかりません。印紙税は紙などに作成された課税文書を対象とする税金であり、電子債権記録機関の記録原簿に登録された電磁的記録は課税文書に該当しないためです。
電子記録債権の発生記録には印紙税がかからない
でんさいは、でんさいネットの記録原簿に発生記録を行うことで成立する金銭債権です。紙の約束手形のような証書を作成しないため、発生記録の金額が大きくても収入印紙を貼る必要はありません。紙の手形からでんさいへ移行すれば、手形用紙代や郵送料とともに印紙税の負担も削減できます。
紙の手形と電子記録債権は別の法的仕組み
電子記録債権は、紙の手形を単に電子化したものではありません。手形債権は手形法に基づき、紙の証書の交付によって成立します。電子記録債権は電子記録債権法に基づき、記録原簿への電子記録によって発生・譲渡します。
そのため、「紙の手形と法律上まったく同じ」と説明するのは正確ではありません。
印刷しただけでは直ちに印紙税の対象にならない
電子記録の内容を社内確認や保存のために印刷しただけで、直ちに課税文書となるわけではありません。ただし、その印刷物を契約成立や金銭受領の事実を証明する文書として相手方へ交付する場合は、記載内容によって印紙税の対象となる可能性があります。
印刷の有無だけで判断せず、文書の名称、記載内容、作成目的、相手方への交付状況を基に確認することが重要です。
電子化も含めて約束手形の理解を深めましょう
約束手形は、企業間の信用取引を円滑に進めるための有力な手段であり、その法的な取扱いや税務処理には正確な理解が求められます。収入印紙の貼付や消印の義務、違反時の罰則、そして紙の手形が将来的に廃止される動きまで、本記事では幅広く解説しました。今後は電子化が進む中で、電子記録債権への移行が主流となる見込みです。法令や実務の変化に対応できるよう、継続的な情報収集と社内体制の見直しが重要となるでしょう。
最後までこの記事をお読みの方に人気のガイド4選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、2割特例・3割特例や仕入税額控除における特例など実務での判断に迷いやすい論点を中心に、対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2025年10月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド請求書Plus サービス資料
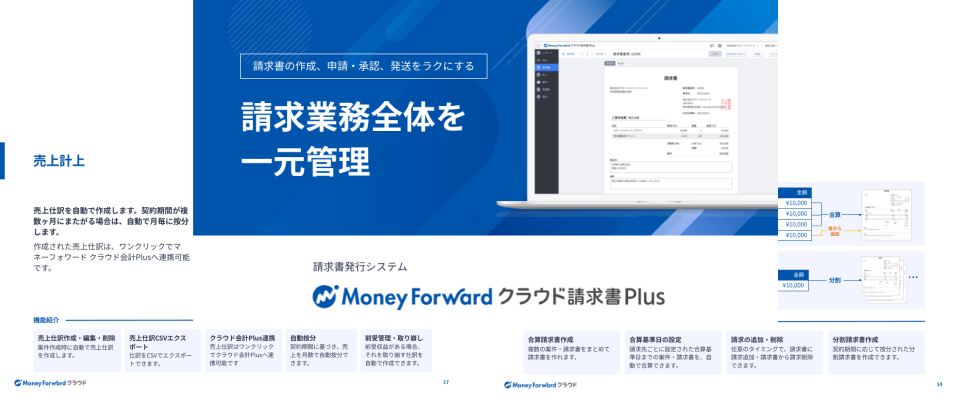
マネーフォワード クラウド請求書Plusは、営業事務・経理担当者の請求業務をラクにするクラウド型請求書発行システムです。
作成した請求書はワンクリックで申請・承認・送付できます。一括操作も完備し、工数を削減できます。
マネーフォワード クラウド債権管理 サービス資料

マネーフォワード クラウド債権管理は、入金消込・債権残高管理から滞留督促管理まで、 広くカバーする特定業務特化型のクラウドサービスです。
他社の販売管理システムと連携して、消込部分のみでのご利用ももちろん可能です。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 債権・債務管理
仕入債務回転期間と売上債権回転期間の正しい見方と解説!計算方法も紹介
資金繰りの状況判断に必要な指標として、仕入債務と売上債権の回転期間があります。この2つの回転期間を正しく把握することは、自社のキャッシュフロー管理にとても大切です。経営状態の把握に…
詳しくみる -
# 債権・債務管理
借地権とは?借地権の種類やメリット・デメリット、注意点も解説
建物の建設は、所有する土地にはもちろん、借りた土地に行うことも可能です。このうち、土地を借りて建物を建てる場合、借主を保護するための権利である借地権が発生します。具体的に借地権とは…
詳しくみる -
# 債権・債務管理
中小企業における「与信管理」のポイントと問題点、実施方法について解説
自己資本が潤沢ではない中小企業は、売掛先企業の影響を大きく受けてしまいます。そのため、与信管理は必要不可欠なのです。 今回の記事では、中小企業における与信管理のポイントや問題点のほ…
詳しくみる -
# 債権・債務管理
売上債権回転率とは?計算式や目安と平均、売上債権回転期間の求め方まで解説
経営指標の一つに「売上債権回転率」があります。 さて、この指標はどのような時に役に立つのでしょうか? この記事では、売上債権回転率の計算式や値の目安、平均値、さらには売上債権回転期…
詳しくみる -
# 債権・債務管理
手形要件とは?不備があった場合はどうなる?一覧でまとめて解説
手形は、一定の期日に決められた金額を支払うことを約束する決済方法です。企業間のやりとりで使用される場面もあり、名称を聞いたことのある方も多いと思います。 しかし、実際どのように取り…
詳しくみる -
# 債権・債務管理
売掛金の消し込みとは?消込漏れの原因や課題も解説
ビジネスの現場では、代金は一旦掛取引とされ、入金は複数の取引先から異なる条件で行われることが一般的です。よって、どの入金がどの売掛金に対するものか、消込によって管理する必要が出てき…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引