
- 更新日 : 2026年10月7日
買掛債務とは?未払金と買掛金の違いや具体的な仕訳もわかりやすく解説
買掛債務とは何をさすのでしょうか?
この記事では、未払金や買掛金といった買掛債務について解説し、企業が抱える支払の問題に対し、「買入債務回転期間」というキーワードから考えてみます。
買掛債務とは
買掛債務とは、企業が商品やサービスの提供を受けることで生じた代金のうち、まだ支払っていない代金を支払う義務のことで、企業の負債のひとつです。会計帳簿上は、主として次の勘定科目が該当します。
- 買掛金
- 支払手形
多くの企業では、仕入取引や購買などにおいては、その場で現金を支払わずに、後で振込や手形で決済する「掛け取引」が基本となります。
この掛け取引は後日での決済(支払)となるため、取引者間において相互の信用がなければ成立しません。したがって、掛け取引は「信用取引」とも呼ばれます。
後日、決済(支払)が実行されるまで、その企業は仕入先から資金を借りていることになるため、「債務」となります。
損益計算書と貸借対照表に、これら買入債務がどのように表示されるかを見てみましょう。

このように、原則として買掛債務は貸借対照表の流動負債に表示されます。
一方、買掛金や支払手形の相手勘定である仕入は、損益計算書の売上原価の要素となります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
新リース会計基準と主要論点が丸わかり!対応ガイドブック
リース会計基準の変更は、会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
本ガイドでは、新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介します。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
買掛債務の具体的な例
買掛金とは、原則として取引先との通常の取引である仕入によって生じた買掛債務です。
そして、支払手形とは、一定の期日に代金を支払うことが記載された証券ですが、これも仕入取引ではよく利用される買掛債務のひとつです。
買掛金を、英語では「accounts payable」といいます。accountsは「勘定」のことであるので、買掛金をpayable(金銭等を支払うべき)としているのはわが国と同様の考え方です。
また、未払金は光熱費、支払手数料などの販管費で利用されたり、固定資産の取得などの単発的な取引によって生じたりする債務ではあるものの、厳密には買掛債務ではないとされます。
未払金には1年以上先に支払う予定のもの(長期未払金)も含まれ、「通常の継続取引」以外のものとして固定負債に計上される場合もあります。
そして、買掛債務と相対する考え方が売掛債権であり、通常は未収入金を売掛債権に含めないのと同様とされます。

企業の生命線とも言える「資金繰り」から見ると、買掛債務と売掛債権のバランスが非常重要となります。
売掛債権を増やすためには、その元となる買掛債務が必要で、買掛債務を決済するためには、その元となる現預金を売掛債権から得なくてはなりません。
買掛債務の仕訳方法
買掛債務や売掛債権の仕訳は、通常の取引でもっともよく見られます。
ここでは、消費税については税抜処理で考えて見ましょう。
例えば、仕入先から材料の仕入れを110,000円(税込)し、50,000円は支払手形を振出し、残りは掛けとした場合の仕訳は次のとおりとなります。
また、一旦は買掛金とし、後日支払手形を振り出すケースもあります。
材料110,000円(税込)を掛仕入したが、後日支払手形を振り出した場合は、次の仕訳となります。
最終的な決済までの仕訳を記すと次のようになります。
【買掛金として計上】
【支払手形振り出し】
【支払手形決済】
買掛債務回転期間
資金繰りを管理する上でその目安となる数値に「買掛(買入)債務回転期間」があります。
買掛債務回転期間とは、売上に必要とする商品・材料を仕入れてから代金を決済するまでの平均期間のことで、事業の安全性の指標としてよく利用されています。
通常、月数で表しますが、日数が使いやすい場合は、12ヶ月の代わりに365日を使用します。その企業によって使いやすい指標とします。
又は

上図を見るとわかるように、買掛債務回転期間は長いほうが資金繰りにはプラスとなります。
しかし、買掛債務回転期間が長いと、貸借対照表上の債務が多くなることを意味します。
やや古いですが、財務省の資料によりますと、2018年度の買掛(買入)債務回転期間の平均値は1.37月となります。
<2018年度の買掛(買入)債務回転期間> 単位:月
| ➡資本金の額 | ||||
|---|---|---|---|---|
| 製造業 | ||||
| 非製造業 |
これは、わが国の企業が平均1.37月、約40日で買掛債務を支払っていることになります。
総じて製造業のほうが、非製造業より買掛債務回転期間は大きくなり、資本金が大きくなるにつれて買掛債務回転期間が大きくなる傾向にあることがわかります。
買掛債務回転期間は、損益計算書と貸借対照表があれば計算できるので自社の計算をしてみましょう。
【参考】法人企業統計調査からみる日本企業の特徴(2018年度)|財務省
買掛債務は売掛債権と相対するもの
買掛債務は売掛債権とのバランスで成り立つものです。
例えば、買掛債務>>>売掛債権となった場合には、そもそも個々の取引で赤字が出ていないかを点検すべきでしょう。また、逆に買掛債務<<<売掛債権となった場合には、売掛金の回収状況の点検をすべきでしょう。
このように買掛債務の管理は、個々の決済管理だけにとらわれるのではなく、売掛債権とのバランスに留意しましょう。
支払の申請・承認をペーパーレスにするなら「マネーフォワード クラウド債務支払」
届いた請求書を紙で回覧し、押印で承認して振込データを手入力する運用では、承認の滞留と入力ミスが月末の支払業務に集中します。
クラウド債務管理システム「マネーフォワード クラウド債務支払」は、メール・Web・紙で受領した請求書をAI-OCRでデータ化し、事前申請から支払申請・承認までのワークフローを自社の承認経路に合わせてペーパーレス・ハンコレスで運用できます。
承認済みの支払はFBデータの出力や銀行振込API連携によりネットバンキングへ振込依頼を実行できます。
仕訳はマネーフォワード クラウド会計/会計Plusをはじめとした各種会計システムへ連携可能。請求書は電子帳簿保存法・インボイス制度に対応した形で電子保管されます。
料金は従業員50名以下なら月額2,480円〜、51名以上は受領件数などに応じた個別見積です(請求書の受領代行はオプション)。
詳しくは、マネーフォワード クラウド債務支払のサービス資料をご覧ください。
請求書の受領や保管、支払いのフローを効率化する方法
マネーフォワード クラウド債務支払は請求書の受取や管理、支払いに関わる業務を効率化するクラウド型債務管理システムです。
インボイス制度や電子帳簿保存法にも対応可能で、今後の法令対応に必要な機能も順次対応していきます。
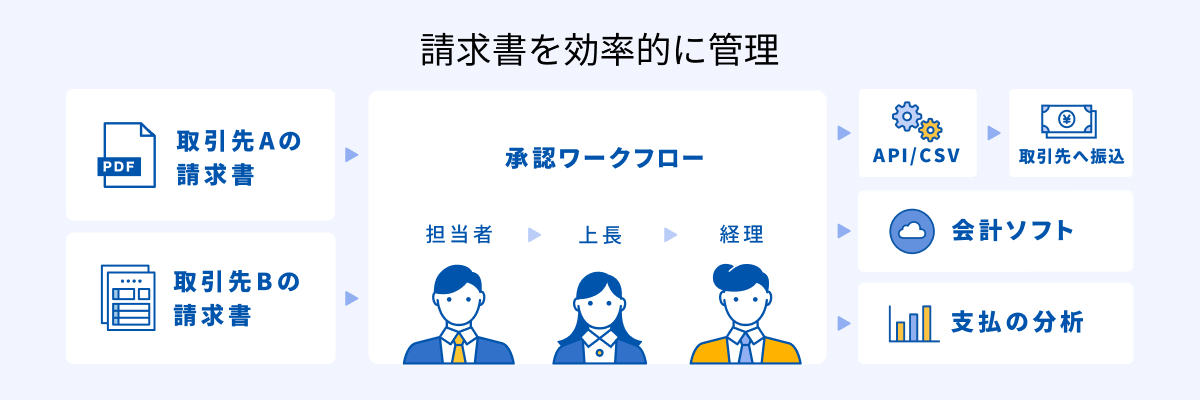
①受領した請求書を自動で電子保存
紙やメールなど、あらゆる形式で受領した請求書をオンラインで一元管理でき、請求書データから「支払先」「支払期日」「請求金額」など様々な情報を自動で読み取れます。
特に、受け取った請求書に記載された「適格請求書発行事業者登録番号」を国税庁が公表しているデータベースと照合し、登録番号が国税庁に登録されているかを自動で判定できます。ひとつのサービス内で確認作業が完結するので、適格請求書の判定業務を効率化できます。
②自社に合ったワークフローの構築
自社の購買フローに沿った申請フォームを作成できます。「一定金額以上は役職者の承認を得る」などの条件分岐にも対応。
支払い時に事前の申請と紐づけ、事前申請から支払いまでの一元管理を実現します。
③支払調書の作成
「報酬、料金、契約金及び賞金の支払調書」を作成し、PDFやe-Tax向けのCSVファイルを出力できます。
支払調書を作成するためだけに支払い情報を管理する必要はなく、取引先から受け取った請求書の内容を入力した「支払い依頼申請」のデータが作成のもとになります。また、提出対象かどうかを自動で判別して集計できるため、限られた時間でも効率的に支払調書を作成できます。
支払調書作成機能について、詳しくは以下をご覧ください。
マネーフォワード クラウドで支払調書作成は自動化できる!Excel集計から解放される方法とは?
よくある質問
買掛債務とは?
買掛金や支払手形など、仕入取引により発生した、まだ支払っていない代金を支払う義務のこと。詳しくはこちらをご覧ください。
買掛債務回転期間とは?
売上に必要とする商品・材料を仕入れてから代金を決済するまでの平均期間のこと。詳しくはこちらをご覧ください。
買掛債務の管理で留意点は?
買掛債務と売掛債権とのバランスを考えること。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
未払金の関連記事
新着記事
-
# 勘定科目・仕訳
用度品とは?意味や消耗品・備品との違い、勘定科目を解説
用度品とは何か?勘定科目は? 用度品とは業務で使う事務用品・消耗品などの管理上の総称で、独立した勘定科目はありません。 会計処理は物品の性質・金額で判断 文房具などは主に消耗品費で…
詳しくみる -
# 法人税申告
無申告とは?ペナルティー・発覚する理由・対処法を解説
無申告のペナルティーと対処法は? 無申告とは申告義務があるのに期限までに申告書を提出していない状態で、本税に加えて無申告加算税・延滞税が課されます。 無申告加算税は自主申告なら原則…
詳しくみる -
# 法人税申告
防衛特別法人税とは?対象法人・4%の税率・500万円控除・計算方法を解説
防衛特別法人税とは何か? 防衛特別法人税とは、2026年4月1日以後開始の事業年度から、基準法人税額に年500万円の控除後4%を課す新たな付加税です。 適用開始は事業年度の開始日で…
詳しくみる -
# 勘定科目・仕訳
防衛特別法人税の仕訳はどうする?計算方法や経理処理を解説
防衛特別法人税の仕訳はどうする? 防衛特別法人税の仕訳は、法人税・地方法人税と同じく「法人税、住民税及び事業税」で処理します。 税額は基準法人税額から500万円控除後に4% 202…
詳しくみる -
# 勘定科目・仕訳
NHK受信料の勘定科目は?仕訳例・経費・消費税の処理を解説
NHK受信料の勘定科目は何? NHK受信料の勘定科目は「通信費」で処理するのが一般的です。 税金でないため租税公課は不適切 個人事業主は家事按分が必要な場合あり NHKはインボイス…
詳しくみる -
# 会計・経理業務
ROI(投資利益率)とは?計算式や目安、ROAS・ROAとの違いを解説
ROI(投資利益率)とは何か? ROIとは投資額に対してどれだけの利益を得られたかを示す指標で、「利益÷投資額×100」で算出します。 計算式は「利益÷投資額×100」 ROASは…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引