
- 更新日 : 2026年4月22日
新収益認識基準で前受金はなくなった?新設の勘定科目や仕訳方法を解説
新収益認識基準の導入により、企業会計における収益認識のタイミングが見直されたことで、「契約負債」などの新たな勘定科目が追加されました。
ここでは、新収益認識基準が導入された背景や、従来の「前受金」との違い、新基準適用後の仕訳処理の変更点について解説します。
新収益認識基準とは
2021年4月から適用された「収益認識に関する会計基準(以下、収益認識会計基準)」により、上場企業などを中心に、日本の企業会計における収益認識の基準が抜本的に改正されました。
新たな会計基準が導入されたことで、従来の勘定科目も見直され、「契約資産」や「契約負債」などの勘定科目が新設されています。
2021年4月から適用された新基準
国ごとに異なる会計基準が用いられることで、国際間における財務諸表の比較可能性が損なわれてしまうため、会計基準を平準化する必要性が高まっています。
そこで、収益認識会計基準では、国際会計基準であるIFRSとの整合性を確保するために導入されました。
2021年4月1日以後に開始する事業年度からは、主に上場企業や大会社などを中心に強制適用が始まっており、収益を認識するタイミングを統一することで、国内外の利害関係者が企業の財務状況をより正確に理解できるように変更されています。
なお、収益認識会計基準については、中小企業は任意適用となっているため、現在も引き続き従来どおりの会計基準で財務諸表を作成することが可能です。
売上の計上タイミングの統一が目的
従来の日本の会計基準では、収益や費用を以下の3つの方法で計上しています。
- 現金主義:入金や支払いがあったタイミングで計上する方法
- 発生主義:取引が発生したタイミングで計上する方法
- 実現主義:取引が完了(実現)したタイミングで計上する方法
日本の会計基準では、費用については「発生主義」、収益はより厳密な「実現主義」によって計上することが原則とされていました。
しかし、実現主義はさらに「出荷基準」や「納品基準」「検収基準」に細分化されており、企業によって採用する基準が異なるため、同じ実現主義でも収益認識のタイミングが異なります。
このような背景もあり、収益認識会計基準では、収益を認識するタイミングを「履行義務が充足された時点」に統一することで、企業間における収益計上時期のバラツキを解消し、財務諸表の透明性確保を追求しています。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
請求業務50倍でも1名で対応!売上増加を支える経理効率化の秘訣
債権管理・請求業務効率化が必要と言われも日常業務に追われていて、なかなか改善に向けて動けないというご担当の方もいらっしゃるのではないでしょうか。
本ガイドでは、請求業務の効率化が必要なのか・効率化することで本業に集中することで得られるメリットを詳しくご紹介しています。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
新収益認識基準により従来の「前受金」は「契約負債」へ変更
収益認識会計基準の適用により、収益認識のタイミングが見直されたことで、「契約負債」という新しい勘定科目が設けられました。
契約負債とは、顧客から受け取った対価や受取期日の到来した対価のうち、商品やサービスが未提供の場合の履行義務(負債)を意味します。
具体的には、取引を行う前に着手金を受領する場合や、商品券の発行やポイントを付与する場合に、顧客に対する「商品やサービスを提供する義務」を契約負債として計上しなければなりません。
それに対して前受金については、着手金や手付金など、商品やサービスの提供前に顧客から受け取った対価のことを指し、「契約負債」の典型例として位置づけられます。ただし、商品券の発行やポイントの付与にも用いられる「契約負債」のほうがより広い概念といえるでしょう。
そのため、収益認識会計基準の導入後は、着手金や手付金などの名目で顧客から受け取る「前受金」についても、「契約負債」勘定に統合するケースが多いです。
「前受金」という勘定科目は残る
収益認識会計基準が導入された後においても、必ずしも「前受金」勘定を使用することが禁止されているわけではありません。
「収益認識に関する会計基準の適用指針」では、企業が負う履行義務を貸借対照表に表示する場合には、契約負債や前受金などの科目を用いる旨が記されているため、契約負債ではなく、前受金勘定を使用することも可能です。
また、収益認識会計基準が強制適用されない中小企業や個人事業主の場合には、従来の会計基準に則った会計処理が認められるため、前受金勘定を用いるケースが一般的です。
新収益認識基準で「前受金」を使用するケース
収益認識会計基準を適用する場合でも、企業によっては、契約負債ではなく前受金勘定を使用する事例もあります。
そのような場合には、商品などの提供前に顧客から受け取る対価だけでなく、商品券の発行やクーポンの付与など、将来の履行義務を「前受金」として計上することとなります。
また、着手金や手付金については「前受金」として計上し、その他の履行義務については「契約負債」勘定で計上するなど、取引の性質によって複数の勘定科目を使い分けるケースも考えられるでしょう。
新収益認識基準適用後の仕訳例
収益認識会計基準の導入により、企業会計における収益計上のタイミングが変化しています。導入前後の仕訳の違いをケース別に確認し、正しい仕訳処理を行いましょう。
着手金を受領した場合
商品やサービスを提供する前に、顧客から着手金を受け取った場合には、それぞれ以下のように仕訳処理を行います。
- 具体例
- 商品50万円を販売し、顧客から着手金10万円を受領した。
- その後、商品を納品し、差額40万円が普通預金口座に振り込まれた。
(従来の会計基準)
- 着手金受領時
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 100,000円 | 前受金 | 100,000円 |
納品前に顧客から受領した着手金10万円については、取引が完了していないことから、「前受金」として負債に計上します。
- 商品納品および残金入金時
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 前受金 |
400,000円 100,000円 |
売上高 | 500,000円 |
商品の納品が完了し、実現主義の要件を満たした段階で収益として認識します。事前に受領していた前受金10万円も含めて、合計50万円を売上高に計上しましょう。
(収益認識会計基準)
- 着手金受領時
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 100,000円 | 契約負債 | 100,000円 |
納品前に受領した着手金10万円については、顧客に対する「履行義務」として契約負債勘定で計上します。なお、契約負債ではなく、従来と同様に前受金として計上することも可能です。
なお、収益認識会計基準では、すでに入金済みの着手金だけでなく、未受領でも受取期日が到来している場合には「履行義務」として負債計上しなければなりません。
- 商品納品および残金入金時
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 契約負債 |
400,000円 100,000円 |
売上高 | 500,000円 |
着手金の対象となる商品を納品し、顧客に対する履行義務が充足されたタイミングで収益計上を行います。
商品券を発行した場合
顧客に対し、自社で使用可能な商品券を発行・販売した場合には、それぞれ以下のように仕訳処理を行います。
- 具体例
- 自社商品券を10万円分発行し、その対価を顧客から受領した。
(発行した商品券のうち、10%にあたる1万円については、過去の実績などによって使用されないと見込まれる。)
- 上記商品券のうち、商品販売時に5万4,000円分が使用された。
- その後、有効期限が到来し、未使用の4万6,000円分は失効した。
(従来の会計基準)
- 商品券発行時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 100,000円 | 商品券 | 100,000円 |
商品券を発行した段階では、それに対応する商品は未提供であるため、着手金などを受領した場合と同様に負債として計上します。勘定科目としては、「商品券」や「前受金」などで計上するケースが一般的です。
- 商品券使用時
| 借方 | 貸方 | ||
|---|---|---|---|
| 商品券 | 54,000円 | 売上高 | 54,000円 |
発行した商品券が使用され、商品を提供したタイミングで取引が実現しているため、商品券勘定から売上高へ振り替えます。
- 有効期限到来時
| 借方 | 貸方 | ||
|---|---|---|---|
| 商品券 | 46,000円 | 雑収入 | 46,000円 |
未使用のまま有効期限が到来した商品券は行使されることなく失効するため、商品券発行時に顧客から受け取った対価は収益として振り替えます。このような場合、通常の商品販売による売上とは区別するために、雑収入などで計上するケースが多いです。
(収益認識会計基準)
- 商品券発行時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 100,000円 | 契約負債 | 100,000円 |
商品券発行時に受領した対価については、顧客に対して「商品を提供する」という履行義務が果たされていないため、契約負債として計上します。
- 商品券使用時
| 借方 | 貸方 | ||
|---|---|---|---|
| 契約負債 契約負債 |
54,000円 6,000円 |
売上高 雑収入 |
54,000円 6,000円 |
商品券が使用され、商品を提供した場合には、顧客に対する履行義務が充足されるため、契約負債のうち、5万4,000円を売上高に振り替えましょう。
また、非行使になると見込まれる1万円分については、5万4,000円が使用されたことに比例して、以下の算式によって算出された6,000円分を収益として認識します。
- 有効期限到来時
| 借方 | 貸方 | ||
|---|---|---|---|
| 契約負債 | 40,000円 | 雑収入 | 40,000円 |
商品券の有効期限が到来することで、顧客に対する履行義務も消滅するため、契約負債の残高である4万円を雑収入へ振り替えます。
ポイントを付与した場合
顧客に対し、商品やサービスの対価に充当可能な自社ポイントを付与した場合には、それぞれ以下のように仕訳処理を行います。
- 具体例
- A商品3万円を販売し、次回来店時に使用可能な3,000円分のポイントを付与した。(ポイントはすべて使用されるものと仮定します。)
- 翌期において、1万円のB商品を販売した際にすべてのポイントが使用され、差額7,000円を現金で受け取った。
(従来の会計基準)
- A商品販売およびポイント付与時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 30,000円 | 売上高 | 30,000円 |
従来の会計基準の場合、ポイント付与した段階では収益を認識しないため、ポイントに関する仕訳処理は不要です。商品代金3万円を売上高として計上しましょう。
- 決算時
| 借方 | 貸方 | ||
|---|---|---|---|
| ポイント引当金繰入 | 3,000円 | ポイント引当金 | 3,000円 |
決算時点で未使用のポイント残高がある場合には、過去の使用実績などに基づいて引当金を計上します。今回の具体例では、ポイントはすべて使用されると見込んでいるため、付与したポイント3,000円分を全額引当金として計上します。
なお、ポイント引当金については、法人税の計算上は損金算入が認められないため、加算調整を行わなければならない点に注意しましょう。
- ポイント使用時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 ポイント引当金 |
7,000円 3,000円 |
売上高 | 10,000円 |
ポイントが使用された場合には、決算時に計上したポイント引当金3,000円を取り崩し、差額として受領した現金7,000円と合わせた1万円を売上高へ計上します。
(収益認識会計基準)
- ポイント付与時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 30,000円 | 売上高 契約負債 |
27,273円 2,727円 |
収益認識会計基準においては、「A商品の販売」と「ポイント付与による将来の商品引渡し」の2種類の履行義務が含まれた取引として認識します。
前者については、すでに商品の引渡しが完了しているため、すでに履行義務が充足されたものとして、売上計上を行わなければなりません。
それに対して、後者については、対象となる商品の引渡しが行われていないことから、履行義務が果たされておらず、契約負債として計上する必要があります。
なお、この場合において、顧客から受領した3万円については、2つの履行義務を合わせた対価として認識するため、以下のように按分計算を行います。
- ポイント使用時
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 契約負債 |
7,000円 2,727円 |
売上高 | 9,727円 |
付与したポイントがすべて使用された場合には、受領した現金7,000円に加え、ポイント付与時に計上した契約負債を売上高に振り替えましょう。
これによって、一連の取引によって計上された売上高の合計額は、27,273円+9,727円=37,000円となり、実際に顧客から受領した金額(3万円+7,000円)と一致します。
なお、収益認識会計基準の導入後は、従来の会計基準のような「ポイント引当金」勘定は廃止されているため注意してください。
新収益認識基準を理解して適切に対応しよう
2021年4月から導入された収益認識会計基準により、収益計上のタイミングが見直されました。それにより、「契約負債」という勘定科目が新設されるなど、企業会計に大きな変化が生じています。
収益認識の透明性と正確性を確保するため、新たな会計基準を正しく理解し、適切な対応を心掛けましょう。
最後までこの記事をお読みの方に人気のガイド4選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、2割特例・3割特例や仕入税額控除における特例など実務での判断に迷いやすい論点を中心に、対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2026年9月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド請求書Plus サービス資料
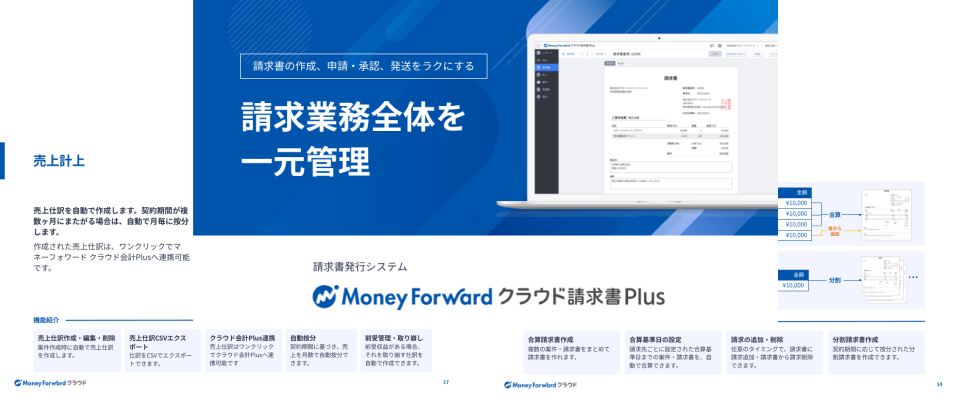
マネーフォワード クラウド請求書Plusは、営業事務・経理担当者の請求業務をラクにするクラウド型請求書発行システムです。
作成した請求書はワンクリックで申請・承認・送付できます。一括操作も完備し、工数を削減できます。
マネーフォワード クラウド債権管理 サービス資料

マネーフォワード クラウド債権管理は、入金消込・債権残高管理から滞留督促管理まで、 広くカバーする特定業務特化型のクラウドサービスです。
他社の販売管理システムと連携して、消込部分のみでのご利用ももちろん可能です。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
勘定科目 業種別の関連記事
前受金の関連記事
新着記事
-
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる -
# 電子帳簿保存法
証憑とは?読み方や種類・保存期間を解説
証憑とは何か?種類・保存期間を解説 証憑とは、領収書・請求書・契約書など取引の事実を裏付ける資料の総称です。 帳簿記録・税務調査の根拠資料になる 法人は原則7年、個人は5〜7年保存…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引