
- 更新日 : 2026年9月16日
為替手形と約束手形の違いは?初心者にもわかりやすく解説
約束手形は振出人自身が支払いを約束する2者間取引、為替手形は第三者に支払いを指図する3者間取引です。
- 約束手形は国内企業間取引が中心
- 為替手形は国際取引や複雑な債務整理に活用
- 紙の手形交換は2027年3月末に廃止予定
Q. 為替手形と約束手形の最大の違いは何ですか?
A. 約束手形は振出人が直接支払う2者間、為替手形は支払人への支払指図を含む3者間という当事者構造の違いです。
ビジネスにおける資金のやり取りでは、現金や振込に加えて「手形」という決済手段が長年活用されてきました。中でも「約束手形」と「為替手形」は、企業間の取引や信用の証として広く利用されています。しかし、それぞれの仕組みや使い方、リスク、適した場面について正しく理解している方は多くありません。本記事では、約束手形と為替手形の違いから活用方法、メリット・デメリット、そして今後の電子化の流れまで、初心者にもわかりやすく丁寧に解説します。
約束手形とは?
約束手形とは、振出人が受取人に対して、将来の一定期日に所定の金額を支払うことを約束する有価証券です。企業間取引における後払いの手段として利用されてきましたが、紙の手形は利用縮小が進んでいます。
約束手形は将来の支払いを約束する有価証券
約束手形には、支払金額、支払期日、受取人、振出日などが記載されます。振出人が手形を受取人へ交付すると、振出人は記載された期日に手形代金を支払う義務を負います。
ただし、手形を交付した時点で代金の支払いが完了するわけではありません。振出人は支払期日までに決済口座へ資金を用意し、期日に口座から代金が引き落とされることで決済されます。
支払いを先送りするために利用される
約束手形を利用すると、振出人は商品やサービスを受け取った時点で現金を支払わず、支払期日まで資金を準備できます。受取人は通常、期日前に取引銀行へ取立を依頼し、決済後に代金を口座で受け取ります。
なお、電子交換所における紙の手形の交換は2027年3月31日に廃止されます。約束手形が法律上一律に無効になるわけではありませんが、今後はでんさいなどの電子記録債権や銀行振込への移行が必要です。

この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
新リース会計基準と主要論点が丸わかり!対応ガイドブック
リース会計基準の変更は、会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
本ガイドでは、新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介します。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
約束手形の基本的な仕組みは?
約束手形は、将来の一定期日に代金を支払うことを約束する仕組みで、基本的には振出人と受取人の2者で成り立ちます。手形を交付した時点では決済は完了せず、支払期日に資金が引き落とされて初めて支払いが完了します。
【振出人】将来の支払いを約束する
振出人とは、約束手形を作成して受取人へ交付し、手形に記載された金額を支払期日に支払う義務を負う者です。商品やサービスを購入した買い手が振出人となるのが一般的です。
振出人は、手形金額、支払期日、受取人名、振出日などの必要事項を記載し、署名または記名押印します。その後、支払期日までに決済口座へ必要な資金を準備します。口座残高が不足していると不渡りになる可能性があります。
【受取人】手形代金を受け取る権利を持つ
受取人とは、振出人から約束手形を受け取り、支払期日に手形代金を請求できる者です。商品やサービスを提供した売り手が受取人となる場合が多いです。
受取人は通常、支払期日前に取引銀行へ取立を依頼し、決済後に代金を預金口座で受け取ります。また、手形割引によって期日前に資金化したり、裏書譲渡によって取引先への支払いに充てたりすることも可能です。ただし、手形は現金そのものではなく、不渡りによって回収できないリスクがあります。
約束手形に記載する内容は?
約束手形に記載する項目は、以下の通りです。
支払期日
振出人が受取人に対して支払いを行う日を明記します。商取引では、手形を発行してから数十日後の日付が支払期日として指定されることが一般的です。最近では、取引先の資金繰りを配慮し、手形サイト(振出日から支払期日までの期間)は60日以内が原則とされています。
支払金額
手形で支払うことを約束した金額が記載されます。不正防止の観点から、チェックライターを使用する等、訂正できないように工夫されて記載されます。
振出日手形が正式に作成された日付です。手形サイトの起算日として重要な意味を持ちます。
支払場所
手形に記載された金額を支払う場所です。通常は、振出人の取引銀行が指定され、支払期日になったら受取人がこの銀行に手形を持っていき、支払いを受け取ります。
約束手形を活用する場面は?
約束手形は、国内の商取引や日常的な企業間の支払いにおいて、支払猶予や信用取引を実現するための有効な手段です。ここでは、約束手形がどのような場面で利用されるかを具体的に見ていきましょう。
国内の企業間取引
約束手形は、国内の企業間取引で最も一般的に使用されています。例えば、企業が仕入先から商品を購入する際、すぐに現金で支払うのではなく、数十日後の支払いを約束して手形を振り出すことで、代金の支払いを先延ばしにすることが可能になります。これにより、現金の支出を抑えつつ、安定した仕入を継続できます。
資金繰りの調整
約束手形は、企業の資金繰りを調整するための手段としても活用されます。支払期日までの間に資金の準備期間を確保できるため、短期的な資金不足に対処しやすくなります。受取人側も、受け取った手形を裏書譲渡することで他の取引に利用したり、手形割引を利用して金融機関から資金を調達したりすることができます。
約束手形を活用するメリットは?
約束手形は、企業間の取引において非常に有効な決済手段として長年利用されてきました。その便利さや柔軟性により、資金管理や取引関係の強化に貢献する場面も多くあります。ここでは、約束手形の主なメリットについて確認していきましょう。
支払いを先延ばしにできる
約束手形を使うことで、商品やサービスを受け取った後、一定期間後に支払うことが可能になります。これにより、発行企業は支払いを将来に延期でき、その間に売上や資金を確保することができます。特に、運転資金の調整や資金繰りの安定を図る際に有効な手段となります。
資金計画が立てやすくなる
約束手形には明確な支払期日が記載されているため、受取人にとっても支払いのタイミングが予測しやすくなります。これにより、売上債権の回収予定が明確になり、資金計画を立てるうえでの精度が高まります。企業全体のキャッシュフローの可視化にもつながります。
裏書譲渡や手形割引などの活用方法がある
受取人は、受け取った約束手形を他の取引先への支払いに充てる「裏書譲渡」を行うことができます。また、期日前に資金が必要な場合には、「手形割引」により金融機関から現金を得ることも可能です。このように、手形は単なる受取手段にとどまらず、資金調達や支払手段としての多面的な活用が可能です。
電子化により利便性が向上する可能性がある
国は手形にかわる決済手段として、電子記録債権の利用を促進しています。電子化によって、紛失・盗難のリスクや事務負担が軽減されると期待されています。電子記録債権の仕組みを活用することで、手形の利便性を維持しながら、現代的な業務運営に適した環境を整えることができます。
約束手形を活用するデメリットは?
約束手形は、取引先間での支払いに便利な金融ツールですが、いくつかのデメリットがあります。ここでは、約束手形の主なデメリットを理解し、どのような問題点があるのかを見ていきましょう。
資金繰りが悪化するリスクがある
約束手形を使うことで、企業は一定期間後の支払いを予定できますが、その実際の支払いまでの期間、資金の流動性を確保する必要があります。これにより、キャッシュフローの管理が複雑になり、突然の経済状況の変化や予期しない支出が発生した際に、資金繰りが悪化するリスクがあります。
信用リスクが増加する
約束手形が実際に支払われるかどうかは発行者の信用力に依存します。もし発行者が倒産した場合や支払い不能になった場合、手形の受取人は支払いを受け取れない可能性があります。このため、取引先の信用状況を常に確認する必要があり、大きな手間となります。
手形割引のコストがかかる
受け取った約束手形を早く現金化するためには、手形割引を利用することが一般的です。しかし、手形割引には通常一定の手数料がかかり、結果的に受取金額が目減りしてしまいます。特に金利が高い場合や、割引手数料が高額な場合には、企業の利益に影響を及ぼすことも考えられます。
紙の手形を管理する手間がかかる
約束手形は紙の書類であるため、紛失や破損といったリスクがあります。また、手形の発行・受領・保管のプロセスは、事務作業を増加させ、特に多くの手形を処理する企業にとって管理が煩雑になりがちです。
以上のように、約束手形の利用には多くの利点がある一方で、様々なデメリットやリスクも伴います。このため、手形の利用を検討する際は、これらのデメリットも十分に考慮することが重要です。
為替手形とは?
為替手形とは、振出人が第三者である支払人に対し、将来の一定期日に受取人へ所定の金額を支払うよう委託する有価証券です。約束手形が振出人自身の支払いを約束するのに対し、為替手形は第三者への支払指図を内容とします。
為替手形は第三者に支払いを依頼する手形
為替手形では、手形を発行する「振出人」、代金を支払う「支払人」、代金を受け取る「受取人」の3者が基本的な当事者となります。振出人は、支払人に対して、指定した期日に受取人へ手形金額を支払うよう指図します。
ただし、支払人は手形を受け取っただけでは、直ちに手形上の支払義務を負うわけではありません。支払人が手形を引き受けることで「引受人」となり、支払期日に代金を支払う義務を負います。
三者間の債権・債務を決済するために使われる
たとえばA社がB社に対する売掛金を持ち、同時にC社へ買掛金を支払う必要がある場合、A社がB社に対してC社への支払いを指図する形で為替手形を利用できます。B社が支払えば、複数の債権・債務をまとめて決済できます。
約束手形が「自分が支払う」という約束であるのに対し、為替手形は「第三者に支払ってもらう」という仕組みです。なお、現在の国内商取引では、約束手形に比べて利用は限定的です。
為替手形の基本的な仕組みは?
為替手形は、振出人・支払人・受取人の3者で成り立つ手形です。振出人が支払人に対して、将来の一定期日に受取人へ所定の金額を支払うよう指図し、支払人が引き受けることで決済の仕組みが成立します。
【振出人】支払人へ支払いを指図する
振出人とは、為替手形を作成し、支払人に対して受取人への支払いを指図する者です。例えば、振出人が支払人に対する売掛金を持ち、同時に受取人へ買掛金を支払う必要がある場合に、支払人から受取人へ直接支払わせる目的で利用されます。
振出人は、手形金額、支払期日、支払人、受取人などの必要事項を記載し、手形を振り出します。
【支払人】引受けによって支払義務を負う
支払人とは、振出人から受取人への支払いを求められる者です。
支払人は「引受」をすることで、支払義務を負うことになります。。そのため、為替手形では支払人による引受けが重要です。
【受取人】支払期日に代金を受け取る
受取人とは、為替手形に記載された金額を支払期日に受け取る権利を持つ者です。商品やサービスを提供した売り手が受取人となる場合が一般的です。
受取人は通常、支払期日前に取引銀行へ取立を依頼し、支払期日に引受人の口座から決済された代金を受け取ります。また、裏書譲渡や手形割引を利用できる場合もありますが、不渡りが発生すれば回収できないリスクがあります。
為替手形に記載する項目は?
為替手形に記載する項目は、以下の通りです。
支払期日
受取人が支払人から金額を受け取るべき期日です。振出日から数十日〜数か月後に設定されることが多く、契約条件や取引先の信用状況によって柔軟に決められます。
支払金額
支払人が受取人に対して支払うべき金額が記載されます。訂正が難しいように、通常は数字と漢数字を併記して記載されます。
振出日振出人が手形を正式に作成した日です。手形サイト(支払期日までの期間)を計算する基準日として重要な情報です。
引受(ひきうけ)
支払人が、手形に記載された支払内容を承諾し、期日に確実に支払うことを約束する行為です。引受が行われるまでは、支払人には法的な支払義務が発生しません。
支払場所
受取人が手形を提示して支払いを受ける場所です。多くの場合、支払人が口座を持っている銀行が指定されます。支払期日になったら、受取人はこの場所に手形を持参して金額を受け取ります。
為替手形の主な種類は?
為替手形は、その発行形式や関係者の組み合わせによっていくつかの種類に分けられます。それぞれの形式には、特定の利用目的や背景があり、取引の実務に応じて使い分けられています。ここでは、代表的な三つの種類について、より具体的に解説します。
他人宛為替手形
他人宛為替手形は、為替手形の中でも最も一般的で基本的な形態です。この形式では、「振出人」「支払人」「受取人」の三者がそれぞれ異なる人物または法人となります。
振出人は、支払人に対して、特定の受取人への支払いを依頼する手形を発行します。商取引、特に貿易取引や債権債務の整理が必要な複雑な取引関係において、資金の流れを明確にするために活用されます。
例えば、A社がB社から商品を仕入れ、C社に対して売掛金がある場合、A社がB社を受取人として、C社に支払いを行うよう手形を発行することで、三者間の資金移動を効率よく処理することが可能になります。
この形式は、支払いの流れに第三者を挟むことにより、信用補完や資金調整といった目的も果たします。
自己受為替手形
自己受為替手形は、振出人と受取人が同一である形式の為替手形です。つまり、振出人が「自分に対して支払ってほしい」と支払人に指示する構造となります。
この形式は、売掛金の回収などで、支払人に確実な支払義務を認識させたいときに使われます。例えば、商品やサービスを提供した企業が、取引先からの支払いを確保するためにこの手形を発行し、支払人に引受をさせることで、法的な支払義務を明確にすることができます。
自己受為替手形は、特に当座口座を使えない事情がある場合や、約束手形を用いた取引が難しい場面で、代替手段として利用されることがあります。法的な効力としては約束手形と同様の支払義務が発生するため、確実な代金回収手段として実務上も重宝されます。
自己宛為替手形
自己宛為替手形は、振出人と支払人が同一で、受取人が別の人物(通常は取引先)となる形式の為替手形です。この構造により、「自分が自分に支払うように指示し、第三者に支払う」形となります。
主に企業グループ内での取引、特に支店・本店間などの内部決済において活用されます。例えば、企業の支店が仕入れを行い、実際の支払いは本社で一括管理しているような場合、支店が自己宛為替手形を発行し、仕入先への支払いを本社に任せるという形で使用されます。
この手形を利用することで、資金の流れを本社に集中させつつ、個別の支店が手形を発行することが可能となり、組織全体の資金管理が効率化されます。
為替手形を活用する場面は?
為替手形は、特に貿易や取引において、柔軟かつ効率的に資金を管理したいときに有効です。主な使用場面について詳しく見ていきましょう。
国際取引
為替手形は、輸出入取引の際に多く利用されます。例えば日本の輸入業者が海外の輸出業者から商品を購入する際に、為替手形を用いることがあります。これにより輸出業者は、日本の銀行を介して迅速に支払いを受け取ることができ、貿易をスムーズに進めることができます。
資金調達
企業が資金調達を必要としている場合、為替手形を活用することができます。為替手形を振り出すことで、企業は受取手形を割引業者に売却し、早期に現金を入手することができます。特に売掛金回収までの期間が長い場合、資金繰りを円滑にする手段としてよく利用されています。
為替手形を活用するメリットは?
為替手形には、商取引を円滑に進めたり、資金管理を効率化したりするためのさまざまなメリットがあります。これらの利点を正しく理解することで、企業は戦略的に取引手段を選択し、信用取引の幅を広げることができます。
取引が円滑にできる
為替手形は、振出人・支払人・受取人の三者間での取引が可能であるため、債権債務関係が複雑な場合でも、効率的に決済を行うことができます。
資金流動性を確保できる
為替手形を受け取った企業は、支払期日前であってもその手形を割引することで、現金を早期に入手することができます。これにより、企業は売掛金の回収を待つことなく資金を確保でき、運転資金の確保や次の仕入への投資に活用することができます。
三者間決済により債権と債務を整理できる
為替手形は、三者間の関係を活用することで、債権と債務の整理を効率的に行うことができます。例えば、A社がB社に対して売掛金を持ち、A社がC社に債務を持っている場合、A社がC社を受取人としてB社に支払いを指示することで、一連の債務を一度に整理することができます。
企業グループ内での資金管理に活用できる
自己宛為替手形のように、企業内で支店と本社が連携して手形を発行・処理することで、グループ全体の資金管理を効率的に行うことが可能になります。この仕組みにより、支払責任を本社に一元化しながら、支店が柔軟に手形を活用できるという利便性が得られます。
法的拘束力により支払確実性を担保できる
為替手形は、支払人が手形を引き受けることで法的な支払義務が発生します。そのため、引受が完了した手形については、受取人にとって法的に保護された請求権を得ることができ、支払いの確実性が高まります。これは信用不安がある取引先との取引を行う場合にも有効な手段となります。
このように、為替手形は単なる支払手段にとどまらず、信用補完、資金調達、債務整理など多面的なメリットを持つ取引ツールです。状況に応じた適切な活用によって、企業の財務戦略をより柔軟かつ安定したものにすることが可能となります。
為替手形を活用するデメリットは?
為替手形にはいくつかのデメリットがあります。これらの点を理解することで、企業や個人はより賢明な判断を下すことができます。
不渡りのリスクがある
手形取引において最も懸念されるのが、不渡りのリスクです。特に中小企業にとっては、資金繰りのひっ迫を招く深刻な問題となる可能性があります。
手形不渡りが発生した場合、法律的な知識と対応にかかる費用が必要となり、それが上手く行かない場合にはさらに時間とコストが膨らむ可能性があります。
為替手形と約束手形の違いを比較すると?
約束手形と為替手形は、どちらも将来の支払いを文書で約束する「有価証券」であり、ビジネスにおける決済手段として長く活用されてきました。しかし、両者にはその構造や仕組み、利用される場面において明確な違いがあります。この章では、最も本質的な違いを項目ごとに詳しく解説します。
| 項目 | 為替手形 | 約束手形 |
|---|---|---|
| 発行者 | 振出人が第三者に対して支払いを指示 | 振出人自身が支払いを約束 |
| 当事者 | 三者間取引 (振出人、受取人、名宛人) |
二者間取引 (振出人、受取人) |
| 役割 | 支払いを委託する形式のため複雑 | 振出人が直接支払うため単純 |
| 活用場面 | 国際取引で多く活用される | 国内の企業間取引が中心 |
発行形式の違い
約束手形は、振出人が自らの名義で「将来、〇〇円を支払います」と受取人に対して直接約束する書類です。このため、手形が成立した瞬間から振出人に支払いの義務が発生します。
一方、為替手形は、振出人が第三者である支払人に対して「受取人に対して〇〇円を支払ってください」と支払いを指示する形式の手形です。支払人がその指示を引き受ける(=引受)ことで、支払義務が確定します。
したがって、約束手形が「自分が払う約束」であるのに対し、為替手形は「他人に払ってもらう指図」である点が本質的な違いです。
当事者の違い
約束手形は、振出人と受取人の二者間取引で完結します。振出人が支払を直接負担し、受取人がそれを受け取るという、シンプルな構造です。
これに対し、為替手形は、振出人・受取人・支払人(名宛人)の三者間取引が基本形です。振出人が支払人に対して受取人への支払を委託するという仕組みのため、当事者の関係性が複雑になります。
役割の違い
約束手形は、振出人自身が支払者であるため、構造が単純で分かりやすく、実務上の取り扱いも比較的容易です。
一方、為替手形では、支払いの指示と実行が別の人物に分かれるため、役割の明確化と手続きの煩雑さが伴います。特に、引受の手続きや第三者の信用リスクが関係してくる点で、管理面や法律上の注意も必要になります。
活用場面の違い
約束手形は、国内取引や短期間の商業信用取引において一般的に使用されます。例えば、商品の仕入れやサービス提供の代金を一定期間後に支払う場合などに多く利用されています。
一方、為替手形は、国際的な商取引や、関係者間の信用管理が重要となる複雑な取引で利用されることが多いです。例えば、貿易における決済や、企業グループ間での資金調整など、信頼関係や取引保証を伴う場面で重宝されます。
約束手形と為替手形に関連する法律や規制は?
為替手形や約束手形は、日本国内で商取引や信用取引を行ううえで重要な決済手段として長く利用されてきました。その発行、取引、管理、そして不渡りなどのトラブルに対応するためには、いくつかの法律や規制が関係しています。本章では、これらの法制度について、体系的に解説します。
手形法
手形法は、為替手形および約束手形に関する基本的なルールを定めた法律で、1932年(昭和7年)に制定されました。この法律は、手形の形式的要件、権利義務関係、譲渡、支払い、遡求、そして不渡りが発生した際の対応まで、手形取引の全体を網羅しています。
為替手形と約束手形にはそれぞれ異なる条文が適用されますが、どちらも「有価証券」としての性格を持つため、記載内容に法定要件を欠くと手形として無効になることがあります。具体的には、金額、振出日、署名などが正しく記載されていなければならず、署名がない手形や、要件を欠いたものは無効とされます。
この法律により、手形は単なる支払の約束にとどまらず、譲渡可能な証券として流通し、商業信用の基盤として機能することが可能になっています。
取適法(中小受託取引適正化法)
発注者・受注者の対等な関係に基づき、事業者間における価格転嫁及び取引の適正化を図るため、「下請代金支払遅延等防止法」は、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(略称:中小受託取引適正化法、通称:取適法)に改正されました(令和8年1月1日施行)。
取適法では、同法対象の取引における支払手段として手形を用いること自体が禁止されています。また、電子記録債権などの支払手段についても、支払期日までに代金相当額を満額得ることが困難な場合は使用が禁止されます。
印紙税法
印紙税法は、契約書や領収書などの文書に対して課される印紙税について定めた法律で、為替手形や約束手形もその課税対象に含まれます。
紙の手形には、金額に応じた収入印紙を貼付する必要があり、これは発行者にとって一定のコストとなります。印紙税は、手形の金額区分ごとに税率が定められており、例えば100万円超200万円以下の手形であれば、400円の収入印紙が必要です。
この点において、電子記録債権(でんさい)を利用する場合には印紙税が不要となるため、コスト削減の観点からも電子化が進められています。
電子記録債権に関する制度
近年、紙の手形に代わる手段として、電子記録債権(通称:でんさい)が登場し、その利用が推進されています。電子記録債権は、2008年に施行された電子記録債権法に基づいて運用されており、インターネット上で債権の発生・譲渡・消滅を記録できる制度です。
この制度では、記録の証拠力が強く、物理的な管理が不要であり、紛失や盗難のリスクがないという利点があります。また、印紙税がかからないことも大きなメリットです。
為替手形・約束手形は廃止される?
為替手形と約束手形は、2027年4月から法律上一律に廃止されるわけではありません。ただし、紙の手形を銀行間で交換する仕組みは2027年3月31日に廃止されるため、従来どおりの利用は実務上難しくなります。
紙の為替手形・約束手形の交換は2027年3月末に廃止される
全国銀行協会は、電子交換所における紙の手形・小切手の交換を2027年3月31日に廃止します。対象には約束手形だけでなく、為替手形も含まれます。多くの金融機関は、これに先立って手形帳の発行受付を終了し、2026年9月30日を最終振出期限に設定しています。該当する銀行では、2026年10月1日以降に振り出された手形は、原則として当座勘定から支払われません。
2027年4月以降も手形が法律上一律に無効になるわけではない
電子交換所が廃止されても、手形法そのものが直ちに廃止されるわけではありません。そのため、為替手形・約束手形が当然に無効になるものではなく、金融機関が郵送などによる個別取立に対応する余地はあります。
ただし、取扱いの可否や受付期限は金融機関ごとに異なります。従来と同じように銀行へ持ち込めるとは限らないため、取引銀行への確認が必要です。
今後はでんさいや銀行振込への移行が必要
紙の手形に代わる決済手段として、でんさいなどの電子記録債権やインターネットバンキングによる振込への切替えが推奨されています。企業は既発行・受領済み手形の支払期日と取立期限を確認し、取引先との支払条件や会計処理を早めに見直しましょう。
参考:電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について|一般社団法人全国銀行協会
約束手形と為替手形の違いは理解できましたか?
約束手形と為替手形は、いずれも将来の支払いを確約・指示する重要な金融文書であり、企業の資金管理や信用構築に大きく関わる決済手段です。二者間で完結する約束手形と、三者間取引を前提とした為替手形は、それぞれ異なる特徴を持ち、用途に応じて使い分ける必要があります。これを機に、従来の手形の仕組みを正しく理解し、今後のビジネス環境に備えておくことが、企業にとってより重要になるでしょう。
最後までこの記事をお読みの方に人気のガイド4選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、2割特例・3割特例や仕入税額控除における特例など実務での判断に迷いやすい論点を中心に、対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2025年10月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド請求書Plus サービス資料
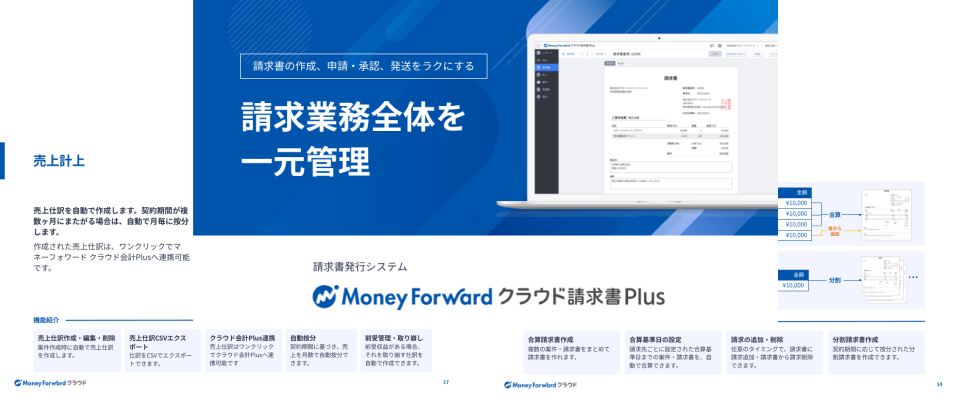
マネーフォワード クラウド請求書Plusは、営業事務・経理担当者の請求業務をラクにするクラウド型請求書発行システムです。
作成した請求書はワンクリックで申請・承認・送付できます。一括操作も完備し、工数を削減できます。
マネーフォワード クラウド債権管理 サービス資料

マネーフォワード クラウド債権管理は、入金消込・債権残高管理から滞留督促管理まで、 広くカバーする特定業務特化型のクラウドサービスです。
他社の販売管理システムと連携して、消込部分のみでのご利用ももちろん可能です。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
手形の関連記事
新着記事
-
# 会計・経理業務
【令和8年度税制改正】特定生産性向上設備等投資促進税制とは?活用するポイントを解説
特定生産性向上設備等投資促進税制とは、どのような制度? 経済産業大臣が認定した投資計画に基づき、大規模な国内設備投資に対して「即時償却」または「最大10%の税額控除」を認める投資減…
詳しくみる -
# 会計・経理業務
中小企業経営強化税制を活用するには?令和8年度税制改正の変更点や注意点を解説
中小企業経営強化税制に関する令和8年度税制改正のポイントは? 中小企業経営強化税制とは、認定計画に基づき取得した設備の即時償却や最大10%の税額控除を認める優遇措置です。 期限: …
詳しくみる -
# 会計・経理業務
令和8年度税制改正大綱まとめ:基礎控除・178万円の壁・住宅ローン控除等を解説
令和8年度税制改正で何が変わる? 令和8年度税制改正は、所得税の負担軽減と住宅・投資支援を軸に家計と企業へ広く影響する改正です。 基礎控除62万円へ 課税最低限178万円へ 住宅ロ…
詳しくみる -
# 会計・経理業務
マイカー通勤の非課税限度額はどう変わる?令和8年度税制改正のポイントと計算方法を解説
マイカー通勤の非課税限度額とは? マイカー通勤の非課税限度額は、片道距離で決まる通勤手当の非課税上限額です。 片道距離で月額判定 超過分は給与課税 令和8年度税制改正で65km以上…
詳しくみる -
# 会計・経理業務
グローバル・ミニマム課税とは?制度概要と令和8年度税制改正の変更点を解説
グローバル・ミニマム課税とは? グローバル・ミニマム課税は、世界中の拠点に最低15%の税負担を求める国際的な課税ルールです。 対象: 年間総収入7.5億ユーロ以上の多国籍企業 仕組…
詳しくみる -
# 会計・経理業務
オープンイノベーション促進税制を活用するには?令和8年度税制改正のポイントと最新制度内容を解説
オープンイノベーション促進税制とは、どのような制度ですか? 事業会社等がスタートアップの株式を新規取得した際、取得価額の25%を所得控除できる投資優遇措置です。 M&A型の…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引