
- 更新日 : 2026年9月16日
【新リース会計基準】300万円基準とは?少額リース資産の判定も解説
新リース会計基準の300万円基準とは、リース契約1件当たりのリース料総額が300万円以下の少額リース資産について、使用権資産・リース負債の計上を省略できる簡便処理の判定基準です。
- 300万円以下でも自動的にオフバランスにはならない
- 維持管理費用相当額を控除して判定できる
- 短期リース・少額減価償却資産とは判定基準が異なる
Q. 300万円基準はどうやって判定する?
A. 1回当たりのリース料×契約期間で算出したリース料総額が300万円以下かどうかで判定します。維持管理費用相当額の控除も可能です。
2024年9月、新たな会計基準として「リースに関する会計基準(企業会計基準第34号)」が公表されました。新たな基準においては、従来基準と同様、300万円以下のリース取引について簡便的な取り扱いが認められています。この記事では、新リース会計基準における少額リース資産について解説します。
新リース会計基準の300万円基準とは?
2024年9月、新たな会計基準として「リースに関する会計基準(企業会計基準第34号)」が企業会計基準委員会から公表されました。会計基準の適用対象となる上場企業や大会社等については、2027年4月1日以降に開始する事業年度において、新たな基準が適用されることになります。
従来の基準と同じく、新基準においても、重要性が乏しいとされる少額リース資産については、簡便的な取り扱いが認められています。なお、以下ではリースの借り手側の取り扱いについてのみ説明しています。
少額リース資産の取り扱い
従来の基準である「リース取引に関する会計基準(企業会計基準第16号)」においても例外的な措置として、少額リース資産については簡便的な取り扱いが認められていました。
新基準においても少額リース資産については、簡便的な取り扱いを適用すると判断した場合には、オンバランスが不要となっています。
少額リース資産については、今般公表された新基準のベースとなった国際会計基準のIFRS第16号において「資産と負債を認識しないことができる」とされていました。
IFRS第16号の定めを取り入れて開発された新リース会計基準においても、重要性の乏しい少額リース資産については、使用権資産およびリース負債を計上しないことができるとされています。
すなわち、少額リース資産について、借り手側では原則として、リース料をリース期間にわたって費用として計上することが可能です。ただし、従来基準でも新基準においても、少額リース資産となるリースについて、他のリース資産同様にオンバランスにすることを妨げられるわけではありません。
【新旧リース基準のイメージ】
このように少額リース資産については、新旧どちらの基準においてもオフバランスが認められています。
300万円基準の判定
新基準における少額リース資産の判定としては、従来のリース基準の適用指針第16号で定められていた「リース契約1件当たりのリース料総額が300万円以下であるかどうか」で判定する方法を踏襲したものとされています。
新リース会計基準における少額リースの基準をまとめると、次のとおりです。
|
また、少額リース資産とするにあたっては、金額が算定できるリース期間が判定でき、維持管理費用相当額の合理的見積額を控除できること等が盛り込まれています(要件の詳細は後述します)。300万円を判定するにあたっては、新品時のリース1件あたりの価値によって判断する方法も選択できます。
さらに、上記の基準2に代えて、IFRS16号開発当時(2015年)の価値を念頭において「リース1件ごとの新品時の原資産価値が5,000米ドル以下程度」という基準を適用することも可能です。
参考:企業会計基準適用指針第33号リースに関する会計基準の適用指針|企業基準会計委員会(第22項、第23項ご参照)(第BC42項、第BC45項ご参照)
この記事をお読みの方におすすめのガイド3選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
新リース会計基準丸わかりガイドブック3点セット
本資料は、2025年3月から順次公開した「新リース会計基準と主要論点が丸わかり!対応ガイドブック」のPart.1〜Part.3の3点セットになります。
新リース会計基準への対応を進めるにあたって「何を」「どのように」運用変更する必要があるか、基礎から実務まで、じっくり見直すことができます。
新リース会計基準に最短距離で対応するなら?
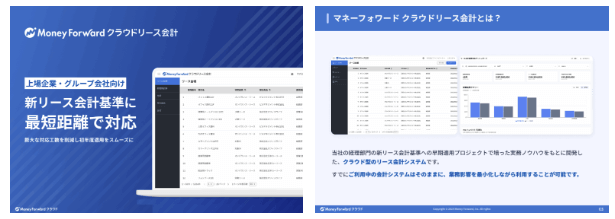
2027年度から適用される新リース会計基準に対応した、クラウド型のリース会計システムです。すでにご利用中の会計システムはそのままに、業務影響を最小化しながら利用することが可能です。
本資料では、特長や各種機能についてご紹介いたします。
リース契約のデータ化・リース識別・契約管理、大丈夫ですか?
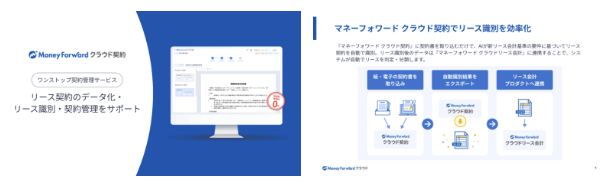
リース契約の洗い出しに時間がとられていませんか?
マネーフォワード クラウド契約なら、契約書を取り込むだけでAIが新リース会計基準の要件に基づいてリース契約を自動で識別。
リース契約のデータ化・リース識別・契約管理をサポートします。既存のシステムとも連携してご利用いただけますので、他社会計システムや固定資産管理システムをご利⽤の企業もお気軽にご相談ください。
新リース会計基準の300万円基準の対象となる契約は?
新リース会計基準において対象となる契約は、新たな「リースの定義」に該当する契約です。どのような契約が新基準における「リース」となるのか概要を見てみましょう。
300万円基準で少額リース資産に該当し、オンバランスしない場合であっても根拠を明確にしておく必要があります。
新基準におけるリースの定義
新基準において、リースとは次のように定義されます。
原資産を使用する権利を一定期間にわたり対価と交換に移転する契約又は契約の一部分
さらに、リースに関する会計基準の適用指針第33号(会計基準を適用するにあたって具体的な指針を示したガイドライン)において次のように記されています。
- 賃借等の契約にあたっては「リースを含むかどうかの判断」をする
- 「特定された資産の使用を支配する権利」を「一定期間にわたり」対価と交換に移転する場合に、その契約はリースを含むものとする
出典:企業会計基準適用指針第33号リースに関する会計基準の適用指針(第5項目)|企業会計基準委員会針
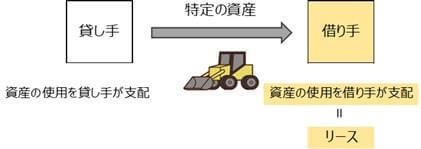
ここで、重要なのが使用を支配する権利です。「使用を支配する権利」とは、借り手が特定された資産について「その資産から生じる経済的利益のほとんどを享受」できて、かつ、借り手が「資産の使用を指図する権利を持つ」ことを指すとされます。
<リースの識別イメージ>
具体的には、契約書に「リース」「賃貸借」などと書かれていなくても、実態として特定の資産の使用を支配することとなれば「リース」に該当することとなります。
従来は、リースではないとされた契約においても、特定の資産を支配する契約については改めて見直す必要があります。
新基準におけるリースの期間
リースには、契約期間の延長ができる契約も多いのが現状です。借り手によっては「特に何もなければ延長する」と見込んで契約することも多々あるでしょう。従来基準では基本的に契約期間をリース期間としてきました。
これに対して新基準においては、延長オプションがあり、延長することが「合理的に確実」と判断される場合には延長オプションの期間を含めてリース期間とすることになりました。
ただし、少額リース資産については例外とされます(詳細は後述)。
リースに関する会計基準の適用指針においては、「合理的に確実かどうか」のインセンティブとして5つの例が挙げられています。
- 延長または解約オプションの対象期間に係る契約条件
- 大幅な賃借設備の改良の有無
- リースの解約に関連して生じるコスト
- 企業の事業内容に照らした原資産の重要性
- 延長オプションまたは解約オプションの行使条件
例えば、1)において借り手が市場よりも有利にリースの延長を選択できるならば、合理的に確実であると考えられます。また、4)において、特定の資産が特別仕様である等の場合は借り手が代替資産を見つけることは難しく、この場合も合理的に確実と考えられます。
参考:企業会計基準適用指針第33号リースに関する会計基準の適用指針(第17項目)|企業会計基準委員会針
新リース会計基準の300万円基準を利用する際の条件は?
会計基準を一度選択したら、財務諸表に影響するため、正当な理由でない場合には原則として変更できません。したがって、新リース会計基準の少額リース資産について、オフバランスにすることを選択した場合には変更が難しいため、事前によく検討する必要があります。
リース契約期間について
少額リース資産に該当するかどうかは、リース料の総額で判断します。
リース料総額 = 1回当たりのリース料 × リース対象期間
300万円基準を適用するにあたり、対象期間はリースの契約期間で判定できます。また、新基準ではリース期間の考え方も変わるとしましたが、少額リース資産では例外とされています。
参考:企業会計基準適用指針第33号リースに関する会計基準の適用指針(第23項目)|企業会計基準委員会針
維持管理費用相当額の控除について
リース契約において、維持管理費用相当額とは、リース資産の維持管理に関連して発生する固定資産税や保険料などの費用を言います。これら維持管理費用相当額は、通常借り手のリース料の中に含まれます。つまり、借り手において発生するリース料には、リース物件の利用対価だけでなく、付帯するサービス部分の対価も含まれます。
また通常、借り手側からは維持管理費用について知ることは難しいものの、なかにはサービスの割合が重要な契約もあるため、リース料から合理的な維持管理費用の見積額を控除できます。
まとめると、「少額リースにおいてはリース料総額にて判断するが、その際に維持管理費用相当額を控除した上で300万円基準の判断をすることができる」となります。
IFRS16号との整合(5,000米ドル以下)
上場会社だけでも約300社あまりが自社の会計基準として国際会計基準(IFRS)を採用しています。これらの会社においては国内の新たなリース会計基準に従うのではなく、国際会計基準に従って会計処理をします。
国際会計基準を採用する企業においては、リース取引についてもIFRS16号に従うこととなるため、「新品時に原資産の価値5,000米ドル以下であるリース」という2015年当時の基準も選択可能です。
参考:IFRS(国際財務報告基準)への対応|日本取引所グループ
なお、少額リース資産の取り扱いを含め、新リース会計基準の適用について、実務に適用する際は、対象となる契約や資産の該当性、適用範囲など、詳細な条件を十分に検討する必要があるためご注意ください。
新リース会計基準の300万円基準と短期リース・少額減価償却資産の違いは?
新リース会計基準の300万円基準は、少額リース資産に関する会計上の簡便処理です。似た制度として短期リースや少額減価償却資産がありますが、判定基準や目的は異なります。
【300万円基準】少額リース資産を判定する会計上の基準
300万円基準とは、企業の事業内容に照らして重要性が乏しいリースについて、リース契約1件当たりのリース料総額が300万円以下かどうかで少額リース資産を判定する考え方です。新リース会計基準では、借手側が原則として使用権資産とリース負債を計上しますが、少額リース資産に該当する場合は、これらを計上せず、リース料を費用処理できる場合があります。従来のリース会計基準で用いられていた300万円以下の簡便処理を、新基準でも継続できるようにした点が特徴です。
【短期リース】金額ではなくリース期間で判定する
短期リースは、300万円基準とは異なり、リース料総額ではなくリース期間で判定します。一般的には、リース開始日におけるリース期間が12か月以内で、購入オプションを含まないリースが対象です。条件を満たす場合は、少額リースと同じく使用権資産やリース負債を計上せず、リース料を費用処理できる取扱いがあります。つまり、300万円基準は「金額の重要性」に着目するのに対し、短期リースは「契約期間の短さ」に着目する点が違いです。
【少額減価償却資産】税務上の制度であり300万円基準とは別
少額減価償却資産は、主に法人税や所得税の計算で使われる税務上の制度です。たとえば、取得価額10万円未満の資産、一括償却資産、一定の中小企業者等に認められる40万円未満の少額減価償却資産の特例などがあります。一方、新リース会計基準の300万円基準は、リース取引を使用権資産・リース負債として計上するかどうかに関する会計上の判断です。そのため、「40万円未満なら300万円基準にも該当する」「税務上損金算入できるなら会計上もオフバランスにできる」とは限りません。会計処理と税務処理は、分けて確認する必要があります。
新リース会計基準の300万円基準を適用する際の注意点は?
新リース会計基準の300万円基準は、少額リース資産について簡便的な会計処理を認めるものです。ただし、300万円以下であれば必ずオフバランスにできるわけではありません。契約内容やリース料総額の計算方法、社内での継続的な判断ルールを確認する必要があります。
契約単位を確認する
300万円基準は、原則としてリース契約1件当たりの金額により判定します。新リース会計基準では、300万円基準の判定において、複数の契約を結合することまでは想定されていません。そのため、複数の契約がある場合には、それぞれの契約内容を確認したうえで、リース契約1件当たりの金額を判定することが基本となります。
リース料総額の計算根拠を残す
300万円基準を適用するには、リース料総額をどのように計算したのかを説明できる状態にしておく必要があります。リース料総額は、原則として1回当たりのリース料に契約期間を掛けて算定しますが、維持管理費用相当額を合理的に見積もって控除できる場合もあります。ただし、控除額の根拠が曖昧なまま処理すると、後から監査や社内確認で説明が難しくなります。契約書、見積書、請求明細、保守料の内訳などを確認し、300万円以下と判断した理由を記録しておくことが大切です。
会計方針として継続的に適用できるルールを整える
300万円基準は、契約ごとに都合よく使い分けるものではありません。あるリースでは少額リースとして費用処理し、別の似たリースでは使用権資産とリース負債を計上すると、会計処理の一貫性が損なわれる可能性があります。どのようなリースに300万円基準を適用するのか、社内ルールとして整理しておくことが必要です。対象資産、判定単位、リース料総額の計算方法、確認書類、承認者を明確にしておくと、部署ごとの判断のばらつきを防ぎやすくなります。契約更新や条件変更があった場合に、再判定する運用もあわせて整えておくとよいでしょう。
新リース会計基準の300万円基準を正しく理解して適用しよう
新リース会計基準では、借手側のリースについて原則として使用権資産とリース負債を計上します。重要性が乏しい少額リース資産については、300万円基準などを満たす場合に簡便的な処理を選択できることがあります。もっとも、300万円以下であれば自動的にオフバランスにできるわけではありません。リース契約1件当たりのリース料総額、契約期間、維持管理費用相当額の控除、契約同士の関連性などを確認する必要があります。また、短期リースや税務上の少額減価償却資産とは判定基準が異なるため、混同しないことも重要です。契約書や見積書を確認し、判定根拠を残したうえで、社内ルールに沿って継続的に適用しましょう。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新リース会計の関連記事
新着記事
-
# 会計・経理業務
【令和8年度税制改正】特定生産性向上設備等投資促進税制とは?活用するポイントを解説
特定生産性向上設備等投資促進税制とは、どのような制度? 経済産業大臣が認定した投資計画に基づき、大規模な国内設備投資に対して「即時償却」または「最大10%の税額控除」を認める投資減…
詳しくみる -
# 会計・経理業務
中小企業経営強化税制を活用するには?令和8年度税制改正の変更点や注意点を解説
中小企業経営強化税制に関する令和8年度税制改正のポイントは? 中小企業経営強化税制とは、認定計画に基づき取得した設備の即時償却や最大10%の税額控除を認める優遇措置です。 期限: …
詳しくみる -
# 会計・経理業務
令和8年度税制改正大綱まとめ:基礎控除・178万円の壁・住宅ローン控除等を解説
令和8年度税制改正で何が変わる? 令和8年度税制改正は、所得税の負担軽減と住宅・投資支援を軸に家計と企業へ広く影響する改正です。 基礎控除62万円へ 課税最低限178万円へ 住宅ロ…
詳しくみる -
# 会計・経理業務
マイカー通勤の非課税限度額はどう変わる?令和8年度税制改正のポイントと計算方法を解説
マイカー通勤の非課税限度額とは? マイカー通勤の非課税限度額は、片道距離で決まる通勤手当の非課税上限額です。 片道距離で月額判定 超過分は給与課税 令和8年度税制改正で65km以上…
詳しくみる -
# 会計・経理業務
グローバル・ミニマム課税とは?制度概要と令和8年度税制改正の変更点を解説
グローバル・ミニマム課税とは? グローバル・ミニマム課税は、世界中の拠点に最低15%の税負担を求める国際的な課税ルールです。 対象: 年間総収入7.5億ユーロ以上の多国籍企業 仕組…
詳しくみる -
# 会計・経理業務
オープンイノベーション促進税制を活用するには?令和8年度税制改正のポイントと最新制度内容を解説
オープンイノベーション促進税制とは、どのような制度ですか? 事業会社等がスタートアップの株式を新規取得した際、取得価額の25%を所得控除できる投資優遇措置です。 M&A型の…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引