
- 更新日 : 2026年9月15日
リース満了後の買取仕訳は?税務・会計処理をわかりやすく解説
リース満了後の買取仕訳は、契約種別に関わらず「固定資産の新規取得」として処理するのが基本です。ただし、当初のリース契約に購入オプションが含まれており、その行使が会計処理に反映されている場合などは、リース開始時から購入オプションを含めて処理しているため、単純な「新規の固定資産取得」とはならない場合があります。
- 買取代金は資産の種類に応じた勘定科目で計上
- 10万円未満なら消耗品費として即時費用処理も可能
- 中古資産のため耐用年数は簡便法で算定できる
Q. ファイナンス・リースとオペレーティング・リースで買取仕訳は変わる?
A. リース期間終了後に新たな売買として買い取る場合は、原則として通常の固定資産取得と同様に処理します。ただし、当初のリース契約に購入オプションが含まれている場合は、リース開始時の会計処理に購入オプションが反映されている可能性があるため、契約内容を確認する必要があります。
会社でリース契約していたコピー機やパソコンなどを、リース期間の満了後にそのまま買い取るというケースはよくあります。業務に慣れた機器を継続して使いたいときや、新たな投資を抑えたいときに有効な方法です。ただし、会計処理としては「リース取引」と「固定資産の取得」が交差するため、勘定科目の選び方や仕訳に迷うこともあるでしょう。この記事では、リース満了時の買取に関する仕訳を、契約の種類や資産の内容ごとにわかりやすく解説します。
リース満了後の買取仕訳とは?
リース契約が満了したあとにリース物件を買い取る場合は、リース期間中の処理と買取時の処理を分けて考える必要があります。リース債務の精算が終わっているか、買取代金を固定資産として計上するかを確認したうえで仕訳を行います。
リース期間満了時にはリース債務の消滅を確認する
ファイナンス・リース取引としてリース資産とリース債務を計上していた場合、リース期間中の支払いにより、満了時点ではリース債務が消滅しているのが通常です。まずは、リース料の最終支払いまでに元本部分と利息部分が正しく区分され、リース債務残高がゼロになっているかを確認します。リース期間満了時に未払リース料や未払利息が残っている場合は、買取仕訳とは分けて精算処理を行う必要があります。
リース債務の整理が不十分なまま買取代金を固定資産に計上すると、負債残高や取得価額を誤る可能性があります。
買取代金は固定資産または費用として処理する
リース満了後に物件を買い取る場合、買取代金は新たに取得した資産の対価として処理します。たとえば、機械装置を買い取る場合は「機械装置」、車両であれば「車両運搬具」など、自社所有資産に対応する勘定科目で計上します。買取価格が少額で、税務上の少額減価償却資産や一括償却資産の要件を満たす場合は、固定資産として通常の減価償却を行うのではなく、一時に費用処理または一定期間で償却できることがあります。
買取時は金額、資産の種類、今後の使用見込みを確認し、固定資産計上するか費用処理するかを判断することが大切です。
この記事をお読みの方におすすめのガイド3選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
新リース会計基準の教科書
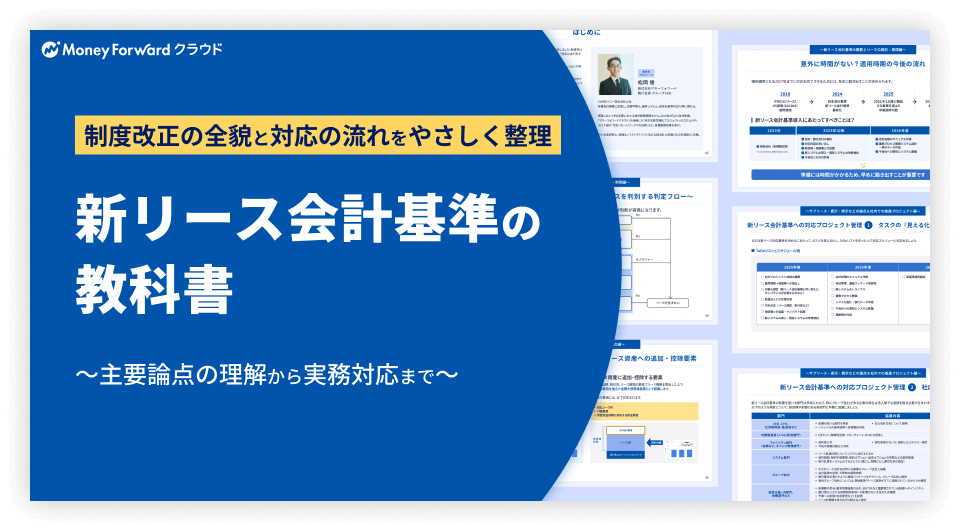
新リース会計基準を理解するにはこの資料!
新リース会計基準への対応を進めるにあたって「何を」「どのように」運用変更する必要があるか、基礎から実務まで、じっくり見直すことができます。
新リース会計基準に最短距離で対応するなら?
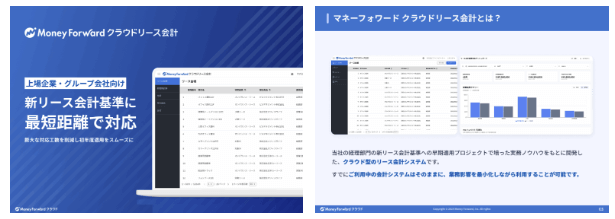
2027年度から適用される新リース会計基準に対応した、クラウド型のリース会計システムです。すでにご利用中の会計システムはそのままに、業務影響を最小化しながら利用することが可能です。
本資料では、特長や各種機能についてご紹介いたします。
リース契約のデータ化・リース識別・契約管理、大丈夫ですか?
リース契約の洗い出しに時間がとられていませんか?
マネーフォワード クラウド契約なら、契約書を取り込むだけでAIが新リース会計基準の要件に基づいてリース契約を自動で識別。
リース契約のデータ化・リース識別・契約管理をサポートします。既存のシステムとも連携してご利用いただけますので、他社会計システムや固定資産管理システムをご利⽤の企業もお気軽にご相談ください。
リース満了で買取る仕訳の流れは?
リース契約が終了したとき、会社がそのリース物件を買い取る場合は、これまでのリース会計処理とは別に、固定資産の新規取得として扱う必要があります。
このときの処理は、以下の3つのステップで進めると考えやすくなります。
ステップ1:リース期間中の処理を終了する
リース契約が満了する時点で、リース債務の返済やリース資産の減価償却が完了していることを確認します。
この段階では、特別な仕訳は発生しませんが、リース会計処理がきちんと完了していることが前提となります。
- 所有権移転外ファイナンス・リースであれば、リース資産の残存簿価とリース債務残高がゼロになっている
- オペレーティング・リースであれば、資産計上はされていない
この確認ができたら、次のステップに進みます。
ステップ2:買取代金を資産として記録する
リース満了後に物件を買い取った場合、その金額が固定資産の取得価額になります。
例)パソコンを1台 22,000円(税込)で買い取った場合(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 備品 | 20,000円 | 普通預金 | 22,000円 |
| 仮払消費税 | 2,000円 | ||
買取価格が10万円未満であれば、少額減価償却資産として一時に費用処理することもあります(次項で解説)。
ステップ3:償却資産として管理を開始する
取得した資産は、自社の固定資産として管理・減価償却の対象となります。償却方法は、取得金額や耐用年数に応じて定め、減価償却費として計上します。なお、取得した資産はあくまで中古資産のため、中古資産の耐用年数とすることができます。
たとえば、20,000円の備品で耐用年数4年とした場合:
- 減価償却費(定額法):5,000円/年
- 残存価額は基本的に1円
このように、リース満了後の買取は、「通常の資産取得」と同じ仕訳が必要です。
リース満了後の買取仕訳は?|契約の種類ごとの具体例
リース契約には大きく分けて2つの種類があります。それぞれ会計処理の考え方が異なるため、買取時の仕訳も変わってきます。
ファイナンス・リースの場合
ファイナンス・リースとは、実質的に購入と同じような形で、リース資産とリース債務を貸借対照表に計上するタイプのリースです。
リース期間中は減価償却やリース債務の返済・利息の支払いの処理が必要で、リース物件の所有権が移転しない所有権移転外ファイナンス・リースの場合、満了時には資産の残存簿価がゼロになるのが一般的です。
満了後に少額で買い取る場合、次のような仕訳になります。
例)パソコンをリースしていたが、満了後に1,100円(税込)で買い取った(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 備品 | 1,000円 | 普通預金 | 1,100円 |
| 仮払消費税 | 100円 | ||
リース資産の残存価額がゼロである場合、実質的に「新規取得」として扱います。
取得価額が10万円未満であるため、少額減価償却資産として一時に費用処理することも可能です。
オペレーティング・リースの場合
オペレーティング・リースは、賃貸借取引と同じ考え方で、リース資産や債務を帳簿に計上しないリース契約です。月々のリース料を経費として処理します。
このタイプのリースでも、満了後に物件を買い取る場合は、通常の資産取得と同様に仕訳します。
例)コピー機を22,000円(税込)で買い取った(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 備品 | 20,000円 | 普通預金 | 22,000円 |
| 仮払消費税 | 2,000円 | ||
オペレーティング・リースでも、物件の買取は「新規の取得」になります。
先ほどの例と同様に、この取得価格が10万円未満であれば、少額減価償却資産として一時に費用処理することも可能です(次の章で詳しく解説します)。
このように、リースの種類によって「それまでの扱い」は違っても、満了後に物件を買い取った時点での処理は基本的に固定資産の取得と同じになります。
リース満了後の買取仕訳は?|商品や金額ごとの具体例
リース満了後の買取では、対象となる物件の種類や金額によって、勘定科目や仕訳の処理に少し違いが出てきます。ここでは代表的な5つのパターンを見ていきましょう。
コピー機・プリンターの買取
例:3年間リースしていたコピー機を、満了後に33,000円(税込)で買い取った(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 備品 | 30,000円 | 普通預金 | 33,000円 |
| 仮払消費税 | 3,000円 | ||
備品として資産計上します。10万円未満の少額の減価償却資産であるため、一時に費用処理することも可能です。
パソコンの買取
例)リース満了後にパソコンを11,000円(税込)で買い取り、消耗品費として即時費用処理を選択(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 消耗品費 | 10,000円 | 普通預金 | 11,000円 |
| 仮払消費税 | 1,000円 | ||
取得価格が10万円未満の場合、「少額減価償却資産として一時に費用処理も可能です。
社用車の買取
例)5年リースしていた社用車を220,000円(税込)で買取(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 車両運搬具 | 200,000円 | 普通預金 | 220,000円 |
| 仮払消費税 | 20,000円 | ||
20万円以上のため、原則として固定資産に計上し、耐用年数に応じて減価償却を行います。なお、40万円未満(令和8年度税制改正により、令和8年4月1日以後取得分から基準額が30万円未満から引き上げ)のため、青色申告書を提出する中小企業者等(常時使用する従業員数400人以下等の要件あり)に該当する場合は、中小企業者等の少額減価償却資産の取得価額の損金算入の特例(年間合計300万円まで)により一時に費用処理することも可能です。
倉庫・事務所の買取(建物扱い)
例)リース満了後、倉庫を880,000円(税込)で買取(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 建物 | 800,000円 | 普通預金 | 880,000円 |
| 仮払消費税 | 80,000円 | ||
固定資産に計上した倉庫は、構造や用途により区分して建物や器具及び備品として記録します。
少額資産(10万円未満)の買取
例)シュレッダーを8,800円(税込)で買い取り、即時費用処理(税抜処理)
| 借方(費用・資産) | 貸方(負債・資本) | ||
|---|---|---|---|
| 消耗品費 | 8,000円 | 現金 | 8,800円 |
| 仮払消費税 | 800円 | ||
10万円未満のため、原則として費用処理。資産計上せず、減価償却も不要です。消耗品費、雑費など用途に応じた科目を使います。
このように、資産の内容・金額・使用目的によって、会計処理や仕訳の方法が変わることがあります。
リース満了で買取する会計処理や仕訳のポイントは?
リース物件の買取処理は、一見すると通常の固定資産取得と変わらないように見えますが、リース期間中の処理とのつながりや、金額・用途ごとの勘定科目の選び方によって仕訳に差が出てきます。
実務で処理をスムーズに進めるために、次のようなポイントに注意しましょう。
買取価格が少額の場合、費用処理も検討できる
取得金額が10万円未満の資産であれば、備品などに資産計上せず、「消耗品費」や「雑費」などで費用処理することが可能です。
これにより、減価償却の必要がなくなり、帳簿管理の手間も軽減されます。
ただし、10万円を超える場合や、継続的に使用する設備については、固定資産として計上し、減価償却を行うのが原則です。
ファイナンス・リース契約なら「再取得」として扱う
ファイナンス・リースについては、所有権移転の有無や購入オプションの有無など、契約内容によって満了時の処理が異なります。リース期間終了後に新たな売買契約によって買い取る場合は、新たな固定資産の取得として処理するのが基本ですが、当初契約に購入オプションが含まれている場合には、リース開始時の会計処理を確認する必要があります。
そのため、「ファイナンス・リースの会計処理」を行っていたことを忘れずに確認しておく必要があります。
消費税の処理も忘れずに
リース満了後にリース会社などから物件を買い取る場合、その買取が消費税の課税対象となる取引であれば、通常の固定資産の購入と同様に仕入税額控除の対象となります。インボイス制度の下では、仕入税額控除の適用要件も確認する必要があります。
税込価格で購入した場合でも、税抜処理を採用している場合は、仮払消費税を分けて仕訳することが必要です。
また、少額減価償却資産であっても、消費税の控除対象となるため、税区分の判断を間違えないようにしましょう。
勘定科目は資産の用途や性質に合わせて使い分ける
パソコンやコピー機などは「器具及び備品」
社用車は「車両運搬具」
倉庫は「建物」または「器具及び備品」
上記のように、資産の種類や構造・用途によって正しい勘定科目を選ぶことが大切です。
処理に迷ったときは、固定資産台帳を見直すと、分類の参考になることもあります。
過去のリース処理との整合性を確認する
リース資産だった物件を買取する場合、リース期間中にどのような会計処理がされていたかを事前に確認することが重要です。
- オペレーティング・リース → リース料として費用処理のみ
- ファイナンス・リース → 資産・負債として記録済み
減価償却のスタートも忘れずに
固定資産として計上した場合、原則として事業の用に供した日から減価償却を開始します。リース物件を買い取った後、直ちに引き続き事業の用に供する場合には、通常、買取後の使用開始時点から減価償却を開始します。償却開始月に応じて月割り計算を行い、正確な固定資産台帳を作成しましょう。
リース満了後に買い取った中古資産の耐用年数は?
リース満了後に買い取った資産は、通常、新品ではなく中古資産として扱います。固定資産として計上する場合は、取得価額だけでなく、買取後に何年で減価償却するかも確認が必要です。耐用年数は、資産の状態や使用可能期間を踏まえて判断します。
中古資産は使用可能期間を見積もって耐用年数を決める
リース満了後にコピー機、パソコン、車両などを買い取った場合、その資産はすでに一定期間使用されています。買取後に固定資産として計上する場合は、新品と同じ法定耐用年数をそのまま使うのではなく、原則として、買取後に使用できると見込まれる期間を耐用年数として設定します。たとえば、満了後に買い取った社用車を今後3年程度使用できると合理的に見積もれる場合は、その使用可能期間をもとに減価償却を行います。耐用年数を決める際は、契約期間、使用年数、修理履歴、今後の使用予定などを確認し、固定資産台帳にも根拠を残しておくことが大切です。
見積もりが難しい場合は簡便法を使えることがある
中古資産の使用可能期間を合理的に見積もることが難しい場合は、税務上の簡便法により耐用年数を算定できることがあります。国税庁は、中古資産の耐用年数について、法定耐用年数をすべて経過している場合は法定耐用年数の20%、一部を経過している場合は「法定耐用年数から経過年数を差し引いた年数」に「経過年数の20%」を加えた年数とする方法を示しています。
算出した年数に1年未満の端数があるときは切り捨て、2年未満となる場合は2年とします。なお、中古資産の耐用年数の算定は、その資産を事業に使い始めた事業年度に行う必要がある点にも注意しましょう。
【2027年4月から】新リース会計基準とは?
2027年4月以降、企業会計基準委員会(ASBJ)による新しいリース会計基準が適用される予定です。この新基準では、これまでオフバランス(帳簿外処理)だったリースも、原則として貸借対照表に計上することが求められます。
現在は、オペレーティング・リースとファイナンス・リースに分けて処理されていますが、新基準ではそれによる会計処理の差がなくなり、借手のリースについて、短期リースや少額リースなどの例外を除き、原則として「使用権資産」と「リース負債」を計上するようになります。
新基準のポイント
- オペレーティング・リースも資産計上の対象になる
- 使用権資産とリース負債をバランスシートに計上
- 減価償却と利息費用を分けて損益計算書に表示
- 短期リース・少額リースのみ簡便的な処理(オフバランス)が可能
これにより、従来、リース料を費用として計上していた会社も、固定資産台帳や仕訳の内容が大きく変わることになります。
参考:企業会計基準第34号「リースに関する会計基準」等の公表|企業会計基準委員会
新リース会計基準はリース満了後の買取仕訳にどう影響する?
新リース会計基準では、借手側のリースについて、原則として使用権資産とリース負債を計上します。現行基準でオペレーティング・リースとして費用処理していた契約でも、新基準適用後は満了時や買取時に貸借対照表上の残高を確認する必要があります。
使用権資産とリース負債の残高確認が必要になる
新リース会計基準では、借手側のリースは、短期リースや少額リースなどの例外を除き、使用権資産とリース負債を計上する処理が原則です。リース満了後に物件を買い取る場合は、まずリース負債が満了時点で消滅しているか、使用権資産の帳簿価額が残っているかを確認します。リース期間中に償却が終わっていれば、買取時は新たな固定資産取得として処理します。一方、残高がある場合は、使用権資産やリース負債の整理を行ったうえで、買取仕訳を作成します。
買取代金は自社所有資産の取得価額として処理する
新リース会計基準適用後も、リース満了後に物件を買い取る場合の基本的な考え方は大きく変わりません。買取代金は、機械装置、車両運搬具、工具器具備品など、自社所有の固定資産の取得価額として処理します。たとえば、満了後にリース物件を10万円で買い取った場合は、リース料ではなく固定資産の取得対価として扱います。
ただし、未払リース料、残価保証に係る支払額、名義変更費用、事務手数料などが同時に発生する場合は、それぞれの性質に応じて区分が必要です。新基準では、リース期間や購入オプションの扱いが当初測定にも影響するため、契約時点から満了後の買取条件を確認しておくことが重要です。
新リース会計基準の導入に向けて準備しておくべきことは?
新リース会計基準では、借手側のリースについて原則として使用権資産とリース負債を計上するため、従来よりも管理対象となる契約が増える可能性があります。適用直前に対応すると、契約の洗い出しや金額計算に時間がかかるため、早めに準備を進めることが重要です。
契約書を洗い出してリースに該当する取引を確認する
まずは、自社で締結している契約書を洗い出し、新リース会計基準上のリースに該当する取引がないか確認します。対象は、コピー機や車両などの一般的なリース契約だけではありません。不動産賃貸借契約、倉庫利用契約、専用設備の使用契約など、契約名に「リース」と書かれていないものでも、特定の資産を一定期間使用する権利を得ている場合は、リースに該当する可能性があります。
契約期間、更新オプション、解約条件、リース料、少額リースや短期リースに該当するかを一覧化しておくと、後の会計処理を進めやすくなります。
使用権資産とリース負債を計算できる体制を整える
新リース会計基準では、リース開始時に使用権資産とリース負債を計上し、その後は使用権資産の償却費とリース負債に係る利息費用を処理します。毎月のリース料を費用計上するだけの管理では足りなくなる可能性があります。リース料総額、割引率、リース期間、残価保証、購入オプション、付随費用などを管理し、会計処理に必要な数値を算定できる体制を整えましょう。
件数が多い場合は、表計算ソフトだけでは管理が煩雑になるため、会計システムや固定資産管理システムの対応状況も確認しておく必要があります。
社内ルールと担当部門の役割分担を決める
新リース会計基準への対応は、経理部門だけで完結しにくい作業です。契約書は総務、法務、購買、各事業部門が管理していることも多いため、契約締結時にリース該当性を確認するルールを整える必要があります。新規契約時に経理へ事前確認する、更新や中途解約があった場合に連絡する、短期リース・少額リースの判断基準を社内で統一する、といった運用が考えられます。導入前に役割分担を明確にしておけば、適用開始後の計上漏れや判断のばらつきを防ぎやすくなります。
リース買取の仕訳はパターンを押さえよう
リース満了後の買取仕訳は、「固定資産の取得」として処理するのが基本です。契約の種類や買取金額によって勘定科目や費用計上の方法が変わるため、会計処理に一貫性をもたせるにはパターンごとに仕訳を整理しておくことが大切です。一時償却や消耗品費扱いで済む少額減価償却資産から、社用車や倉庫のような高額資産まで、仕訳ルールを明確にしておくことで、日々の記帳と決算処理の精度が自然と高まります。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 勘定科目・仕訳
前受金の返金が発生した!仕訳方法をわかりやすく解説
商品の注文時などに「前受金」を受領することがありますが、注文や契約がキャンセルされると、前受金を返却しなければなりません。前受金の返金時には、どのような仕訳をすればよいのでしょうか…
詳しくみる -
# 勘定科目・仕訳
期首商品棚卸高とは?仕訳や消費税区分を解説
期首商品棚卸高は、簿記の学習でも決算処理としてよく出てくる勘定科目です。 この記事では、期首商品棚卸高の仕訳、消費税の取扱、原価の計算方法などについて解説します。 期首商品棚卸高と…
詳しくみる -
# 勘定科目・仕訳
インボイスの相殺処理はできる?仕訳方法や注意点を解説
相殺処理は、取引先との債権と債務を互いに消滅させる便利な手段ですが、インボイス制度開始後の対応には一定の注意が必要です。 ここでは、相殺処理の仕組み、インボイス制度開始後の仕訳や注…
詳しくみる -
# 勘定科目・仕訳
支払手形とは?勘定科目の説明と仕訳例、書き方や取引の流れまで解説
支払手形とは何か? 支払手形とは、手形を振り出した際に支払側が計上する流動負債の勘定科目です。 買掛金と異なり有価証券で決済する債務 振出時に計上し、期日に当座預金で決済 2027…
詳しくみる -
# 勘定科目・仕訳
入金伝票とは?書き方や仕訳方法をわかりやすく解説
経理経験がある人でも、初めて入金伝票を手にすると戸惑うことがあるかもしれません。この記事では、初めて入金伝票を取り扱う人向けに入金伝票の書き方や仕訳方法を解説します。入金伝票は仕訳…
詳しくみる -
# 勘定科目・仕訳
リース料の勘定科目とは?ファイナンスとオペレーティングの仕訳例
リース料の勘定科目はどう選べばよい? リース料の勘定科目は契約の種類によって変わり、ファイナンス・リース取引かオペレーティング・リース取引かで仕訳が分かれます。 ファイナンス・リー…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引