
- 更新日 : 2026年9月15日
約束手形の裏書とは?書き方や譲渡するメリット・デメリット、仕訳などをわかりやすく解説
約束手形の裏書とは、手形裏面に署名して第三者へ権利を譲渡する手続きです。
- 資金繰り改善のメリットあり
- 不渡り時は裏書人にも遡及責任が生じる
- 手形廃止後はでんさいの譲渡記録へ移行
Q. 裏書譲渡した手形が不渡りになったらどうなる?
A. 裏書人は遡及請求を受ける可能性があり、決済完了まで管理が必要です。
約束手形は商取引で多く利用される信用取引の代表的な手段です。その中でも「裏書」は、手形を他者に譲渡するための重要な手続きであり、資金流動性に大きく関わります。
この記事では、約束手形の裏書の基本的な内容から、メリット・デメリット、会計処理の方法、決算書への影響、さらに注目されている電子記録債権(でんさい)との違いまで、網羅的に解説します。
※政府は約束手形の利用廃止、小切手の全面的な電子化の方針を示しております。詳しくは以下の記事をご確認ください。
約束手形とは?
約束手形とは、振出人が受取人に対して、記載された支払期日に一定の金額を支払うことを約束して発行する有価証券です。企業間の信用取引で利用され、現金をその場で支払わず、将来の期日に代金を決済できる点が特徴です。
約束手形は将来の支払いを約束する有価証券
振出人側では一般的に「支払手形」、受取人側では「受取手形」として会計処理します。
割引や裏書譲渡による活用もできる
受取人は、支払期日まで手形を保有するだけでなく、期日前に銀行へ譲渡して現金化する「手形割引」を利用できます。また、仕入先などへの支払いとして第三者へ「裏書譲渡」することも可能です。
ただし、振出人が支払期日に資金を用意できなければ不渡りになるリスクがあります。紙の手形取引は縮小が進んでいるため、今後はでんさいや銀行振込などへの移行も検討する必要があります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
請求業務50倍でも1名で対応!売上増加を支える経理効率化の秘訣
債権管理・請求業務効率化が必要と言われも日常業務に追われていて、なかなか改善に向けて動けないというご担当の方もいらっしゃるのではないでしょうか。
本ガイドでは、請求業務の効率化が必要なのか・効率化することで本業に集中することで得られるメリットを詳しくご紹介しています。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
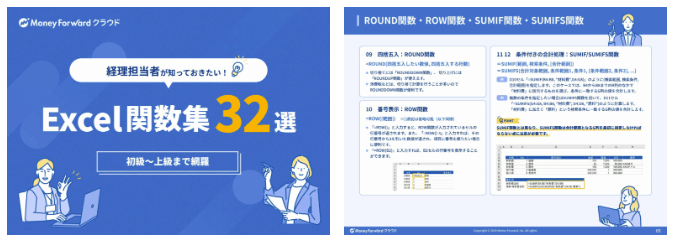
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
約束手形の記載事項は?
約束手形には、手形法で定められた必要的記載事項があります。金額や支払期日、受取人、振出日などを正しく記載することが基本です。記載漏れや誤りがあると、約束手形としての効力や銀行での取扱いに影響する場合があるため注意しましょう。
約束手形の主な記載事項は、次のとおりです。
| 記載事項 | 内容 |
|---|---|
| 約束手形であることを示す文言 | 証券が約束手形であることを明示する |
| 支払約束 | 一定金額を無条件で支払う旨 |
| 手形金額 | 支払う金額 |
| 満期 | 支払期日 |
| 支払地 | 支払いを行う場所 |
| 受取人 | 支払いを受ける者 |
| 振出日・振出地 | 手形を作成・振り出した日と場所 |
| 振出人の署名 | 支払義務を負う振出人の署名 |
約束手形と他の支払手段との違いは?
約束手形は、現金や銀行振込のようにその場で代金を支払う方法ではなく、将来の一定期日に支払うことを約束する信用取引の手段です。小切手やでんさいとも似ていますが、支払時期や管理方法、譲渡方法などに違いがあります。
約束手形は将来の支払期日を定めて決済する
現金や銀行振込は、原則として支払いを実行した時点で決済が完了します。一方、約束手形では振出時にすぐ代金が支払われるわけではなく、手形に記載された支払期日に決済されます。
支払側は支払期日まで資金を確保する時間を得られる一方、受取側は期日まで代金を回収できない点が特徴です。
小切手は即時支払型、約束手形は期限付支払型
小切手は、原則として銀行へ呈示された時点で支払いを受けることを前提とした支払手段です。これに対して約束手形は、数か月後など将来の支払期日を設定できます。
また、約束手形は裏書によって第三者へ譲渡したり、満期前に銀行で割り引いて資金化したりできます。
でんさいは電子的に発生・譲渡・決済する
でんさいも将来の支払期日を設定でき、譲渡や期日前の資金化が可能です。ただし、紙の証書を使う約束手形とは異なり、電子記録によって債権を管理します。紙の手形取引が縮小するなか、約束手形からでんさいや銀行振込への切替えが進んでいます。
約束手形にはどのような法的効力がある?
約束手形には、振出人が満期日に記載金額を支払う義務を負うという法的効力があります。手形法では、約束手形の記載事項、譲渡、支払呈示、不渡り時の請求などが定められており、一定の要件を満たすことで手形上の権利を行使できます。
約束手形を振り出すと振出人に支払義務が生じる
約束手形には、一定金額を無条件で支払う旨や受取人、振出日など、手形法で定められた事項を記載する必要があります。必要的記載事項を欠く場合は、法律上の補充規定が適用されるケースを除き、約束手形としての効力が認められないことがあります。
有効な約束手形を振り出した場合、振出人は満期日に手形金額を支払う義務を負います。
裏書によって第三者へ手形上の権利を移転できる
約束手形は、裏書によって第三者へ譲渡できます。適法に手形を取得した所持人は、手形上の権利を行使し、満期日に支払いを請求できます。約束手形には、為替手形に関する裏書などの規定が準用されます。
不渡りになれば振出人や裏書人への請求が問題になる
満期日に支払いが行われなかった場合、所持人は振出人への支払請求に加え、一定の要件を満たせば裏書人などへの遡及請求を行えます。ただし、呈示や通知などについて法律上の要件や期間が定められているため、不渡りが発生した場合は速やかな対応が重要です。
約束手形の裏書とは?
約束手形の裏書とは、手形の権利を他の人に譲渡するための行為です。裏書によって、手形に記載された金額を受け取る権利は新たな受取人に移ります。
裏書は商取引の中で頻繁に利用され、流動性を高める役割を果たしています。手形の裏に署名することで、新たな受取人に手形の権利が移転します。この手続きは、一連の連鎖的な譲渡を促進するため、商業上での信用取引や資金調達において重要な役割を果たします。
裏書の方法
約束手形の裏書では、以下の情報を手形裏面に記載する必要があります。
- 譲渡先の氏名または商号
- 裏書人(譲渡人)の署名または記名押印
記載が終わった手形は、譲渡先に手渡すことで譲渡が完了します。以後、その手形に関する権利は新しい所持人に移転し、その者が満期日に手形金を請求できるようになります。
裏書の連続性
裏書譲渡が何度も繰り返される場合、すべての裏書が連続している必要があります。これを「裏書の連続性」と呼びます。裏書の連続性が保たれていない場合、手形の現所持人が正当な権利者であると証明できなくなり、満期日に支払いを受けられない可能性があります。
したがって、手形を譲渡された側も、裏書の履歴がきちんとつながっているかどうかを確認することが、非常に重要なチェックポイントとなります。
また、裏書の途中に「白地裏書(受取人名のない裏書)」がある場合でも、その手形は譲渡可能とされていますが、実務ではトラブル回避のためにできる限り記名裏書(受取人を明示した裏書)が推奨されます。
白地裏書と指図裏書の違い
約束手形の裏書には、「白地裏書」と「指図裏書」の2種類があります。
白地裏書では受取人名を記載しないため、一見持参人払のように扱われることがありますが、あくまで指図証券であり、裏書の連続性が求められます。対して、指図裏書では譲渡先の氏名を明記し、その人だけが受取人となります。
白地裏書は柔軟性がある反面、譲渡履歴が不明瞭になりやすいため、不正使用やトラブルの原因になることがあります。よって、実務ではなるべく記名指図裏書を採用するのが一般的です。
裏書が禁止されている場合
約束手形には、場合によっては「裏書禁止」の記載がなされていることがあります。この表示がある手形は、第三者への譲渡を目的とした裏書ができません。たとえば「この手形は裏書不可」と明記されていれば、その後の裏書は無効となります。
こうした手形は、特定の取引関係や信用保全を目的に、あえて譲渡性を制限したい場合に利用されます。裏書を予定して手形を受け取る場合は、必ずその点を確認する必要があります。
約束手形の裏書を訂正するのはどんな時?訂正の方法は?
約束手形の裏書では、会社名や代表者名の誤記、押印の不鮮明、記載位置のずれなどがあると訂正が必要になる場合があります。誤ったまま銀行へ持ち込むと取立てや割引に支障が出る可能性があるため、適切な方法で訂正しましょう。
会社名の誤記や押印ミスなどがある場合に訂正する
裏書を訂正する主なケースは、住所・会社名・代表者名を誤って記載した場合や、印鑑が不鮮明な場合、押印や記載が隣の裏書欄にはみ出した場合などです。
特に裏書の連続性が確認できない状態になると、銀行での取立てや譲渡に影響する可能性があります。
軽微な誤記は二重線と訂正印で訂正する
文字などの一部を誤記した場合は、一般的に誤った箇所へ二重線を引き、正しい内容を記載したうえで、裏書に使用した印鑑で訂正印を押します。
裏書欄全体をやり直す場合は、その欄を×印などで抹消して押印し、次の空欄へ正しい裏書を改めて記載する方法があります。
既に第三者へ譲渡した後の裏書を勝手に訂正・抹消することは避けるべきです。訂正方法によって手形の取扱いに影響するため、取引銀行へ確認してから対応しましょう。
約束手形を裏書譲渡するメリットは?
約束手形を裏書譲渡することには、資金繰りの改善という大きなメリットがあります。裏書譲渡を行うことで、手形の受取人はその価値を他者に譲渡でき、自社のキャッシュフローを柔軟に管理することが可能となります。
資金繰りを改善できる
裏書譲渡によって得られる最大のメリットは、資金繰りの改善です。手形を現金化せずに他社に譲渡することで、手元に現金を維持しながら、新たな取引の資金として活用できます。
約束手形を裏書譲渡するデメリット・注意点は?
約束手形を裏書譲渡することには、複数のデメリットがあります。これらは取引の信頼性や財務リスクに影響を及ぼす可能性がありますので、十分に理解しておくことが重要です。
裏書人の遡及責任が問われる
裏書された約束手形が満期日に不渡りとなった場合、遡及的に支払い請求を受ける可能性があります。これを「裏書人の遡及責任」と呼びます。
つまり、一度手形を譲渡しても、譲渡先が満期日に支払いを受けられなかった場合には、手形に関与した過去の裏書人にも債務履行を求める法的根拠が発生します。これは手形特有の責任構造であり、表面的には関係が終了していても、予期せぬタイミングで債務責任を問われるリスクが残る点が、大きなデメリットです。
このような事態に備えるためには、振出人の資金状況の把握など、事前の情報収集が不可欠です。とくに中小企業では、信用調査に十分なリソースを割けないケースが多く、不渡りによる連鎖的な資金トラブルに発展するリスクがあります。
法的リスクが増加する
約束手形の裏書には、手形法に基づく厳格な形式要件が求められます。裏書の記載ミスや署名不備、記名と実際の社名の不一致などがある場合、裏書は無効と判断される可能性があります。
さらに、裏書の「連続性」が成立していないと、現在の所持人が手形金の請求権を正当に保有していると認められない可能性もあります。このような法的瑕疵がある場合、手形に対する支払い請求が拒絶されたり、最悪の場合、手形そのものの法的効力が否定されるリスクも存在します。
裏書に関する法的なミスは、取引の信用性を損なうだけでなく、訴訟などの法的トラブルに発展するリスクもあります。そのため、専門知識を持った担当者による確認や、必要に応じた弁護士・司法書士の関与が望ましいです。
事務的な負担やコストが増加する
裏書譲渡には、手形のやり取りや裏書の記載、管理記録の保存など、一定の事務作業が伴います。電子化が進む現代において、こうした紙ベースの処理は業務効率の低下要因となる場合があります。
また、裏書に関するトラブルを避けるために、信用調査やリーガルチェックを行う必要がある場合、それに応じた事務的コストや外注費も発生します。さらに、不渡りが発生すれば、その対応や債権回収、訴訟対応などにかかるコストは非常に高額になることもあります。
そのため、裏書を頻繁に利用する企業ほど、業務の合理化やリスク管理体制の整備が求められます。そうした体制が不十分な場合、裏書はむしろ経営の負担となりかねません。
約束手形を裏書譲渡する場合の仕訳は?
約束手形の裏書譲渡においては、資産の減少(受取手形の消滅)と負債の消滅(買掛金や未払金の解消)などが会計上の処理として求められます。
ここでは、裏書譲渡に関連する具体的な仕訳例を解説します。
仕入代金の支払いに裏書を使用した場合
仕入先への支払いにあたって、以前に受け取った約束手形を裏書して譲渡した場合の仕訳は、以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 買掛金 | 100,000円 | 受取手形 | 100,000円 |
この仕訳により、買掛金という支払い義務が解消され、同時に資産である受取手形が帳簿から除外されます。
未払金を裏書手形で決済した場合
設備や外注費などに伴う未払金の支払いに、受け取った手形を裏書譲渡した場合の仕訳は、以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 未払金 | 150,000円 | 受取手形 | 150,000円 |
この仕訳により、現金を使わずに未払金を解消することが可能となります。
裏書手形が不渡りとなった場合
不渡りが発生し、現金で支払った場合の仕訳は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 不渡手形 | 150,000円 | 現金 | 150,000円 |
約束手形を裏書譲渡した場合は決算書に記載する?
約束手形を裏書譲渡すると、譲渡した受取手形は原則として自社の資産から除かれます。ただし、不渡りになった場合には裏書人として支払いを求められる可能性があるため、手形に関するリスクがすべて消滅するわけではありません。
裏書譲渡した受取手形は原則として資産から除外する
受け取った約束手形を仕入先などへ裏書譲渡した場合、手形上の権利は譲受人へ移転します。そのため、譲渡した企業は通常、貸借対照表に計上していた「受取手形」を減額します。
たとえば50万円の買掛金を50万円の受取手形で支払った場合は、一般的に「買掛金50万円/受取手形50万円」と仕訳します。
不渡り時の遡及義務があるため偶発債務として管理する
裏書譲渡後も、振出人が満期日に支払えず不渡りになった場合、手形の所持人から裏書人へ遡及請求される可能性があります。そのため、「裏書した時点ですべてのリスクが譲受人へ移る」とはいえません。
裏書手形に関する保証責任は、重要性や適用する会計基準などに応じて、偶発債務として注記等の対象となることがあります。したがって、貸借対照表から受取手形を除外した後も、裏書手形の金額や支払期日などを社内で継続的に管理することが重要です。
約束手形に代わる電子記録債権(でんさい)とは?
電子記録債権(でんさい)は、従来の紙ベースで行われてきた約束手形や売掛債権などの取引を、電子的に記録・管理するための仕組みです。手形と同様に商取引における信用決済の手段として利用され、近年ではその利便性・安全性の高さから導入企業が増加しています。
約束手形とでんさいの違い
約束手形とでんさいは、いずれも支払約束を前提とした信用取引の手段ですが、その構造と運用には大きな違いがあります。
約束手形は紙媒体による証券であり、記載内容に法的効力を持たせる形式要件が存在します。一方、でんさいは電子的に記録された情報が法的効力を持ち、証券ではなく債権そのものが電子化されているという点で根本的に異なります。
また、約束手形は裏書によって権利移転が行われますが、でんさいは電子記録上の譲渡登録により、即時に債権の所有者が切り替わります。これにより、権利移転が明確かつリアルタイムで反映され、透明性が高くなります。
さらに、紙の約束手形には振出時に印紙税が課されるため、発行コストが発生しますが、でんさいは非課税であるため、この点でコスト優位性があります。
でんさいの導入方法
でんさいを利用するためには、取引金融機関とでんさいの利用契約をします。こ
導入後は、債務者が支払約束情報を電子的に登録し、債権者がその情報を確認することで債権が成立します。成立した債権は、電子的に譲渡することが可能であり、必要に応じて他の取引先や金融機関へ移転・担保提供することができます。
満期を迎えると、事前に指定された預金口座から自動的に決済が行われるため、決済業務の効率化にも寄与します。
でんさいのメリット
でんさいの最大のメリットは、取引の安全性と効率性の向上です。紙の手形と異なり、印紙の貼付が不要なため、コスト削減が可能です。また、盗難・紛失・偽造といった物理的リスクがなく、金融機関による信用補完も受けやすい仕組みとなっています。
譲渡・担保提供が即時に可能であるため、資金繰りの柔軟性も大幅に向上します。たとえば、でんさいを譲渡して仕入先への支払いに充てたり、金融機関に担保として差し入れることで短期融資を受けるといった活用方法が一般化しつつあります。
また、債権管理が電子化されることで、帳簿と実態の整合性が保たれ、会計処理の簡素化や監査対応の効率化にも貢献します。
でんさいのデメリットや注意点
一方で、でんさいにも導入にあたってデメリットや注意点も存在します。例えば、利用にはインターネット環境と金融機関との契約が必要であり、システム投資や運用フローの見直しが求められます。中小企業にとっては、導入コストや社内教育の負担が懸念される場合もあります。
また、取引先がでんさいに対応していない場合、結局は紙の手形や銀行振込との併用が必要となることもあるため、完全な電子化には一定の時間と調整が必要です。
手形の廃止に向けた動きが裏書に与える影響は?
紙の手形取引が縮小すると、受取手形を第三者へ譲渡する「裏書」の利用機会も減っていきます。既に裏書譲渡された手形の権利義務が直ちになくなるわけではありません。既存手形は決済まで管理しつつ、今後は電子的な債権譲渡への移行が進みます。
紙の手形が減ることで裏書譲渡も減少する
電子交換所における手形・小切手の交換は2027年3月31日に廃止される予定で、金融機関でも紙の手形の発行・取扱いを縮小しています。
取引先から受け取った手形を仕入先などへ裏書譲渡して支払いに充てる方法も、今後は利用機会が減少すると考えられます。
でんさいでは裏書ではなく「譲渡記録」を利用する
紙の手形からでんさいへ移行した場合、手形の裏面に記名・押印して譲渡する裏書は行いません。代わりに、でんさいネット上で「譲渡記録」を行うことで債権を第三者へ移転します。
でんさいでは分割譲渡も可能なため、例えば300万円の債権のうち100万円だけを取引先へ譲渡できます。
既に裏書した手形は決済まで管理が必要
紙の手形取引が縮小しても、既に裏書譲渡された手形が自動的に無効になるわけではありません。不渡りになれば、裏書人が遡及請求を受ける可能性もあります。
したがって、既存の裏書手形は支払期日や譲渡先を把握し、決済完了まで管理する必要があります。
約束手形の裏書の仕組みを理解しましょう
約束手形の裏書は、ビジネス取引において信用取引を円滑にする重要な役割を果たします。正確な書式と適切な理解のもと裏書譲渡を行うことで、資金繰りの改善が期待できます。一方で、リスクも伴うため、適切なリスク管理が不可欠です。近年、電子記録債権の登場により、手形の管理をデジタル化する選択肢も増えています。条件に応じた最適な手段を選び、取引の効率化と安全性を確保しましょう。
最後までこの記事をお読みの方に人気のガイド4選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、実務上の落とし穴や対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2025年10月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド請求書Plus サービス資料
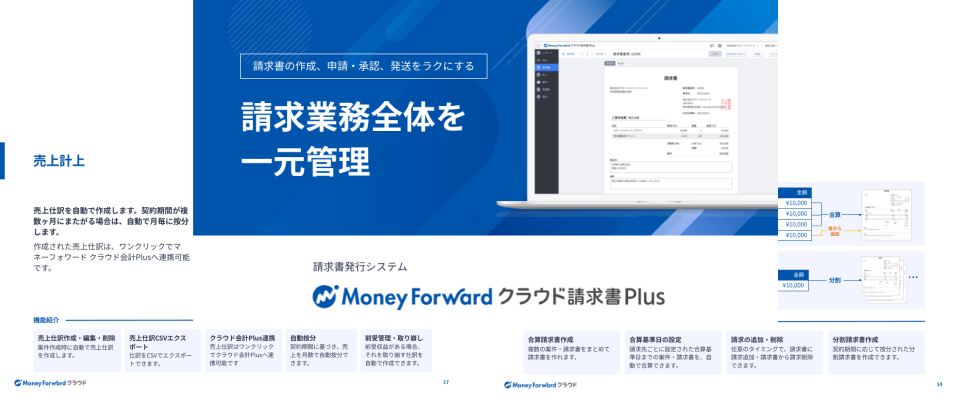
マネーフォワード クラウド請求書Plusは、営業事務・経理担当者の請求業務をラクにするクラウド型請求書発行システムです。
作成した請求書はワンクリックで申請・承認・送付できます。一括操作も完備し、工数を削減できます。
マネーフォワード クラウド債権管理 サービス資料

マネーフォワード クラウド債権管理は、入金消込・債権残高管理から滞留督促管理まで、 広くカバーする特定業務特化型のクラウドサービスです。
他社の販売管理システムと連携して、消込部分のみでのご利用ももちろん可能です。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 債権・債務管理
クレジットカード決済のオーソリとは?よくある事例3つや対処法を解説
クレジットカードで決済しようとしたとき、「オーソリでエラー」「オーソリ済みなのに請求が来ない」など、見慣れない表示に戸惑った経験はありませんか? 「オーソリ(オーソリゼーション)」…
詳しくみる -
# 債権・債務管理
購買管理の業務フローとは?各工程とミスへの対応、見直し方を解説
購買管理の業務フローは、調達の計画から在庫管理、支払いまでの一連の流れです。工程ごとの連携が不十分だったり、情報が属人化していたりすると、ミスやトラブルが起こりやすくなります。購買…
詳しくみる -
# 債権・債務管理
収納代行と集金代行(口座振替)の違いとは?選び方も解説
代金回収をスムーズに進める代表的な代行サービスとして、収納代行と集金代行(口座振替)が挙げられます。いずれの代行サービスも業者によって手数料や対応業務が異なるため、慎重に選ぶことが…
詳しくみる -
# 債権・債務管理
売掛金の回収不能を防ぐには?回収方法と仕訳も紹介
売掛金を回収不能にしないためには、すぐに連絡して支払いを催促することが大切です。相殺や分割払いの提案をする方法もあります。回収不能を防ぐためには、与信管理も重要です。 本記事では…
詳しくみる -
# 債権・債務管理
分割検収とは?違法となるケースや契約の注意点、対応方法を解説
分割検収とは、プロジェクトをいくつかのフェーズに分けて契約し、フェーズごとに検収や報酬の支払いを行う方法です。主にソフトウェア開発や建設工事で用いられますが、分割検収を実施する場合…
詳しくみる -
# 債権・債務管理
財務レバレッジとは?意味・計算式・メリットをわかりやすく解説
財務レバレッジは、財務分析や経営指標の中でもよく登場する言葉ですが、「なんとなく難しそう」と感じる方も多いのではないでしょうか。 しかし財務レバレッジは企業の収益構造を読み解くうえ…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引