
- 更新日 : 2026年1月27日
準消費貸借契約書とは?雛形をもと記載事項など解説

金銭の貸借において締結される「消費貸借契約」の類型の一つに、「準消費貸借契約」があります。
この記事では準消費貸借契約の概要や、契約書作成時の記載事項・注意点、収入印紙の要否などを雛形とともにわかりやすく説明します。
<関連記事>
▶契約書の書き方をテンプレート・例を用いて解説!
<サービス資料>
▶マネーフォワード クラウド契約の詳細はこちら
▶マネーフォワード クラウドAI契約書レビューの詳細はこちら
準消費貸借契約書とは?
そもそも消費貸借契約とは、借主が貸主から受け取った物を消費した後、同質・同量の物で返済することを約する契約のことです(民法第587条)。その代表が、金銭を目的とする「金銭消費貸借契約」です。
例えば、100万円を借りた人はそれを必要に応じて使うのが通常で、返済時に用意する金銭が100万円あれば、受取時とまったく同じもの(同ナンバーの紙幣)であることは求められません。この点が借りた物を返すことが要件となっている賃貸借契約との大きな違いであり、専ら金銭貸借時に使用される契約類型です。なお、本記事では「消費貸借契約」は「金銭消費貸借契約」を指すものとします。
準消費貸借契約は、賃借物に関する要件をさらに緩和し、より簡単に消費貸借を成立させることを目的とした契約です。金銭消費貸借契約では金銭を受け取り、同額の金銭を返済しますが、準消費貸借では物を受け取った結果生じた金銭債務(売買契約など)であっても、双方当事者の合意で消費貸借契約とすることができるのです(同588条)。
これまで、消費貸借契約と準消費貸借契約はともに「片務契約」とされていました。片務とは、契約当事者の片方だけが債務を有することです。これらは物(金銭)を借主が受け取ることで成立する「要物契約」であり、貸主の債務は成立時には終了していると考えられていたため、片務契約と考えられていたのです。
しかし2017年の民法改正で、書面で行う消費貸借契約においては、金銭を引き渡す前でも当事者間の合意があれば契約が成立するとの規定が加わりました(同587条の2)。もっとも、準消費貸借契約の場合は契約締結時にはすでに渡す行為は終わっていて渡した人と受け取った人という立場が成立しているため、返すことを定めた片務契約の形で契約書を作成することが通常でしょう。
準消費貸借契約を結ぶメリット
準消費貸借契約を結ぶメリットとして、まず債権債務を一元化できることが挙げられます。例えば、二当事者間に複数の契約(売買契約と請負契約)が存在し、一方が買掛金と請負代金という2つの債務を負っている場合、それらをまとめて準消費貸借契約を結び直すことで債務残額がクリアになり、計画的な返済が容易になります。
貸主にとっては消滅時効期間が延びるメリットがあります。新たに準消費貸借契約が成立した時点から新たに時効が進行を始めるからです。
また、これまでは売買契約における売掛金の消滅時効期間は2年間だったので、準消費貸借契約にすることで時効期間を最大10年間まで延ばすことができました。しかし、2020年の民法改正の商事消滅時効(商法522条)の廃止により債権の消滅時効期間は主観的起算点から5年、客観的起算点から10年となったため、現在このメリットはありません。
なお、時効については下記記事でも紹介しています。

債務承認弁済契約との違い
債務承認弁済契約とは、例えば二当事者間で複数の契約に基づく金銭債権(債務)があるものの、契約書を作成していなかったり、各契約に則って互いに返済し合うという煩雑さがあったりする場合に、ある時点で債務の多い側が「残債務は○○円である」ことを承認し、残債務を返済するために現に負担する債務の弁済方法を定める契約のことです。複数の金銭債務を消費貸借とする点は、準消費貸借契約と類似しています。
しかし、元の債務を消滅させ新たな金銭債務を生じさせる準消費貸借契約に対し、債務承認弁済契約は元の債務はそのままに、当初の消費貸借契約の内容の重要事項である弁済方法又は対価の支払方法を変更するものである点が違います。
【無料】お役立ち資料
▶16項目 契約書レビューのチェックポイント(合計12ページ)
▶電子契約にも使える!契約書ひな形まとめ45選(合計10ページ)
▶契約書の作り方 書き方の教科書(合計21ページ)
▶電子契約サービス比較マニュアル(合計12ページ)
準消費貸借契約書の雛形
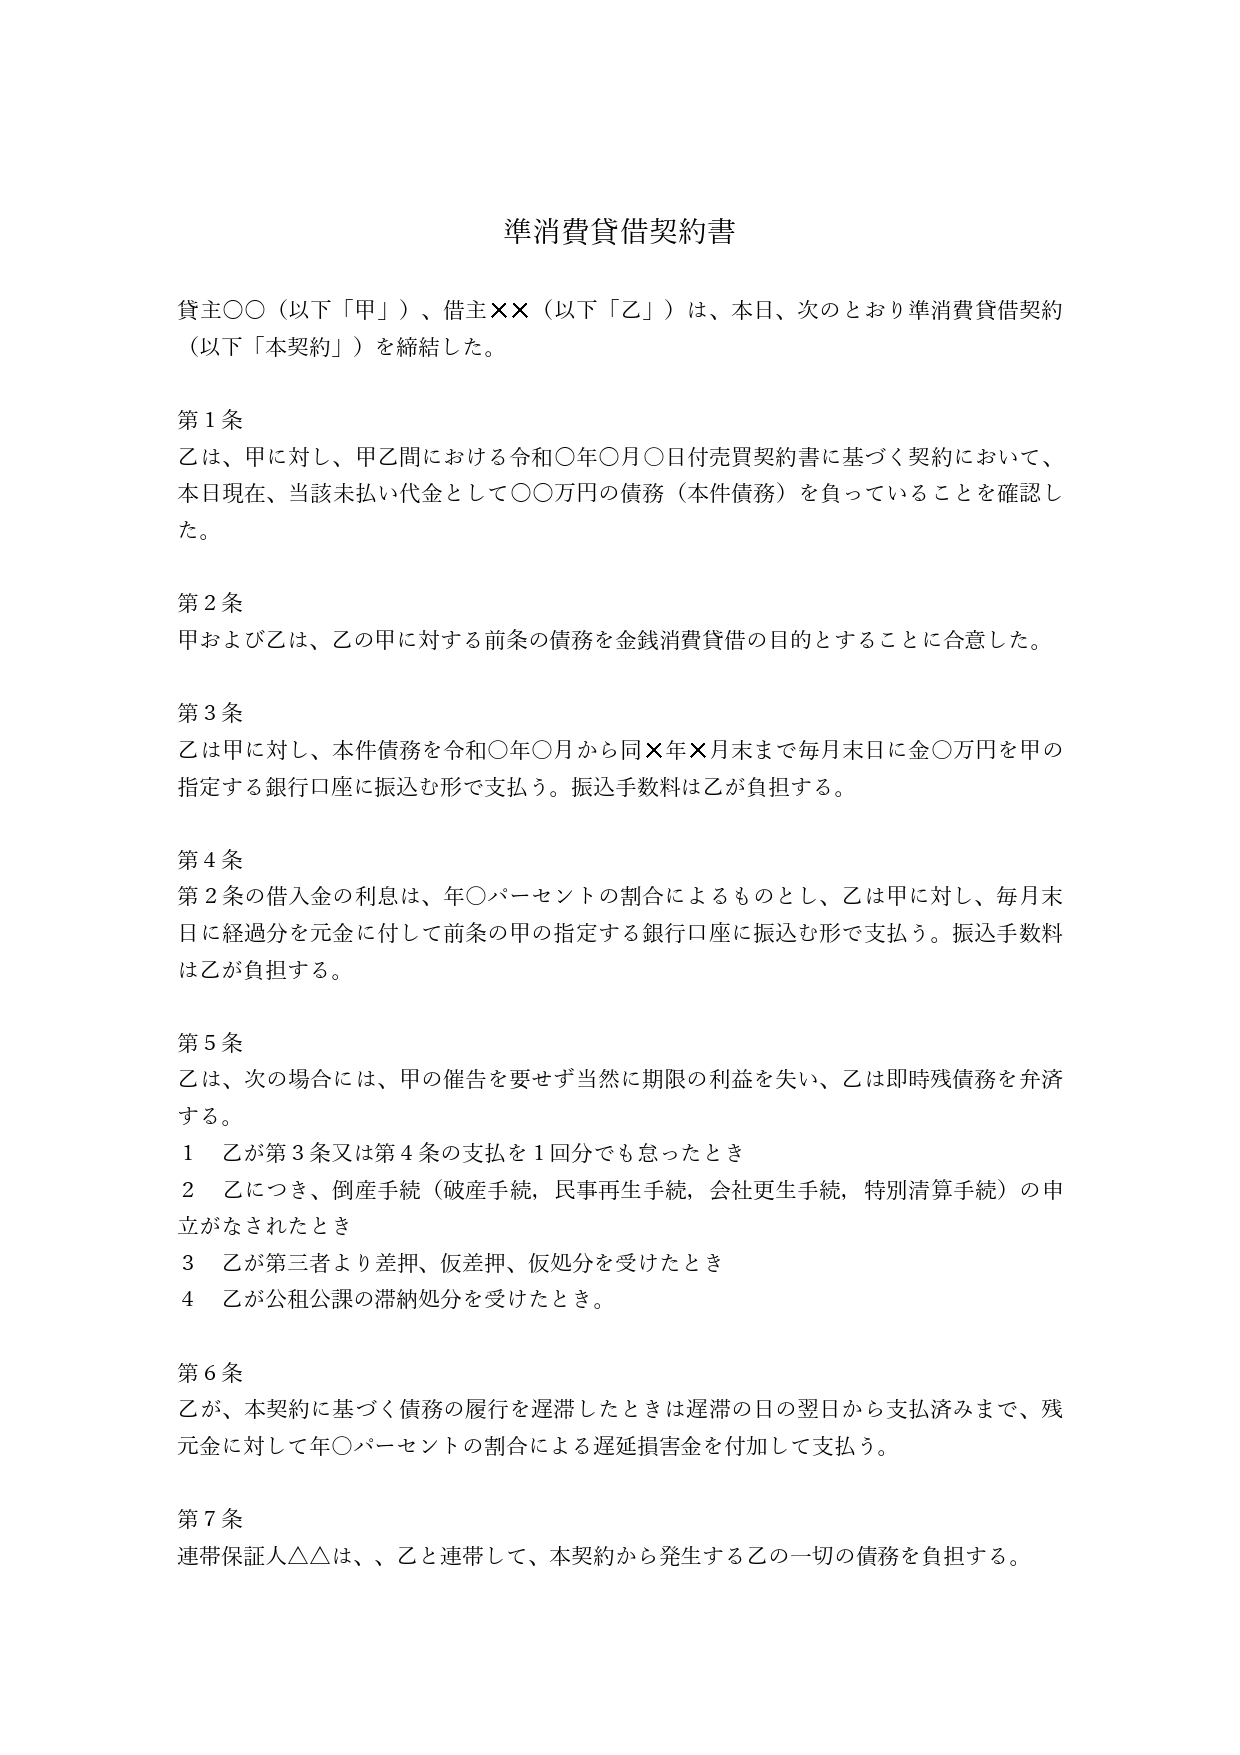
準消費貸借契約は消費貸借契約と同様に口頭でも成立しますが、やはり内容についてきちんと協議し、契約書を作成しておくべきです。ここでは、売掛債務を金銭消費貸借として新たに結び直すという内容の準消費貸借契約書のテンプレートを紹介します。
なお、本テンプレートには債務者の債務を保証する連帯保証人がいる三者間での契約となっています。
準消費貸借契約書に記載すべき事項
準消費貸借契約書を作成する際、まず記載すべきは「誰の誰に対するどのような金銭債務を消費貸借契約とするのか、また現在の債務額はいくらか」です。最初に明記して整理することで、残りの条項を決めやすくなります。
消費貸借契約に転じた後は、借主の支払方法や支払額、支払期間などを定めます。前述のとおり、準消費貸借契約書を作成する時点では基本的に片務契約の形になっているので、契約書の内容のほとんどは借主の履行に関する取り決めになります。
利息を請求する場合は利率や支払方法とともに契約書に明記します。
遅延損害金については消費貸借契約とする前の契約(売買契約など)においても取り決められていることがあるため、それに沿う形でも、新たに取り決めても構いません。利息も遅延損害金も現在の法定利率は3%ですが、当事者間で合意があれば別途定めることができます。ただし、他の特別法(利息制限法など)の上限規定に抵触しないよう注意しましょう。
紹介したテンプレートには、連帯保証人に関する条項があります。新たに消費貸借契約とすることで、元の契約にはなかった連帯保証人を設けられることも貸主のメリットといえます。ただし借主はもちろん、連帯保証人となる者の合意が必要です。消費貸借契約とひとまとめにせず、別途貸主と連帯保証人の間で保証契約を交わす方法もあります。
準消費貸借契約を結ぶ際に注意したいこと
準消費貸借契約を締結する際に注意したいのは、当事者双方が現在の金銭債権債務を消費貸借の形に変更することの意義を正しく理解しておくことです。特に借主側は、新たな契約を結ぶ際に利息や連帯保証人などを求められる可能性について認識しておかなければなりません。
消費貸借としてまとめる債務の数が多い場合、契約書に正しい債務額を記載することが大切です。
収入印紙は必要?
新しく契約書を作成する場合は、既存の債務であってもその内容に応じた印紙税がかかります。準消費貸借契約書の印紙税額は、金銭消費貸借契約書に関する規定に準じます。例えば契約金額が100万円であれば1,000円、1,000万円であれば1万円の収入印紙を契約書1通ごとに貼付する必要があります。
なお、電子契約であれば契約金額に関わらず、印紙税はかかりません。
準消費貸借契約書はメリット・デメリットを理解した上で作成を
複数の金銭債務をまとめて、一つの消費貸借契約として締結し直す準消費貸借契約には債務を一元化することでわかりやすくなるなどのメリットがありますが、債務者側には新たな契約によって利息の支払義務が生じる可能性があるなどのデメリットがあります。契約を締結する際は内容をよく確認し、双方で十分に協議した上で契約書を作成しましょう。
契約関連のおすすめコンテンツ
契約・電子契約関連記事
▶契約とは?民法における成立要件や契約書の種類などを簡単にわかりやすく解説
▶電子契約のメリット・デメリットは?導入が進まない理由や関連する法律もわかりやすく解説
▶電子契約システムとは?導入メリットや注意点を種類別に解説
▶電子契約とは?仕組みやメリット、法的有効性について解説
▶電子契約の導入の流れは?サービスの導入から契約締結までの進め方を解説
契約書関連記事
▶契約書とは?注意すべきポイントを簡単に解説
▶契約書の書き方をテンプレート・例を用いて解説!
▶雇用契約書とは?法的な必要性や項目、作り方をひな形付きで紹介
▶業務委託契約書とは?書き方や個人事業主の注意点を解説
▶印紙が必要な契約書の種類と金額まとめ
おすすめお役立ち資料
▶電子契約にも使える!契約書ひな形まとめ45選(合計10ページ)
▶16項目 契約書レビューのチェックポイント(合計12ページ)
▶契約書の作り方 書き方の教科書(合計21ページ)
▶マネーフォワード クラウド契約サービス資料
よくある質問
準消費貸借契約書とはどのような契約書ですか?
二当事者間において、別の原因で生じた金銭債務をまとめて消費貸借契約とする「準消費貸借契約」を明らかにするために作成する契約書です。詳しくはこちらをご覧ください。
準消費貸借契約書にはどのような事項を記載すべきですか?
消費貸借の目的とする金銭債務や契約時の債務額などを特定することが重要です。他の事項は、消費貸借契約の場合と同様に記載します。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
契約の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
契約書 金銭貸借の関連記事
新着記事
-
# 企業法務
IPO準備・M&A検討で見直したい「契約の整理状態」。企業の信頼を支える3つの条件
IPO準備やM&Aの検討が進むと、財務情報だけでなく、主要な契約の内容や管理状況についても説明を求められる場面があります。しかし、紙の契約書、複数の電子契約サービス、部門ご…
詳しくみる -
# 企業法務
「あの契約書どこ?」からの脱却。ファイル名ルールに依存しない、これからの契約書管理術
「ファイル名のルールを決めたのに、人によってバラバラで守られない」 「過去の契約書を探すのに、毎回時間がかかる」 このような悩みを抱えてはいないでしょうか。 契約書の管理において最…
詳しくみる -
# 企業法務
契約管理ツールの費用対効果はどう示す?経営層に伝わる4つの評価軸と試算方法
「契約管理ツールの必要性は感じているものの、経営層へ費用対効果をうまく説明できない」 「今のExcelや共有フォルダによる管理で何が問題なのかと問われ、明確に答えられない」 バック…
詳しくみる -
# 企業法務
不透明な時代の経営判断を支える「契約情報の資産化」という考え方
「契約条件をすぐ確認したい」 「更新や解約の可否を判断したい」 「トラブル発生時に契約内容を精査したい」 こうした局面で、契約書を探す作業そのものに時間を取られてはいないでしょうか…
詳しくみる -
# 電子契約
契約書は「増え続ける資産」。5年後、10年後のコストを左右するプラットフォーム選び
「初期費用も月額基本料も安いから、まずはこのツールで始めよう」 そう決めて導入した契約管理システムが、数年後に想定外のコスト増につながる可能性があるとしたらどうでしょうか。事業が成…
詳しくみる -
# 電子契約
取引先が「紙」でも慌てない。電子と紙の混在を解決する、契約管理の『ハイブリッド運用』
電子化が進まない原因は「締結方法」と「管理方法」の混同にある 電子契約を導入しても紙の契約書が残るのは、取引先の対応が遅れているからだけではありません。多くの場合、契約の「締結方法…
詳しくみる